アステラス製薬が2026年5月26日、5カ年の「経営計画2026」(2026〜2030年度)を公表した。最新の決算(2025年度)では売上収益2.1兆円、コア営業利益5,557億円を達成しているが、最大の収益柱である前立腺がん治療薬イクスタンジの特許切れをどう乗り越えるかに注目が集まっている。
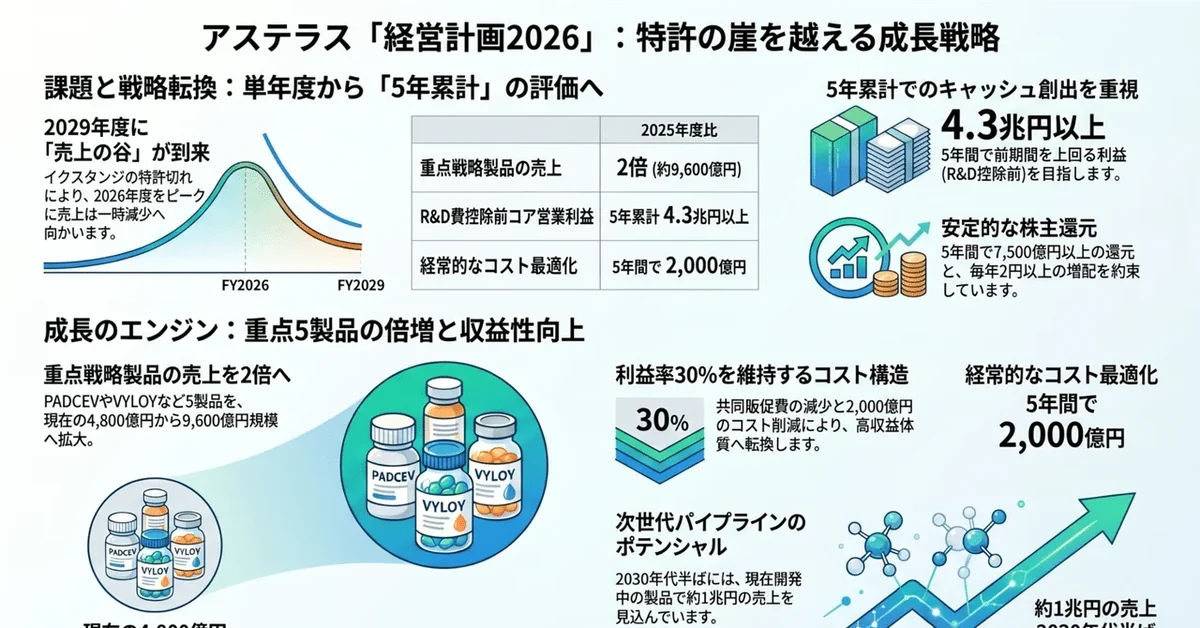
イクスタンジのインパクトは大きく、売上収益は2026年度の2.2兆円をいったんピークに減少へ向かい、2029年度に底を打つ想定となっている。
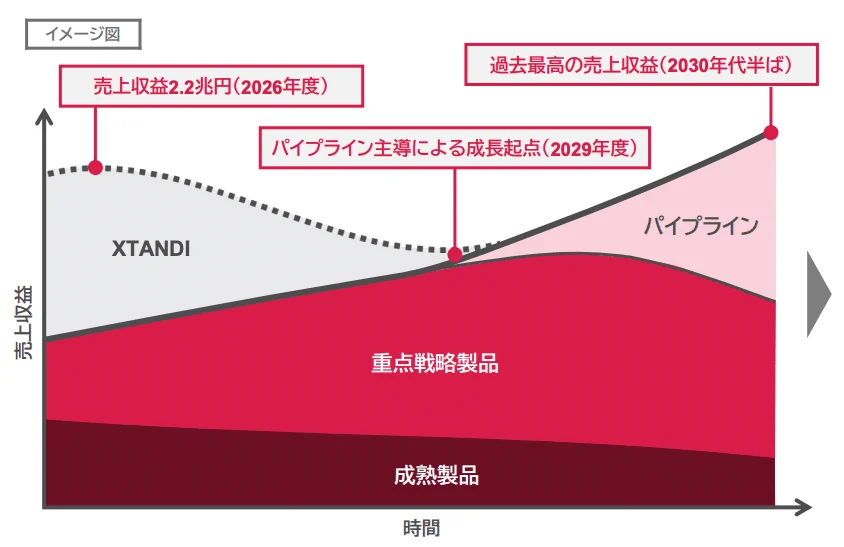
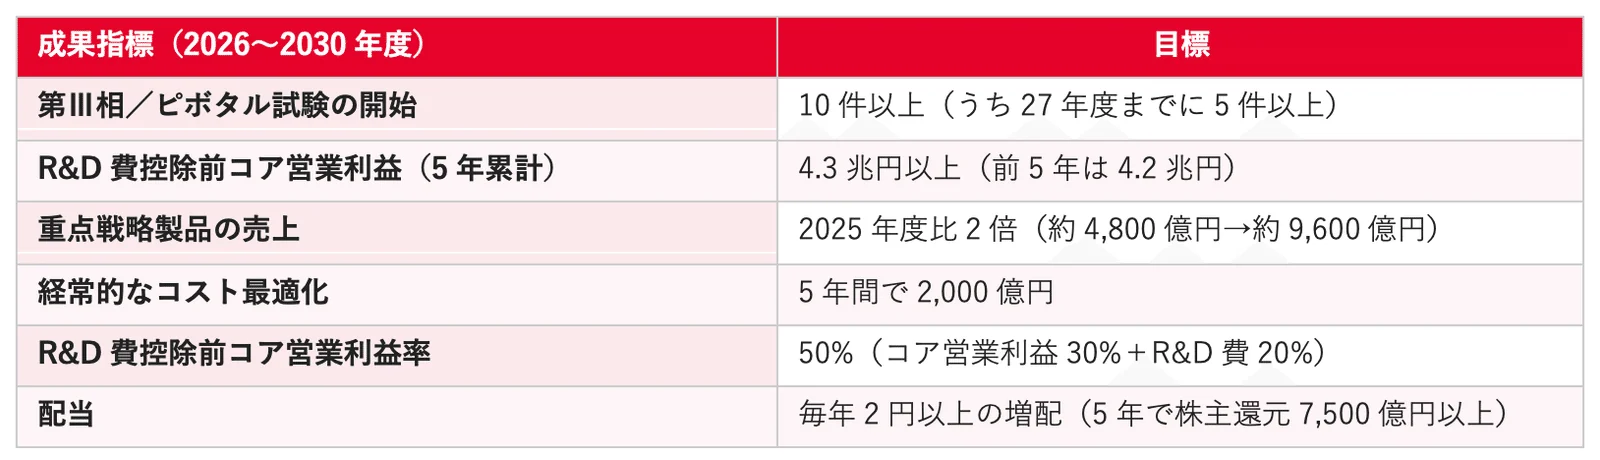
説明会で強調されていたのは売上はこうなるが、利益はそうではないということ。重点戦略製品の構成比上昇とコスト最適化で収益力はむしろ上がり、5年間で生み出すキャッシュは前の5年を上回る、と説明している。実際、R&D費控除前のコア営業利益は5年累計で4.3兆円以上(前5年は4.2兆円)としている。
計画の骨格は、6つの成果指標で示されており、いずれも「5年累計」か「比率」で語られ、単年度の売上・利益額はほとんど開示されていない。
説明会の質疑では、アナリストから利益のボトムラインはいつ、いくらかという質問があったが、同社は“ポートフォリオの入れ替え期にあるため売上の谷と利益の谷は必ずしも一致せず、ポイント(単年)の話よりも、5年間でどう稼ぎ、どう投資するかが重要だ”として明確な回答を避けている。
中期計画上の達成の鍵を握るのは「重点戦略製品」と呼ぶ5製品 - PADCEV(尿路上皮がん)、IZERVAY(眼科)、VYLOY(胃がん)、VEOZAH(更年期のホットフラッシュ)、XOSPATA(急性骨髄性白血病)となっている。これらの5製品は先日の決算でも合計4800億まで伸びたことが説明されており、今回の計画では2025年度比で2倍(約4,800億円→約9,600億円規模)への拡大を目指すとされている。この9600億はちょうど2025年度のイクスタンジの売上高とほぼ同じレベルとなる。
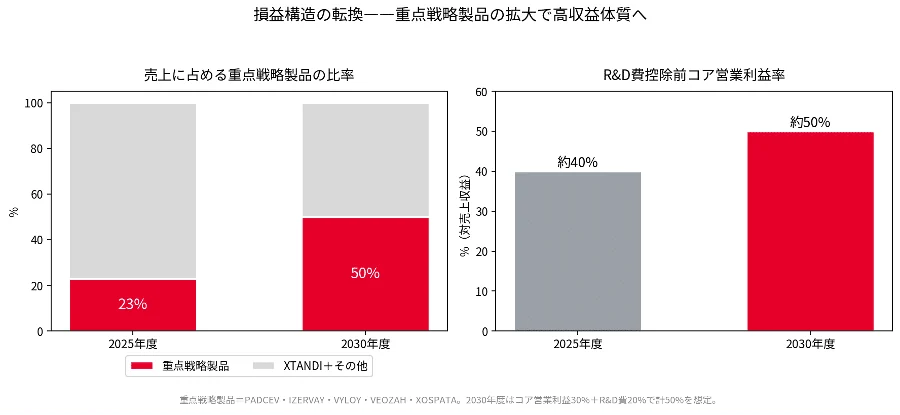
これにより、売上に占める重点戦略製品の比率は2025年度の約23%から2030年度に50%超へ。さらに、2025年度に売上の1割超を占めた米国イクスタンジの共同販促費用が、同剤の減少とともにほぼ消えるため、コア営業利益と研究開発費を合わせた対売上収益比率は約40%から50%へ高まる想定。2027年度までにコア営業利益率30%を達成し、その後はR&D費に20%を投じても安定的に30%を維持できるコスト構造をつくる、としている。
現在の重点戦略製品のさらに先は既存パイプラインによる牽引が期待されている。同社によると2030年代半ばのパイプライン売上ポテンシャルを約1兆円と見込まれている。
代表的なパイプラインはKRAS G12D変異を標的とする標的タンパク質分解誘導剤セチデグラシブ(膵がん・非小細胞肺がん)、胃がんではVYLOYで築いたClaudin18.2標的のフランチャイズの拡大、前立腺がんではVIR-5500やASP5541など。
この中期計画の発表翌日、アステラス株は大幅安となり、6営業日続落した。
報道では「重点戦略製品の売上2倍という目標は示したが物足りない」との受け止めが多いと伝えられており、前述のとおり単年度の売り上げや利益見通しが示されなかったことも影響していると思われる。