2026年8月6日、エムスリーが2027年3月期第1四半期決算を発表した。売上収益は901億円で前年同期比4.5%増と増収だが、営業利益は180億円で8.6%減となっている。親会社の所有者に帰属する四半期利益(グループの利益から他人の取り分を引いた、親会社(エムスリー)株主だけの最終的な純利益)は90.7億円で23.4%減となった。この結果を受けて翌営業日に株価は16.9%急落している。
決算短信によれば、売上収益は862億円から901億円へと39億円(4.5%)増加。一方、営業利益は197.8億円から180.8億円へと17億円(8.6%)減少。親会社の所有者に帰属する四半期利益は、118.4億円から90.7億円へと27.7億円(23.4%)減少となっている。
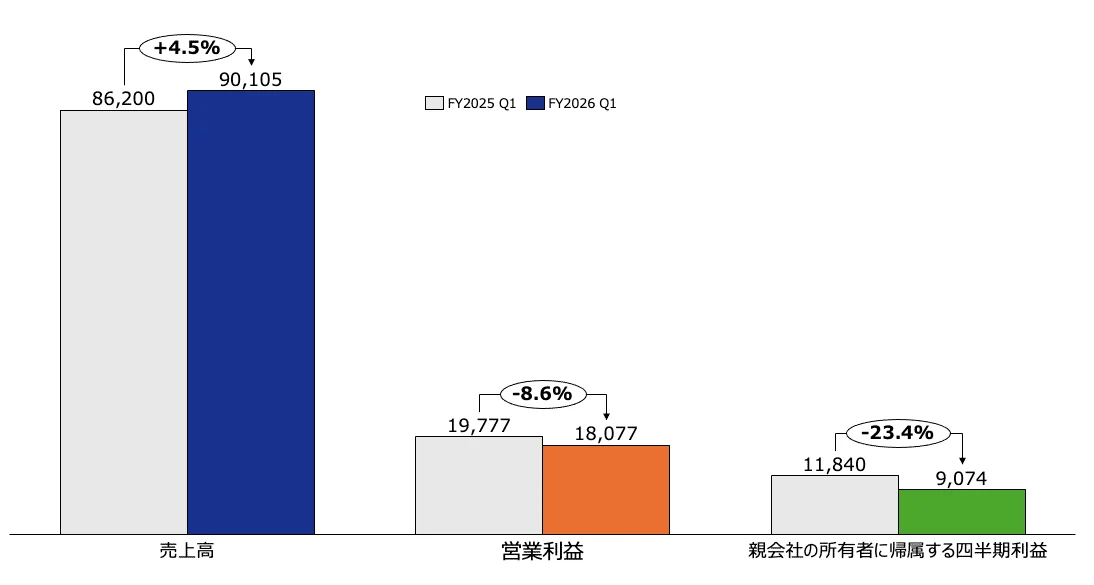
売上営業利益率は、前年同期の22.9%から20.1%へと2.8%低下しており、株探ニュースの集計によれば、この四半期利益は上期計画240億円に対する進捗率が37.8%に留まっており、過去5年平均の51.9%を大きく下回っているとのこと。
日経のこの決算の記事では見出しが“製薬マーケティング事業が低調”としている。
ただ、決算資料を見る限りは製薬向けマーケ(メディカルプラットフォーム事業)は確かに前年比で減益ではあるが、89.81億円から88.72億円へと、1.2%の減少のみで、全体として低調となっている理由ではない。
エムスリー社のセグメントごとの事業内容は添付のとおり。
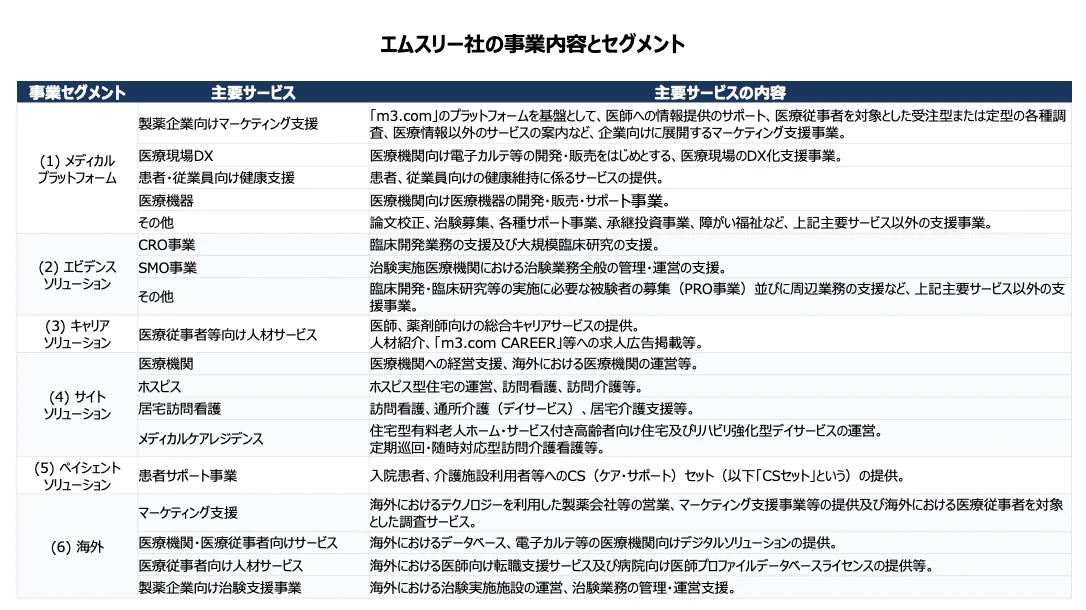
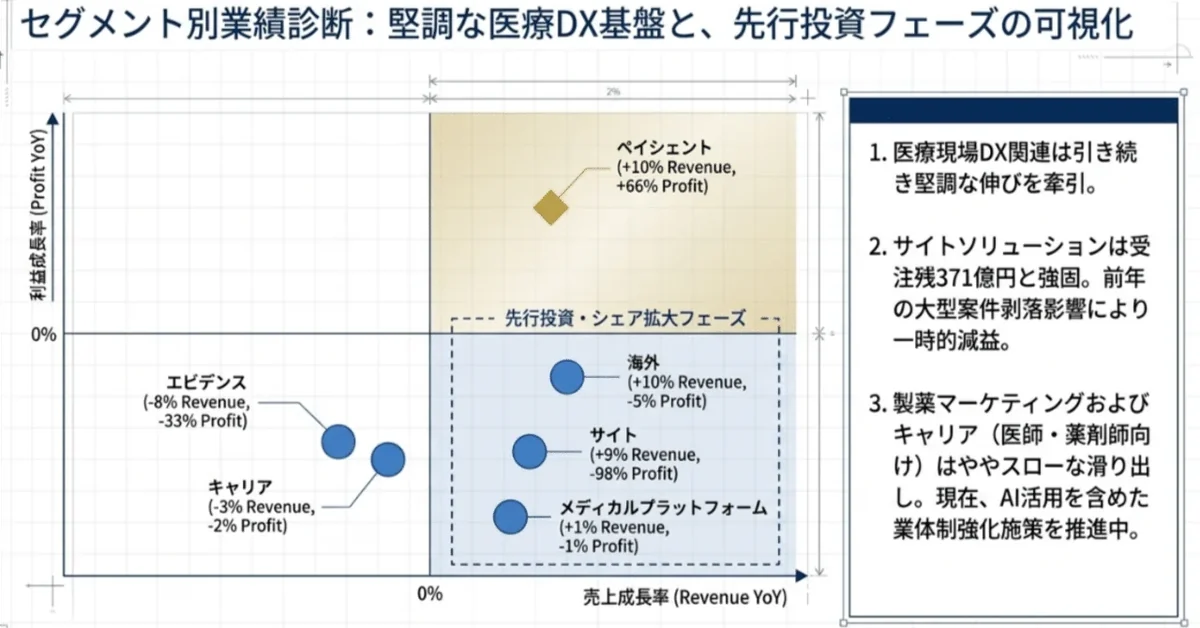
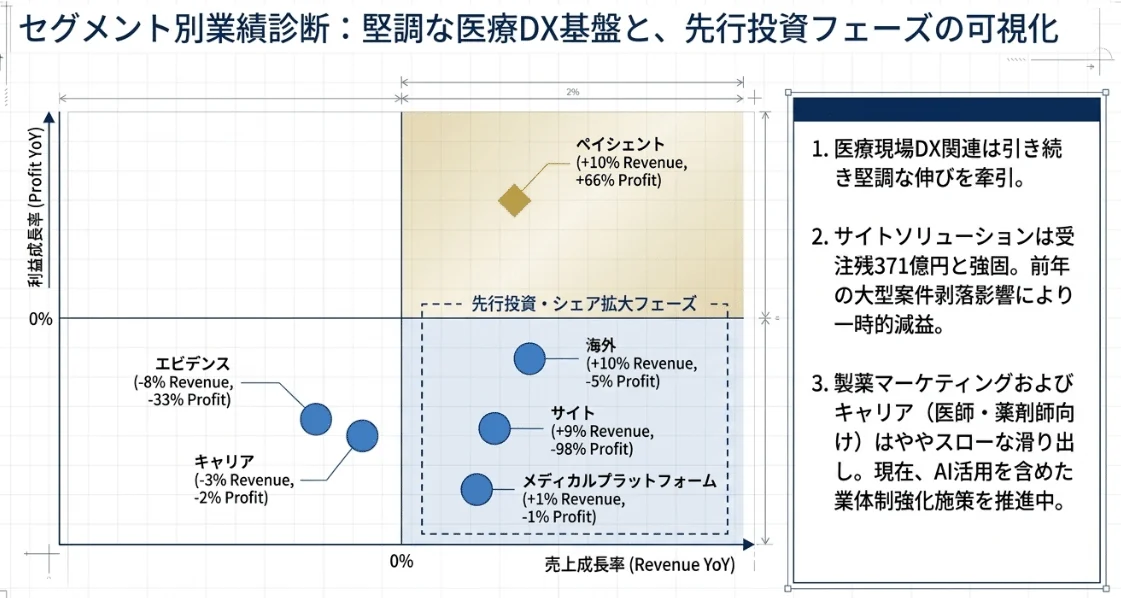
セグメント別の営業利益を見てみると、そもそもペイシェントソリューション事業以外は全て減益になっている。減少幅として最も大きいのはサイトソリューションで、7億2,700万円から1,500万円へと97.9%減少している。売上自体は129.96億円から141.59億円へと8.9%増えており、医療機関事業やホスピス事業を中心に、各事業が堅調に推移したと決算短信にも記載されているが、前年度に発生した、関連会社株式売却に伴う持分法投資利益の減少により大幅な減益になったとされる。
次いで大きいのがエビデンスソリューション(治験支援)で、セグメント利益は13.14億円から8.79億円へと33.1%減。こちらは売上収益も8.5%減っており、前年同期に発生した相対的に収益性が高い案件や大型案件等の貢献が剥落したと説明されている。
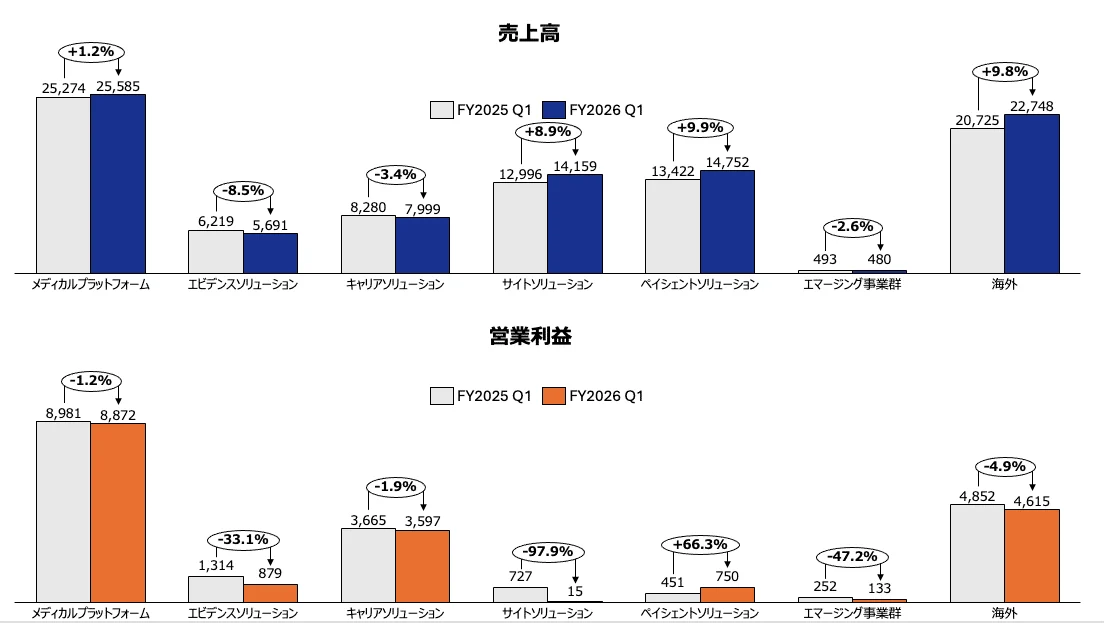
ペイシェントソリューションは唯一の増収増益セグメントで、利益は4.51億円から7.50億円へと66.2%増加している。CS(ケアサポート)セットの新規契約獲得による利用者増などが要因。
海外セグメントは、売上収益が207.25億円から227.48億円へと9.8%増加した一方、セグメント利益は48.52億円から46.15億円へと4.9%減った。決算短信ではこの増収について、前年同期比での円安傾向によるポジティブな為替影響もあり各地域の売上が増加したと説明する一方、減益の理由は先行投資を積極的に実施したこと等の影響と述べている。
キャリアソリューションは、医師向け・薬剤師向けの求人求職支援サービスがいずれも前年同期比で減収となり、セグメント利益は1.8%減。売上収益も3.4%減となっている。
通期見通しについては据え置いており、売上収益4,000億円(前期比13.8%増)、営業利益800億円(同8.8%増)、親会社帰属当期利益530億円(同7.9%増)となっている。その意味で、第1四半期の営業利益180億円は、通期計画800億円に対して4分の1に届いていない。
決算説明会ではAIについても触れられており、“社内でAIの活用が進み生産性が上がっている。年度後半に収益改善を狙う”と述べられている。前期末の決算ではAIによる営業利益へのポジティブインパクトが約15%(約100億円規模)に達したと説明しており、今後それが長期的にポジティブなインパクトを示すかが注目される。