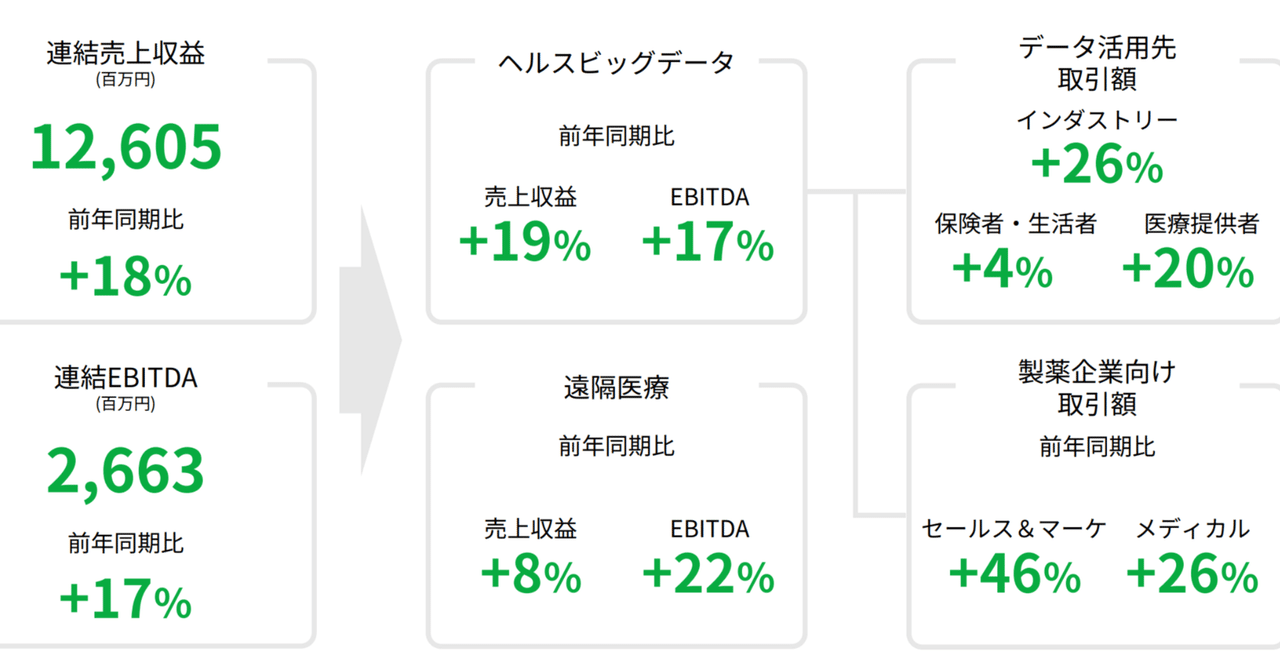
JMDCが発表した2027年3月期第1四半期決算では売上収益126億500万円で前年同期比17.5%増、最終利益は同17.0%増の11億3100万円となっており、株価は大幅高となっている。
製薬マーケやメディカルにとってお馴染みの企業だが、JMDCは健康保険組合からのレセプトデータを蓄積し、分析可能な形に加工して提供している。JMDC Claims Databaseの取引健保の母集団数は2,076万人に達しており(2026年3月期時点)、有病割合や発生率の検討が可能で、転院や複数施設の受診があっても追跡が可能であるため、売上データやDPC病院データとは異なるメリットがある。
事業セグメントはヘルスビッグデータと遠隔医療の二つで、前者はさらにインダストリー向け(製薬企業・保険会社等)、保険者・生活者向け(健保組合・自治体)、医療提供者向け(医療機関・クリニック)の三領域に分かれている。
2026年5月8日に公表されたFY25の通期決算説明では“売上は概ねガイダンス水準を維持したが、利益については計画を下回る結果となり遺憾であった”と述べられており、二つの要因が挙げられている。
一つがデータ処理の遅延で、特に高齢者データのデータ量は順調に拡大したが、データ処理に想定以上に工数がかかり、期待した売上拡大には届かなかったという点。もう一つは営業リソースの配分で、製薬企業のマーケ部門の事業が好調であったことから、営業リソースを当該事業向けにフォーカスした結果、メディカル部門向けの活動が手薄となり一部の事業機会を逸したという説明。
今回のQ1ではメディカル部門向けの取引額が前年同期比26%増となり、セールス&マーケティング部門向けは46%増となっている。コマーシャル向けの成長著しいが、会社としてはメディカル部門向け取引額が前年同期比+26%であり、前期の軟調から成長基調へと回帰したと述べられている。
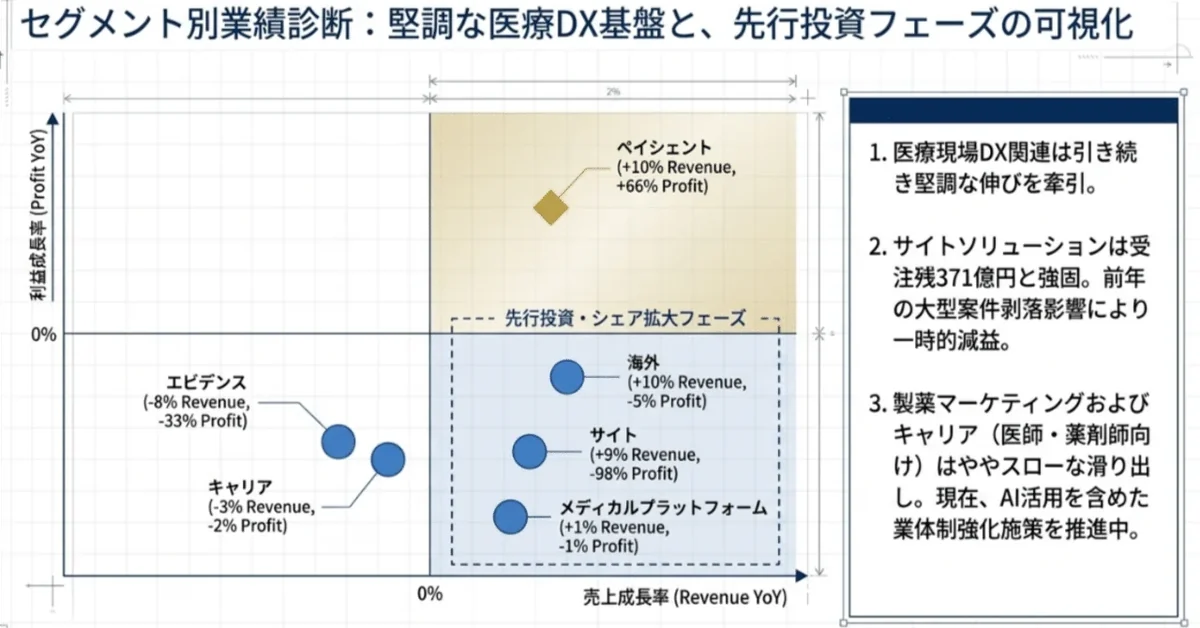
全体を見ると、連結売上収益126億500万円(17.5%増)、営業利益18億2,300万円(17.5%増)、EBITDA 26億6,300万円となっている。そこから第2四半期累計の業績予想も発表されており、271億円 (17%増)、営業利益45億円 (12%増)、EBITDA 61億円となっている。
ちなみに上振れ要因の1つは一部案件の納品・売上計上がQ2想定からQ1へ前倒しとなった(約4億円程度)ことと説明されているため、Q2単体の成長率は予想よりも緩やかになることも想定されている。
売上よりも利益の伸びは鈍く、その要因としては短期で競合に勝ち切るための営業、データアセット強化に向けた投資、中期的な事業成長に向けた人材やデータインフラを含むAI基盤の整備など。
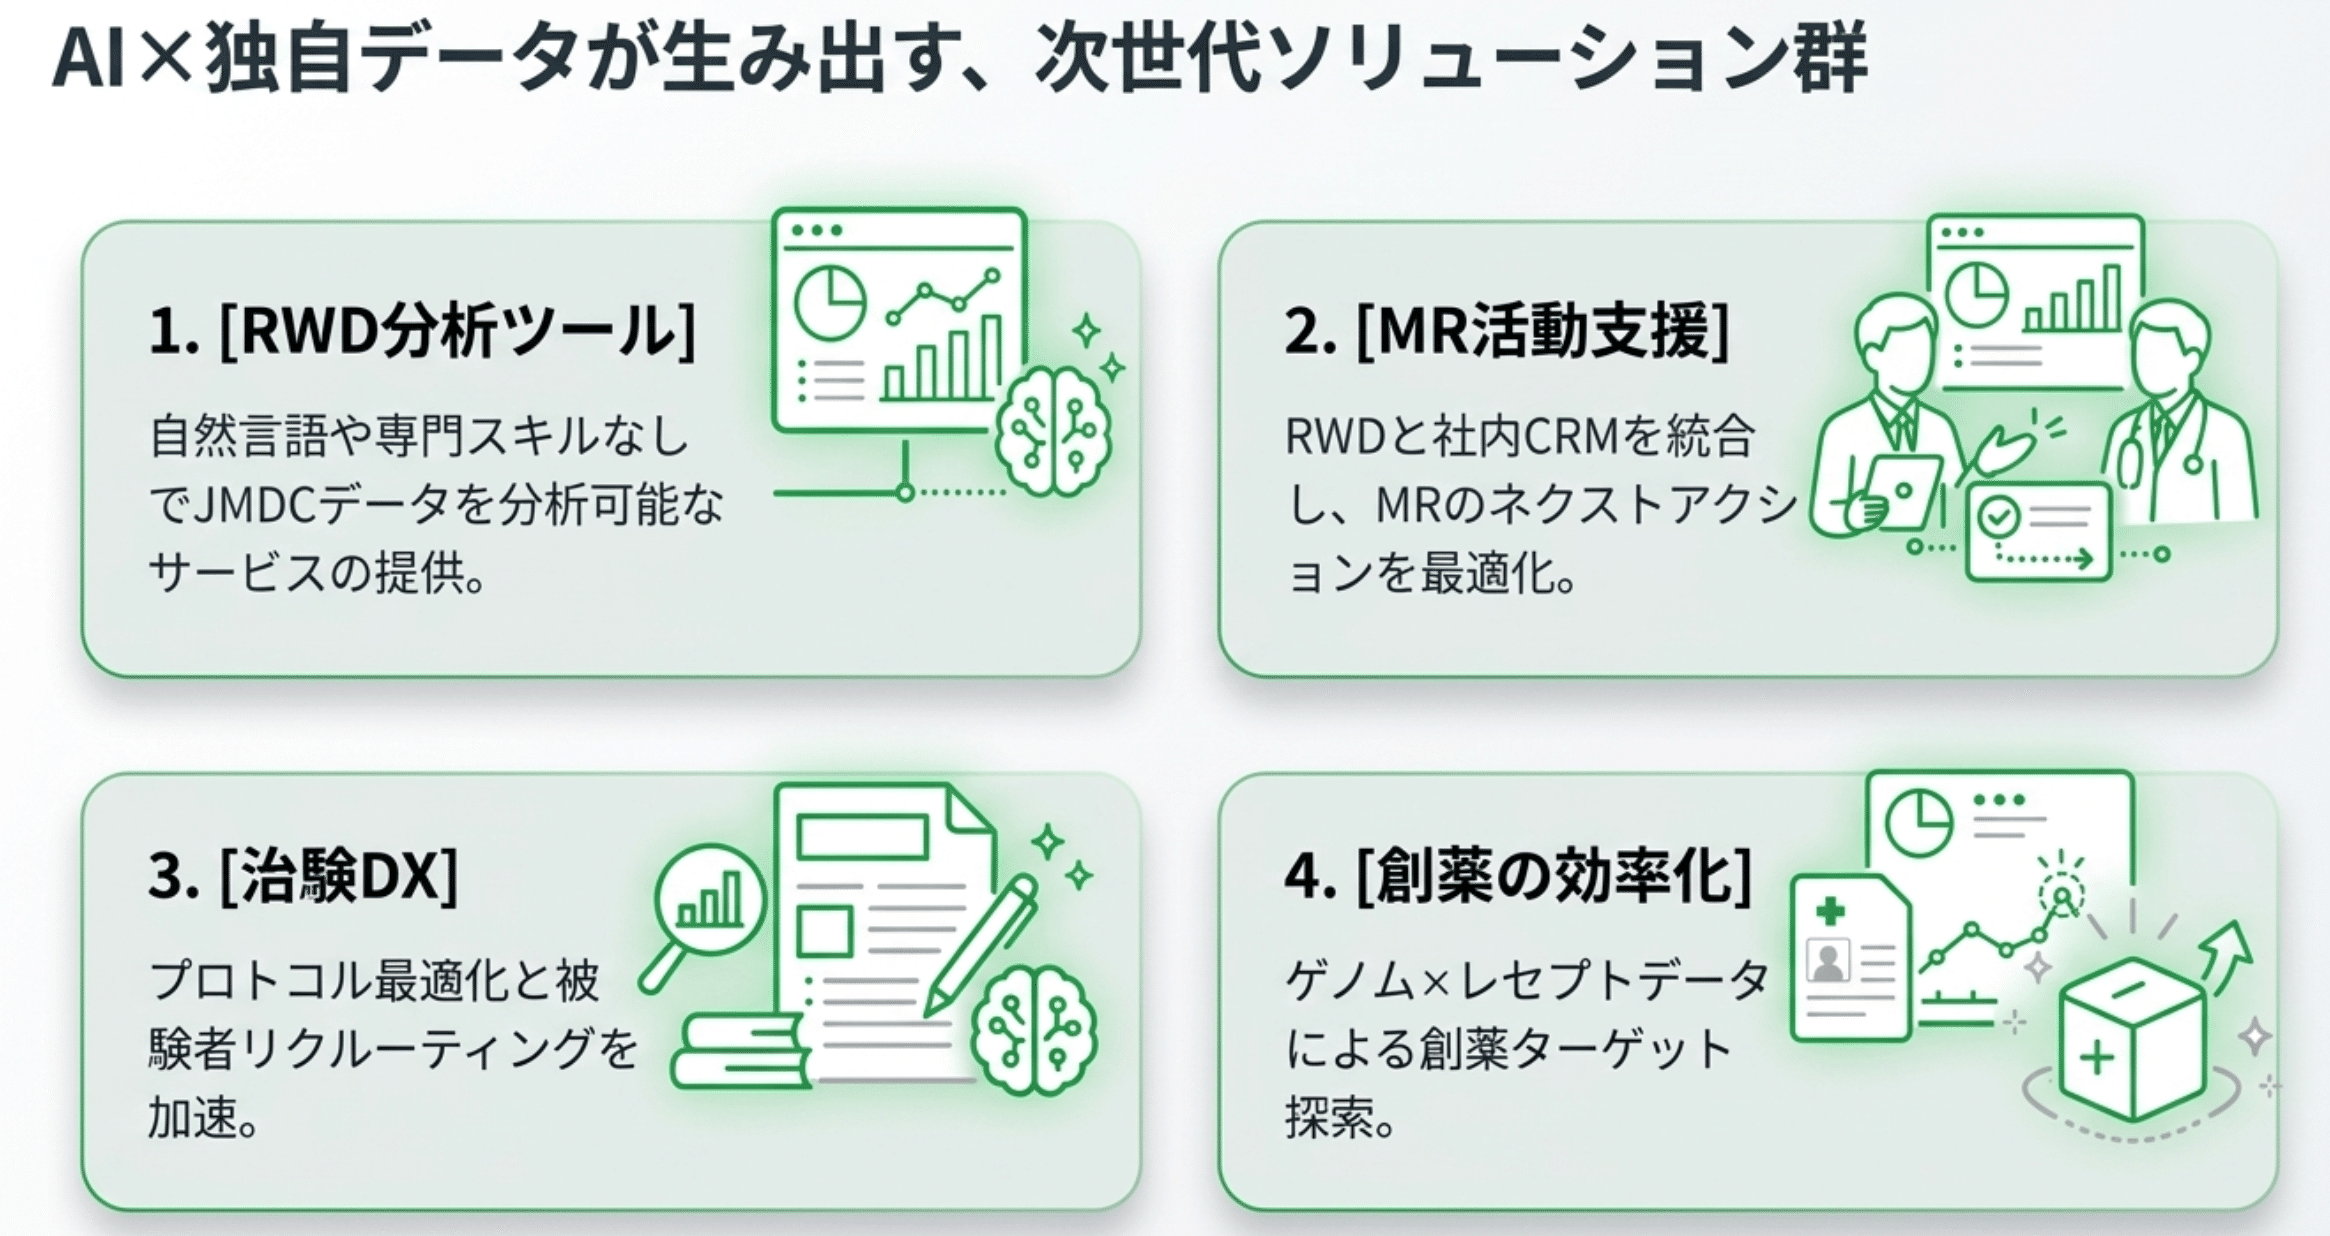
AIによるインパクトについて合成データによるビッグデータへの影響やコンサル・分析サービスのAI代替という懸念に対し、ヘルスケアデータの活用については学術的な用途も含めエビデンスとしての高い信頼性が求められるため、合成データの活用余地は限定的であり、むしろAIによって分析のハードルが下がり、仮説検証のサイクルが大きく加速したことでコンサルの事業機会が拡大していると述べられている。さらに、コマーシャル領域ではCRM×RWDによるMR活動支援、R&D領域ではゲノム×レセプトや治験DXといったAIを用いたソリューションも本格化している。