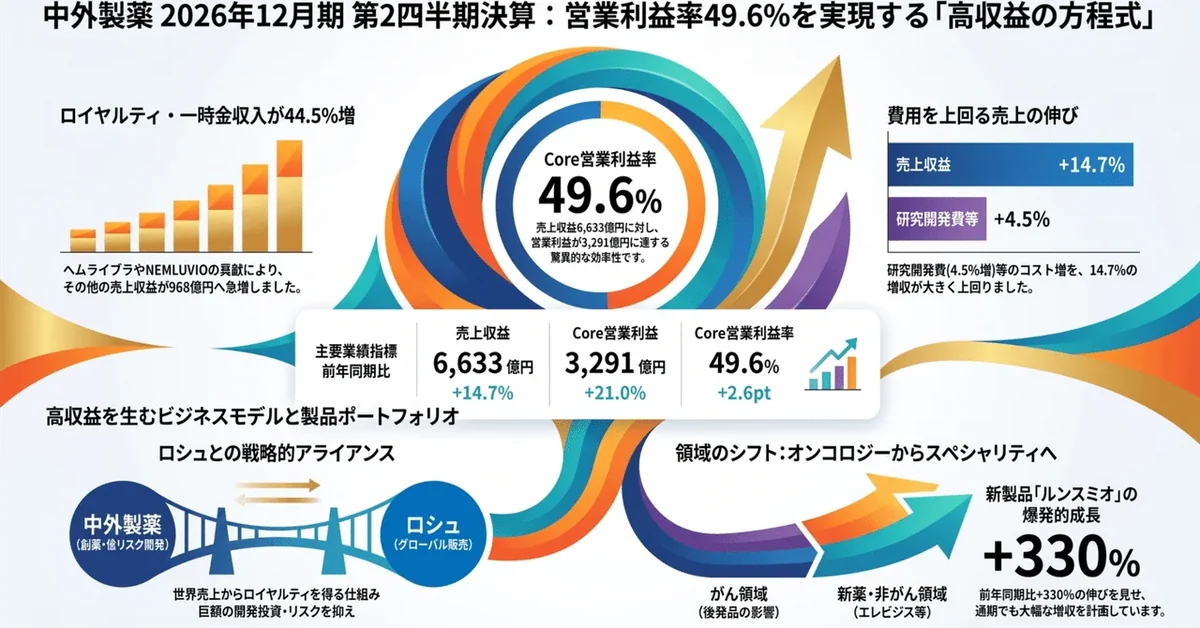
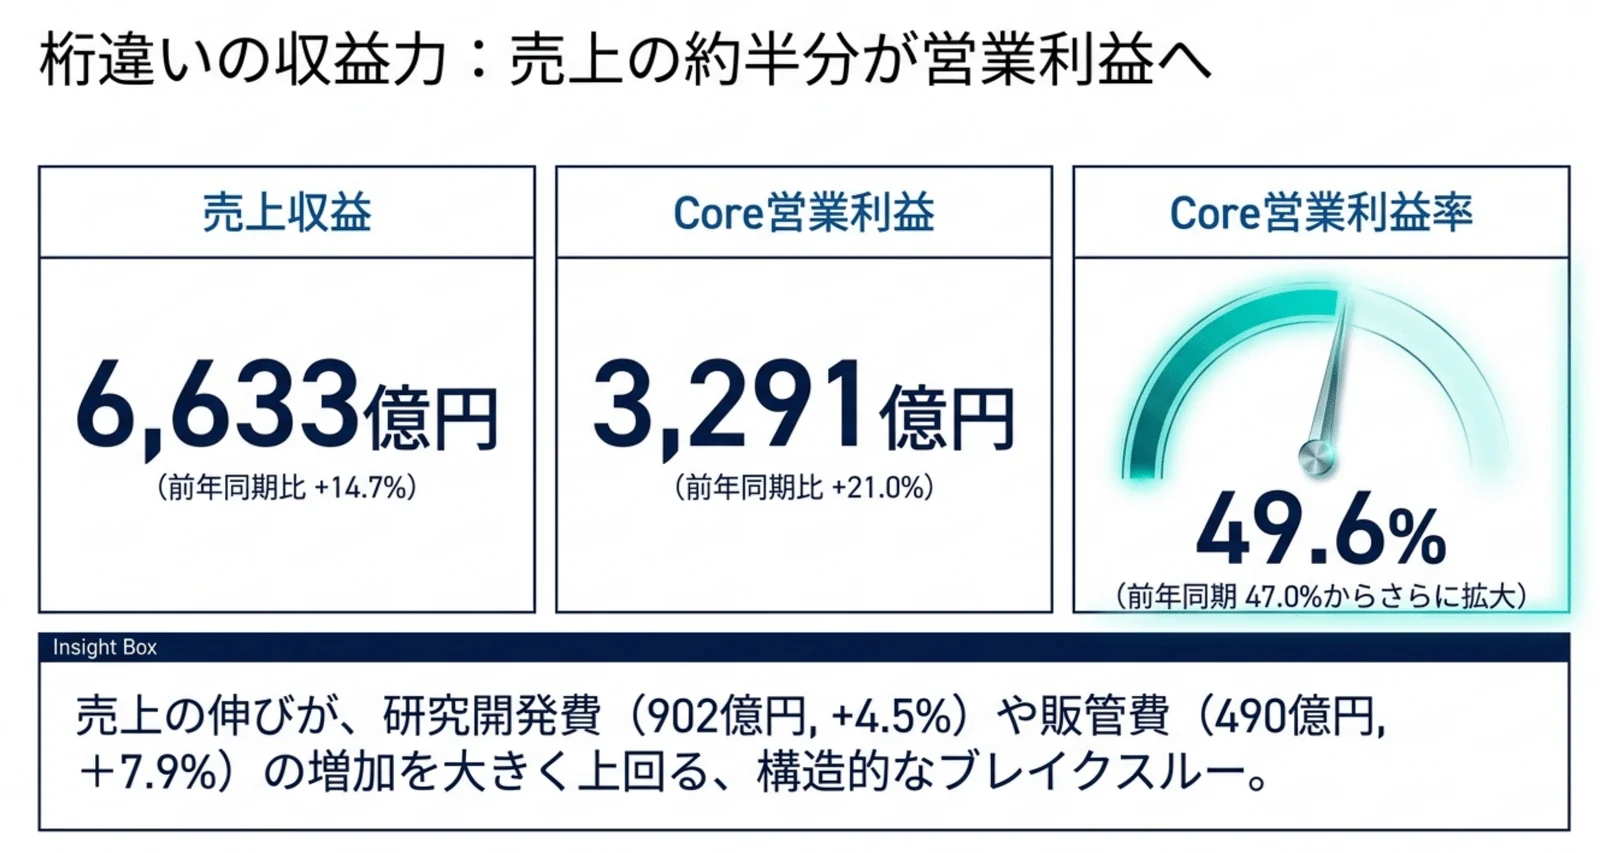
2026年7月24日、中外製薬が2026年12月期の第2四半期決算を発表した。売上収益6,633億円(前年同期比+14.7%)、Core営業利益3,291億円(+21.0%)と順調に伸びているだけでなく、Core営業利益率は約49.6%であり売上のほぼ半分が営業利益となっており尋常ではない利益率になっている。
決算によれば、Core実績の売上収益6,633億円のうち、製商品売上高は5,665億円(+10.8%)で、国内は薬価改定・後発品浸透の影響を受けながらもバビースモ・ポライビー・エンスプリング・フェスゴといった主力品と、新製品のエレビジス・ルンスミオが伸長し前年同期を上回っている。海外はロシュ向けのヘムライブラ輸出の増加に加え、ガルデルマへ導出したNEMLUVIOの輸出が大幅に増加している。
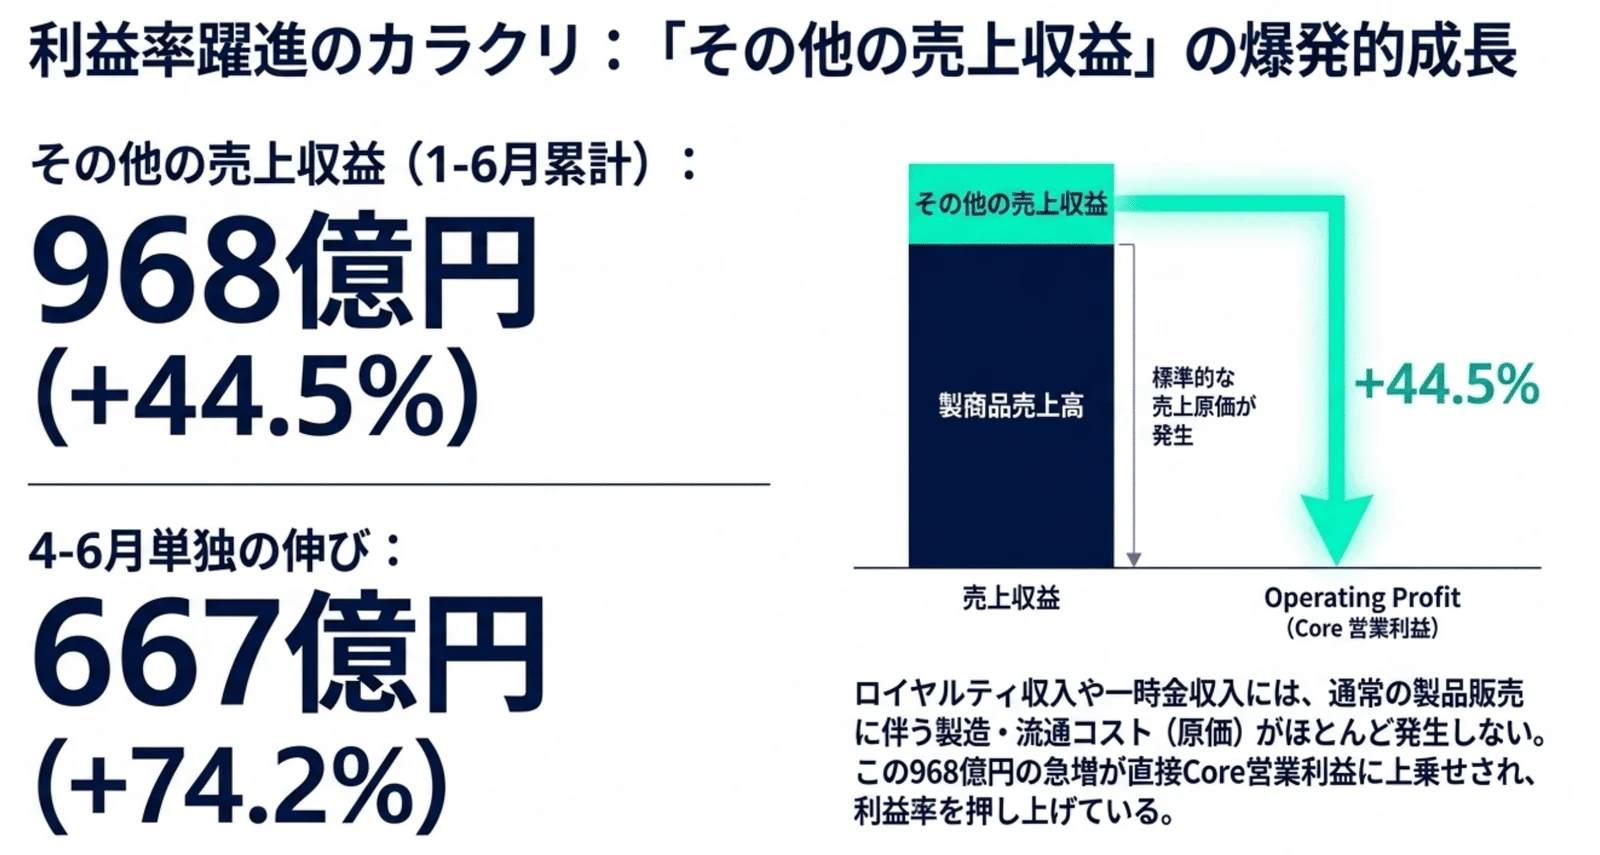
最も際立つのは“その他の売上収益”で、中間期で968億円(+44.5%)となっているが、四半期別明細を見ると4-6月は単独で667億円であり前年同期比で74.2%増加している。中外製薬はこの急増の理由を一時金収入の大幅な増加に加え、主にヘムライブラ、NEMLUVIOに関するロイヤルティ収入の増加として説明している。
Core営業利益率は49.6%であることを前述しているが、これは前年同期の47.0%からさらに伸びている。研究開発費902億円(+4.5%)、販管費490億円(+7.9%)という費用の伸びを、売上の伸びが上回っている。
通常の製品販売は売り上げが伸びる分、原価率が一定であれば原価伸びるのに対して、ロイヤルティ収入や一時金収入には製造・流通コストがほとんど発生しないため利益への寄与は大きい。
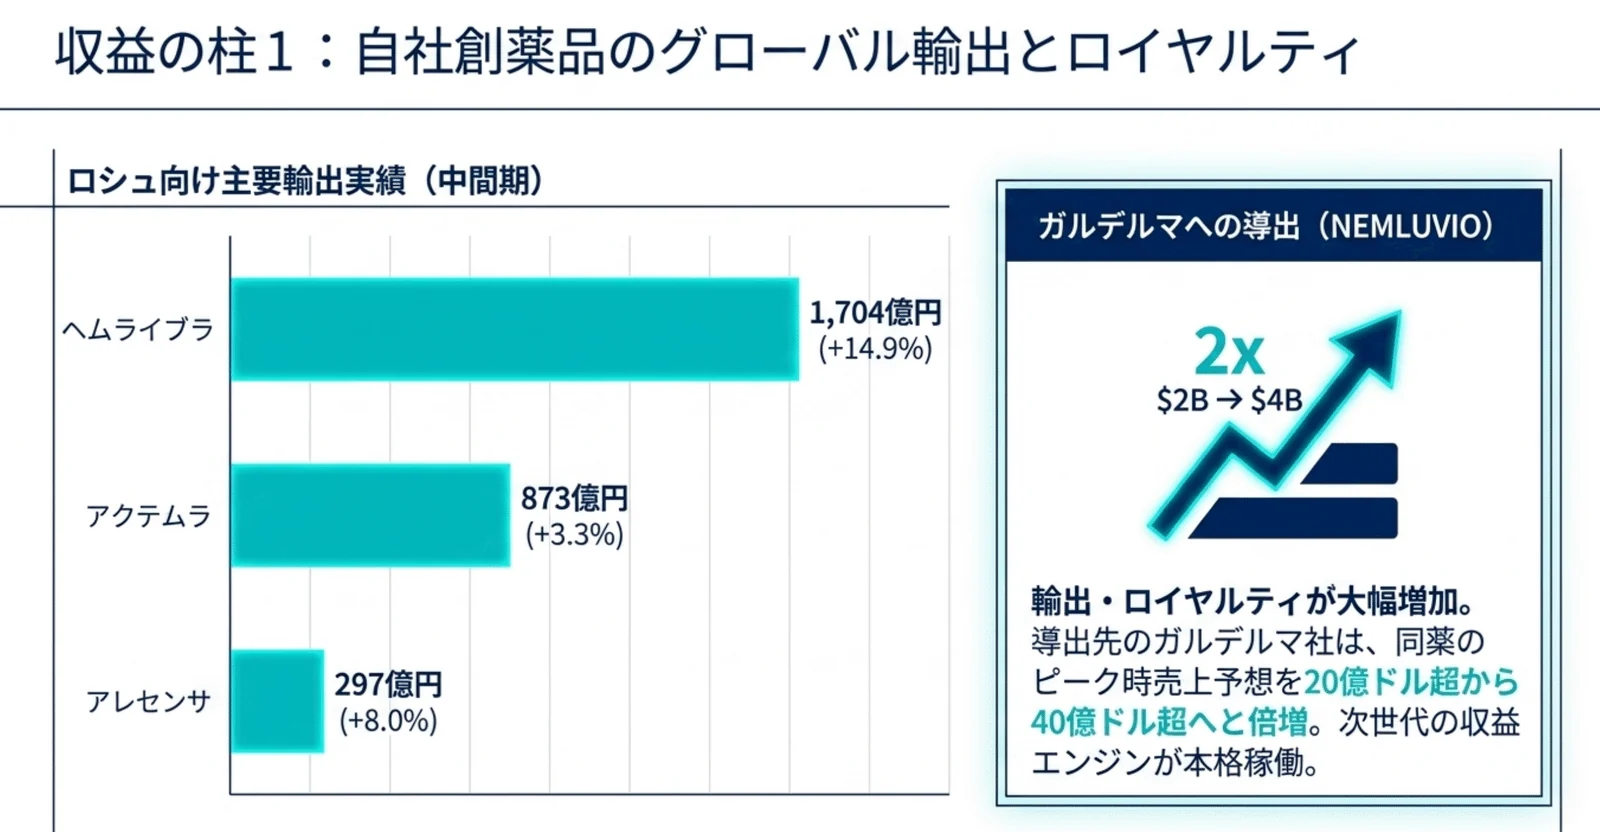
中外製薬は2002年からロシュ・グループの一員であるが、社名・経営陣は独立を維持している。同社の収益構造は2本柱で、独自の抗体技術を軸とした自社創薬品をロシュへ輸出してロイヤルティを得ること、そしてロシュが開発した医薬品の国内独占販売権に基づき、国内で売上を得ることとなっている。
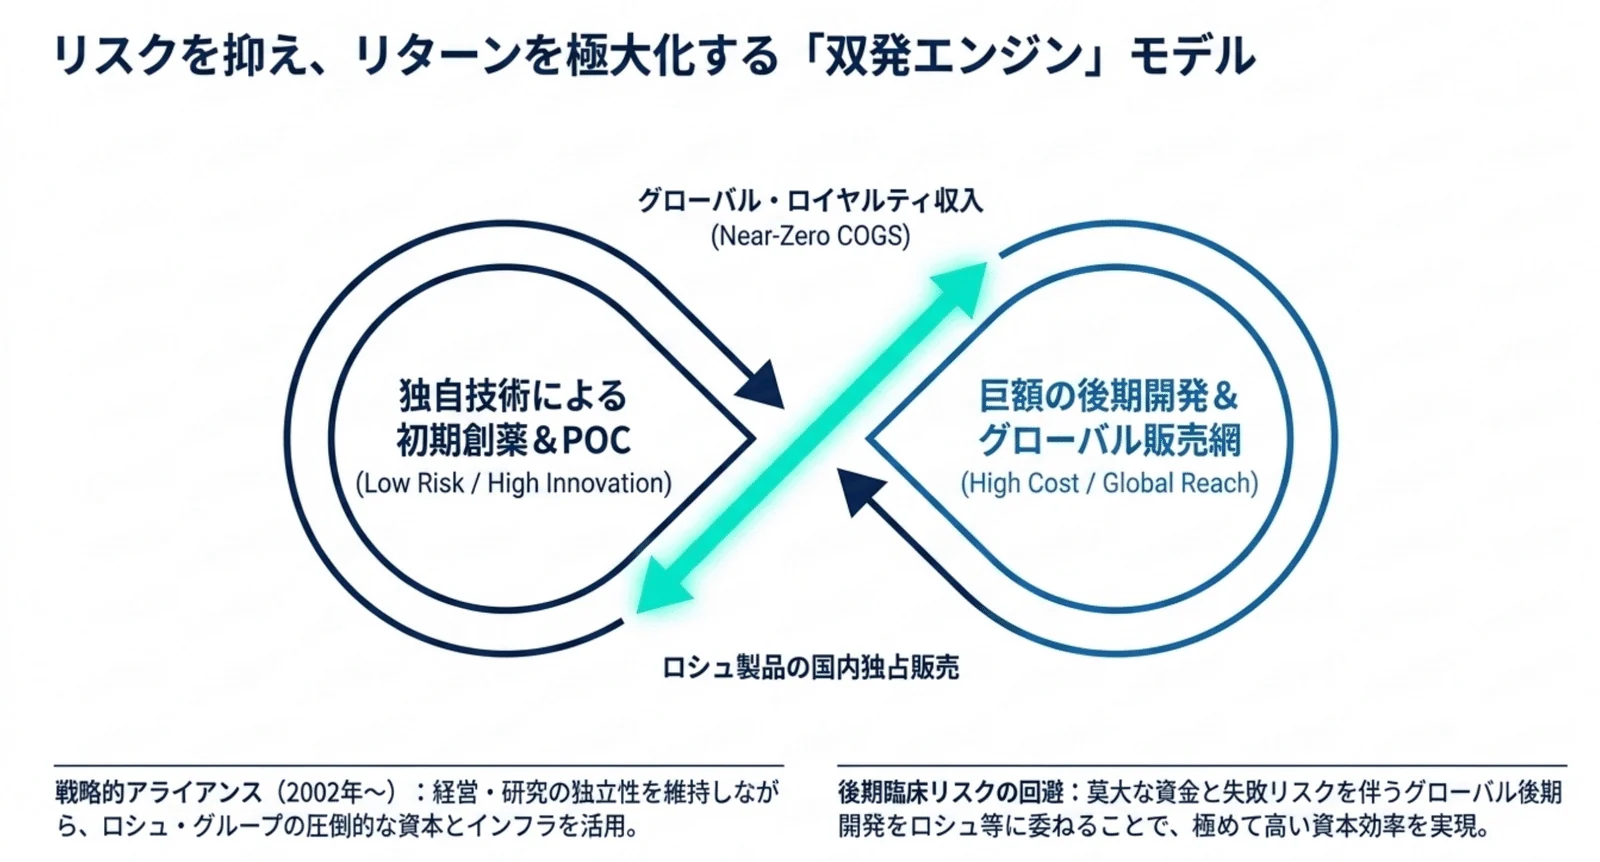
決算補足資料の内訳を見ると、中間期のヘムライブラのロシュ向け輸出は1,704億円(+14.9%)、アクテムラのロシュ向け輸出は873億円(+3.3%)、アレセンサのロシュ向け輸出は297億円(+8.0%)となっている。中外がPoCまでを担い、その後の後期臨床開発とグローバルな販売インフラをロシュが担当することで、開発の後半に必要な資金とリスクを負わずにロイヤルティを得るビジネスモデルとなっている。加えて、スイスのガルデルマ社へ導出したNEMLUVIO(ネモリズマブ)も同様の構図で、2026年第1四半期の決算発表時点で、導出先のガルデルマは同薬のピーク売上予想を20億ドル超から40億ドル超へと倍増させている。
https://jp.investing.com/news/company-news/article-93CH-1504626
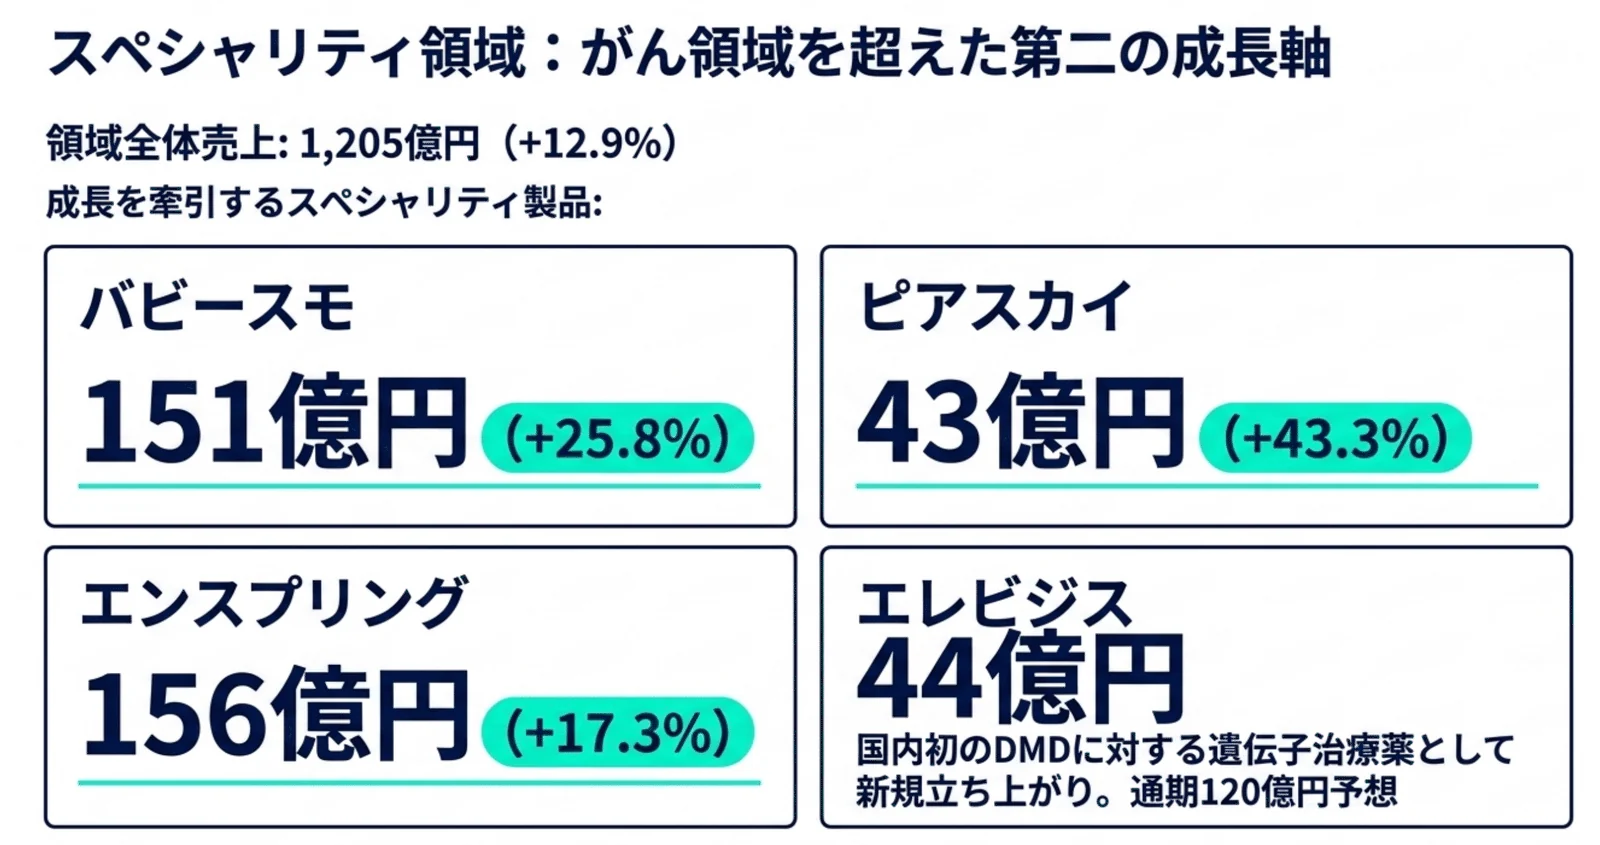
製品別の売上高を見るとエレビジス(デュシェンヌ型筋ジストロフィーに対する国内初の遺伝子治療薬)は、44億円、通期見込み120億円を予想している。それ以外の既存の主力品では、バビースモが151億円で+25.8%、ピアスカイが43億円で+43.3%、エンスプリングが156億円で+17.3%と、スペシャリティ領域全体で+12.9%の伸びを記録している。
中外製薬はがん領域のイメージが強いが、製品別の売上をみると癌以外の製品での伸びが目立つ。
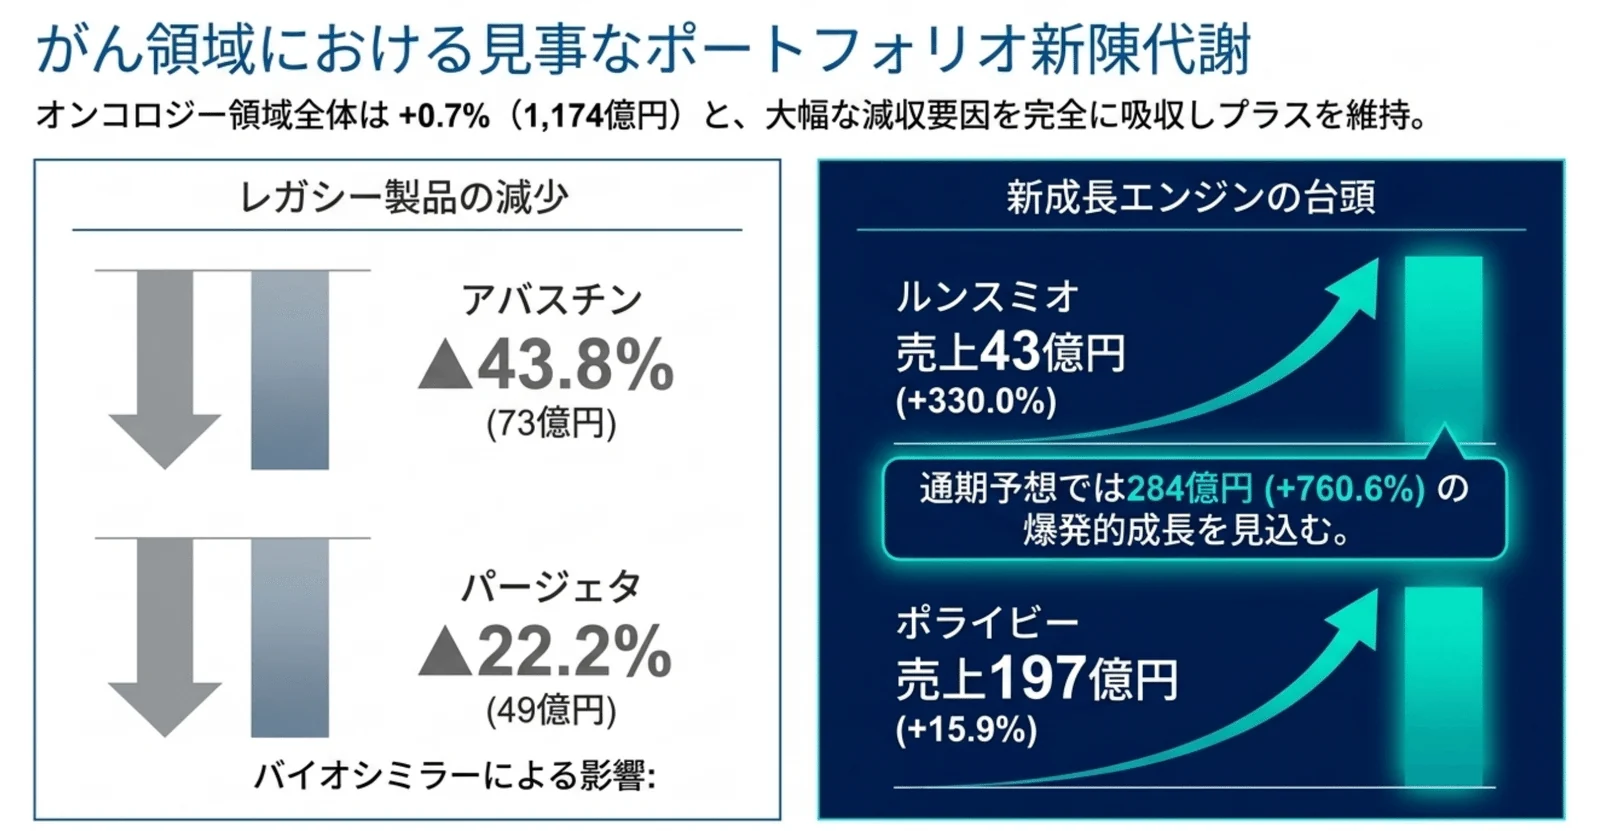
一方で、オンコロジー領域は+0.7%とほぼ横ばいとなる。アバスチンはバイオシミラーの浸透により▲43.8%の大幅減で、パージェタも▲22.2%減少となっている。長期にわたり収益を支えてきた製品群が薬価改定や後発品の影響を受ける一方でそれを新薬で補うことができている。