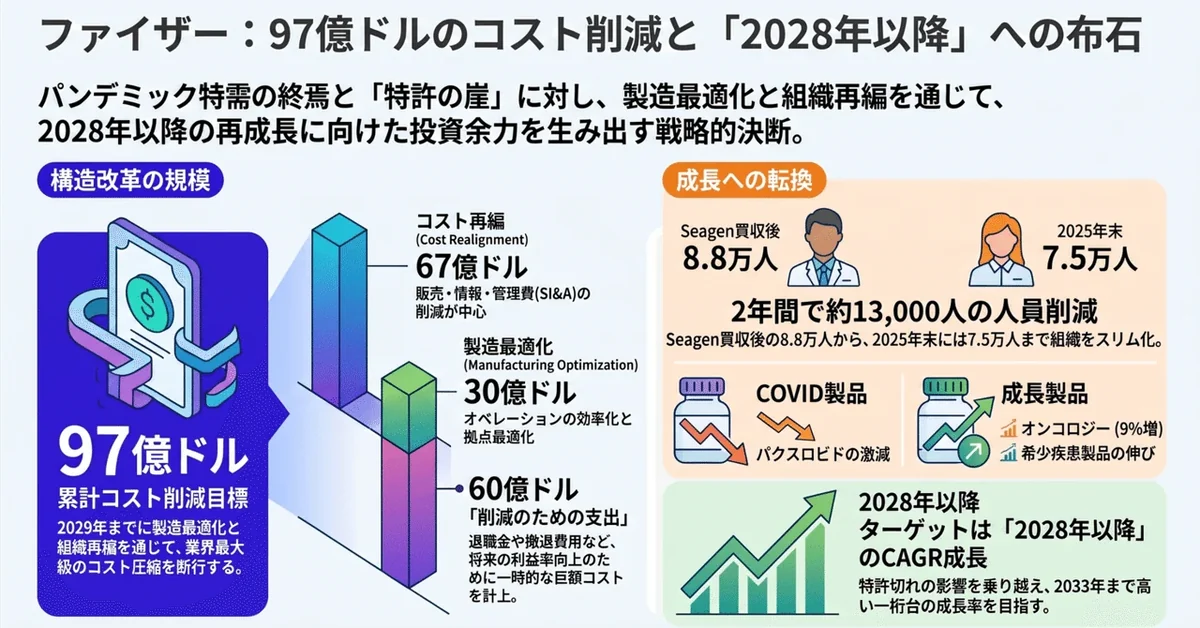
2026年8月4日、ファイザーが第2四半期決算を発表した中で売上高は150億ドルで前年同期比3%増となった一方で、同時に25億ドルの追加コスト削減計画が発表されている。これにより同社のCost saving programの金額は合計97億ドルとなっている。
https://www.fiercepharma.com/pharma/pfizer-unveils-additional-25b-planned-cost-savings-through-2029
https://s206.q4cdn.com/795948973/files/doc_financials/2026/q2/Q2-2026-Earnings-Charts-FINAL.pdf
追加削減の25億ドルの内訳は、Manufacturing Optimization Program (製造オペレーションの最適化プログラム)に15億ドル、既存の Cost Realignment Program(コスト再編プログラム)への上乗せが10億ドル。
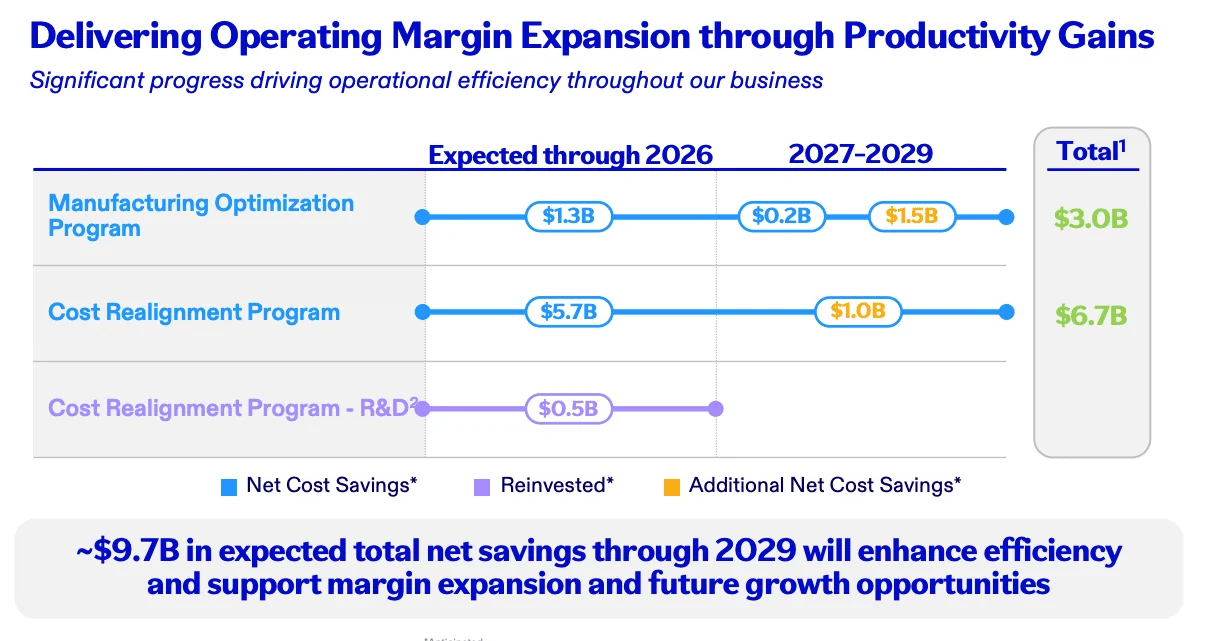
決算資料によれば、Cost Realignment Programは2026年末までに約57億ドルの純削減を達成する見込みで、そこに2027年から2029年にかけて販売・情報・管理費(SI&A)でさらに10億ドルを上積削減して、累計67億ドルの削減目標。一方のManufacturing Optimization Programは2027年末までに約15億ドルの削減を達成する予定となっており、今回の追加15億ドルと合わせて、2029年までに合計30億ドルの削減予定。
この削減を実行するための費用としてファイザーは60億ドルの特別損失を計上する見込みとなっている。
この再編は、2023年に始まった一連の組織改革の延長線上にあるとされる。同年にファイザーはSeagenを430億ドルで買収しており、従業員数は年末時点で8万8,000人になっている。そこから2025年末には7万5,000人となっており、2年間で約1万3,000人従業員数が減少している。業界全体でも主要製薬企業が2025年に2万2,000人超の人員を削減しており、各社が特許切れに備えて人員を絞り込んでいる。
https://www.fiercepharma.com/pharma/large-pharma-companies-reduced-headcount-over-22000-2025-300b-patent-cliff-looms
Q2の決算数字に関しては売上高150億ドル(前年同期比3%増)で市場予想を上回ったが、前年のQ2にCOVID製品コミナティ・パクスロビドの契約上の取り決めによる10%の売上急増があったため、その反動としてアナリストは前年同期比の減収を予想していた。
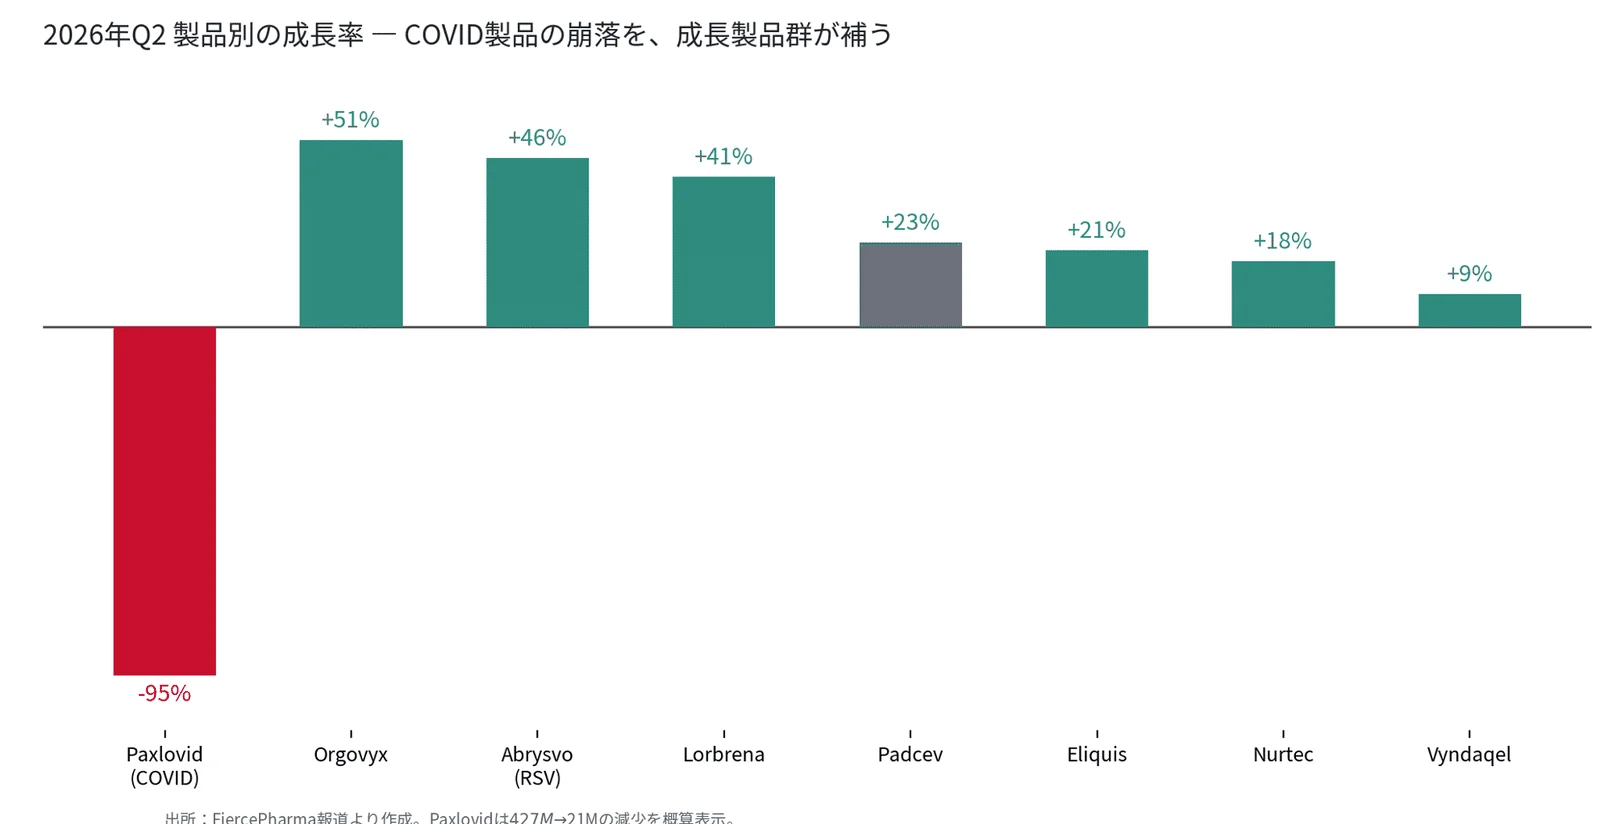
実際、COVID製品のパクスロビドの売上は前年同期の4億2,700万ドルから2,100万ドルへと崩落している。それを補うための成長製品群が伸びており、血液凝固阻害薬エリキュースが21%増、片頭痛治療薬ナーテックが18%増となる。がん領域ではオルゴビクスが51%増、ロルブレナが41%増、パドセブが23%増となっており、オンコロジーポートフォリオ全体で9%を記録している。RSVワクチンのアブリスボも46%増となっている。
同社の2026年のStrategic Priorityは4つとなっている。
1. 主要な取引(Seagen、Metsera、Biohaven)の価値最大化
2. 重要なR&Dマイルストーンの達成
3. 2028年以降の成長を最大化するための投資
4. AIの全社的な展開
特に3つ目の2028年以降の成長では2028年末から2033年末までの5年間で、一桁台後半での売上年平均成長率(CAGR)を目指すとしている。裏を返せば、2028年までは特許切れの影響を受ける期間であり、その谷を越えるために今回の削減が計画されている。