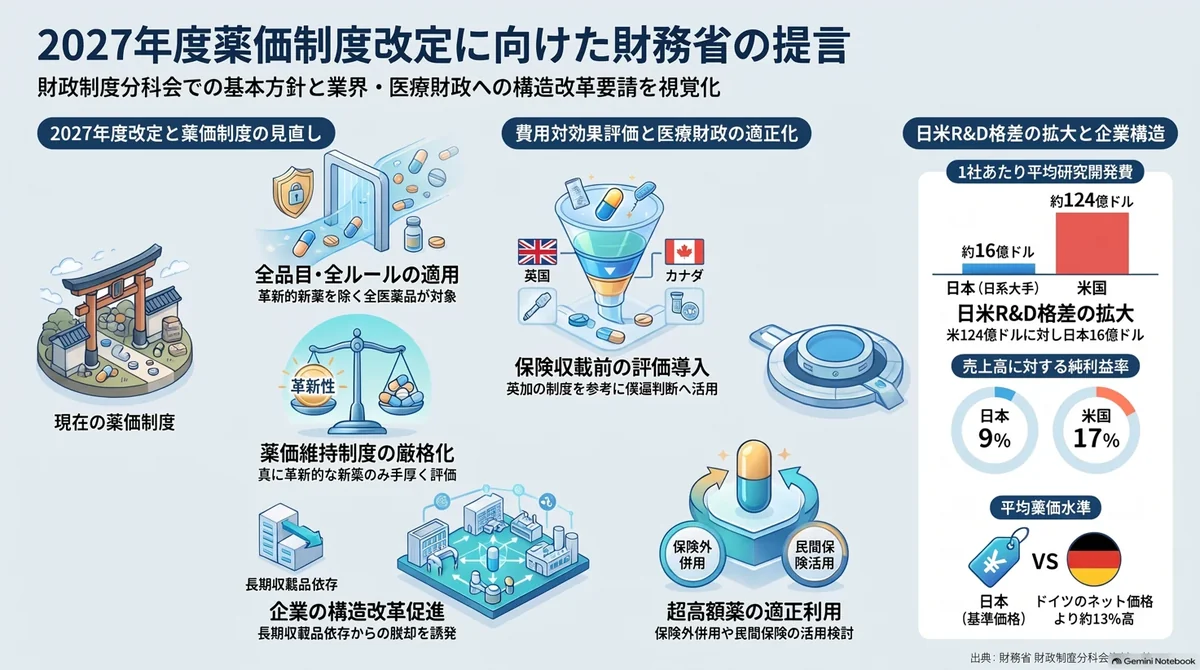
財務省は2026年11月4日、財政制度等審議会の財政制度分科会に、社会保障についての資料を提出した。全131ページのうち医薬品に関わる部分では、2027年度の薬価改定について革新的新薬を除く全ての医薬品を対象に、全ての算定ルールを適用するよう求めている。あわせて、特許期間中の新薬の薬価を維持する革新的新薬薬価維持制度の対象の見直し、費用対効果評価の拡大、長期収載品に依存する企業の再編を促す必要性などに触れている。
当該資料は、70歳以上の医療費の窓口負担を原則3割にする提言など薬価以外に関わる部分も多いが、この記事では医薬品に関わる部分のみ扱う。また、製薬業界に属する方にとっては反論すべき内容も多いが、ここでは一旦財務省の主張のみを読み解く。
1 資料の位置づけ
財政制度等審議会は、毎年秋に翌年度の予算編成に向けた意見書(秋の建議)をまとめており、今回の資料はその審議のために財務省が提出したもので審議会としての結論ではない。
資料は総論で、2027年度の社会保障負担率を2025年度より上げないことを目標に掲げ、そのうえで2027年度に想定される社会保障改革として、薬価改定、介護報酬改定での適正化、OTC類似薬を含む薬剤の自己負担の見直しの施行、高齢者の窓口負担の検討を挙げている。
2 薬剤費の伸び
薬価改定の改定率は毎回マイナスになっているが、新薬の保険収載や使用量の増加により、薬剤費の総額は増え続けている。薬剤費は2010年度の7.9兆円から2025年度には11.1兆円になり、2010〜2023年度の平均の伸び率は2.2%で、名目GDPの1.5%を上回っている。経済協力開発機構(OECD)の統計で2023年の1人あたり医薬品費を比べたグラフでは、日本は米国、ドイツ、スイス、カナダに次いで5番目に高い。
3 2027年度改定は「全品目・全ルール」
2027年度は診療報酬の改定がない年(中間年)で、2021年度と2023年度は平均乖離率の0.625倍を超える品目が対象、2025年度は平均乖離率5.2%を基準に、品目のタイプごとに異なる倍率 (長期収載品は乖離率2.6%超、新薬創出等加算の対象外の新薬は3.9%超、それ以外は5.2%超)を基準として対象としてきた(図1)。
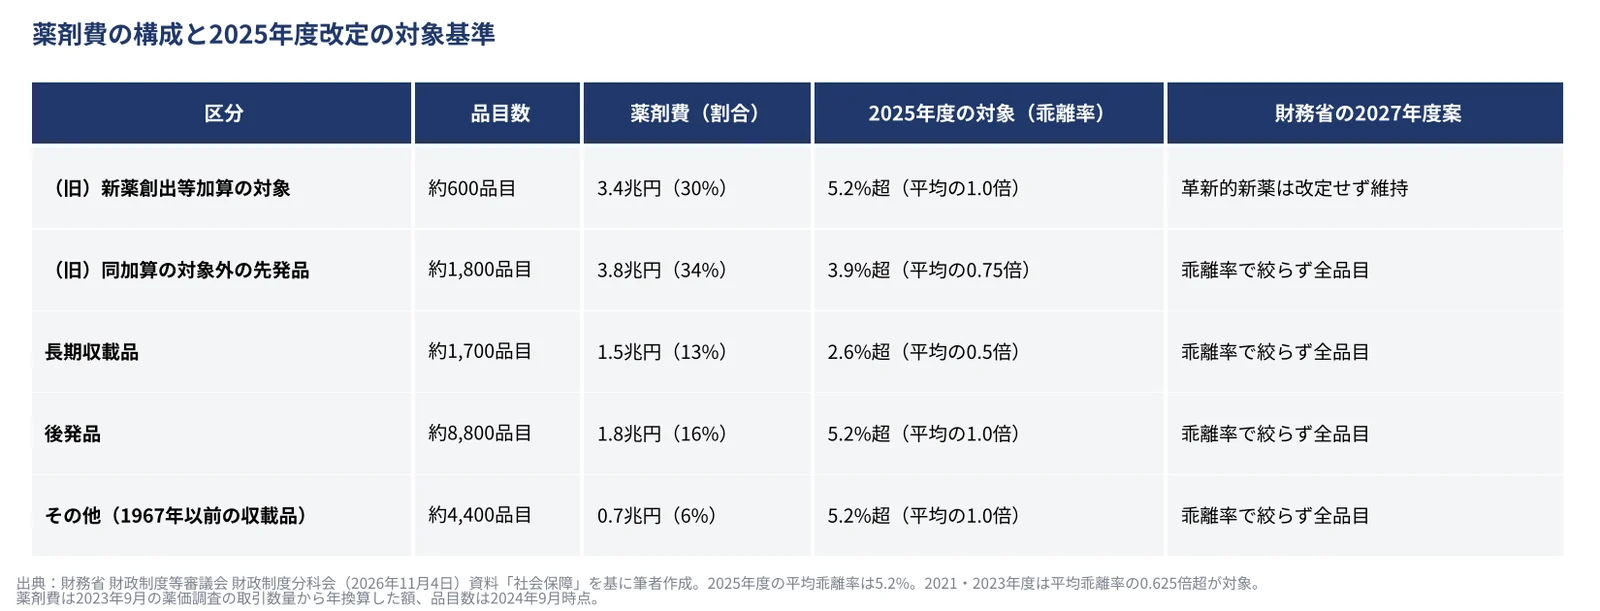
財務省の資料では、革新的新薬薬価維持制度がある中で乖離率によって対象を限定することは国民負担軽減等の観点からも、長期収載品依存からの脱却等の観点からも政策的合理性が乏しいと指摘しており、革新的新薬を除く全ての医薬品を対象に実勢価格に合わせた改定を完全に実施すべきだとしている。
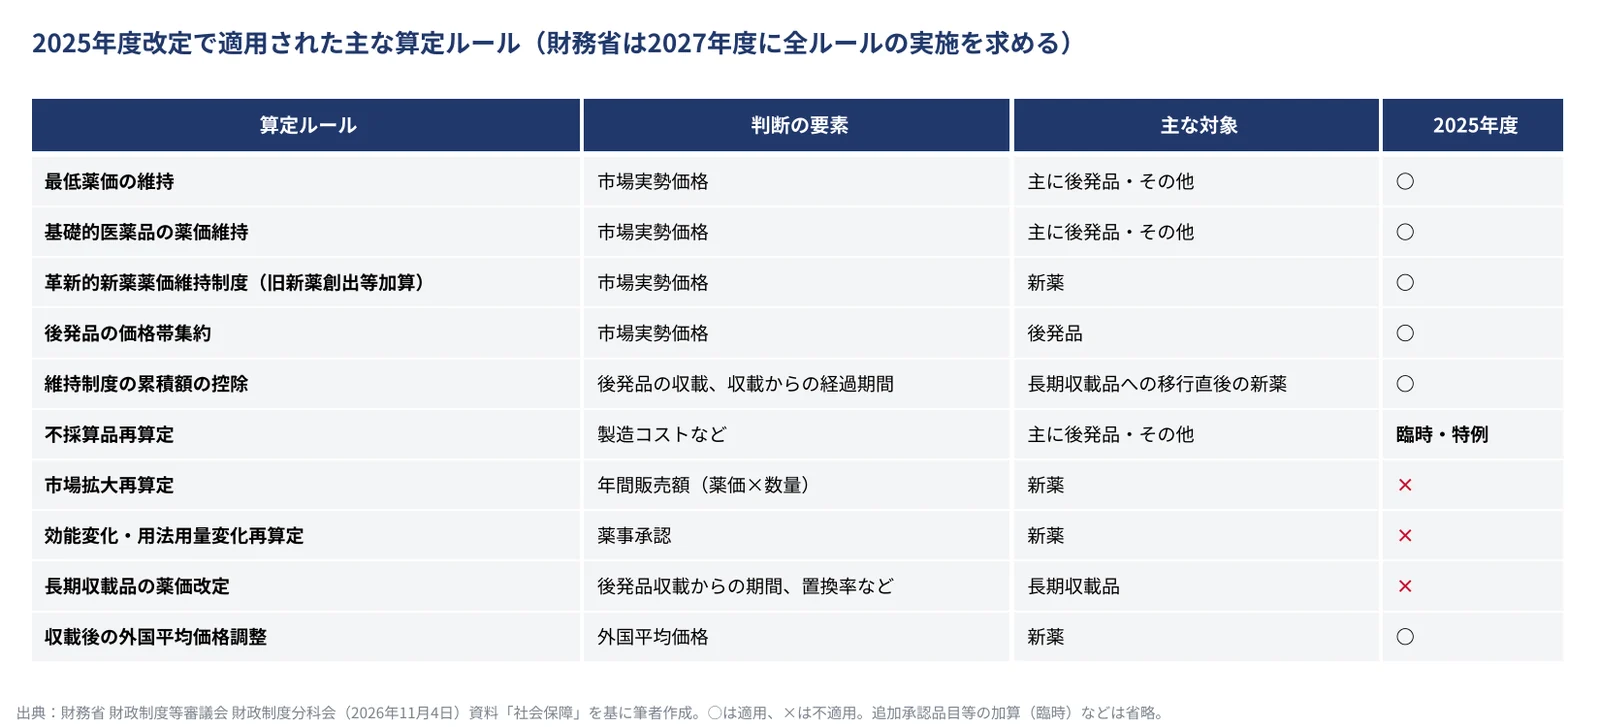
適用するルールについても、奇数年度であるからといって適用ルールを限定する合理的理由はないとして、偶数年度と同じく全てのルールを実施するよう求めている。
4 革新的新薬薬価維持制度の見直し
革新的新薬薬価維持制度は新薬創出加算を改めた制度で、対象品目は後発品が出るか収載から15年がたつまでは実勢価格に合わせた引き下げを受けない。資料によると、2026年度の対象は653品目で、新薬全体1,348品目の48.4%を占めている。要件を満たしながら乖離率などの理由で対象から外れた75品目を合わせると728品目(54.0%)になる(図3)。
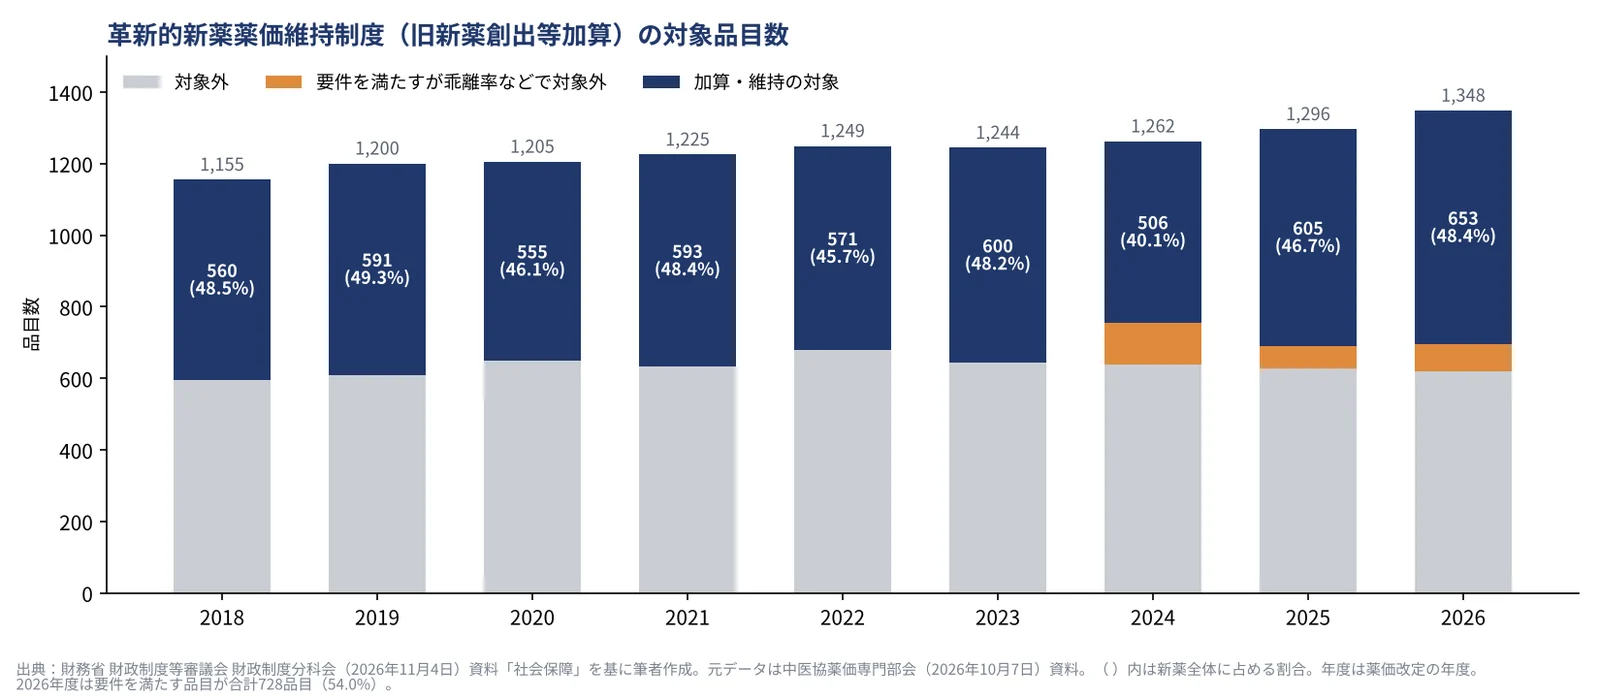
財務省は青天井に加算等を行うことは出来ないとしたうえで、制度の要件が真に革新的な新薬の創出を促すものになっているかを検証すべきだとしている。具体的には、新規収載品の約4割に付いている有用性加算(Ⅱ)の対象品を革新的と位置づけて手厚く評価することが妥当か、新規作用機序医薬品の収載から3年以内で3番手以内の品目まで手厚く評価することが妥当か、などの論点を示している。また、類似薬がすでにあり、革新性や追加的な有用性に乏しい新薬をどのように保険収載し、薬価を算定すべきかも検討すべきだとしている。
そのうえで、評価のメリハリをさらに進めることで製薬企業が長期収載品への依存から脱却して革新的新薬を生み出す動機を強め、「革新性の低い新薬や長期収載品に依存する企業の再編を促していくべき」と書いている。
5 費用対効果評価の拡大
日本の費用対効果評価は2019年4月に始まっており、2026年10月までに評価が行われた医薬品は累計82品目で、同じ期間に新たに承認された医薬品は419品目であるため単純計算では対象は全体の2割弱にとどまるとしている。
資料は、日本の制度の活用が極めて限定的だと指摘しており、対象が市場規模の大きい品目や単価の著しく高い品目に限られること、価格の調整が有用性系の加算部分に限られること、保険で償還するかどうかの判断に使われないことを理由に挙げている。英国やカナダは保険収載の前に費用対効果を分析し、償還の可否と価格の決定に使っており、フランスやドイツは、追加的な有用性の評価を価格の決定に使っている(図4)。
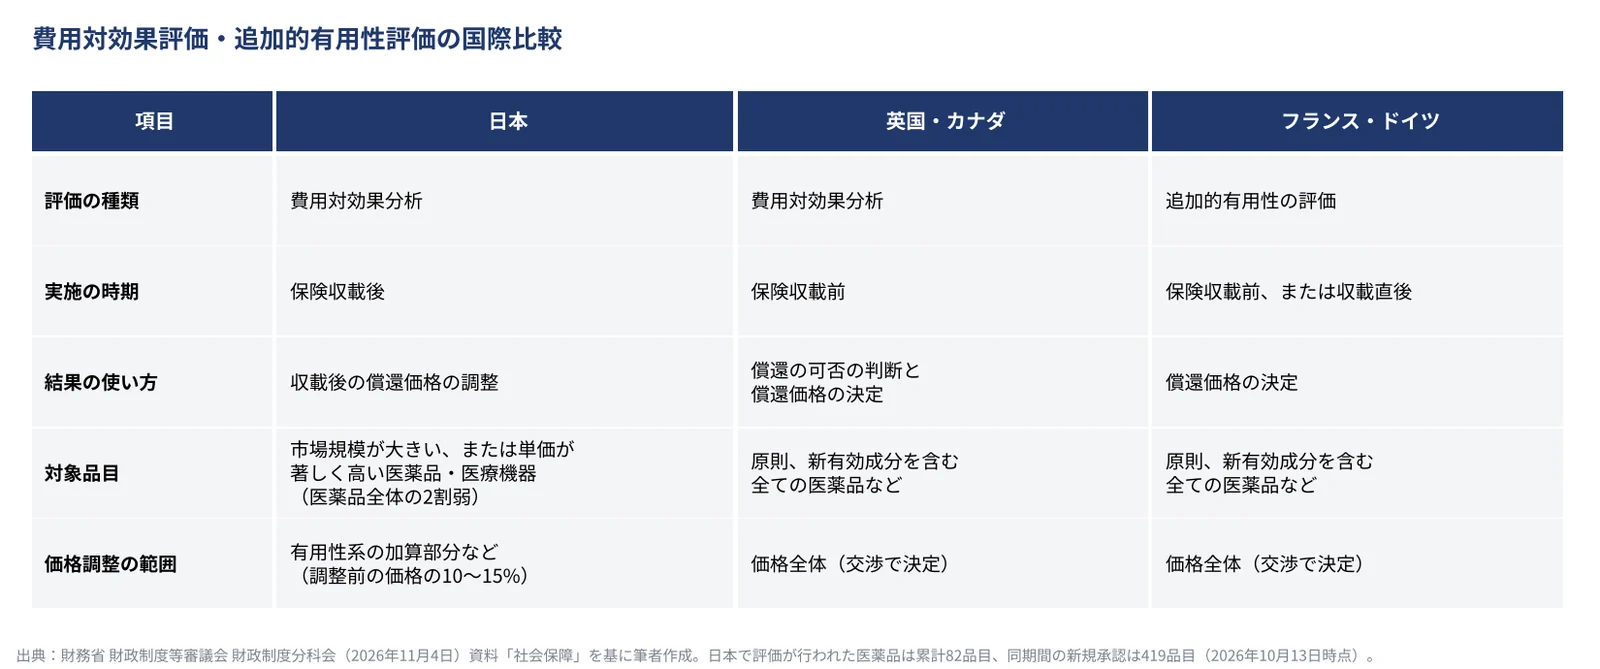
財務省は評価を行う薬剤の範囲と価格調整の範囲を広げ、保険収載の前に評価を行って、その結果を保険償還の可否の判断に使うことも検討すべきだとしている。
6 日本の薬価の水準と業界の姿
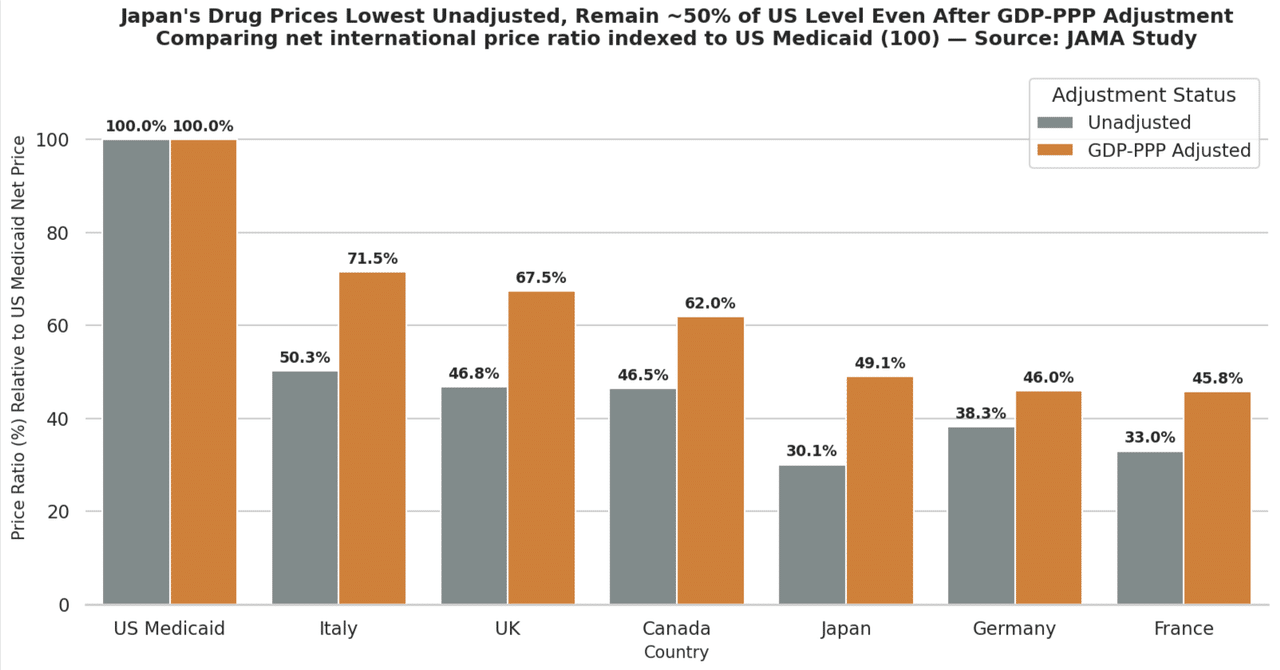
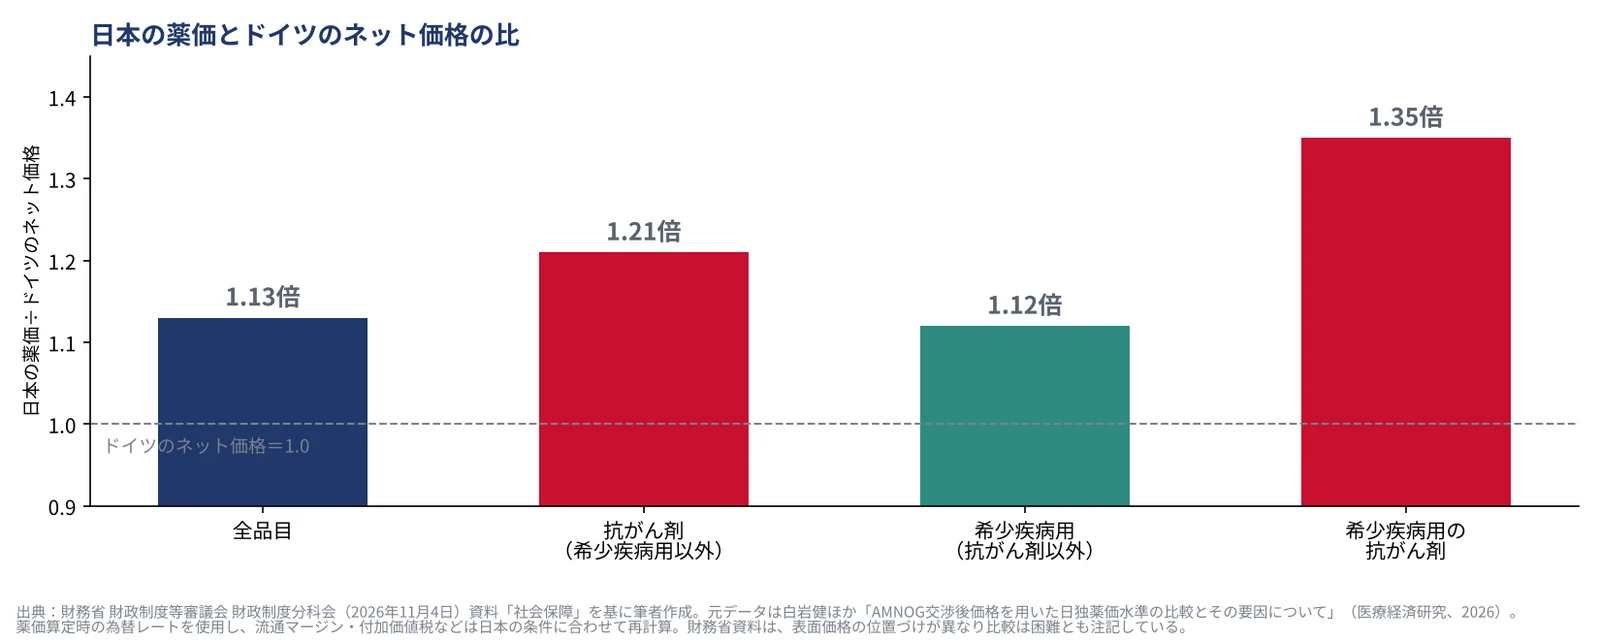
欧米では非公表の値引きやリベートがあり、公表価格がネット価格より高いケースがあると指摘している。そのうえで、日本の薬価とドイツのネット価格を比べた研究を引き、日本の薬価はドイツより平均13%高いとしている。引用された研究では抗がん剤では1.21倍、希少疾病用の抗がん剤では1.35倍 (ただし資料の図中には、表面価格の位置づけが異なるため比較は困難との注記もある。)
新薬の承認数については、2015〜2024年の累計で日本が1,248品目、米国が1,175品目、欧州が1,403品目、このうち新有効成分(NME)は日本が425品目、米国が464品目、欧州が401品目で、日本は欧米と遜色ない水準だと主張している。
製薬業界の財務水準を見ると、日米の大手7〜10社は売上に対する研究開発費の比率は日系企業が19%、米国が20%でほぼ同じだが、純利益率は日系企業が9%、米国が17%で、研究開発費以外の経費の比率は日本が72%、米国が62%と高いとしている。1社あたりの研究開発費は、かつては日米で同じ水準だったが、足元では米国の124億ドル(約1兆9,720億円)に対し日本は16億ドル(約2,540億円)で、約8倍の差がある。業界の賃金も全国平均と比べて高い水準だとして、上場する医薬品企業の平均年収986万円を示している(賃金構造基本統計調査による全産業平均は546万円)。
7 ドラッグ・ロスと高額薬
ドラッグ・ロスについては厚生労働省の調査結果を引いており、2016〜2020年に欧米で承認された新有効成分のうち、ドラッグ・ロスとされたのは86品目で、そのうち「開発の必要性が特に高い」とされたのは14品目、さらに「医療上の必要性が高い」とされたのは11品目となっている。86品目の56%はベンチャー発の医薬品。
資料は、他の先進国でも自国で発売されていない新薬は一定数あるとして、「世界中のあらゆる新薬の悉皆的な上市を志向するのは現実的ではない」とした。ベンチャー発の医薬品については、薬価上の対応よりも、まず日本で発売しない理由を確かめ、日本の薬事制度への理解を広げることが有効ではないかとしている。
高額な医薬品については、2026年2月に収載されたデュシェンヌ型筋ジストロフィーの遺伝子治療薬エレビジス(約3億497万円)や、同年5月に2歳以上の脊髄性筋萎縮症で収載されたゾルゲンスマ髄注(約1億6,708万円)を例に挙げた。資料は、まず費用対効果評価の活用など薬価制度で最大限の対応を行いつつ、費用対効果が優れないものは、保険収載の可否とあわせて、保険診療と保険外の診療を組み合わせる保険外併用療養費制度の柔軟な活用・拡大や、民間保険の活用を具体的に検討すべきだとしている。