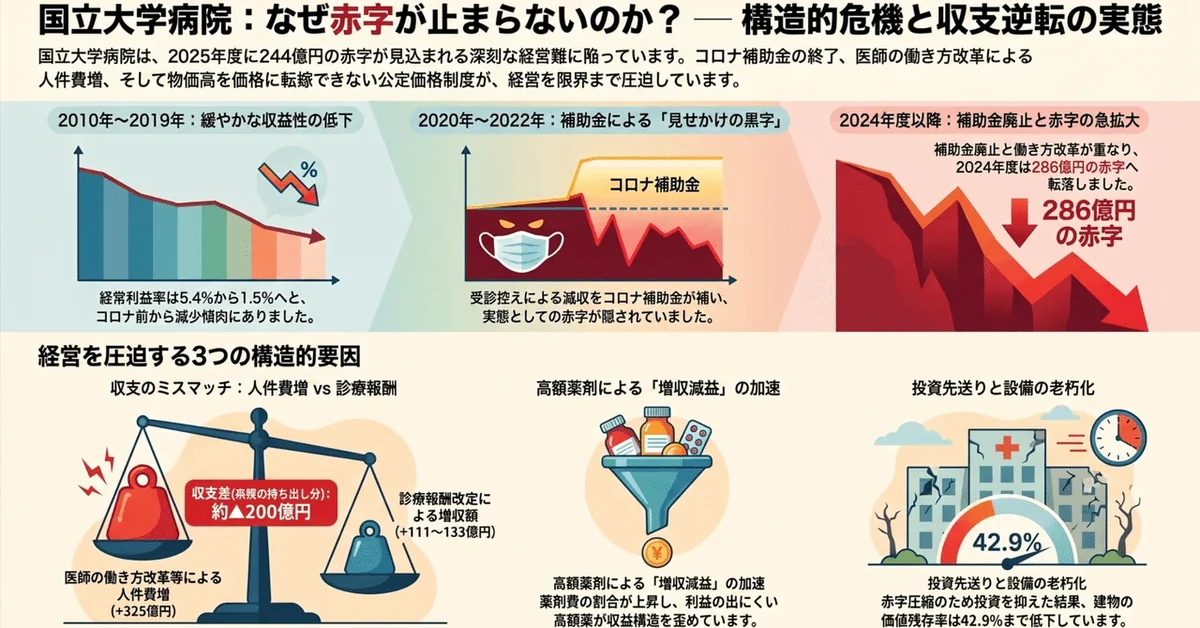
2026年7月の国立大学病院長会議において、全国の国立大学病院44病院の2025年度決算が244億円の赤字と報じられた。
そもそも今回の国立大学病院44病院の経常利益率は、2010年度(H22)の5.4%から2019年度(R1)の1.5%まで、緩やかに減少傾向にあった。
https://nuh-forum.umin.jp/report/kaigi/pdf/240726.pdf
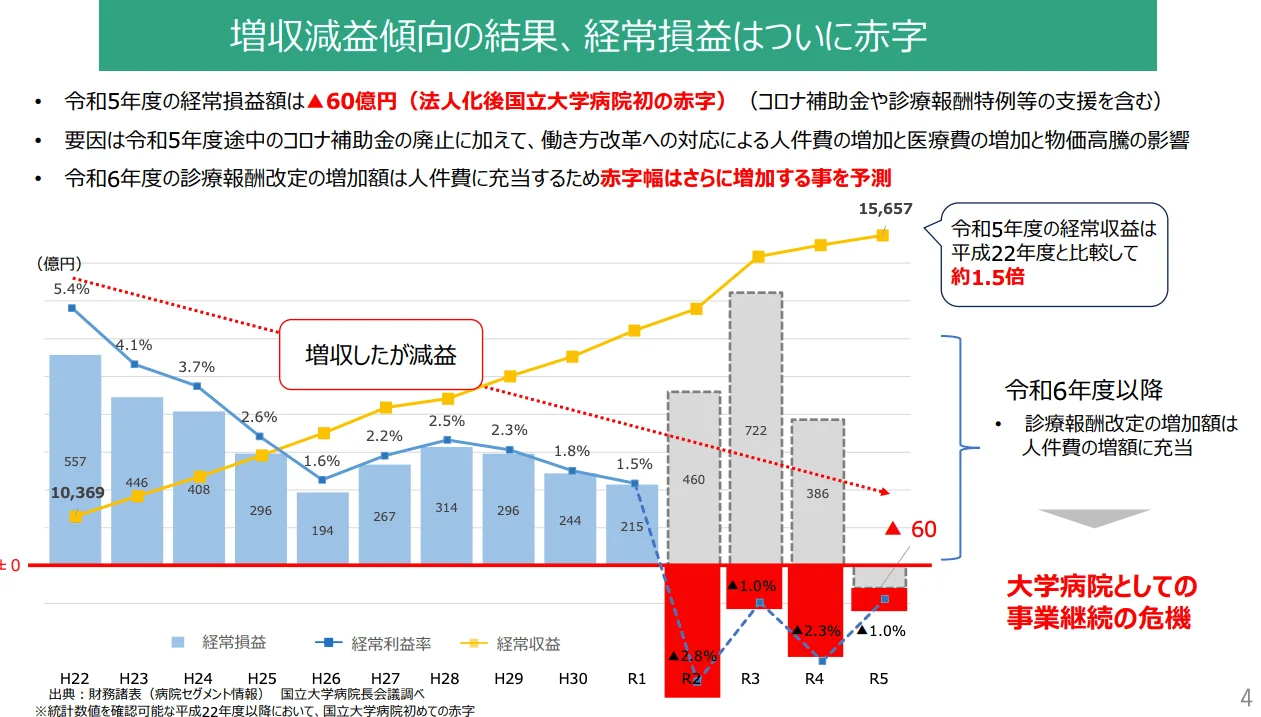
転機となったのは2020年度(R2)であり、コロナ禍の影響を大きく受けることとなる。大学病院の外来初診患者数は対前年で約16%減り、入院も減少、予定手術は先送りなどされることで売上高に影響した。そこに感染対策コストが乗ることで、補助金を除くと大幅な赤字に転落していた。それを空床確保料などのコロナ補助金が埋め、報告上は460億円(R2)・722億円(R3)の経常黒字となっていた。
https://nuh-forum.umin.jp/report/kaigi/pdf/240726.pdf
補助金が2023年度途中に廃止されると、物価高も重なり法人化後初の▲60億円の赤字となっている。
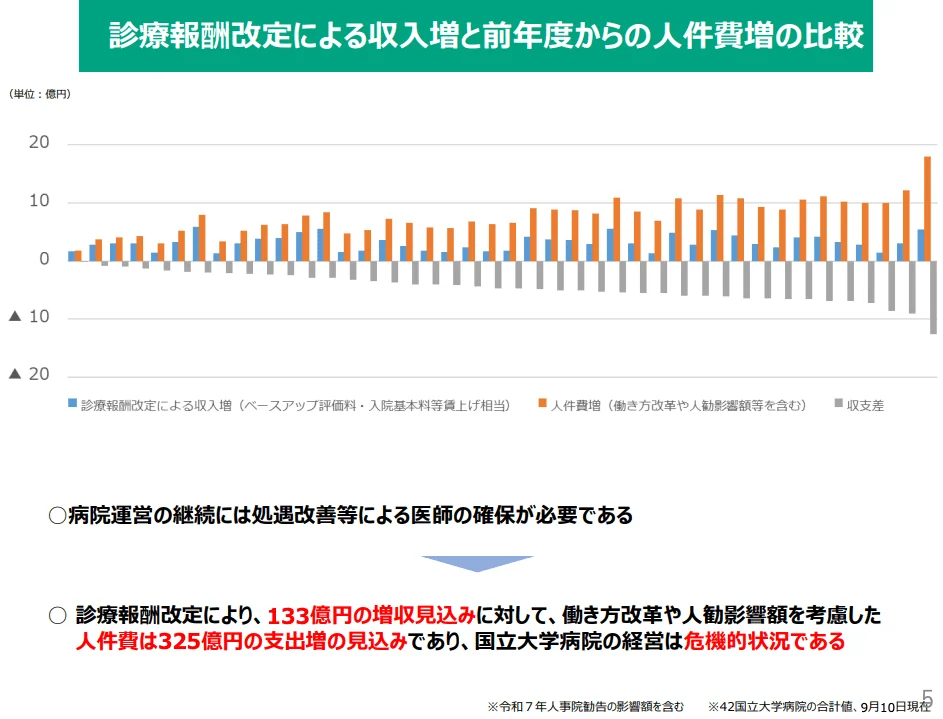
続く2024年度(R6)は赤字が▲286億円へと拡大しており、その大きな要因は医師の働き方改革(2024年4月開始)による人件費増加(+325億円)となっている。
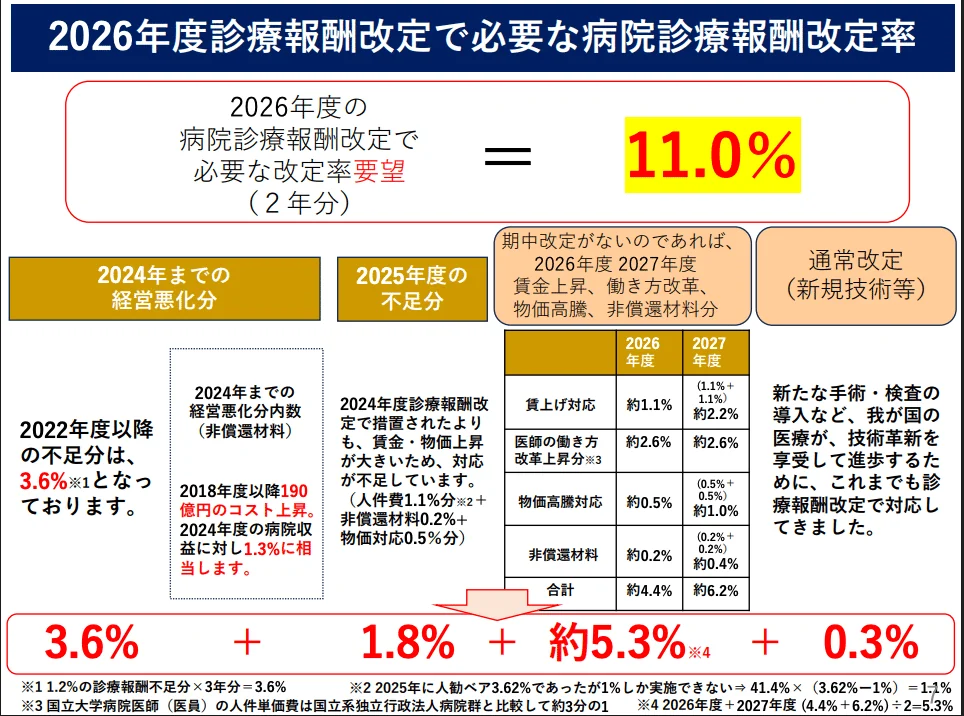
2025年度10月の国立大学病院長会議発表資料では人件費は+325億円増える一方で、診療報酬改定による増収は+111〜133億円にとどまるとされる。つまり、差額のおよそ200億円が病院の持ち出しになる。大学病院の医師の人件単価はもともと安い水準に依存する中でこの影響は大きくなっている。実際、2025年の人事院勧告のベア3.62%に対しても、財源不足で1%しか実施できていない。
2026年度の 病院診療報酬改定で 必要な改定率要望は11.0%としており、+0.49%となった現状とは大きくかけ離れている。
https://nuh-forum.umin.jp/report/kaigi/pdf/251003.pdf
光熱水費、業務委託費、保守費も物価高で増えるが、診療報酬は国が決める公定価格であり、コストが上がっても民間企業のように値上げで転嫁できない。結果として収益は増えているのに費用がそれ以上に増える構造となっている。
一方で、高額薬による影響も指摘されている。病院収益に占める医療費(医薬品費+診療材料費)の割合は、2012年度の36.5%から2023年度には44.6%へと8.1ポイント上昇した。使用金額が最も大きいのはオプジーボとキイトルーダで、両薬あわせて401億円となる。3,000万円級のCAR-T(キムリア・イエスカルタ)は98億円に達し、使用医療機関が限定される影響もありキムリアは全国売上125億円の49.6%を国立大学病院が使っているとされる。
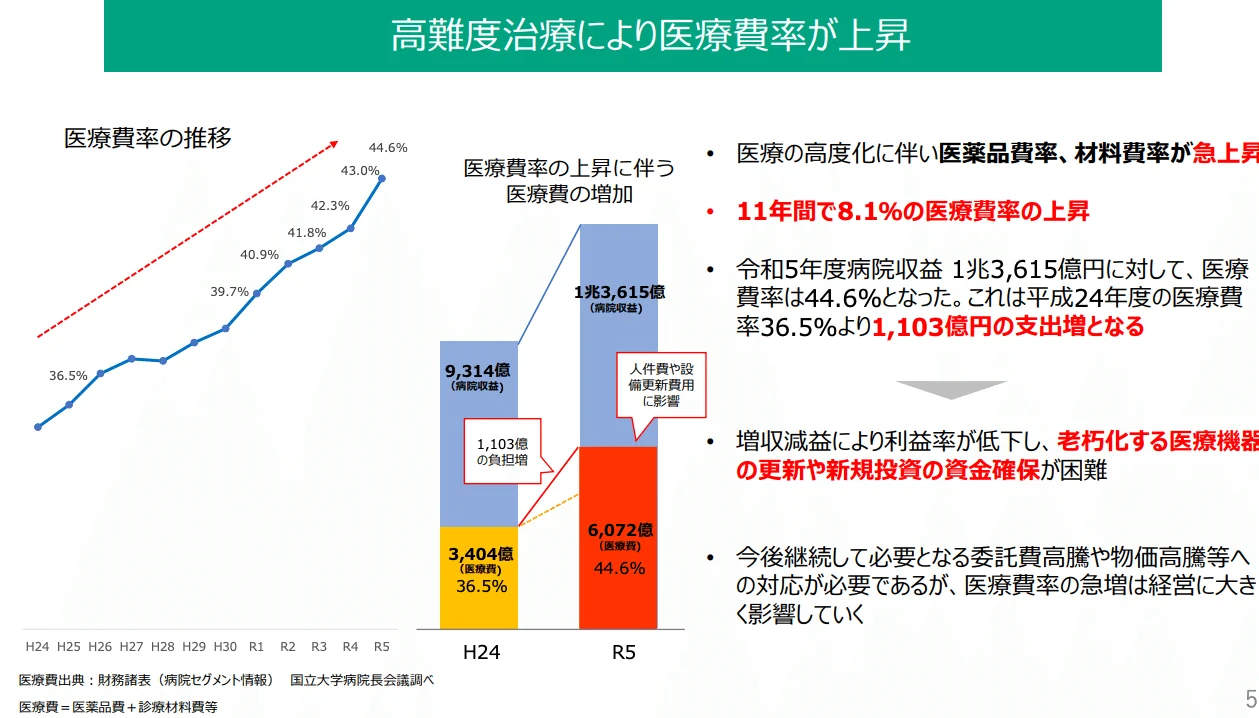
これらの薬剤は差益がほぼ生まれい環境の中で、赤字を大きく増やすわけではないが増収減益につながる要因の1つとなっている。差益が少ないだけでなく、仕入で払った消費税を転嫁できない損税、償還価格が購入価格を下回る逆ザヤなどがマイナス要因となっている。
https://www.mext.go.jp/content/20230824_mxt_igaku-000030000_06.pdf
まとめると、売上が公定価格であり診療報酬は2年に一度の改定、しかも抑制基調であるため、コスト上昇に自動追随しない。一方で数量となる患者数もコロナ前の水準には戻っていない。
一方で働き方改革は恒久制度になると思われ、物価上昇も含めてコストは上がり続けることとなり、より利幅を圧迫していくこととなる。
ここ数年はそのギャップを補助金で埋めている。2025年度の赤字が当初見込みの400億円超から244億円に圧縮されたのも補正予算の効果となっている。
さらには老朽化が累積しており、赤字圧縮のため投資を先送りした結果、建物の価値残存率は66.5%(2012年度)から42.9%へ、医療機器は35.2%から22.1%へ低下しており、2012年度水準の維持には計4,505億円が不足しているとされる。
大学病院が生み出す価値は診療だけではなく研究や教育も含まれるため、いかに(社会保障とともに)持続可能な経営システムを作れるかが求められている。