2026年9月21日、ノボ ノルディスクは投資家向けの資本市場説明会(Capital Markets Day)を開き、2030年までの戦略を示した。
資料では、ノボを取り巻く環境の変化として、患者が消費者として行動するようになったこと(Patients increasingly act as consumers)、競争環境が急速に変わっていること、主力成分セマグルチドの特許切れが迫っていること、新たな価格と保険償還の動きが市場構造を変えつつあることを挙げている。
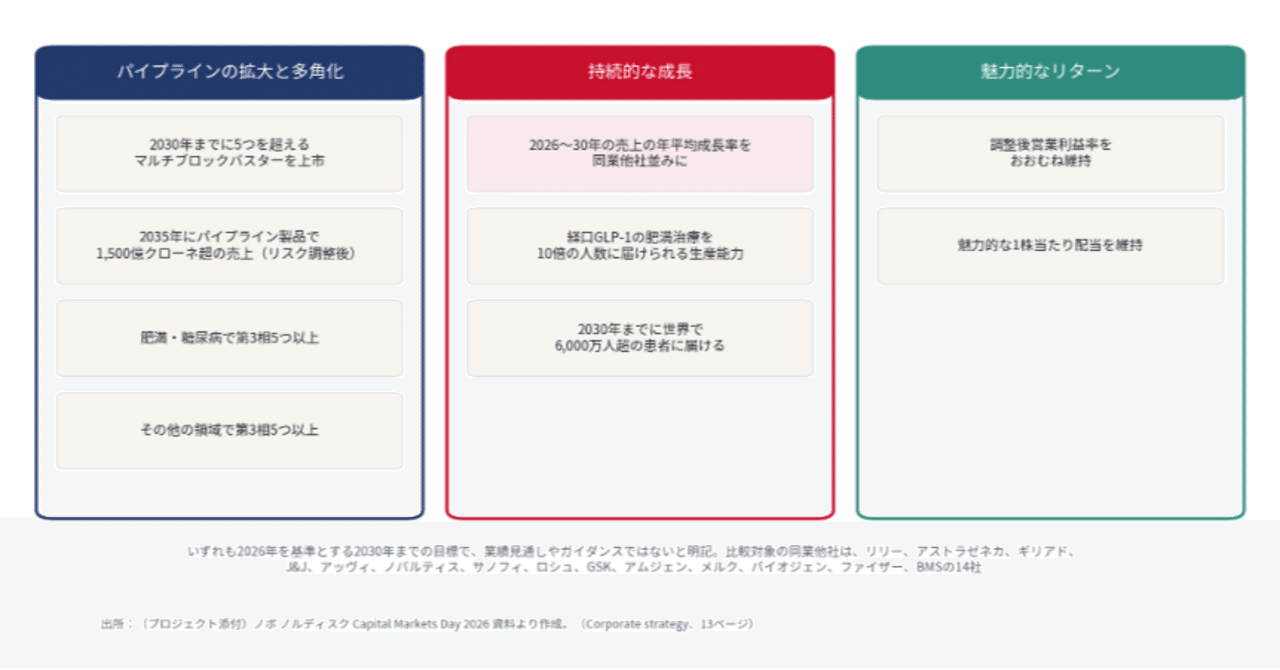
その上で、目標を3つの柱に分けて示している。
第一は、パイプラインの拡大と多角化。2030年までに5つを超えるブロックバスターを上市し、2035年に現在パイプラインにある製品で1,500億デンマーククローネ(約230億ドル)を超える売上をあげること。
第二は、持続的な成長。2026〜30年の売上の年平均成長率を同業他社並みにする。経口GLP-1による肥満治療を今の10倍の人数に届けられる生産能力を整え、2030年までに世界で6,000万人を超える患者に届けるとしている。
第三は、魅力的な株主へのリターン。調整後の営業利益率をおおむね維持し、魅力的な1株当たり配当を続けることを掲げている。
売上成長率の比較対象となる同業他社は、イーライリリー、アストラゼネカ、ギリアド、J&J、アッヴィ、ノバルティス、サノフィ、ロシュ、GSK、アムジェン、メルク、バイオジェン、ファイザー、ブリストル マイヤーズ スクイブの14社と明記されている。
ノボの調整後売上高は2021年の1,410億クローネから2025年には3,060億クローネへと2倍以上になり、研究開発費は180億クローネから520億クローネへほぼ3倍という急成長になっている。一方で、BioPharma Diveによれば、肥満領域の首位をリリーに奪われ、この2年ほどで企業価値の3分の2以上を失ってもいる。
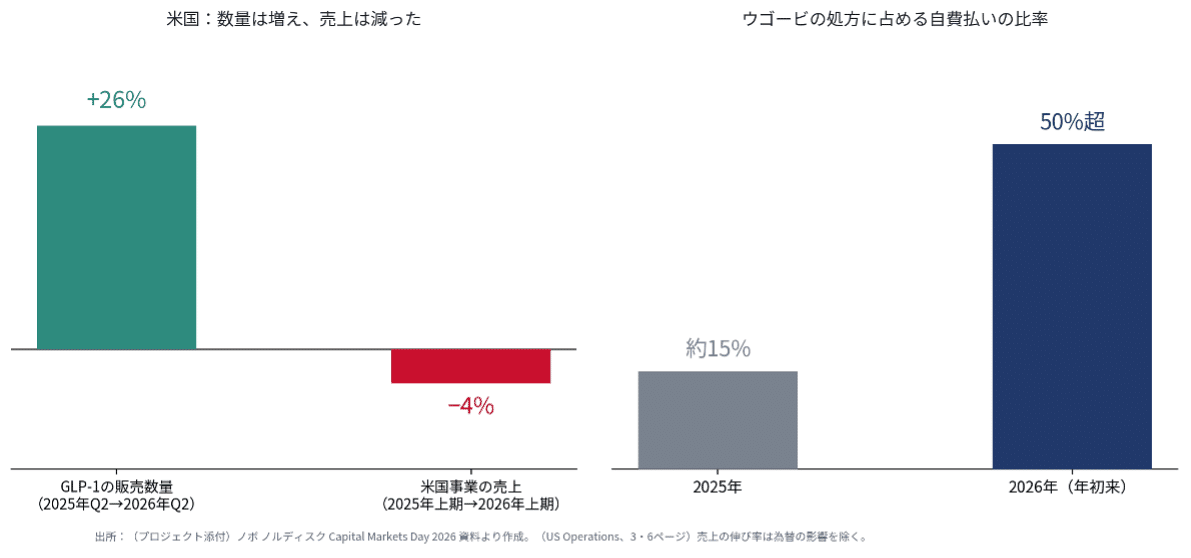
米国の数字を見てみると、ノボのGLP-1製品の米国での販売数量は2025年第2四半期から2026年第2四半期にかけて26%増えており、肥満治療薬の処方に占めるウゴービのシェアも2026年1月の約32%から8月には約40%に上がっている。それでも米国事業の売上は、2026年上半期に前年同期比4%減となっており、価格の逆風の年と表現されている。
また、その中でも興味深いのは米国における自費払いの割合の変化となっている。ウゴービの処方を民間保険、メディケイド、メディケアパートD、自費払いの4つに分けた内訳では、自費払いの比率が2025年の約15%から、2026年(年初来)には50%を超えている。つまり、患者の”消費者”としての動きが肥満市場の成長を牽引し、直接薬剤を届けるモデルがアクセスを広げていると説明されている。この自費払いの販売経路は、小売の薬局、9社を超えるオンライン診療企業との提携、自社の患者直販窓口NovoCareの3つとなっている。
2026年1月に米国で発売した経口のウゴービ錠ではこの傾向がさらに強い。処方の約90%が自費払いで、約80%はGLP-1による肥満治療を初めて受ける人となっている。米国での処方は年初来で700万件を超え、発売から8か月で約150万人に広がっている。
2026年8月28日の週の処方数は、ウゴービ錠が約28万5,000件、リリーの経口GLP-1薬オルフォルグリプロン(製品名Foundayo)が約4万5,000件であり、大きく差をつけていることが強調されている。
それでもなお市場の余地は大きいとされ、米国で肥満の人は約1億2,000万人いる中でもブランド品の肥満治療薬で治療を受けているのは約1,000万人であり10%未満となっている。世界全体では治療を受けている人は2%未満とされる。
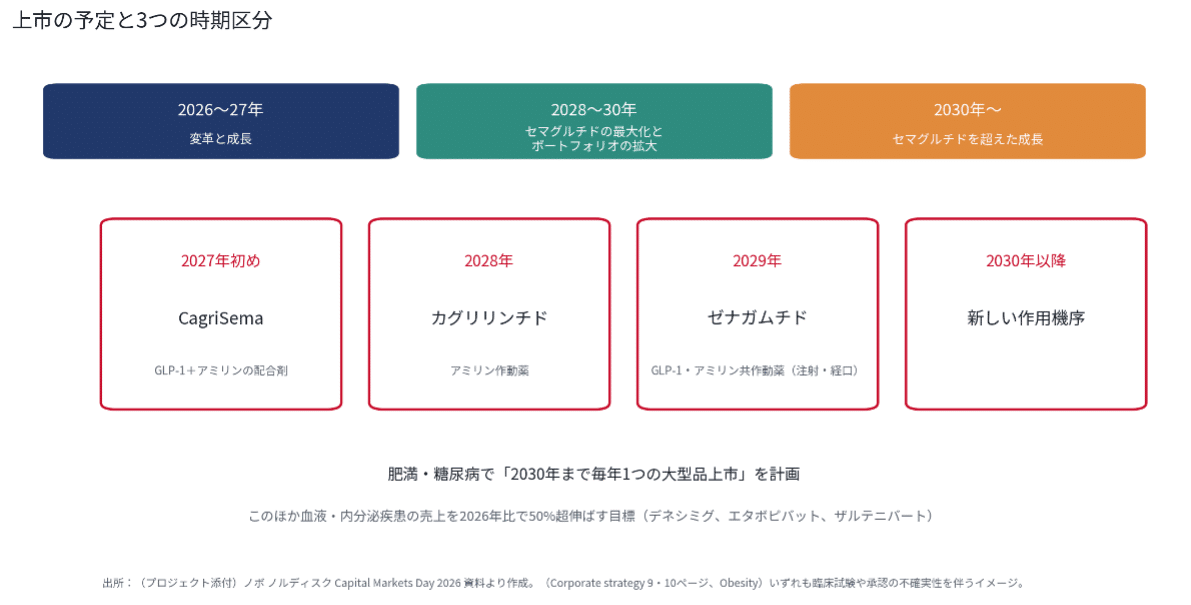
2030年に向けた大型品については、肥満・糖尿病では2027年初めにGLP-1とアミリンの配合剤CagriSema、2028年にアミリン作動薬カグリリンチド、2029年にGLP-1・アミリン共作動薬ゼナガムチド(注射と経口)、2030年以降に新しい作用機序の薬の上市を予定している。
それ以外の領域では、血液・内分泌疾患の事業を2030年までに2026年比で50%超伸ばす目標を掲げており、血友病A治療薬デネシミグ、鎌状赤血球症治療薬エタボピバット、ザルテニバートを柱としている。
説明会では、CagriSemaの第3相試験2本のトップライン結果も発表された。
REIMAGINE 5試験は、メトホルミンやSGLT2阻害薬で血糖が十分に下がらない2型糖尿病の成人を対象に、CagriSema 1.0mg/1.0mgとリリーのチルゼパチド(マンジャロ)5mgを比較した。60週時点の体重減少は12.4%対9.1%で、CagriSemaが優越性を示し、HbA1cの低下は1.71%対1.67%で、非劣性となった。
REDEFINE 9試験は、過体重または肥満の成人を対象に、CagriSemaとプラセボを比較しており、68週時点の体重減少は、CagriSema 1.0mg/1.0mgで21.0%、プラセボで2.0%だった。
CagriSemaは2025年12月に肥満治療薬として米国で承認申請されており、FDAの判断は2026年第4四半期に出る見込みとなっている。
しかしながら、株式市場の反応は冷ややかで、FiercePharmaによればノボの米国預託証券は、前週末の終値43.24ドルから、取引開始後1時間で8%安の39.69ドルに下がっている。