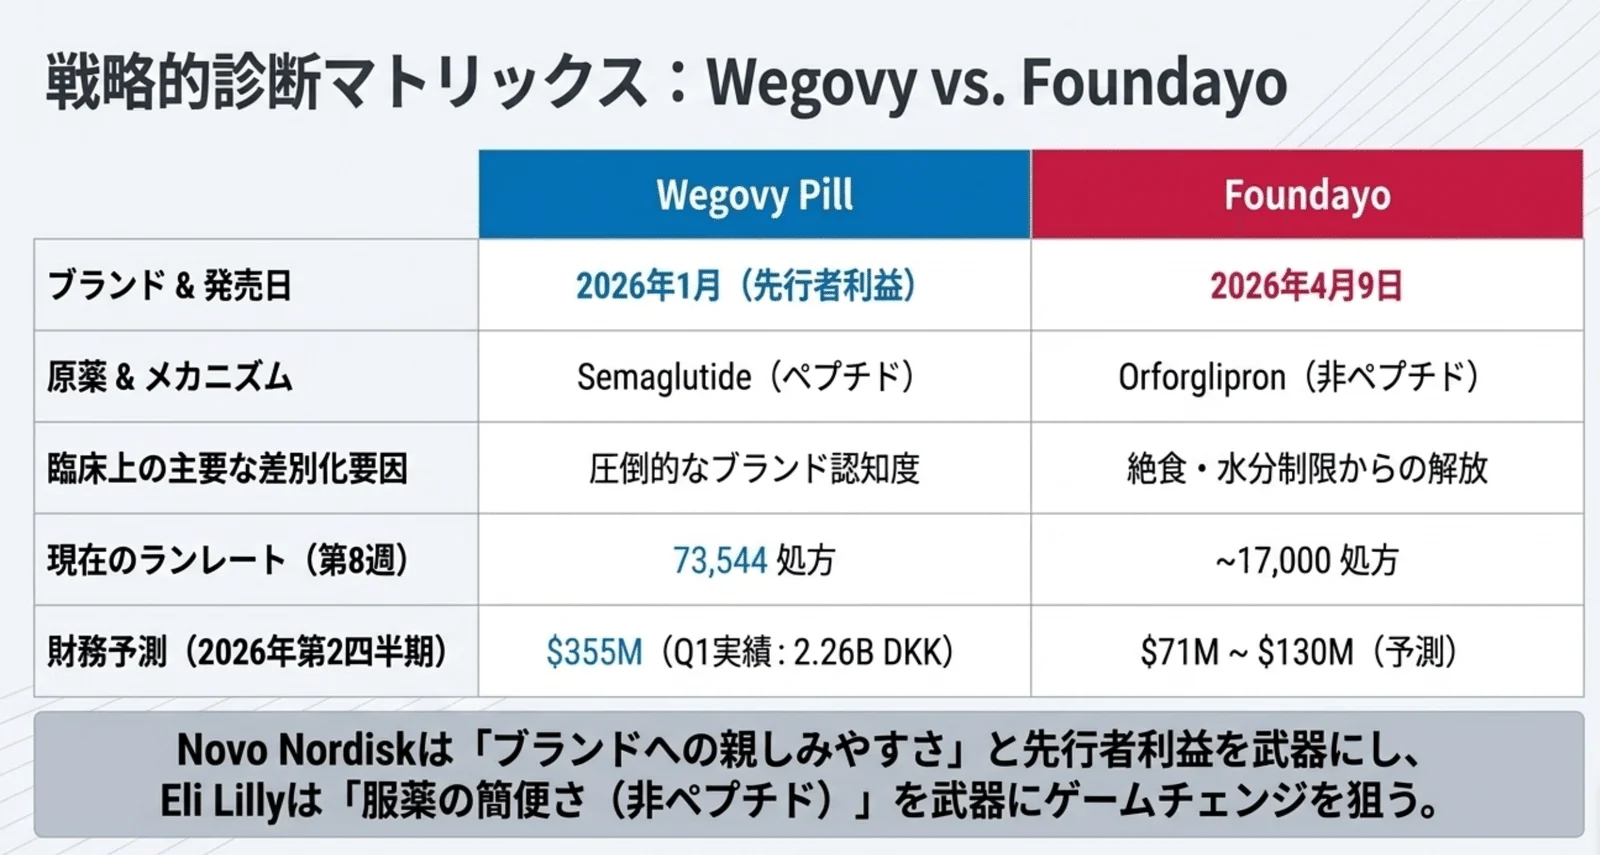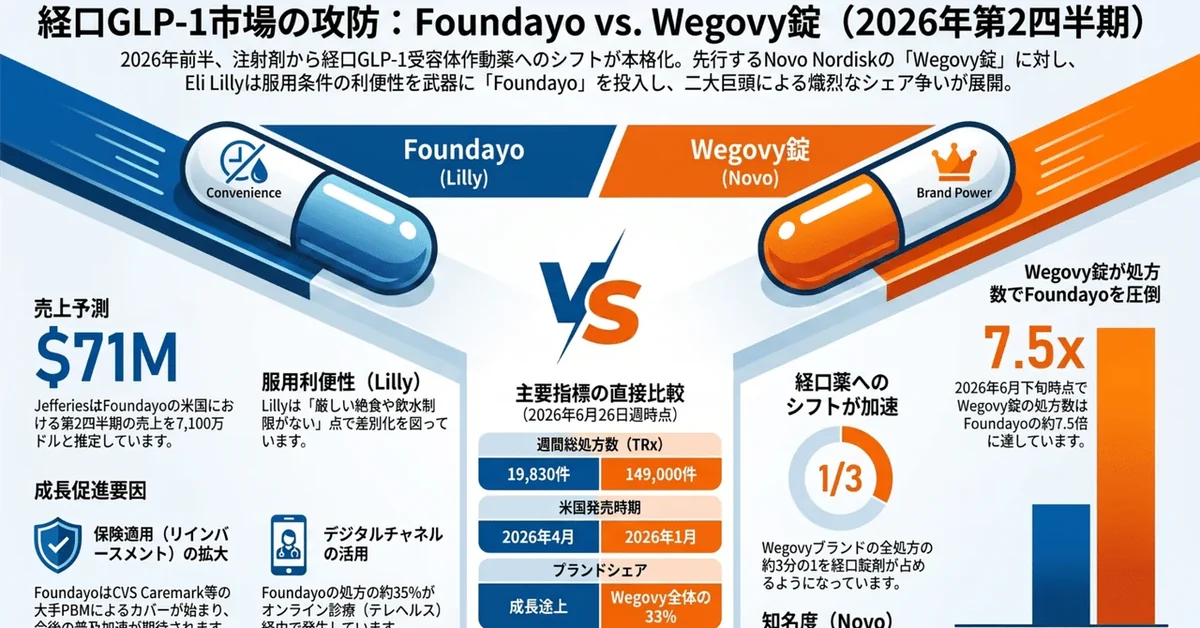
米国ではNovo Nordiskの経口Wegovy(経口セマグルチド、2026年1月発売)と、Eli LillyのFoundayo(オルフォルグリプロン、4月9日発売)という2つの経口GLP-1の競合が始まっている。
FiercePharmaではIQVIAのデータも用いながら週次でその動向をモニタリングしている。
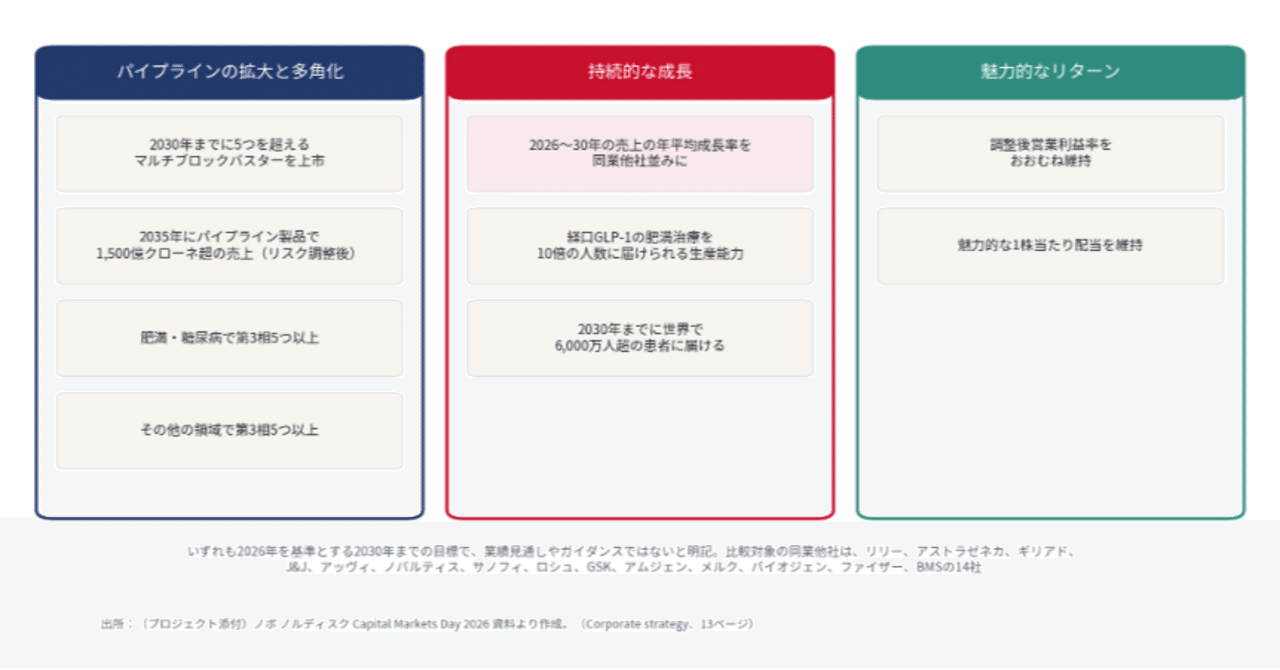
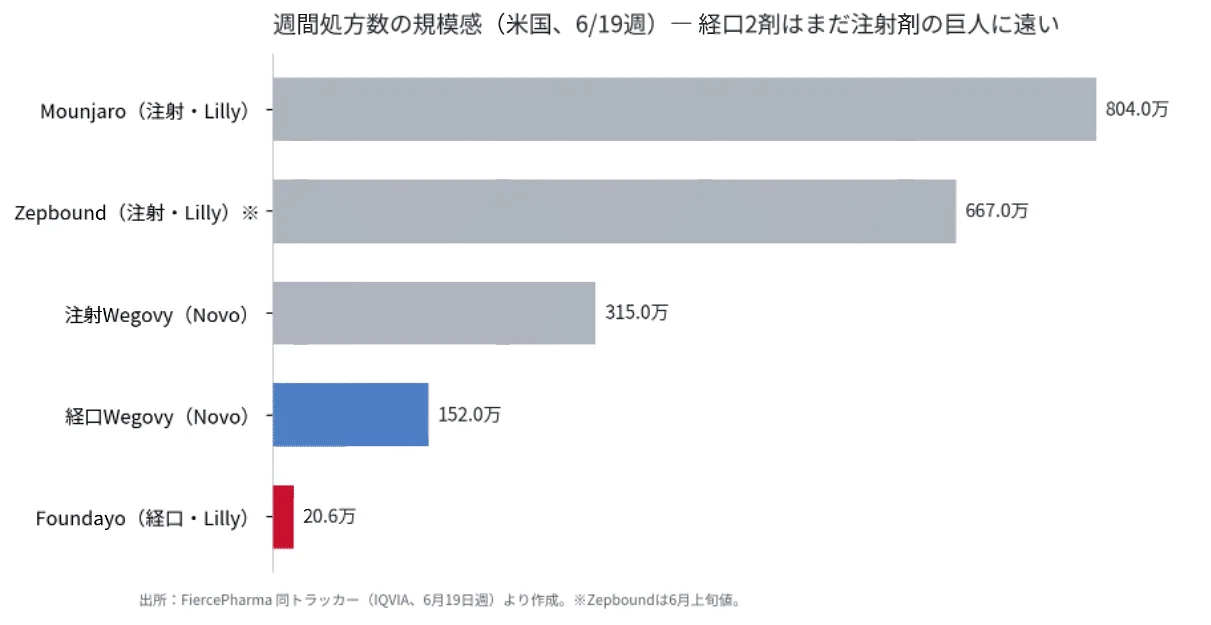
Oral Wegovyの立ち上がりは凄まじく、発売から約5カ月で全米300万処方に到達し、Novoは「one of the strongest US pharmaceutical launches by volume on record」と自賛している。
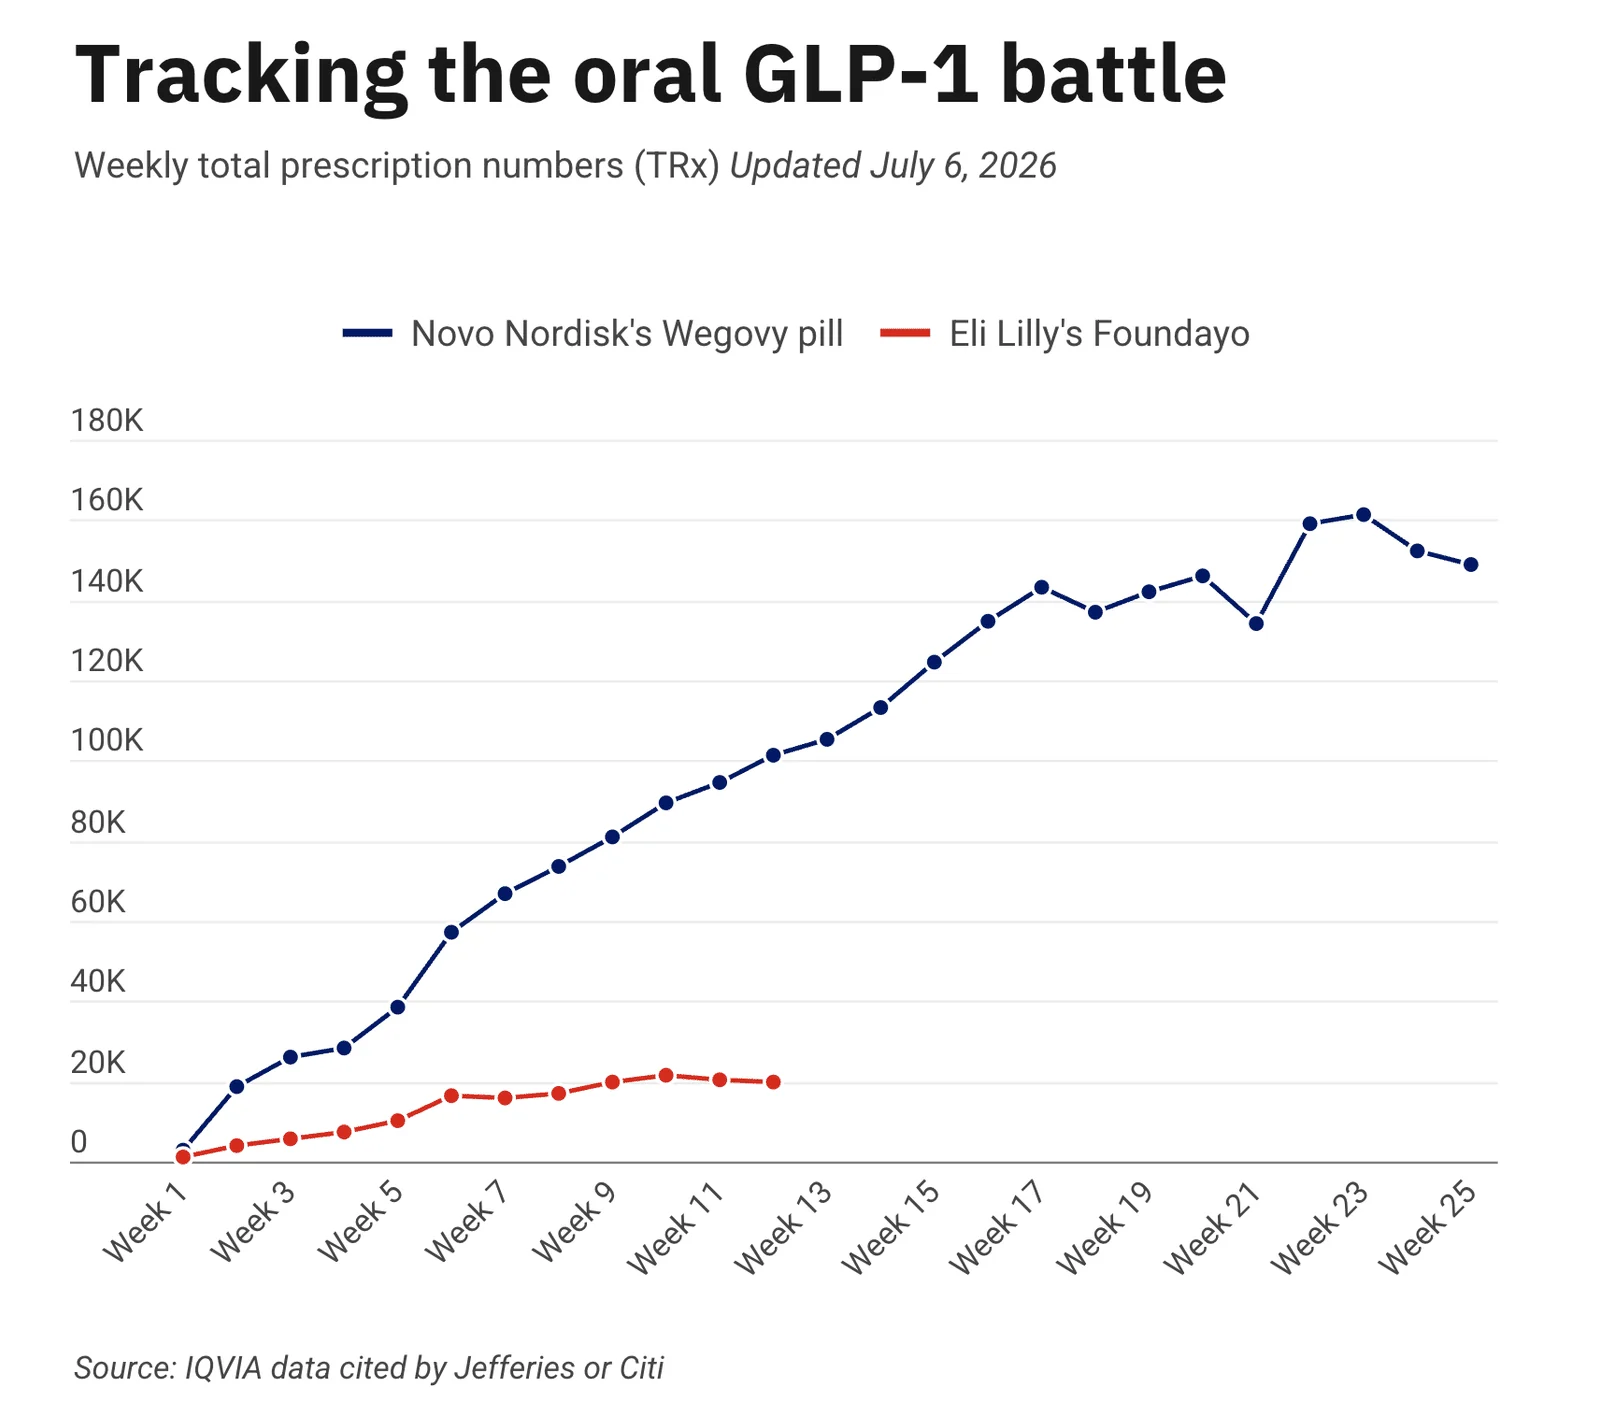
対するFoundayoの立ち上がりは、Oral Wegovyと比較するとかなり低調になっている。発売8週目では約17,000処方であり、同じ8週目時点でのOral Wegovyは73,544だったので23%程度となる。発売直後の週次比較でも、1週目1,390対3,071、2週目3,707対18,410、3週目5,600対26,100と、一貫して後塵を拝している形。
ここまで差がついている理由がいくつか解説されている。
第一に、ブランド認知。NovoはWegovy (ウゴービ)という既に注射薬で浸透した名前を持つのに対し、Foundayoは新ブランドゆえ認知の構築に時間を要するとされる。Lilly自身も繰り返しそう説明しており、医師対象調査を行うSpherixやBernsteinのアナリストも、”familiarity(馴染み)”が普及を後押ししたと指摘している。
第二に、保険カバーの立ち上がりの遅さ。Foundayoの初期処方はほぼ現金払いで占められ、商業保険を通じたアクセスは5月中旬から本格化した。米国最大のPBMであるCVS Caremarkによるカバー開始は6月にずれ込んでいる。複数のアナリストが償還の立ち上がりがOralWegovyより遅いと指摘している。
第三に、データの限界。IQVIAのデータはテレヘルス経由やメーカー直販の処方を捕捉しきれないので、その部分が考慮されていない。Lillyは決算で実患者を約2万人と説明しており、IQVIAの数字(約1.7万)はFoundayoを過小評価している可能性はある。
一方で興味深い点として、経口GLP-1は注射薬からシェアを奪うのではなく、新たな対象患者を広げている点がある。Novoによれば、Oral Wegovyの新規処方の8割超がGLP-1未経験の患者とのこと。Spherixのアナリストも「経口薬が大量の新規患者を呼び込み、市場を再形成している」と評価している。とはいえ、Oral Wegovyは、Wegovy全処方の約3分の1(30〜33%)で頭打ちになりつつある。
市場全体では、Lillyのtirzepatide(肥満のZepbound+糖尿病のMounjaro)が約54.8%、Novoのsemaglutideが約37.4%となっている。これを肥満症に限ればZepboundが約59.5%、Wegovyが経口の伸長で約42%まで上げてきたという構図。
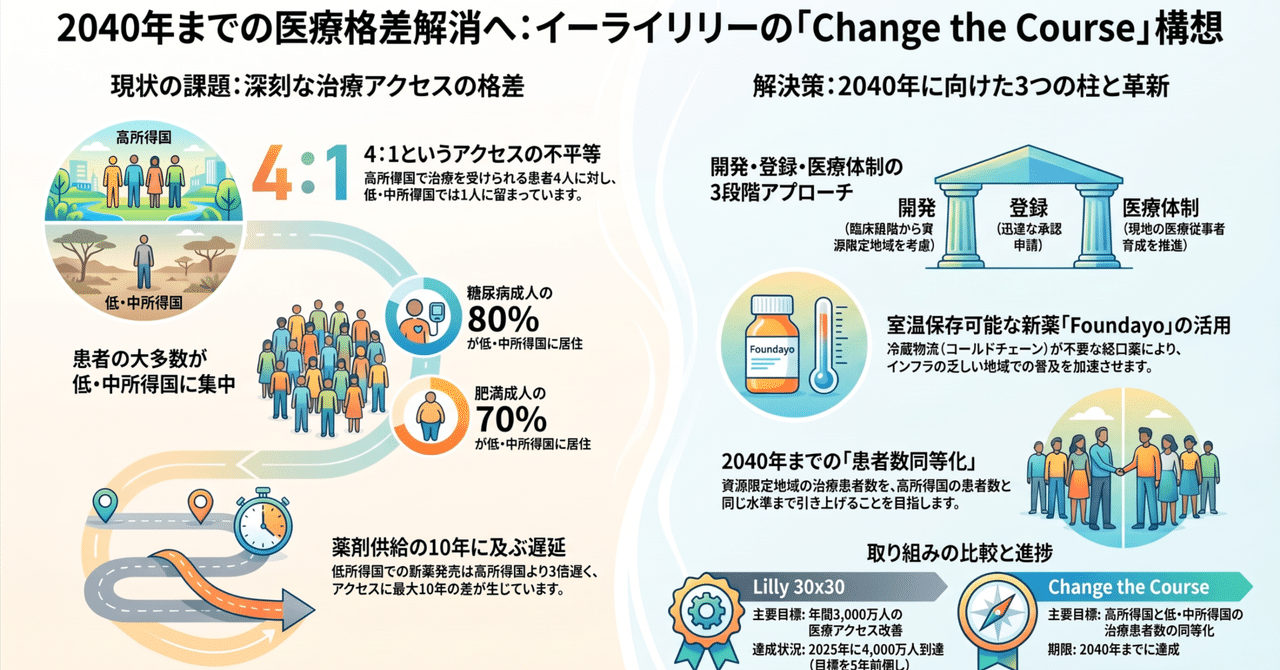
立ち上がりは低調とはいえ、Foundayoのピーク売上予想はJefferiesが300億ドル、コンセンサスでも260億ドルに達している。Foundayoを構成するオルフォルグリプロンは非ペプチドの低分子で、食事や水の制約がなく、大量生産・低コスト・コールドチェーン不要という利点を持つとされているため、スケール・流通・製造コストで優位に立てると評価されている。今後日本も含めたグローバルでの競争がより注目されることとなる。