2026年8月4日にNovo Nordiskが、翌5日にEli Lillyが、第2四半期決算を発表している。両社ともに通期見通しを上方修正しているが、発表後にLilly株は一時7%上昇し、Novo株は6%下落している。CNBCはこの決算を“GLP-1市場における広がる格差(The divide between Eli Lilly and Novo Nordisk is widening after their latest earnings)と表現している。
https://investor.lilly.com/financial-information/quarterly-results
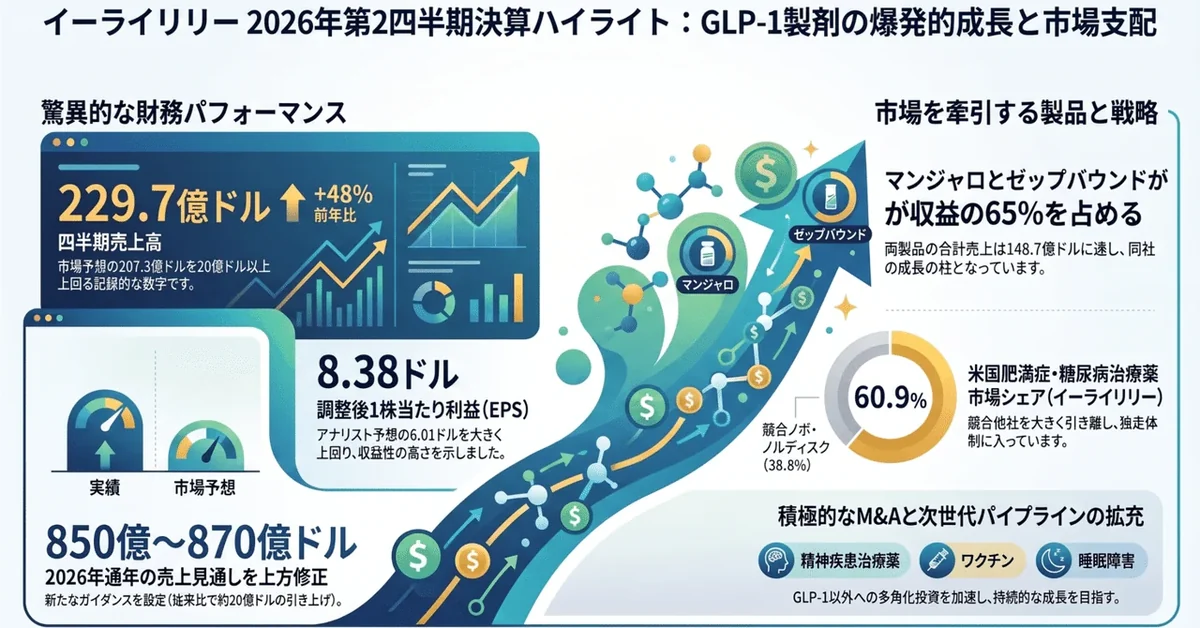
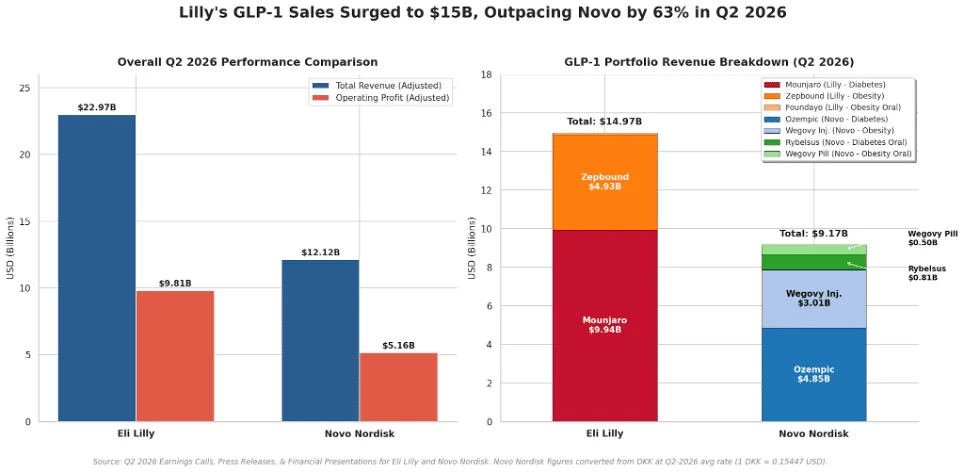
Lillyの第2四半期売上は230億ドルで、前年同期比48%増。ウォール街のコンセンサス(206億ドル)を20億ドル以上上回っている。営業利益は98億ドル。一方のNovo Nordiskは、調整後売上が121億ドル (1 DKK=0.15447 USDの為替計算)、営業利益は52億ドルとなった。
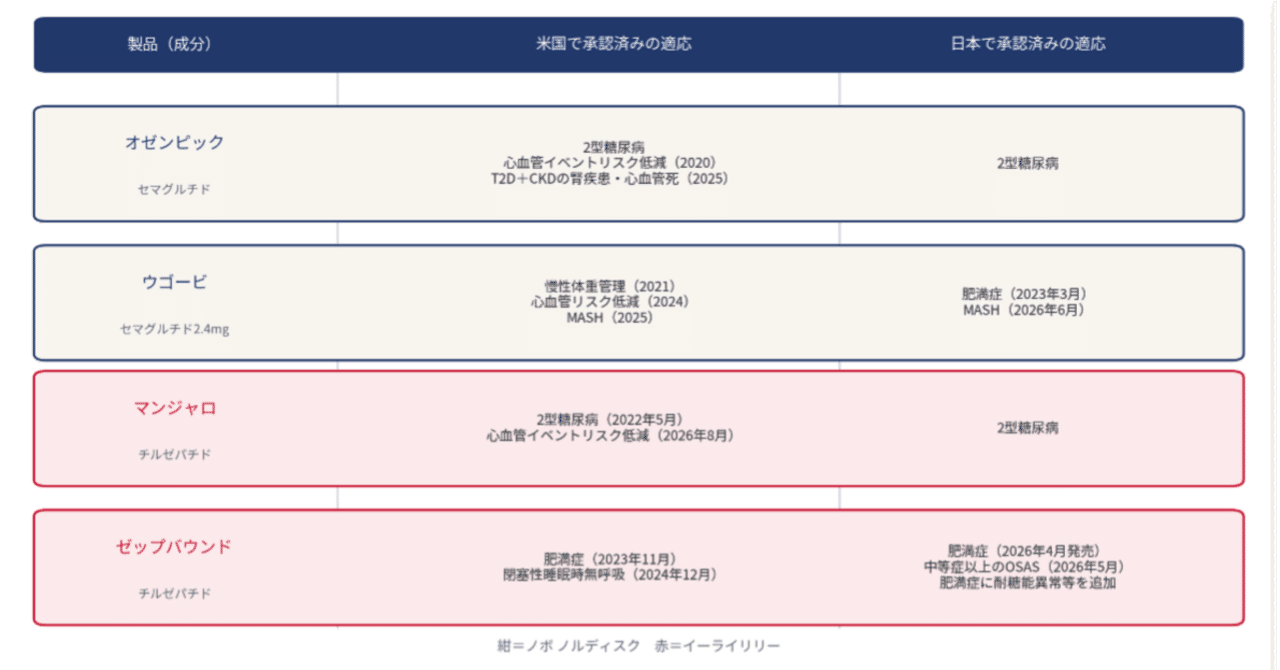
製品別に見ると、Lillyの糖尿病治療薬マンジャロが91%増の99億4,300万ドル、肥満症治療薬ゼップバウンドが46%増の49億2,800万ドル。この2剤だけで148億7,000万ドル、四半期売上のおよそ65%を占める。MFNの影響で価格は下がっているが、世界最大の売上となったその勢いは衰えていない。
対してNovoのGLP-1ポートフォリオはオゼンピックが48.5億ドル、ウゴービ注射が30.1億ドルなどで合計91.7億ドルとなっており、Lillyと大きく差を開けられている。
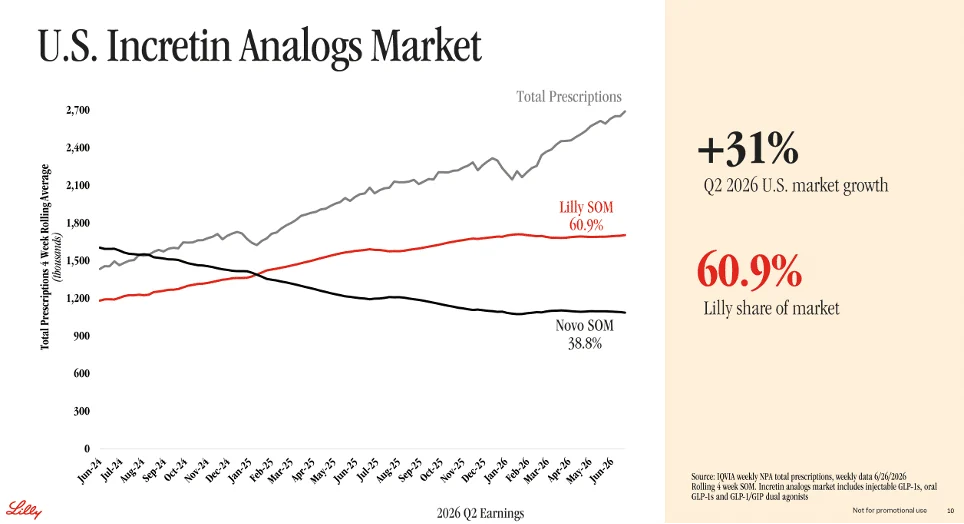
Lillyの決算プレゼンテーションによれば、2026年第2四半期における米国のインクレチン薬市場で、全体市場が伸びる中でLillyは60.9%のシェアを獲得しており、Novo は後塵を拝している。
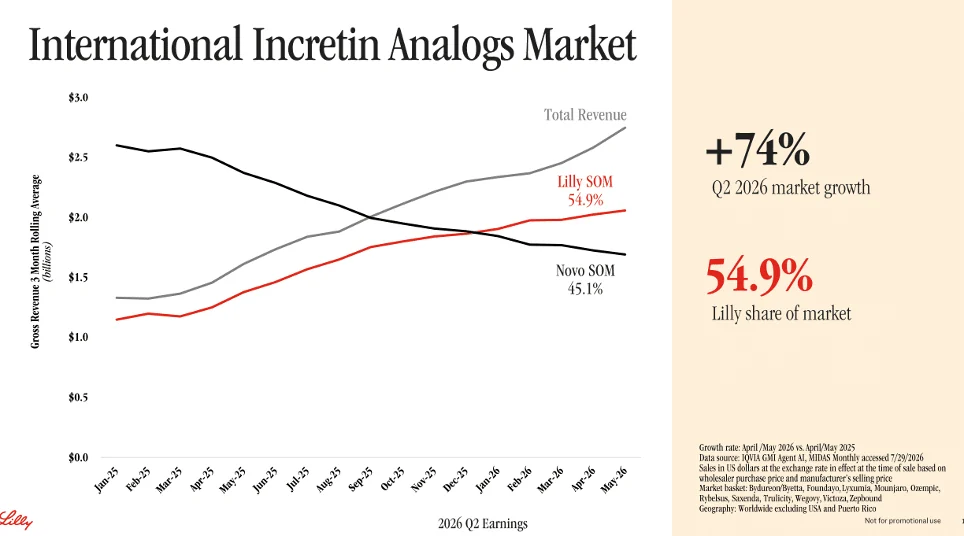
さらに米国およびプエルトリコを除く海外市場(International Operations)においてもLillyは今年はじめにNovoを抜いており、その差はさらに拡大している。(Lilly 54.9% vs Novo 45.1%)。
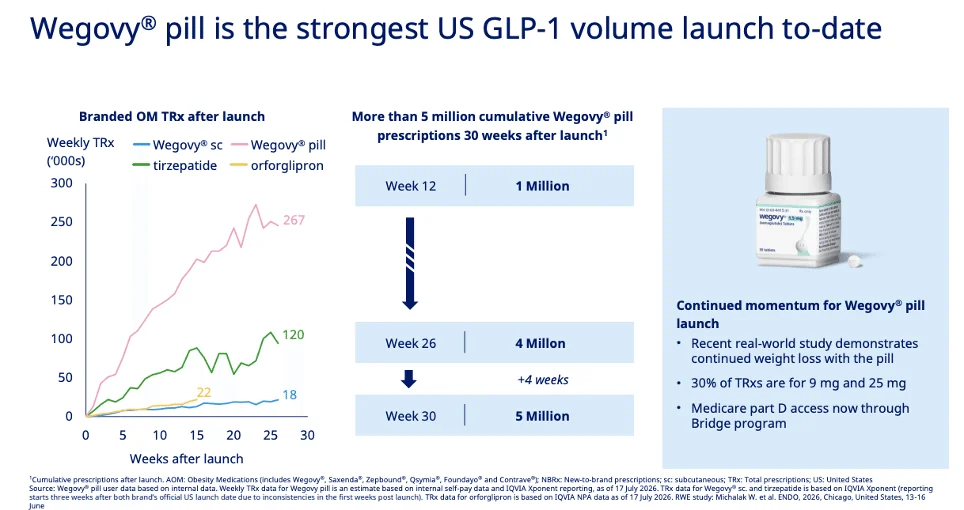
今回の決算では経口GLP-1薬の直接対決も始まっており、Novoは2026年1月にWegovy錠を米国で発売し、Lillyは4月にFoundayoを発売している。
数字を見ると、Novoがこの経口領域では先行しており、Wegovy錠は発売以来500万処方を超え、7月17日までの週で週次処方数が26万5,000件を突破している。Novoの決算資料ではLaunchからの伸びを比較し、経口WegovyはStrongest US GLP-1 volume launch to-dateとしている。
一方でLillyの経口薬Foundayoの初四半期売上は9,800万ドルで、アナリスト予想(約1億300万ドル)を下回っている。Lillyは決算説明会で非常に良いスタートだと述べており、経口薬市場はGLP-1市場を拡張するものであり、注射薬とカニバリするものではないと述べている。
パイプラインについても比較がなされており、Lillyは次世代の肥満症治療薬レタトルチドについて、第3相試験3本で良好なデータを得たと発表している。肥満症、閉塞性睡眠時無呼吸、変形性膝関節症の疼痛という3つの適応で、承認申請のためのデータパッケージが完成し、2027年第1四半期に米FDAへBLAを提出する計画を明らかにした。
対してNovo側は、開発中の肥満症治療薬CagriSemaが、2型糖尿病患者を対象とした直接比較試験で、体重減少効果ではチルゼパチドと同等(matched)であったが、血糖コントロールにおける優位性(superiority)を示すことに失敗した。さらに、心血管疾患領域で期待されていたziltivekimabの第3相ZEUS試験が、主要評価項目を達成できなかった。BioPharma Diveは、この二つが研究上の失望としてNovo株の下落要因になったと報じている。
今回の決算をめぐる報道は総じて“LillyがNovoとの格差を広げた”という論調になっている。