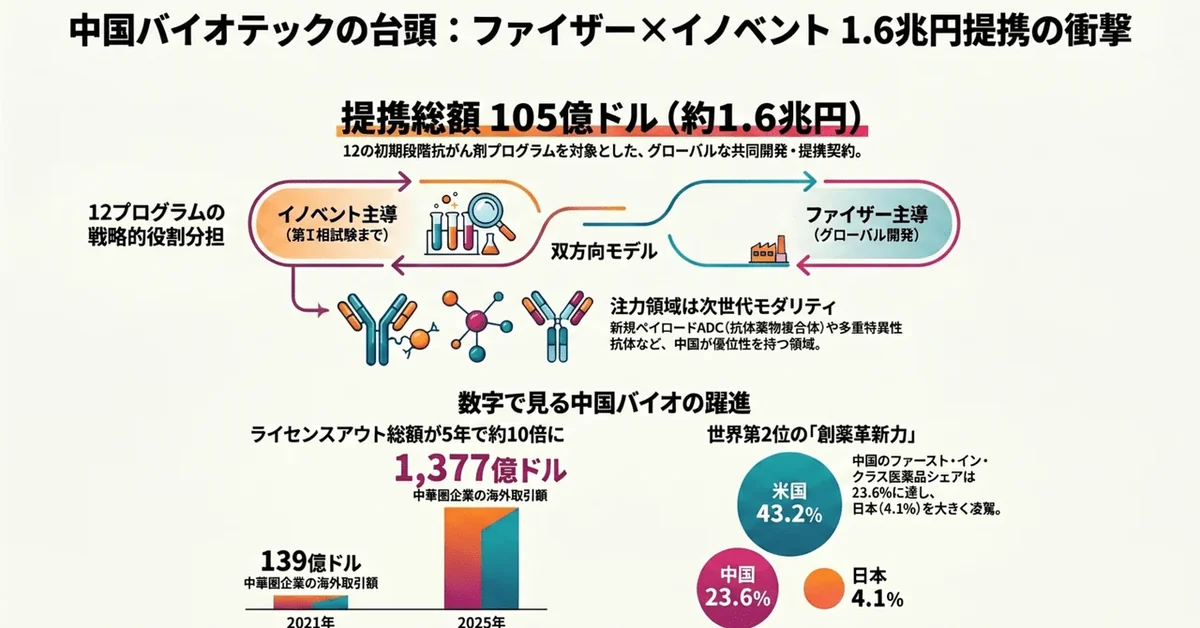
2026年5月28日、中国バイオテクノロジー大手の信達生物製薬(イノベント・バイオロジクス)とファイザーが、12の初期段階の抗がん剤を共同で開発する、最大105億ドル(約1兆6,000億円)規模のグローバルなライセンス・提携契約を発表した。前払い6.5億ドルに、開発・規制・商業化のマイルストン最大98.5億ドルが加わる形となっている。
https://jp.reuters.com/markets/global-markets/CNSE6SHOKRMQVEJZGQX5QBFUBM-2026-05-29/
PharmCubeによれば、大中華圏(中国本土、香港、マカオ、台湾)の医薬品企業によるクロスボーダーのライセンスアウト取引総額は、2025年に過去最高の1,377億ドルに達した。2021年の139億ドルから5年で約10倍になっており、その件数も65件から186件へと約3倍に増えている。
中国製薬の台頭についてはすでに様々な記事で論じられているトピックではあるが、コストで優位な点や臨床開発の早さが大きな強みとなり、Best in Class, First in Classの薬剤を開発することも多くなっている。
ちなみにシードプラニング社の調査によれば、ファースト・イン・クラス医薬品の数に関する国・地域別シェアは、2024年時点で米国43.2%、中国23.6%、欧州20.8%、その他8.3%、そして日本4.1%となっている。今や中国は医薬品市場規模だけでなくファーストインクラス医薬品に関しても世界2位にまで上がっている。
https://www.mhlw.go.jp/content/10807000/001663664.pdf
今回の共同開発はイノベント発の早期段階プログラム8件と、ファイザー側から提案された4件で合計12件が対象となっている。双方向の協業として設計されており、4プログラムは共同開発・共同販売とし、米欧の利益はファイザーと折半、中国はイノベントが保持する。別の4プログラムはファイザーに中華圏外の独占ライセンスを与え、残りの4プログラムはファイザーが全世界の独占権を握り開発費を全額負担する。イノベントが第Ⅰ相まで開発を主導し、その後ファイザーがグローバル開発を引き継ぐ。
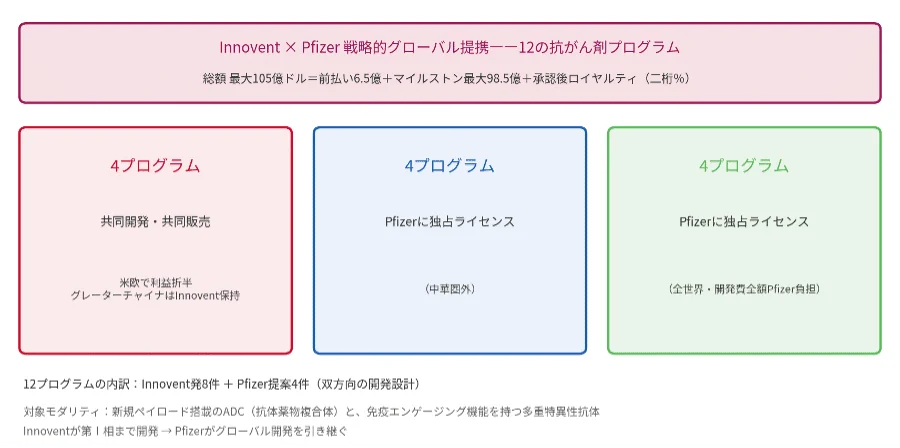
対象のモダリティは、新しいペイロードを搭載したADCと、免疫エンゲージング機能を持つ多重特異性抗体など、中国バイオテックが特に優位性を持つとされるエリアとなっている。
ちなみにファイザー社が大型ディールを中国企業を結んだ事例として、2025年5月にも3SBioと、二重特異性抗体SSGJ-707について最大60億ドルの契約を結んでいるが、今回はそれを大きく上回る規模となる。
https://www.biopharmadive.com/news/pfizer-3sbio-pd1-vegf-cancer-licensing-deal/748559/
日本は創薬大国を目指すが、中国の後塵を拝しており、売り手側よりも買い手としてディールを成立させるケースの方が多いのが現状として続いている。