AstraZenecaとBristol Myers Squibb(BMS)の合併協議が報道されたことを受け、FiercePharmaの副編集長がWhy an AstraZeneca-Bristol Myers Squibb merger is a bad idea(AZ-BMS合併が悪手である理由)という論説を発表している。
https://www.fiercebiotech.com/pharma/astrazeneca-bristol-myers-squibb-merger-would-be-bad-idea
その中では、この4,000億ドル規模の合併が実現すればおそらく大惨事になる(In reality, an AZ-BMS merger would likely be a disaster)と断じられており、根拠が大きく分けて5つの角度から述べられている。
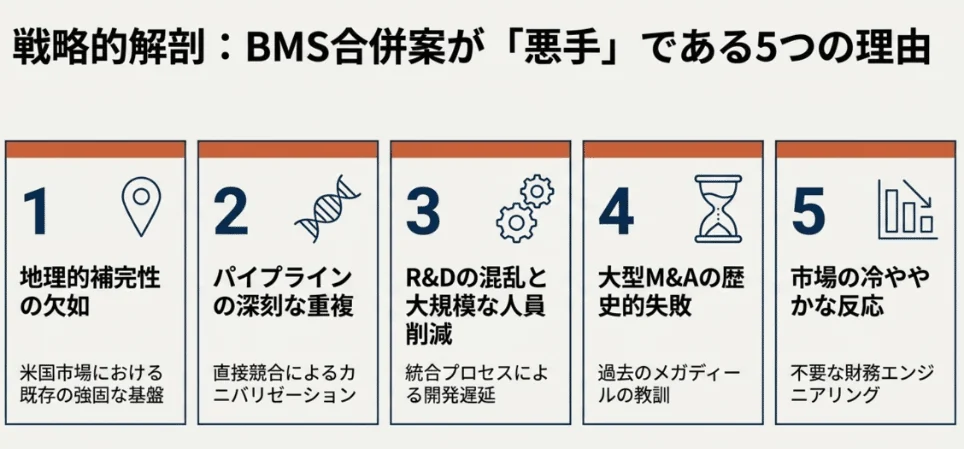
1. 理由1: AZに「米国の空白」はない
この手の合併を行う典型的な理由として米国でのプレゼンス向上がある。例えば武田薬品が2018年にShireを買収した際には、Entyvioなど一部の主力製品を除いて他のグローバル企業と比べて米国での存在感は限定的であった。そのため、米国でのプレゼンスを高めることに大きな財務的負担を背負って買うことに意味があったとされる。
https://www.fiercepharma.com/pharma/shire-and-takeda-officially-shake-hands-62-billion-deal
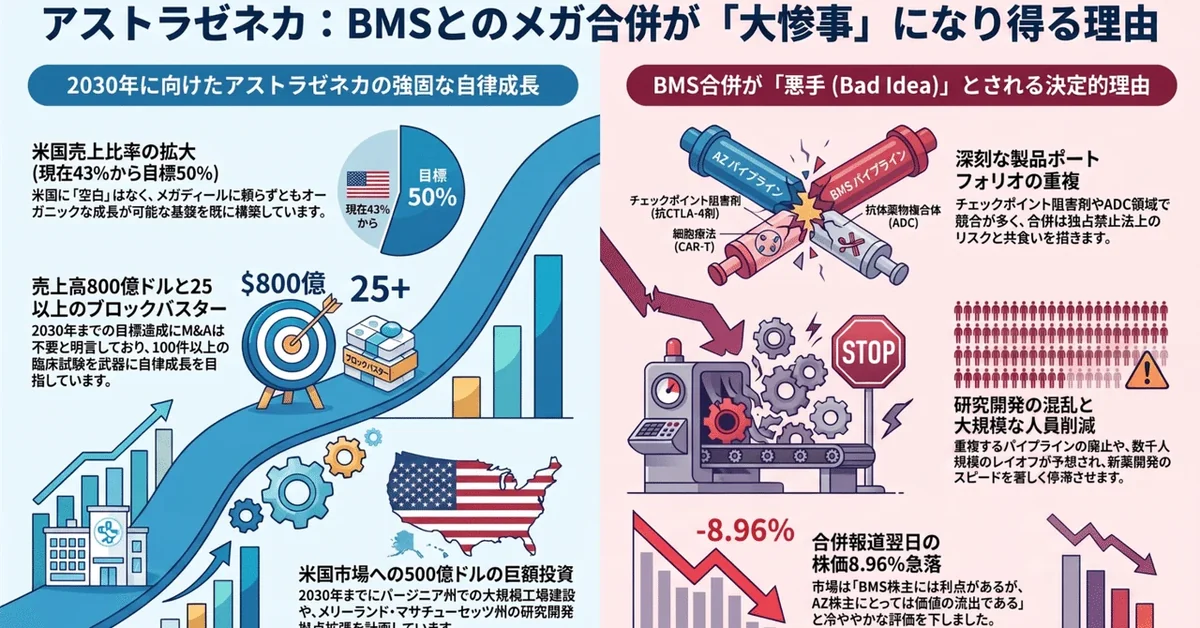
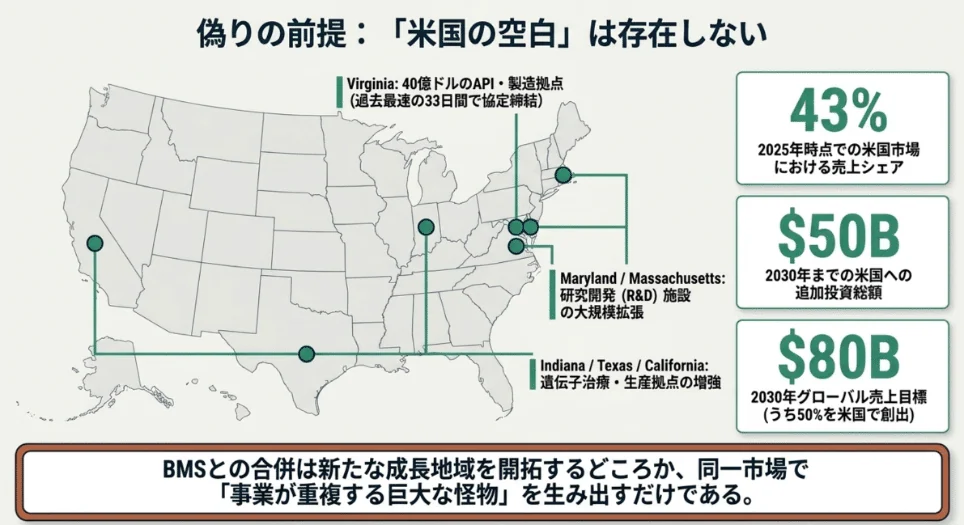
一方でAstraZenecaは既に米国で強い基盤を持っており、2025年には米国市場は同社の製品売上全体の43%をすでに占めている。さらに2030年までに500億ドルの米国投資計画を掲げ、バージニア州での大規模工場建設なども進行している。
https://www.fiercepharma.com/manufacturing/astrazeneca-plans-50b-investment-us-including-massive-plant-virginia
論評ではメガディールで米国に食い込む必要はなく、ノバルティスがそうしているように、自身で米国でのプレゼンスを拡大できると指摘している。BMSは米国の企業であるが両社を足しても成長領域が増えるよりむしろ重複が多い巨大企業が生まれることが懸念される。
2. 理由2: ポートフォリオの重複
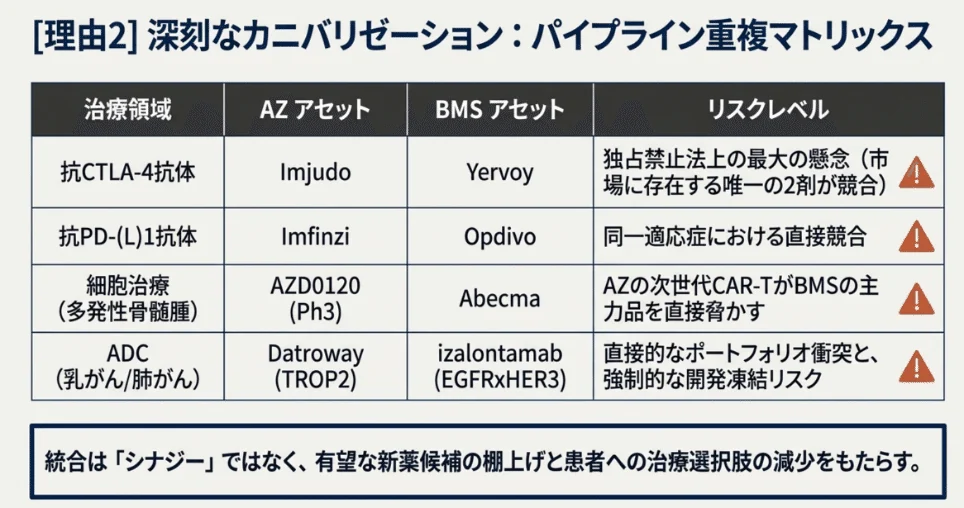
武田によるShire買収は希少疾患領域を加えることによるポートフォリオの多様化をもたらしたが、AZとBMSのポートフォリオは著しく重なっているとされる。
典型的なのはチェックポイント阻害剤で、BMYとAZは上市されている唯一の抗CTLA-4薬2剤 (ヤーボイとイジュド)をそれぞれ販売している。また、抗PD-1抗体であるオプジーボとイミフィンジも、一部同じ適応症を有している。細胞療法ではAZがBCMAxCD19二重標的CAR-T療法AZD0120を、多発性骨髄腫を対象にフェーズ3試験を行っており、BMSのBCMA標的薬アベクマと競合する可能性がある。抗体薬物複合体(ADC)の領域でも、BMSのEGFRxHER3標的izalontamab brengitecanは、AZのダトロウェイに対して乳がんや肺がん領域で直接競合する可能性がある。
3. 理由3: 避けられないR&D再編と人員削減
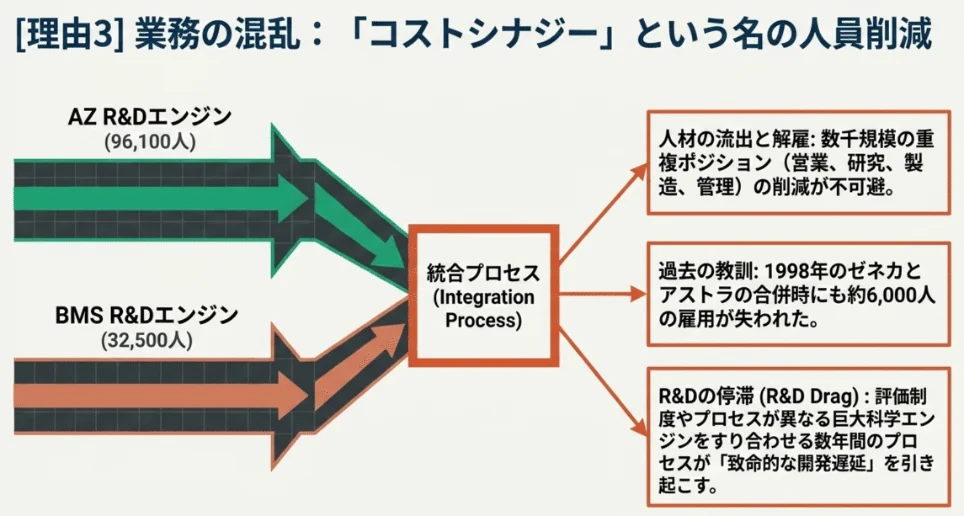
直接競合(とそれによる独占禁止法リスク)や重複しているパイプラインを解消するためには、積極的なR&D再編が避けられないと想定されている。論評では有望な製品が企業目標を満たすためだけに開発が止まってしまい、患者にとっての治療法が減少すると警告している。
それに伴い、合併のコストシナジーと称してレイオフが行われることも想定される。2025年時点、AZは全世界で9万6,100人、BMYは約3万2,500人を雇用しており、合併により多くの人員削減が行われてしまうことが指摘されている。
4. 理由4:大型合併の実績は乏しい
記事では過去の大型合併の実績を振り返り、この種の大型合併が長期的な価値を生みにくいことを指摘している。例として、2009年ファイザーはリピトールのLOEに対応するため680億ドルでワイスを買収し、売上の短期的な増加と大規模な人員削減をもたらした。しかし、持続的なR&D生産性は生まれず、ファイザーはこの5年後、AstraZenecaに敵対的買収を仕掛けている。
https://www.wsj.com/articles/SB123275778623212001
https://www.fiercepharma.com/m-a/pfizer-s-bid-dead-astrazeneca-chief-promises-eyes-on-goal
武田のShire買収も、その正当性と価値は今なお議論が続いていると指摘されている。売上規模の拡大は得られたものの、武田は長期間にわたり重い負債を抱え、他のディールを追求することが難しくなったとされる。これらを踏まえ、論評ではAZとBMSはどちらもバイオテックへの投資とライセンスディールに投資する方が戦略目標をはるかによく達成できるとしている。
5. 理由5: マーケットの反応
論説ではアナリストであるJefferiesの反応も引用しており、報道を受けた翌朝には“このニュースに困惑している”と述べている。財務的な増価は良く見えるかもしれないし、より多くのキャッシュ創出がより多くのR&Dを可能にするかもしれないが、この手の大型買収を必要としない企業があるとすれば、それは我々の見解ではAZだと述べている。実際、AZは既に2030年までに800億ドルの収益目標を達成するのにM&Aは不要だと表明している。
https://www.fiercebiotech.com/pharma/astrazeneca-bristol-myers-squibb-merger-would-be-bad-idea
https://www.fiercepharma.com/pharma/astrazeneca-sets-sights-25-blockbusters-2030-fuel-80b-revenue-ambition
なお、この懸念を裏付けるような形で、発表の翌日にはロンドン株式市場でAstraZeneca株は8.96%急落している。
https://newspicks.com/news/17230660/body/?ref=user