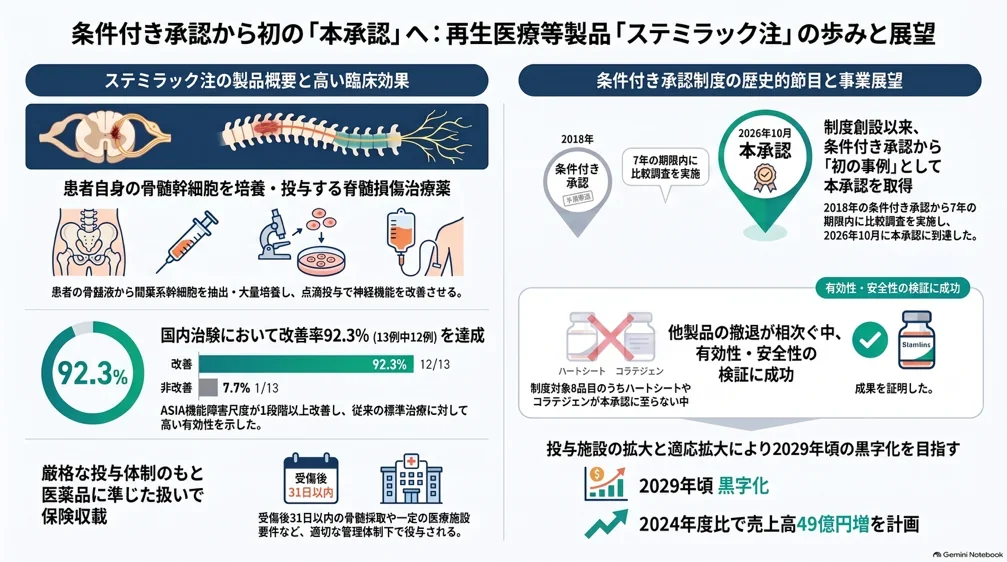
2026年10月15日、厚生労働省の薬事審議会再生医療等製品・生物由来技術部会は、ニプロの脊髄損傷治療用の再生医療等製品ステミラック注(2018年12月に条件及び期限付承認)の本承認を了承した。正式な承認は1カ月程度後とされる。2014年にこの制度ができてから、条件付き承認の製品が本承認に進むのは初めてとなる。
https://news.web.nhk/newsweb/na/nd-20261015de60116
https://www.mixonline.jp/tabid55.html?artid=81036
ステミラック注は、患者本人の骨髄液から間葉系幹細胞を取り出して培養してから点滴で体に戻す製品で、札幌医科大学とニプロが共同開発している。対象は外傷性脊髄損傷で、先駆け審査指定制度の対象品目となっていた。
https://www.mhlw.go.jp/content/12404000/000468381.pdf
2018年の条件及び期限付承認は、国内1施設で行われた13例の単群試験に基づいており、本承認を申請するまでのあいだは全例調査を行うことが条件となっていた。期限は7年とされ、ニプロは2025年11月14日付で本承認を申請し、17日に発表した。発表では、承認期限内に使用成績比較調査を行い、有効性と安全性を検証できたとしている。一方、具体的な結果の数値は発表では示していない。
https://www.pmda.go.jp/files/000280854.pdf
https://kyodonewsprwire.jp/release/202511139038
部会後の厚労省の説明を報じたミクスOnlineによると、比較調査では、ASIA機能障害尺度(AIS)がA(完全麻痺)の患者でAISが2段階以上改善した割合がステミラック群42.1%(8/19例)、対照群3.8%(1/26例)だった。AISがBおよびC(不全麻痺)の患者で1段階以上改善した割合は、ステミラック群59.3%(32/54例)、対照群25.0%(10/40例)だった。一方、受傷から6カ月目の評価までのリハビリの実施量はステミラック群が対照群の約2倍で、厚労省はこの差を踏まえても有効性は確認できたと説明している。
条件及び期限付承認は、2014年に医薬品医療機器等法で導入された再生医療等製品向けの仕組みで、有効性が推定された段階で条件と期限を付けて販売を認める制度となっている。企業は期限内に有効性を確かめ、改めて承認を申請する。
公開資料を遡ると、この制度で承認された製品は8品目あり、うち2品目は本承認に至っていない。1つはテルモのハートシートで、2024年7月19日の審議で承認は適当でないと判断され、販売を終了している。もう1つ、アンジェスのコラテジェンは、本承認申請を取り下げている。
https://monoist.itmedia.co.jp/mn/articles/2408/08/news024.html
https://www.yakuji.co.jp/?p=111950
https://www.yakuji.co.jp/?p=124627
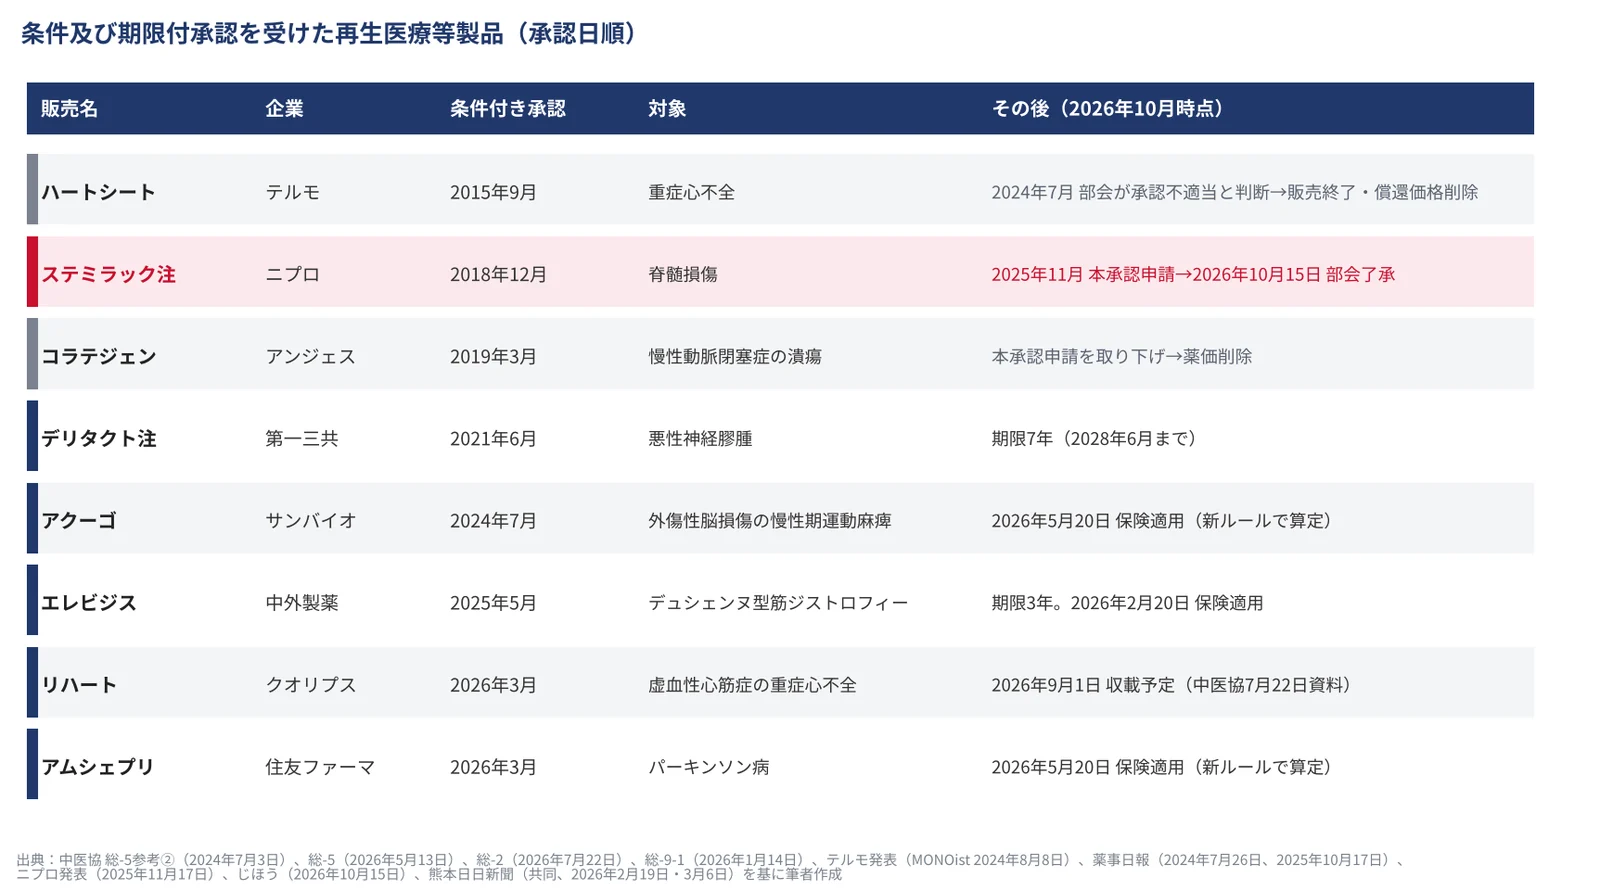
2026年3月には、iPS細胞を使った製品として初めて、クオリプスのリハートと住友ファーマのアムシェプリがいずれも条件付きで承認されている。
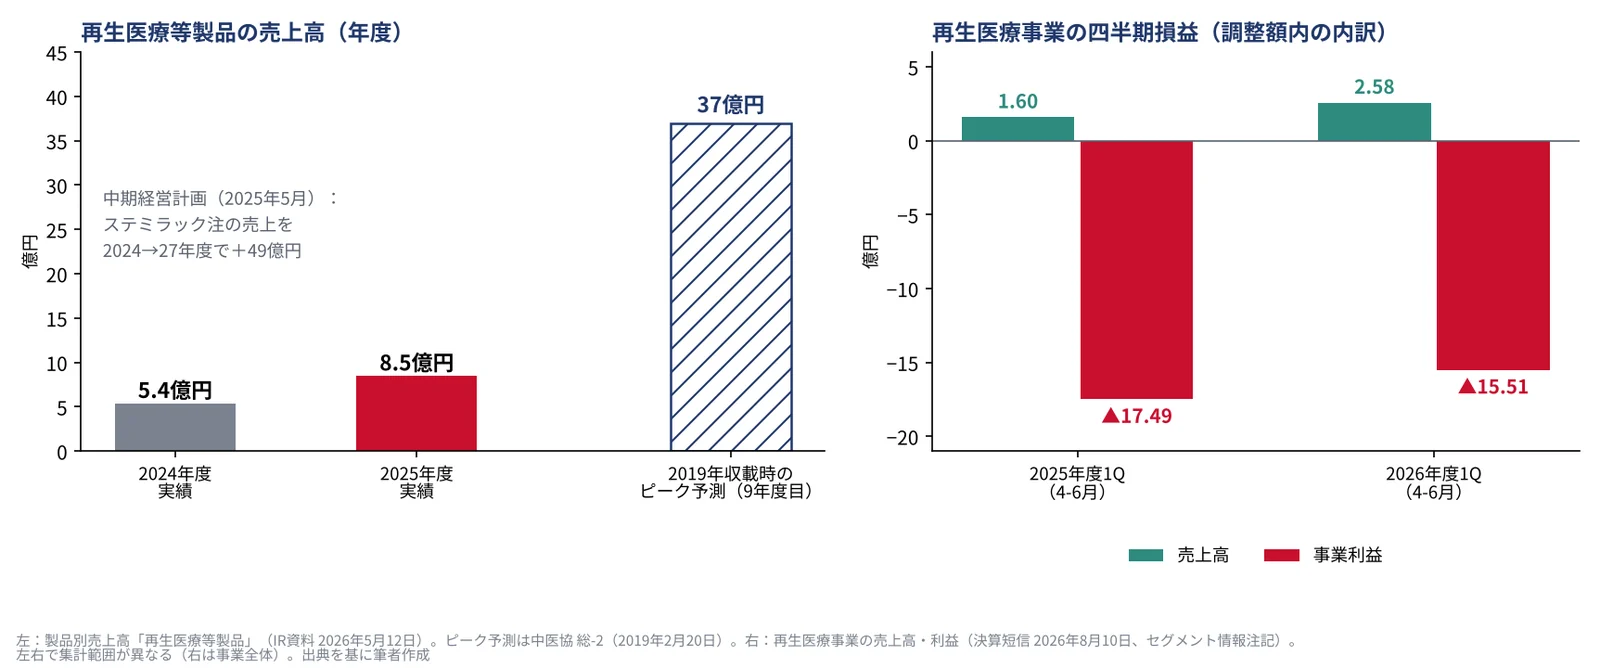
2019年の収載時、ステミラック注のピーク時(収載9年度目)の売上は37億円と予測されていたが、ニプロのIR資料によると、製品別売上高の再生医療等製品は2024年度が5.4億円、2025年度が8.5億円にとどまる。また、2026年度第1四半期(4〜6月)の再生医療事業は、売上高2.58億円に対して15.51億円の損失だった。
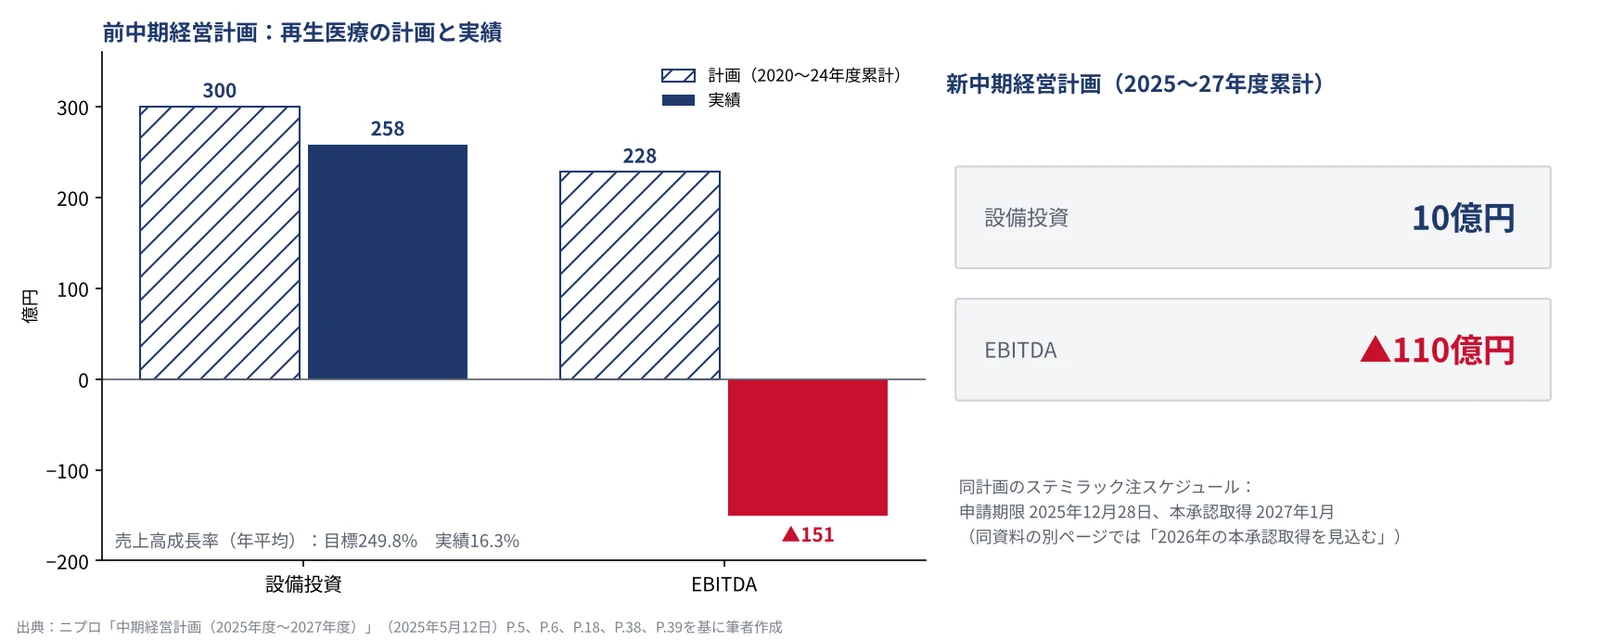
2025年5月の中期経営計画では、前の計画期間(2020〜2024年度)を振り返っており、再生医療事業部の売上高成長率は、目標が年平均249.8%だったのに対して実績は16.3%だったとしている。理由としては投与施設数と症例数の確保が計画に遅れたことが挙げられている。コロナ禍の2年間は重症患者が優先され、ステミラック注を投与しにくい状況が続いたとも記載されている。5年間の累計では、再生医療のEBITDAが計画228億円に対して実績は151億円のマイナスだった。
新しい計画(2025〜2027年度)では、再生医療のEBITDAを3年間累計で110億円のマイナスとしたうえで、ステミラック注の売上高を2024年度から2027年度にかけて49億円増やす計画となっている。本承認の取得、投与施設の拡大、慢性期脊髄損傷を含む他の疾患への適応拡大に向けた企業治験も掲げており、日本経済新聞はステミラック注の本承認を「29年めど黒字化」との見出しで報じている。