iPS細胞治療薬の保険適用とその薬価妥当性について
中医協は5月13日、住友ファーマのパーキンソン病治療用再生医療等製品アムシェプリの薬価を18瓶1組5,530万6,737円と決定した。5月20日に薬価収載される予定。同日、サンバイオの外傷性脳損傷向けアクーゴ脳内移植用注も7,271万6,528円で薬価収載が決まった。
https://www.mhlw.go.jp/content/10808000/001699508.pdf
いつも高額薬剤の収載価格はその単価ばかり焦点が当たるが、全体的な妥当性について考察する。
まずはアムシェプリについて。
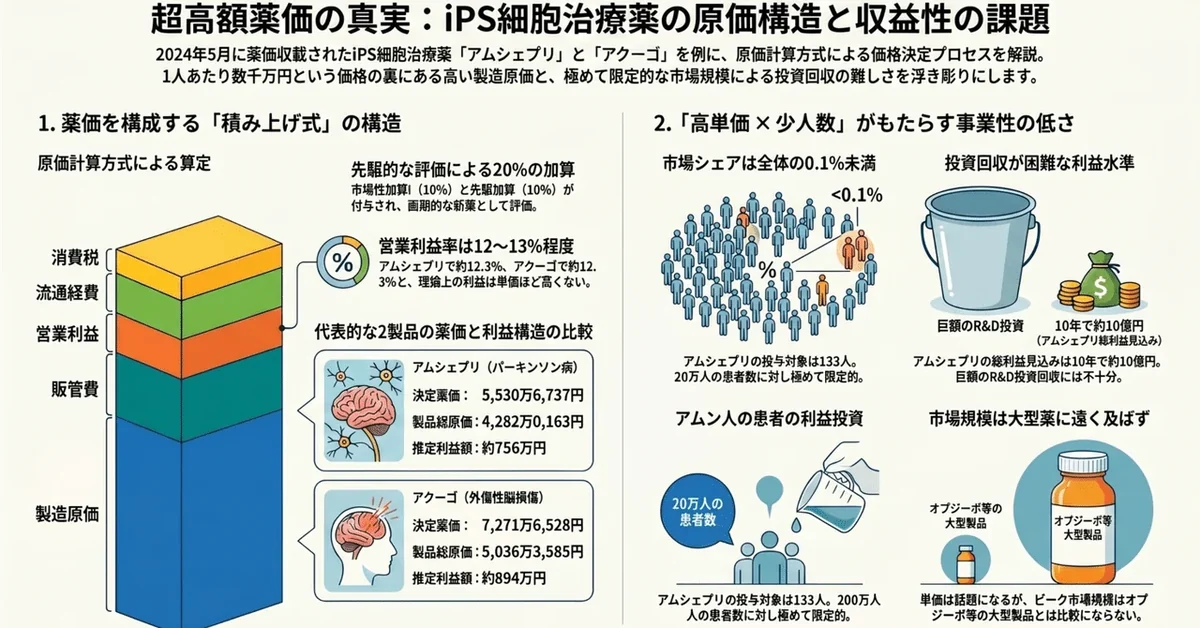
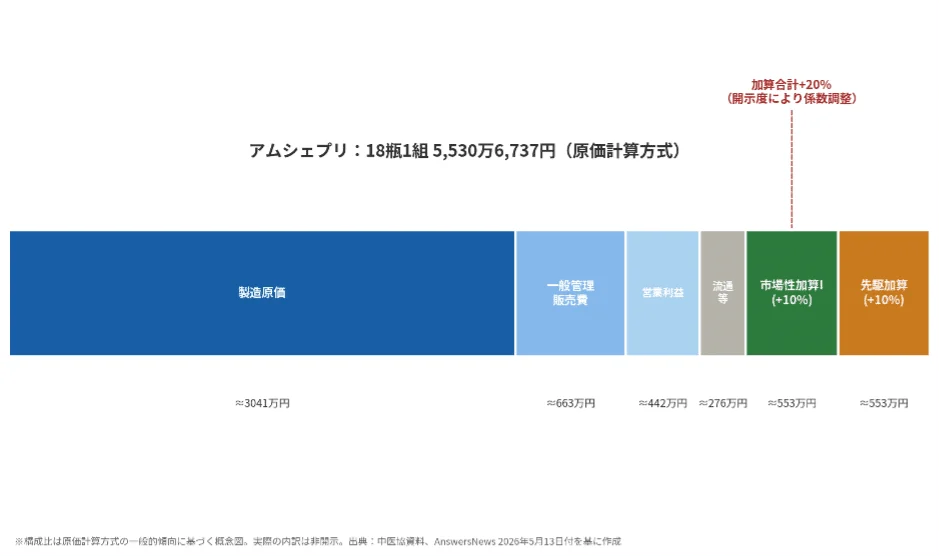
薬価は類似薬効比較方式か、類似薬がない場合は原価計算方式で算定される。今回のiPS製品は原価計算方式であり、製造原価、一般管理販売費、営業利益、流通経費、消費税を積み上げる方式で、これに有用性等を評価する補正加算が加わる。
アムシェプリの場合、製品総原価として製造原価と一般管理販売費が合計されている。
製品総原価:42,820,163円
営業利益:3,622,530円 (流通経費を除く価格の7.8%)
流通経費:250,394円 (消費税を除く価格の0.54%(収載希望者から申請のあった実費に基づく額))
消費税:4,669,309円
以上合計して、51,362,396円。
ここに
・ 市場性加算I(10%):希少疾病用医薬品に対する加算
・ 先駆加算(10%):先駆的医薬品指定制度の対象品目に対する加算
として合計20%上増しされるため、55,306,737円となっている。
つまり、55,306,737円の薬価のうち、理屈上会社の営業利益となるのは営業利益の3,622,530円と加算分の3,944,341円、合計して7,566,871円となる。(利益率として13.7%程度)。 ただ、原価計算においては収載希望メーカーの希望する経費が全て計上できるわけではないので、実際の利益率はこれよりも低くなることが予想される。
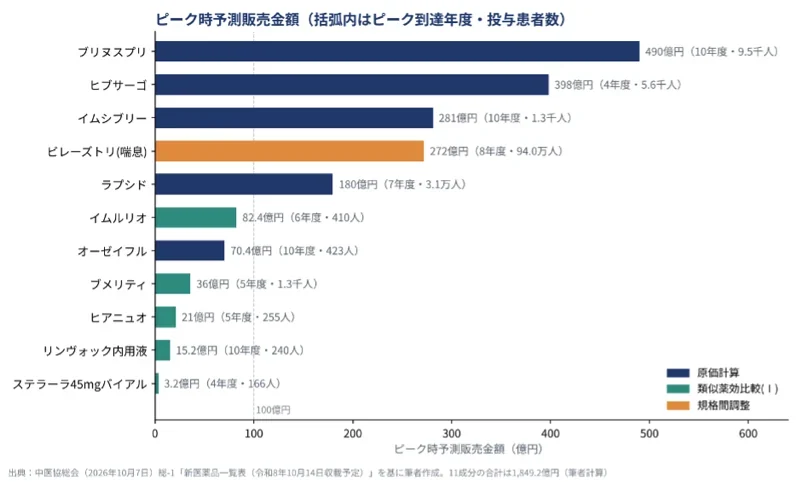
なお、ピークセールスは10年後に74億円であり、投与対象は133人である。パーキンソン病の患者数が20万人程度であることを踏まえると、シェアとしては0.1%未満である。
前述の単純計算の利益750万円程度で133人投与の場合、得られる利益はおおよそ10億円程度となる。これまでの研究開発の投資を改修できる水準とは言い難い。
続いてアクーゴについて。こちらも計算ロジックや加算は一緒で、原価が違うことで薬価全体の差が出ている。
製品総原価:50,363,585円
営業利益:4,260,694円 (流通経費を除く価格の7.8%)
流通経費:464,000円 (消費税を除く価格の0.84%(収載希望者から申請のあった実費に基づく額))
消費税:5,508,828円
以上合計して、60,597,106円。
ここにアムシェプリと同じ加算を加えて合計20%上増しされるため、72,716,528円となっている。
理屈上会社の営業利益は8,947,424円となる(利益率として12.3%程度となる。)
なお、ピークセールスは10年度に28億円であり、投与対象は39人である。
これらの薬剤は条件及び期限付承認であるため、今後本承認に足るリアルワールドでの実績を示せるか、予想よりも多くの患者数に使われるかどうかが注目される。
ちなみに再生医療等製品は基本的に超高額×患者数少という組み合わせである。1人当たりの薬価は話題になるが、ピーク市場規模は他の大型製品(オプジーボやGLP-1など)とは比べるべくもない。
患者数、薬価、ピーク市場規模でバブルチャートを作ると添付のようになる。
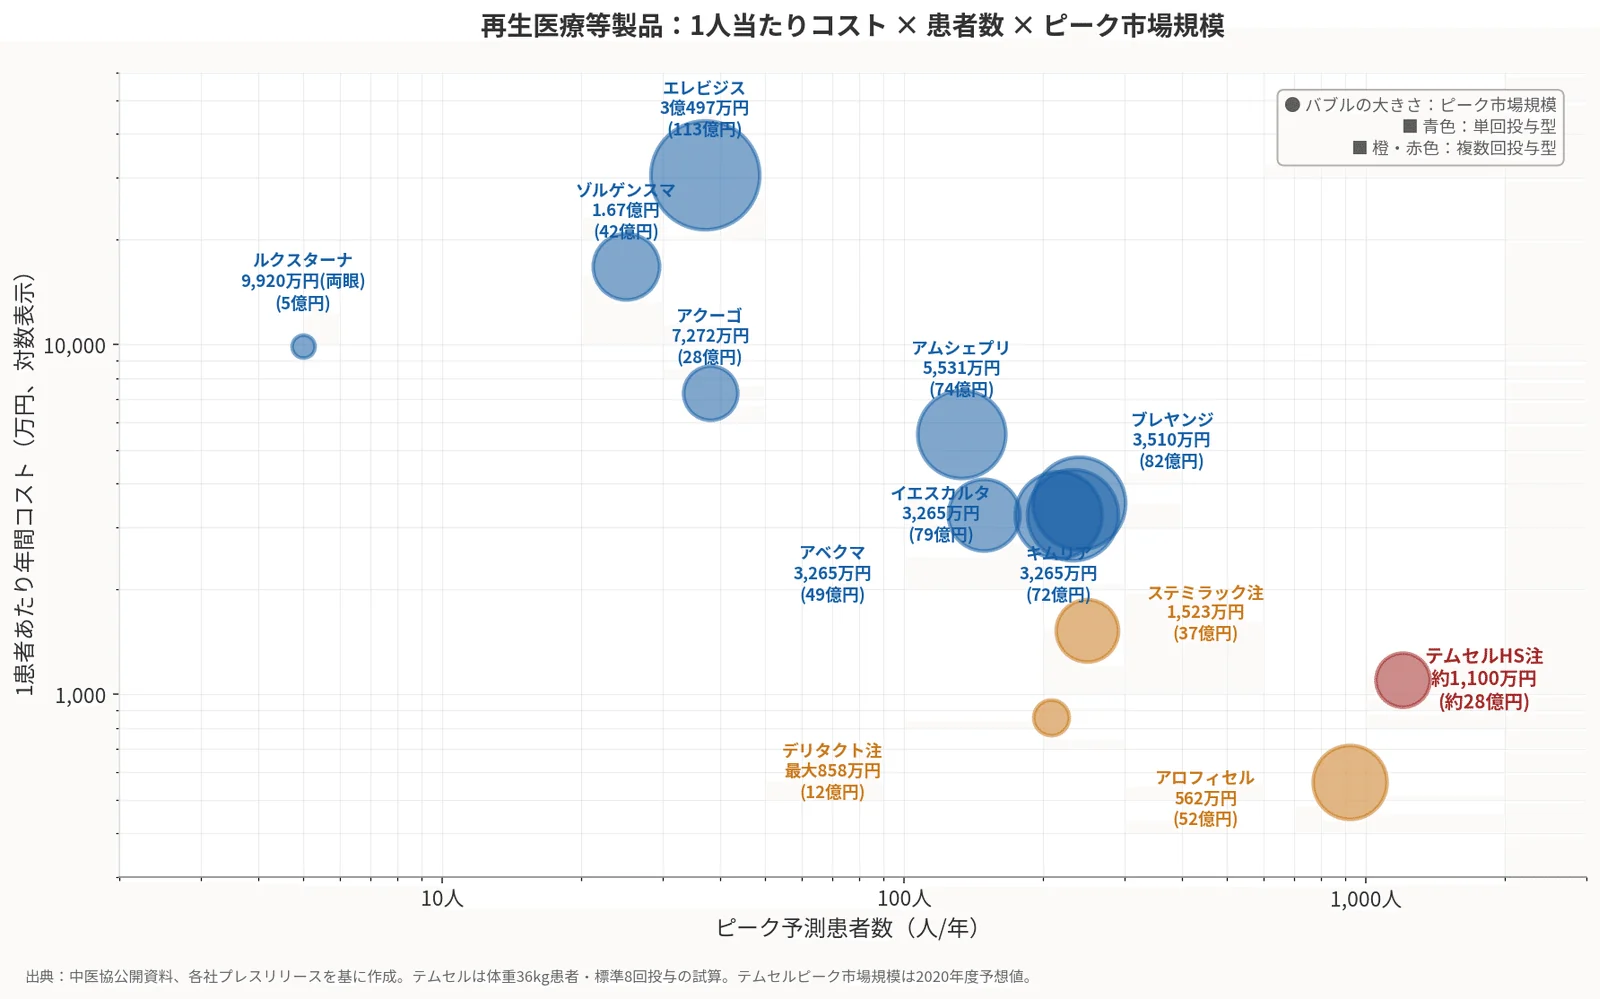
賛否両論あるとは思うが、原価や製造・流通オペレーションの負荷を考えるとビジネスとしてもっと魅力的な市場でなければならないと感じる。