サノフィは2026年10月30日、2026年第3四半期(Q3)に売上・ビジネスEPSともに二桁成長を達成し、2026年通期ガイダンスを上方修正したと発表した。
事実:売上14,444百万ユーロ、ビジネスEPSは3.55ユーロ
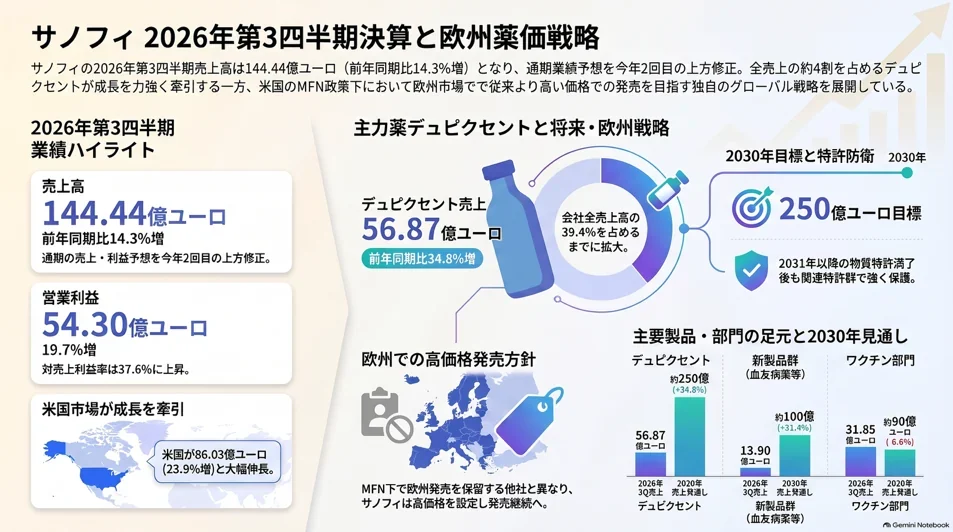
Q3の純売上高は14,444百万ユーロで、前年同期比16.2%増、恒常為替レート(CER)ベースでは14.3%増となった。年初来(YTD)では36,550百万ユーロ、13.1%増(CERで15.2%増)である。
成長を牽引したのは新製品群とデュピクセント(Dupixent)だ。医薬品の新製品(ローンチ品)売上は31.4%増の14億ユーロに達し、ALTUVIIIO、Ayvakit、Rezurockが寄与した。デュピクセントは34.8%増の57億ユーロとなり、四半期ベースで50億ユーロを超えたのは2回目となる。
一方、ワクチン売上は6.6%減の32億ユーロ。呼吸器領域の予防関連における想定された期ずれ(phasing)の影響を受けた。
費用面では、研究開発費が18億ユーロでほぼ横ばい、販売費および一般管理費は0.9%減の23億ユーロとなり、会社はコスト規律の反映と説明している。
利益指標では、ビジネス営業利益が5,430百万ユーロ(22.2%増、CERで19.7%増)、ビジネス純利益が4,255百万ユーロ(20.0%増、CERで17.6%増)、ビジネスEPSは3.55ユーロで22.0%増(CERで19.6%増)。IFRSベースでは、純利益3,021百万ユーロ(7.8%増)、EPS2.52ユーロ(9.6%増)だった。フリーキャッシュフローはQ3が3,269百万ユーロ(9.2%増)、YTDで6,993百万ユーロ(28.3%増)。なおYTDのIFRS純利益は4,979百万ユーロで42.2%減、IFRS EPSは4.15ユーロで41.1%減となっている。ビジネスEPSのYTDは7.52ユーロ(19.4%増、CERで21.3%増)。
パイプラインでは、希少疾患領域とワクチン領域で2件の承認を取得したほか、申請1件の受理、優先審査(priority review)とPRIMEの2件の指定を得た。
背景:ガイダンス引き上げと、ポートフォリオの整理
2026年通期ガイダンスは引き上げられ、売上はCERで「low-teens(10%台前半)」の成長、ビジネスEPSはCERで「mid-teens(10%台半ば)」の成長が見込まれる。2026年10月の平均為替レートを適用した場合、為替影響は売上・ビジネスEPSともに約マイナス1%と見積もられている。
最高経営責任者(CEO)のBelén Garijo氏は、Q3に長年のパートナーであるRegeneronとのアライアンスを拡大し、免疫領域でさらなる機会を開いたこと、またCheplapharmとのパートナーシップにより一部のレガシー医薬品を対象にポートフォリオの簡素化を進めたことに言及した。Cheplapharmとの取引は、従業員代表との情報提供・協議手続き、規制当局の承認、通常のクロージング条件を前提としている。
さらに同氏は、組織全体が「デュピクセント後(post-Dupixent)」の今後10年の軌道の管理に注力しており、優先課題はデュピクセントの独占期間満了(LOE)を通じて利益を守ることだと述べた。R&D生産性の改善にはすでに着手しており、事業開発とM&Aがこの変革を補完するうえで決定的に重要になるとしている。累進的配当を含む長期の資本配分方針は維持するという。
意味:牽引役の偏りと、その先への備え
今回の数字が示すのは、成長の牽引役がデュピクセントと新製品群に集中しているという構図である。デュピクセント単独で四半期57億ユーロ、新製品群が14億ユーロ。これに対しワクチンは減収であり、ポートフォリオ内の明暗は分かれている。
その一方で、研究開発費はほぼ横ばい、販管費は減少という費用構造のもとで、売上の伸び(CER14.3%)を上回るビジネスEPSの伸び(CER19.6%)が実現した。増収と費用規律が同時に効いた四半期だったといえる。
ただし会社自身が最も明確に語っているのは、好調の持続性ではなく、その先の備えである。デュピクセントのLOEを見据えた利益防衛、R&D生産性の改善、そして事業開発・M&Aによる補完――この3点が並べられ、レガシー医薬品の切り出しも同じ文脈に置かれている。ガイダンス引き上げは現時点の勢いを反映したものだが、経営の視線はすでに次の10年に向いている、という整理ができる。