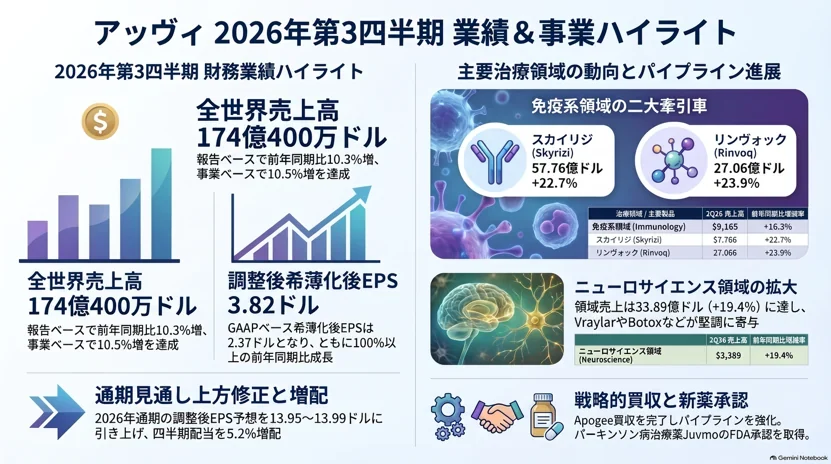
米アッヴィは2026年10月30日、第3四半期(7〜9月)の決算を発表した。売上は174.04億ドル(約2兆7,670億円)で前年同期比10.3%増え、通期の利益予想を引き上げている。牽引したのは免疫疾患の治療薬スキリージとリンヴォックで、2品の売上は合計84.82億ドル(約1兆3,490億円)、会社全体の48.7%を占めている。かつての主力品ヒュミラのパテントクリフを、この2品が補って余りある状態が続いている。
一方、決算説明会では、アナリストからの質問が免疫以外の領域や今後の買収に集中していた。米業界紙のFierce Pharmaは「アナリストは次が何かを問う(analysts ask what's next)」と報じている。
https://investors.abbvie.com/news-releases/news-release-details/abbvie-reports-third-quarter-2026-financial-results
https://www.fiercepharma.com/pharma/skyrizi-and-rinvoq-dominate-abbvie-q3-investors-question-whats-next
1 決算の概要
7〜9月の売上は174.04億ドル(約2兆7,670億円)で10.3%増、1株利益は2.37ドル(約377円)で前年同期の2倍以上になっている。前年同期は、外部から取得した開発品の費用(取得IPR&D)が27億ドル(約4,290億円)にのぼっていたが、今期の同費用は2.16億ドル(約343億円)の影響にとどまっている。研究開発費は売上の13.9%で、調整後の営業利益率は48.7%と非常に高い水準になっている。
通気の売上予想は2億ドル(約318億円)上げて約678億ドル(約10兆7,800億円)としている。
2 ヒュミラからスキリージ・リンヴォックへ
長年のアッヴィの屋台骨であったヒュミラは、バイオシミラーの影響を受け続けており、7〜9月の売上は6.83億ドル(約1,090億円)で31.2%減少している。米国だけに絞ると3.72億ドル(約591億円)で39.9%減。これに対し、乾癬や炎症性腸疾患の治療薬スキリージは57.76億ドル(約9,180億円)で22.7%増、関節リウマチなどの治療薬リンヴォックは27.06億ドル(約4,300億円)で23.9%増加している(図1)。
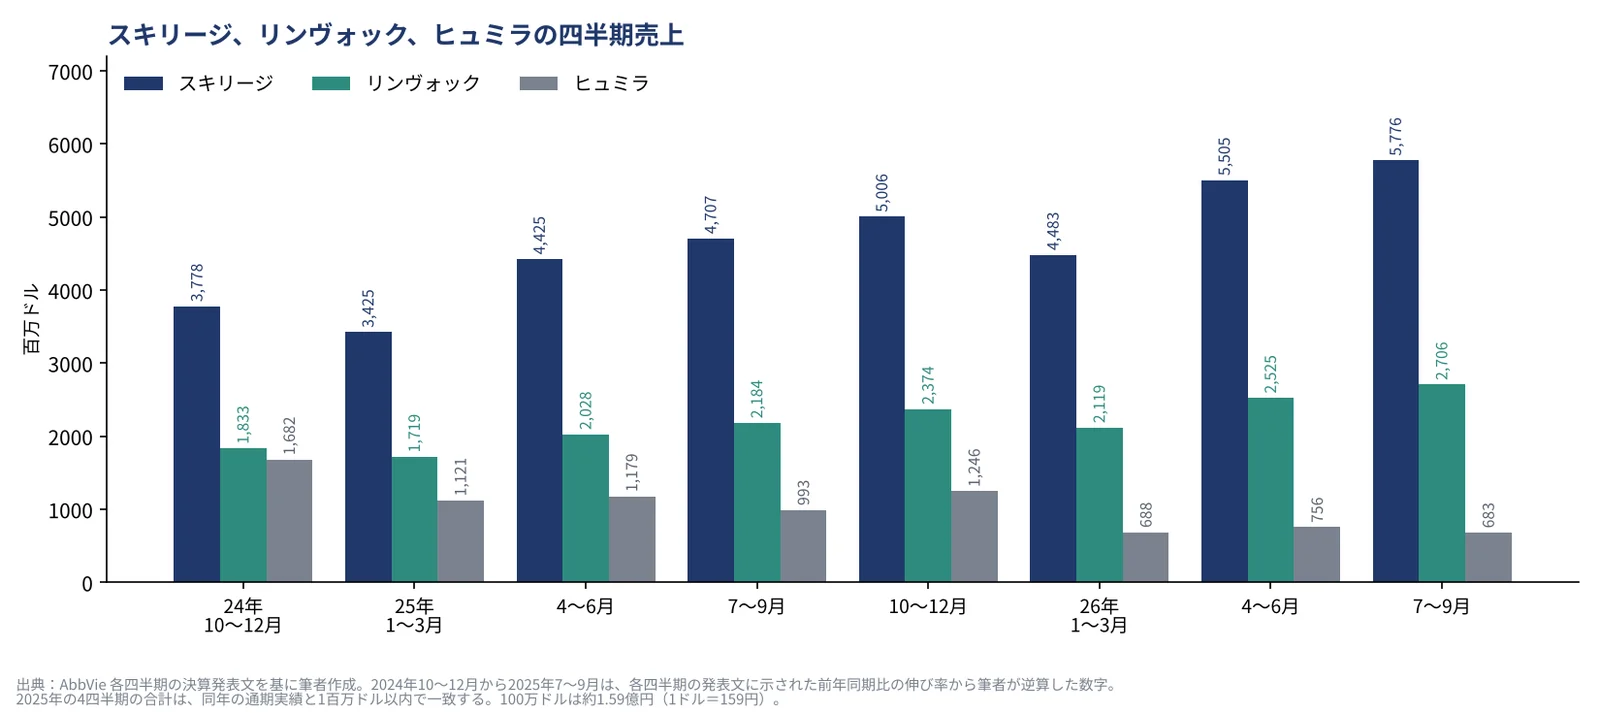
マイケルCEOは決算説明会で、2品の売上が今年合計で約60億ドル(約9,540億円)増え、うち約30億ドル(約4,770億円)が炎症性腸疾患によるものだと説明している。会社は通期の売上予想として、スキリージ218億ドル(約3兆4,660億円)、リンヴォック103億ドル(約1兆6,380億円)を示し、スキリージの予想引き上げは今年3回目になっている。
競合については、J&Jが発売した経口のIL-23受容体阻害薬Icotydeが乾癬の市場に入ってきているものの、マイケルCEOは経口の競合品は、新規・切り替え患者のシェアに大きな影響を与えておらず、スキリージは乾癬の新規・切り替え患者の2人に1人を獲得し続けていると述べている。
3 免疫以外の3部門
免疫以外では、ニューロサイエンスの領域が最も伸びており、7〜9月の売上は33.89億ドル(約5,390億円)で19.4%増加している(図2)。ボトックス治療用(片頭痛予防など)が10.80億ドル(約1,720億円)、統合失調症などの治療薬Vraylarが10.68億ドル(約1,700億円)、片頭痛治療薬のUbrelvyが4.49億ドル(約714億円)、Quliptaが3.98億ドル(約633億円、38.2%増)、パーキンソン病の持続皮下注製剤Vyalevが2.86億ドル(約455億円)だった。7〜9月には、パーキンソン病の経口薬Juvmo(tavapadon)が米国で承認されており、マイケルCEOは、精神科・片頭痛・パーキンソン病の3つがいずれも売上50億ドル(約7,950億円)を超える事業になるとの見方を示している。
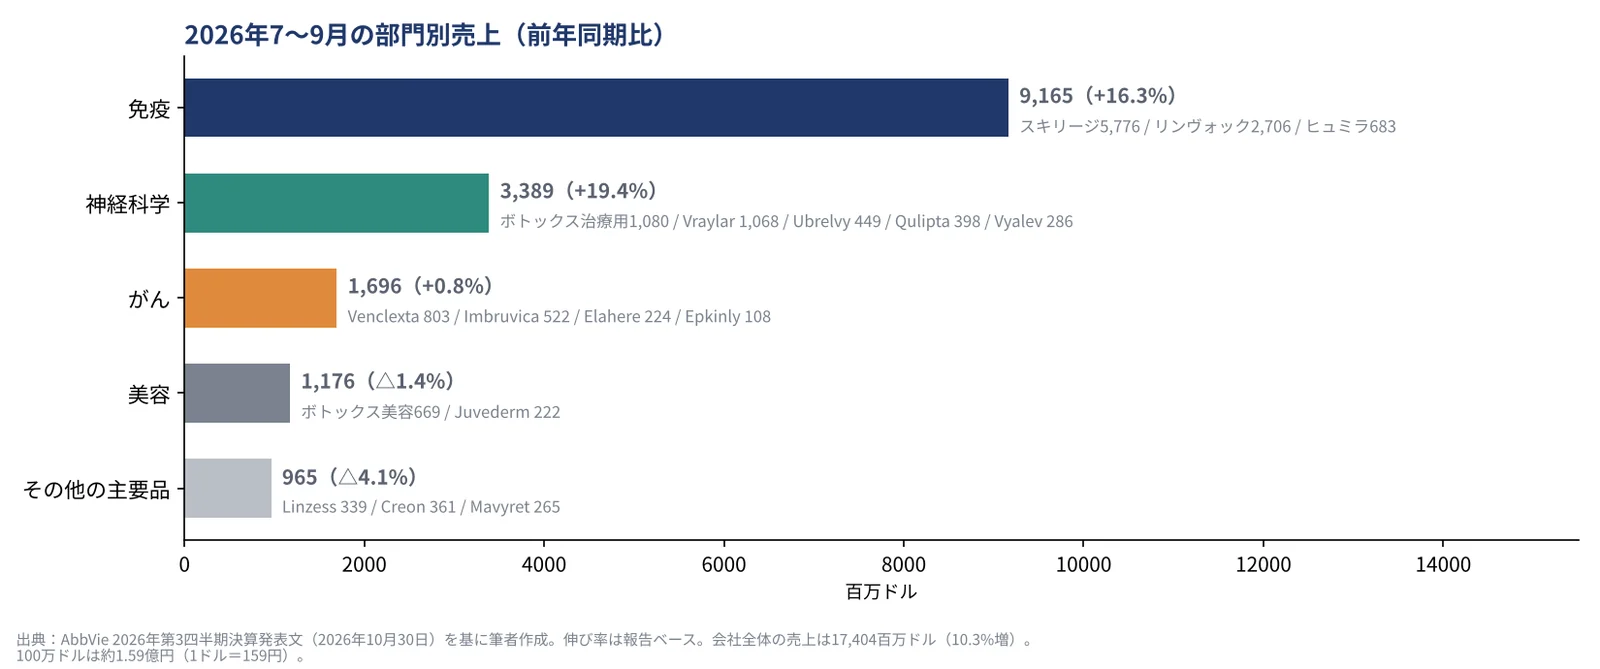
がんは16.96億ドル(約2,700億円)で0.8%増にとどまっており、血液がん治療薬Venclextaが8.03億ドル(約1,280億円、10.7%増)、卵巣がんのADC(抗体薬物複合体)Elahereが2.24億ドル(約356億円、31.0%増)、二重特異性抗体Epkinlyが1.08億ドル(約172億円、57.7%増)と伸びた一方、Imbruvicaが5.22億ドル(約830億円)で26.1%減少している。美容は11.76億ドル(約1,870億円)で1.4%減っており、ボトックス美容は6.69億ドル(約1,060億円)で4.9%増えたが、ヒアルロン酸注入剤Juvedermは2.22億ドル(約353億円)で11.9%減少している。
4 独占期間と薬価の節目
アッヴィの主力品は今後特許切れや米国の薬価制度に関わるチャレンジが想定されており(図3)、米インフレ抑制法(IRA)による公的保険メディケアの価格交渉では、Imbruvicaの交渉価格がすでに売上に影響しており、Vraylarの交渉価格は2027年から適用される。ボトックスについては、交渉の対象になるかを争う訴訟で連邦裁判所がアッヴィ側の主張を認めたが、政府は控訴できる。
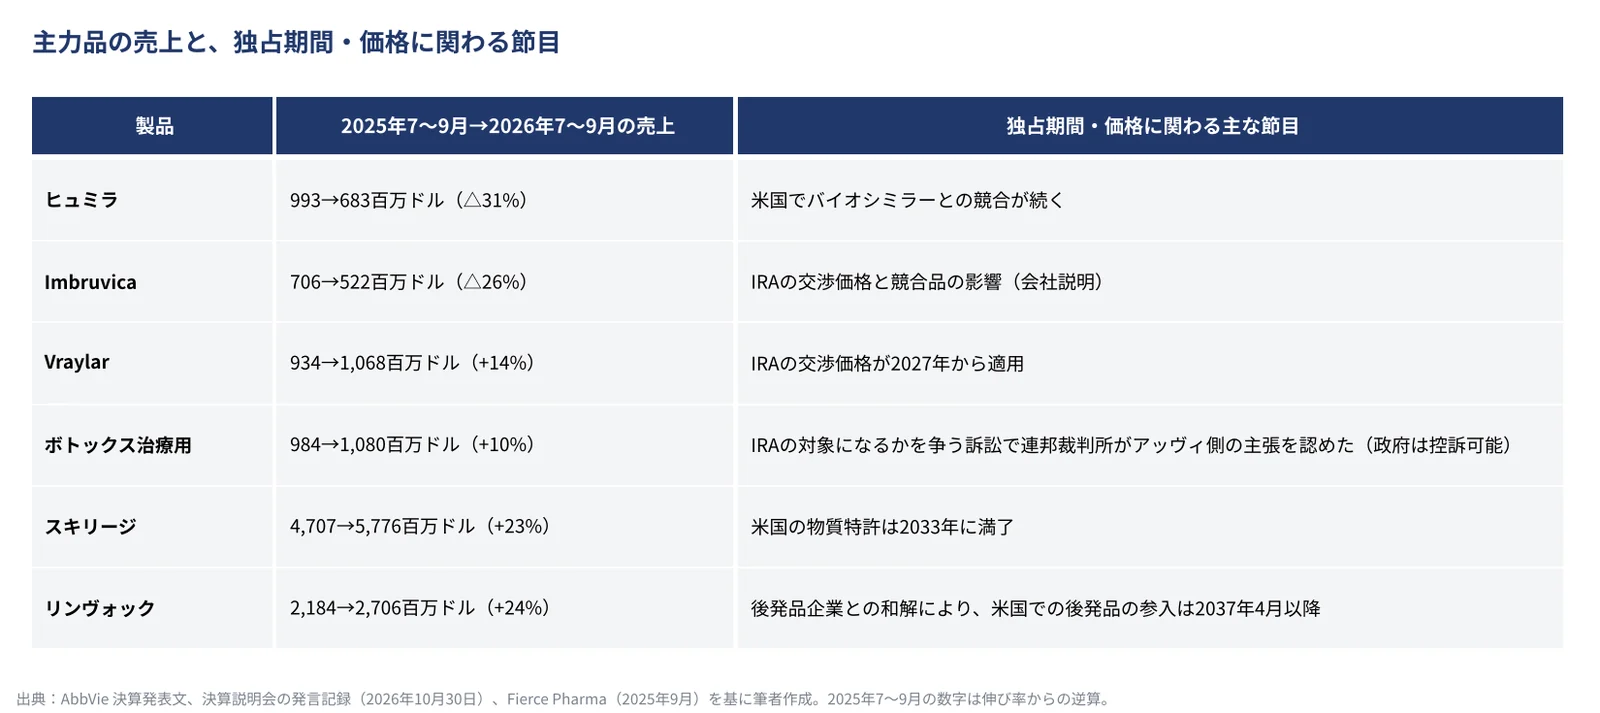
次の柱であるスキリージとリンヴォックの独占期間は比較的長く、スキリージの米国の物質特許が切れるのは2033年。リンヴォックは、後発品企業との和解により、米国での後発品の参入が2037年4月以降になる見込みである。
5 「次は何か」への会社の答え
決算説明会ではアナリストから免疫以外の計画について質問が相次いでおり、モルガン・スタンレーのアナリストは、Apogee買収後の買収意欲と、肥満症の市場で戦うにはGLP-1受容体作動薬が必要かを尋ねた。マイケルCEOは、買収・提携の軸は免疫・神経科学・がんで差別化された資産だとしたうえで、肥満症にも広げたいと回答している。対象は開発初期・後期・販売中のいずれもあり得るが、アラガンのような大型の変革的な買収ではなく、中小規模の買収が中心になるとした。既存の製品と開発品で2030年代まで長く成長を続けられるとも述べているが、シティのアナリストは2030年以降の成長のためには買収・提携と自社開発の両方が引き続き必要だと指摘している。
会社が挙げた次世代製品群の候補は次のとおり。
免疫では、9月3日に約109億ドル(約1兆7,330億円、1株135.11ドル)で買収を完了したApogeeの長時間作用型IL-13抗体zumilokibartがあり、化膿性汗腺炎を対象とした第3相(INTREPID)で主要評価項目を達成したlutikizumabは2027年下期に承認申請を予定している。がんでは、多発性骨髄腫の二重特異性抗体etentamigを米国で申請し、Epkinlyは初発のびまん性大細胞型B細胞リンパ腫でR-CHOP療法との併用により病勢進行または死亡のリスクを51%下げたデータを発表している。c-Metを標的とするADCのTemab-Aは、大腸がんと非小細胞肺がんでFDAの画期的治療薬指定を受けている。
6 アトピー性皮膚炎で始まる長時間作用型抗体の競争
Apogee買収で得たzumilokibartは、アトピー性皮膚炎を対象に、維持期に3か月または6か月ごとの投与を想定している。第2相(APEX Part B)では、3つの用量すべてで湿疹の面積と重症度の指標(EASI-75)がプラセボを有意に上回った。第3相は年内に始まる予定となっている。
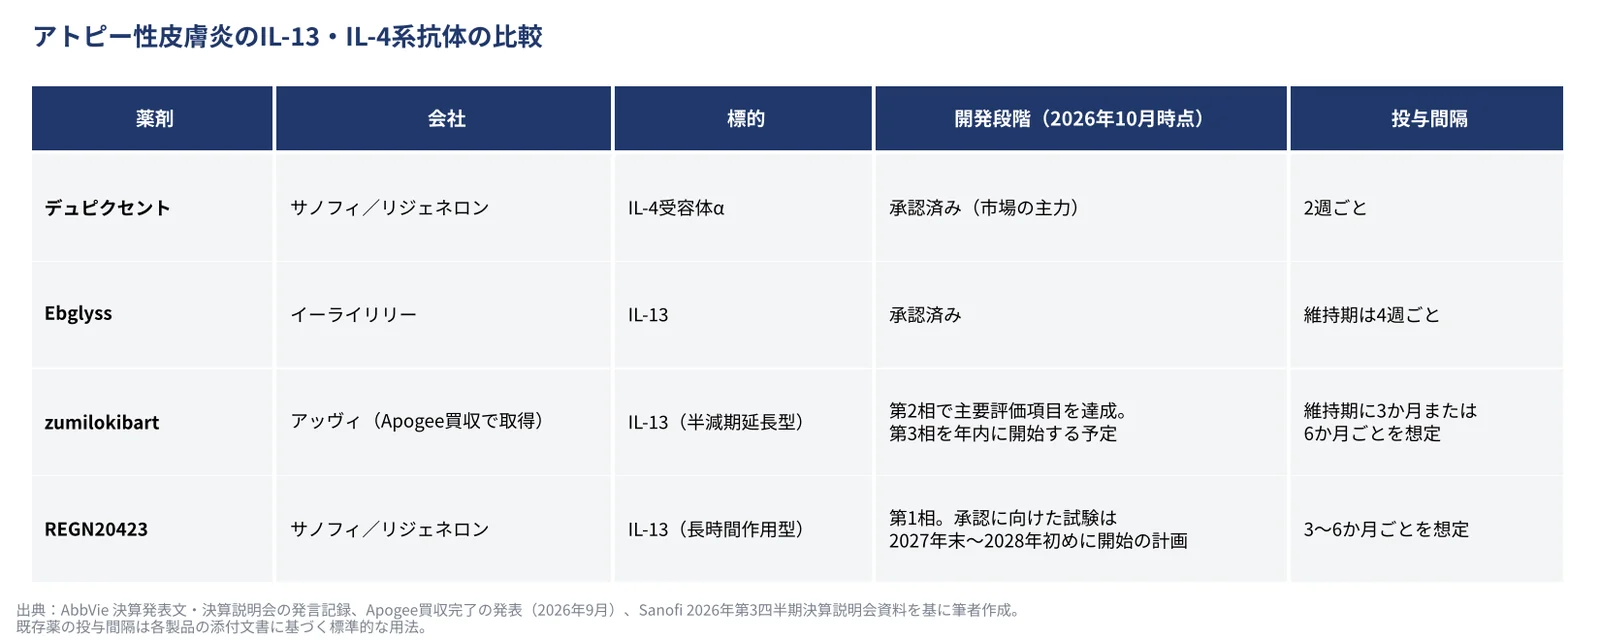
この領域で競合となるサノフィはリジェネロンとの提携を広げ、長時間作用型のIL-13抗体REGN20423を取り込んでおり、こちらは第1相の段階で3〜6か月ごとの投与を想定し、承認に向けた試験を2027年末から2028年初めに始める計画となっている。