米ファイザーは2026年11月3日、第3四半期(7〜9月)の決算を発表した。売上は165.83億ドル(約2兆6,370億円)で、前年同期の166.54億ドル(約2兆6,480億円)とほぼ同じ。ただし、新型コロナウイルスのワクチンであるコミナティと治療薬パキロビッドの売上が大きく減っており、この2品を除いた売上は為替の影響を除いて7%増加している。会社は2026年通期の売上と調整後1株利益の予想を引き上げている。
同日の決算説明会は、米国の中間選挙の投票日に開かれた。アルバート・ブーラCEOは、トランプ政権と結んだ薬価の合意について、合意は署名済みで「この政権の任期の終わりまで続く」と述べている。
https://www.pfizer.com/investors
1 決算の概要
7〜9月の売上は前年同期より7,100万ドル少ない165.83億ドル(約2兆6,370億円)だった。内訳は、為替の影響を除いた実質の減少が5,700万ドル(約91億円)、為替による目減りが1,500万ドル(約24億円)。地域別では、米国が106.02億ドル(約1兆6,860億円、1%減)、米国外が59.81億ドル(約9,510億円、ほぼ横ばい)だった。
費用の面では、研究開発費が29.42億ドル(約4,680億円)の18%増で、がんと肥満症の開発品への投資と人件費の増加を理由に挙げている。販管費は32.21億ドル(約5,120億円)で2%増にとどまっており、粗利率は77%、営業利益率は36%となっている。
純利益は32.42億ドル(約5,150億円、8%減)だった。中国のInnovent Biologicsとの導入・提携契約で計上した6.5億ドル(約1,030億円)の一時費用(取得IPR&D)も影響している。
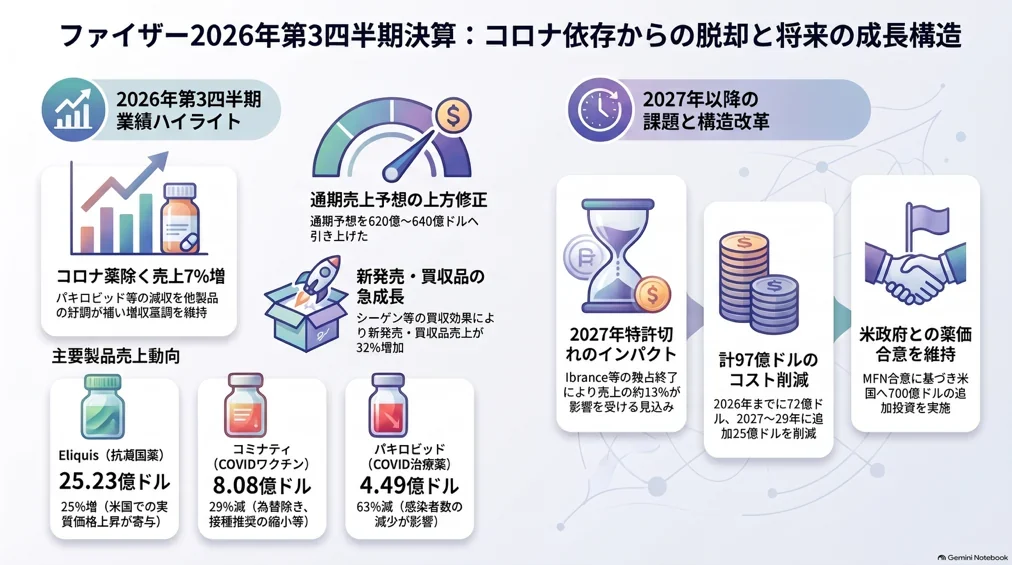
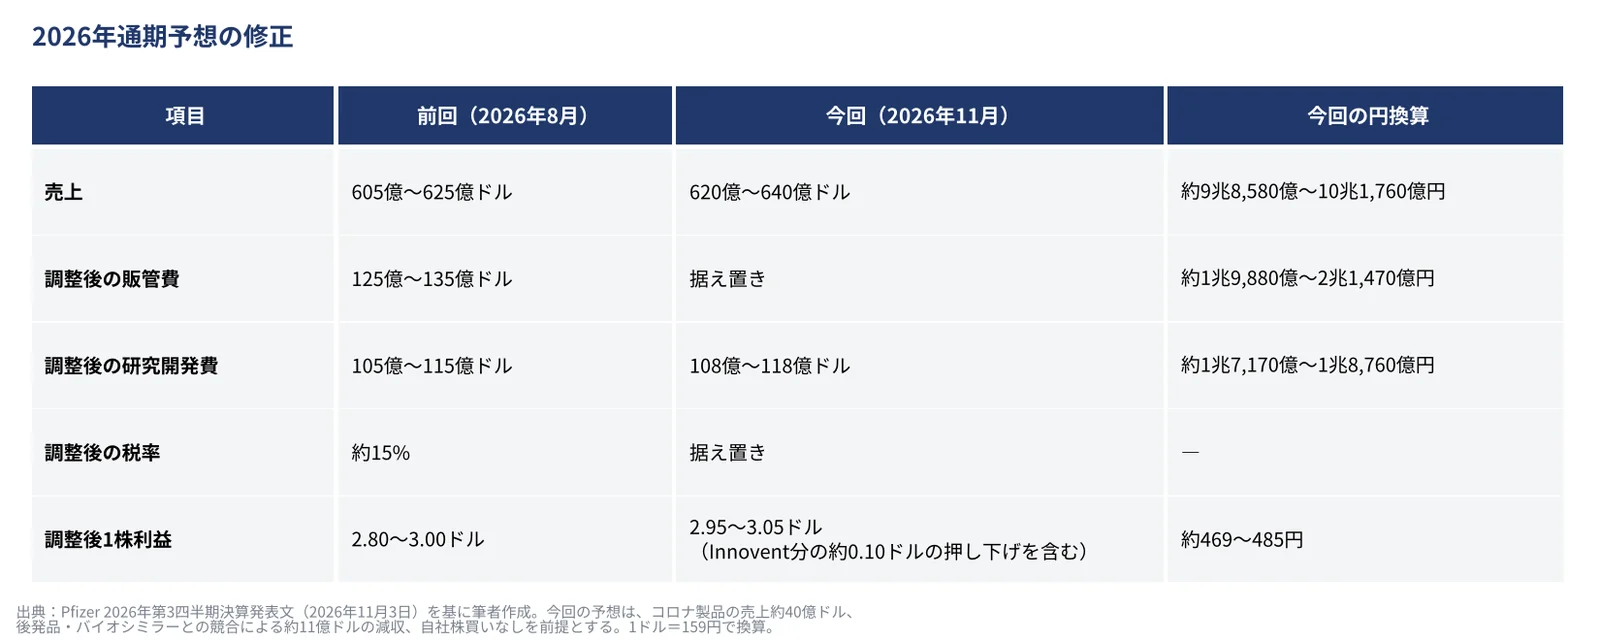
通期の予想は、売上を605億〜625億ドル(約9兆6,200億〜9兆9,380億円)から620億〜640億ドル(約9兆8,580億〜10兆1,760億円)に引き上げている(図1)。コロナ製品の売上を約40億ドル(約6,360億円)で据え置き、ジェネリックやバイオシミラーとの競合による約11億ドル(約1,750億円)の減収を織り込んでいる。
1〜9月の累計では、会計上の純利益が40%減っており、肺がんを対象とした開発品sigvotatug vedotinの第3相試験の結果を受けた38億ドル(約6,040億円)の減損と、鎌状赤血球症治療薬Oxbrytaの5.25億ドル(約835億円)の減損が主な理由。英ViiV Healthcareの持ち分の売却益18.7億ドル(約2,970億円)が、その一部を打ち消している。
s2 コロナ製品の縮小と新製品の伸び
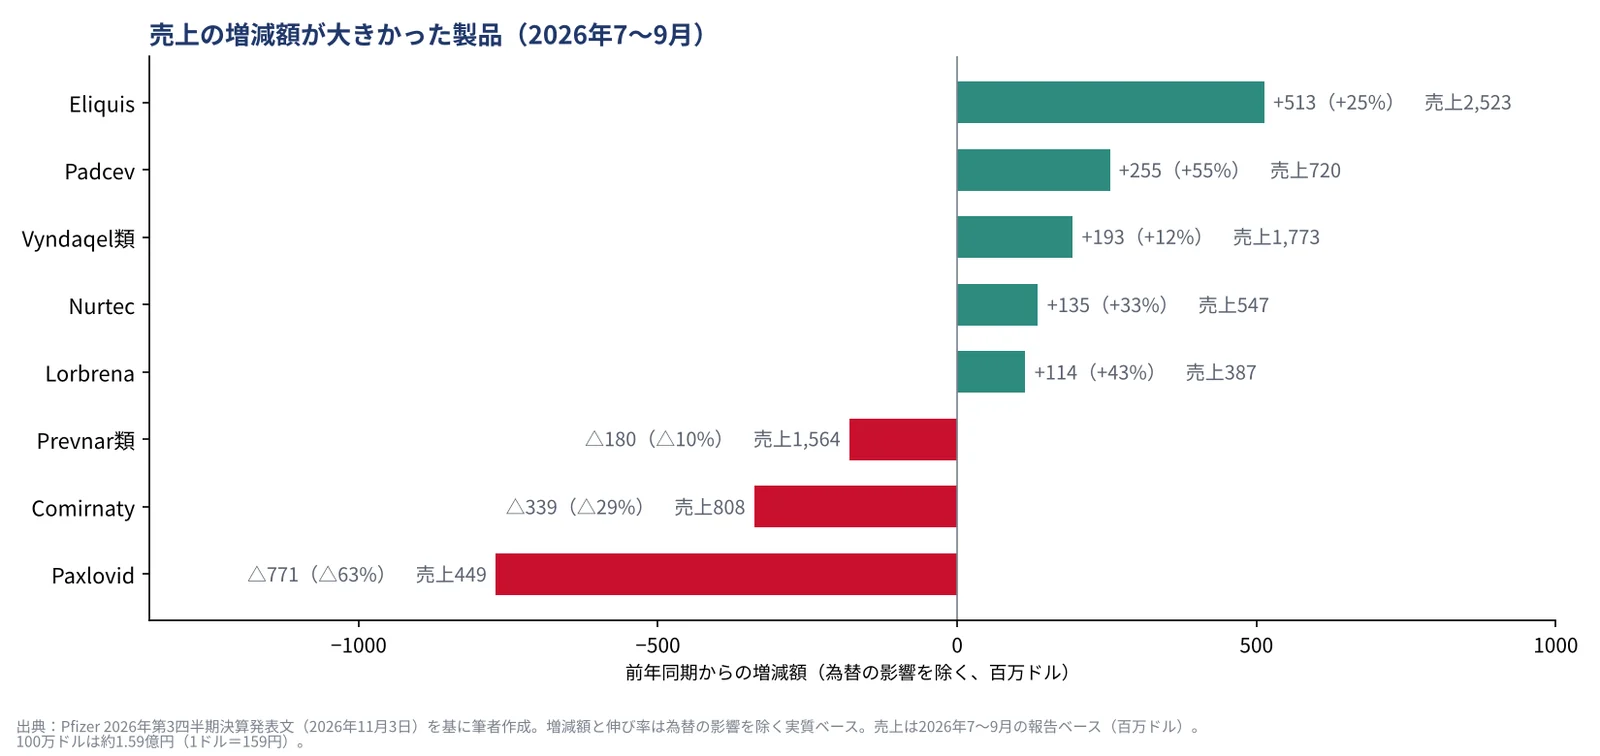
減収の中心はコロナ製品で、パキロビッドの売上は4.49億ドル(約714億円)で63%減っている。感染者が減ったことが主な理由。コミナティは8.08億ドル(約1,280億円)で、為替の影響を除いて29%減っており、米国の返品引当金の戻し入れが前年より小さかったことや米国で接種の推奨対象が狭まって使用が減ったこと、米国外の一部で契約による出荷が減ったことをが理由として挙げられている。会社は、コミナティの売上の大半は接種シーズンにあたる10〜12月に計上するとしている。
肺炎球菌ワクチンのPrevnar類(日本での製品名プレベナー)も15.64億ドル(約2,490億円)で10%減っている。米国の成人と小児で接種率が下がったこと、成人向けでシェアを落としたこと、米国外の一部で小児向けの需要が減ったことによる。
増えた製品の上位は、Eliquis(5.13億ドル(約816億円)増)、膀胱がん治療薬Padcev(日本での製品名パドセブ、2.55億ドル(約405億円)増)、ATTR心筋症治療薬Vyndaqel類(同ビンダケル、ビンマック、1.93億ドル(約307億円)増)、片頭痛治療薬Nurtec(1.35億ドル(約215億円)増)、肺がん治療薬Lorbrena(同ローブレナ、1.14億ドル(約181億円)増)などである(図2)。
会社が新発売/買収品 (Launched and Acquired Products)としてまとめる製品群の売上は38億ドル(約6,040億円)で、為替の影響を除いて32%増えている。このうち買収品は37%増で、ファイザーは過去数年で総額約800億ドル(約12兆7,200億円)の買収・提携を行い、その約8割がシーゲン、肥満症のメッツェラ、片頭痛のバイオヘイブンの3社だった。
https://endpoints.news/pfizer-lifts-2026-guidance-as-cancer-migraine-sales-offset-covid-slide/
3 Eliquis 25%増の中身
ブリストル・マイヤーズ スクイブ(BMS)と共同で販売する抗凝固薬Eliquis(日本での製品名エリキュース)の7〜9月の売上は25.23億ドル(約4,010億円)で、25%増加している。地域別では、米国が18.08億ドル(約2,870億円)で40%増えた一方、米国外は7.15億ドル(約1,140億円)で1%減っている(図3)。米国での増収の主な理由は実質価格(リベートなどを差し引いた後の価格)の上昇としている。
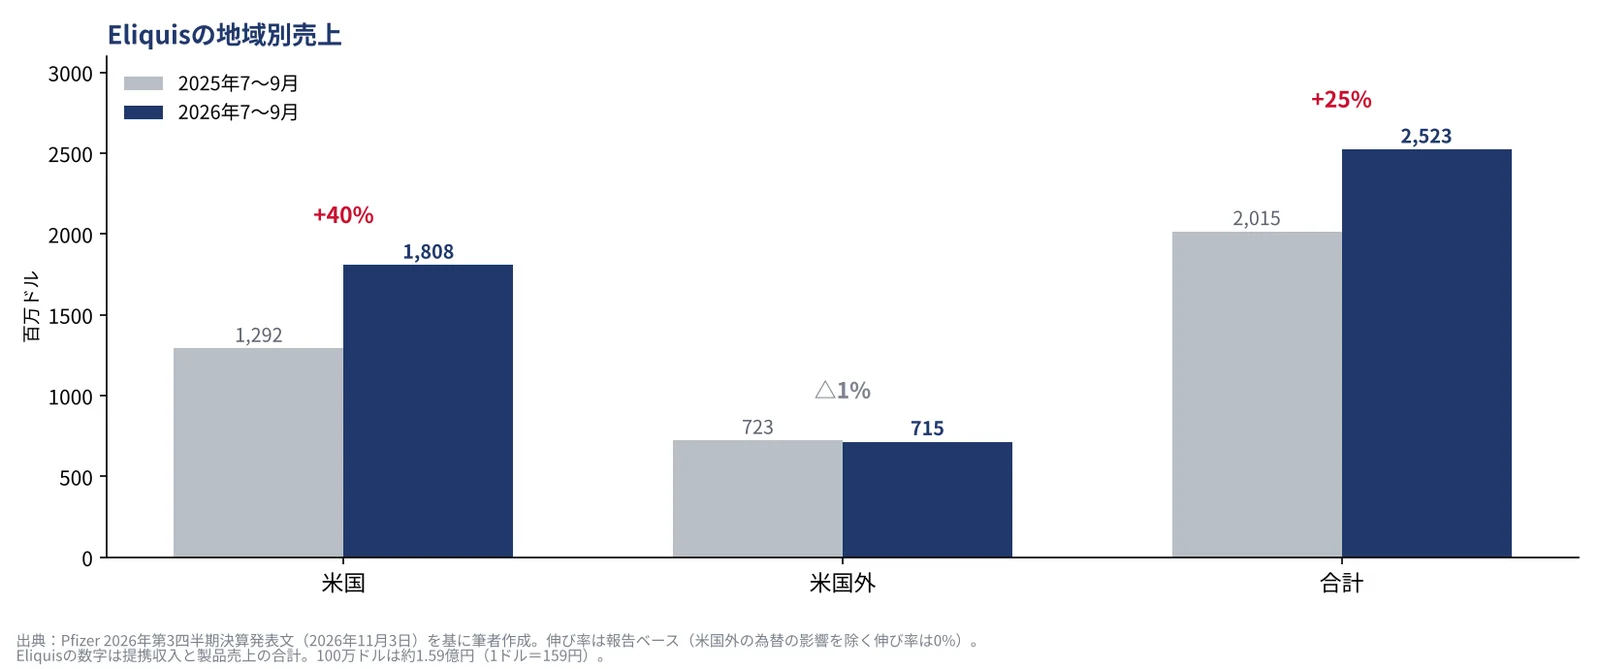
Eliquisは、ファイザーがBMSとの提携で計上するアライアンス収入の中心でもある。7〜9月のアライアンス収入は28.51億ドル(約4,530億円)で24%増え、このうち米国が23.83億ドル(約3,790億円、31%増)だった。1〜9月のEliquisの売上は71.14億ドル(約1兆1,310億円、20%増)で、米国が48.95億ドル(約7,780億円、25%増)、米国外が22.19億ドル(約3,530億円)となっている。
4 2027年から本格化する特許切れ
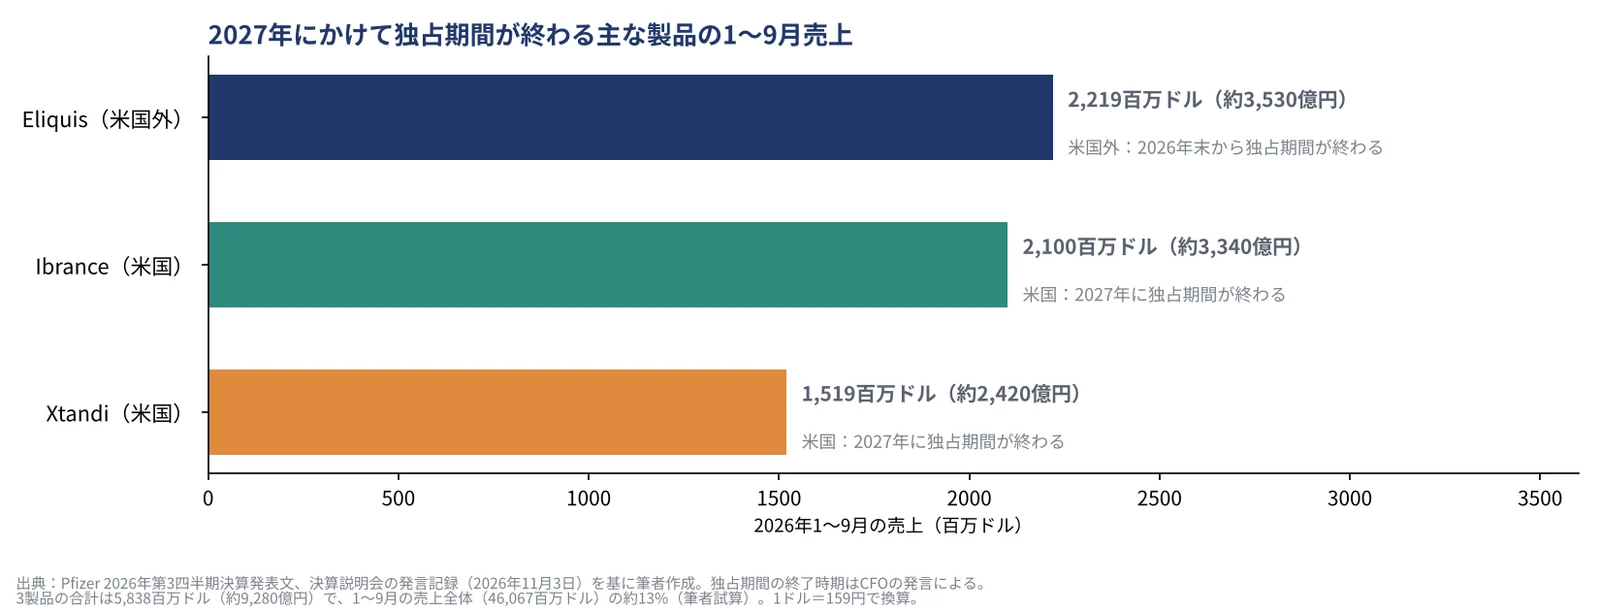
ファイザーは、2027年の業績予想を12月中旬に示すとしており、2027年には米国での乳がん治療薬Ibrance(日本での製品名イブランス)と前立腺がん治療薬Xtandi(同イクスタンジ)などの独占期間の終了、および米国外で2026年末からEliquisの独占期間が終わることが予想されている。
今回の決算資料から、これらの製品の1〜9月の売上を見ると、Eliquisの米国外が22.19億ドル(約3,530億円)、Ibranceの米国が21.00億ドル(約3,340億円)、Xtandiが15.19億ドル(約2,420億円、米国のみ、アステラス製薬との提携収入など)で、合計58.38億ドル(約9,280億円)になる(図4)。これは1〜9月の売上全体の約13%にあたることになる。
会社は、新発売品と買収品の伸びで特許切れの影響を一部補うとしている。そのうえで、2028年末から2033年末まで、リスク調整後で売上の年平均成長率1桁台後半を目指す目標を改めて示している。
5 コスト削減と研究開発
ファイザーは、進めてきたコスト削減計画で、純額72億ドル(約1兆1,450億円)の削減のほぼ全額を2026年末までに達成するとしている。前回の4〜6月期決算では、次の段階として2027〜29年に純額25億ドル(約3,980億円)を追加で削減する計画を発表しており、販管費と製造原価が対象になる。CFOは、この削減が2027〜29年の特許切れの時期に利益率の低下を和らげると説明した。7〜9月には、コスト削減に関わるリストラ費用として7.42億ドル(約1,180億円、前年同期は2.36億ドル、約375億円)を計上し、主に人員削減の費用だった。
6 米政府との合意と中間選挙
ファイザーは2025年9月30日、医薬品の価格を下げるための合意(MFN)を米政府と結んだと発表している。発表によると、米国の患者が他の先進国と同程度の価格で薬を手に入れられるようにする措置をとり、新薬は他の主要先進国と同じ水準の価格で発売すると共に、プライマリケア領域の大半の製品と一部のスペシャルティ薬を政府のサイトTrumpRx.govで平均50%、最大85%の割引で販売する枠組み。その見返りに、一部製品は3年間関税を課されない。この措置は米国の製造への追加投資を条件としており、ファイザーは今後数年で米国の研究開発と設備に700億ドル(約11兆1,300億円)を追加で投じるとしている(図5)。
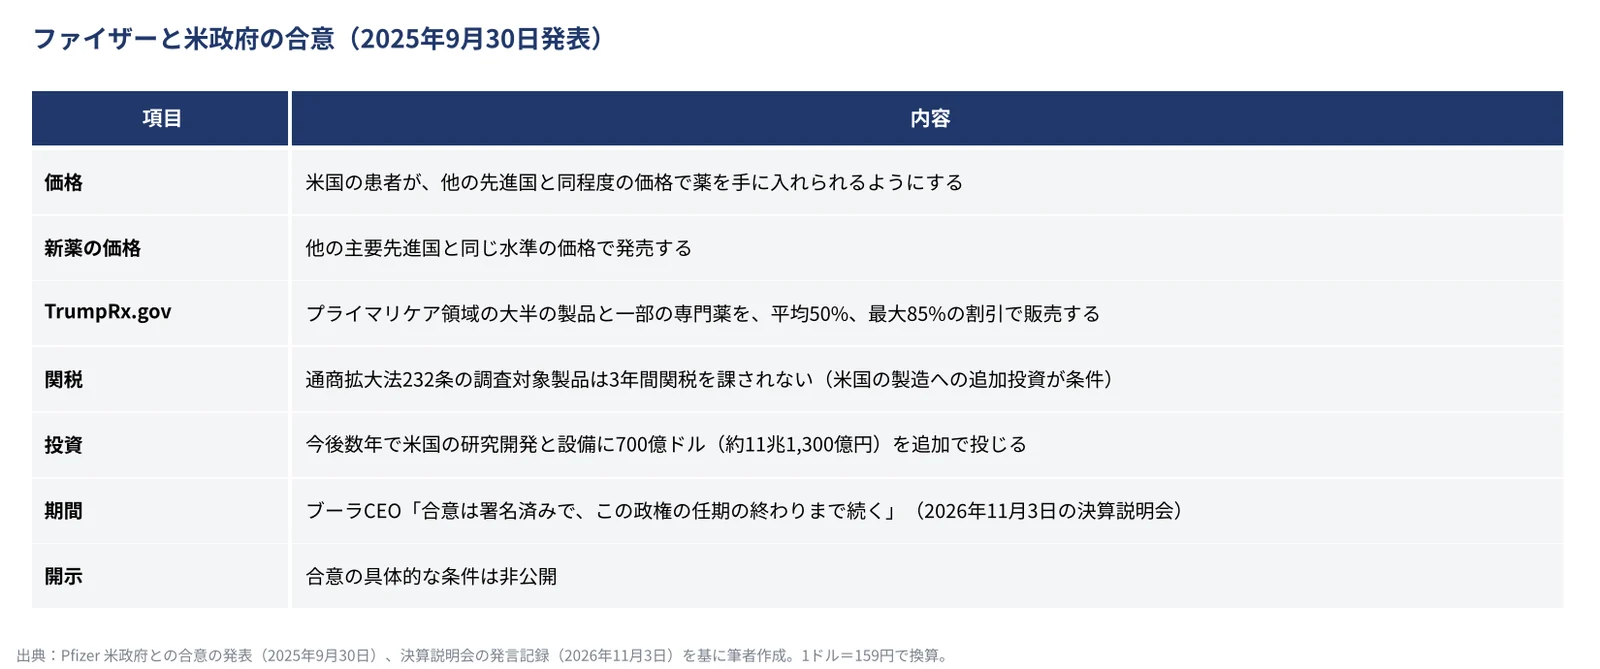
今回の決算説明会で、アナリストから2027年に向けたMFNの変更について問われたブーラCEOは、「今日の選挙の結果を待っているが、いずれにしても議会と政権のねじれになるように見える。法律の面で多くのことが動くとは思わない。MFNに変更はないと見ている。合意は署名済みで、この政権の任期の終わりまで続く。議会がいくつかの事項を調査する動きは再び出てくると見ているが、正直なところ政策の変更はないと見ている」と述べている。MFNの影響を2027年の業績予想に反映するとしているが、その影響の大きさはまだ示されていない。
https://endpoints.news/bourla-expects-no-changes-to-mfn-deals-after-midterms/