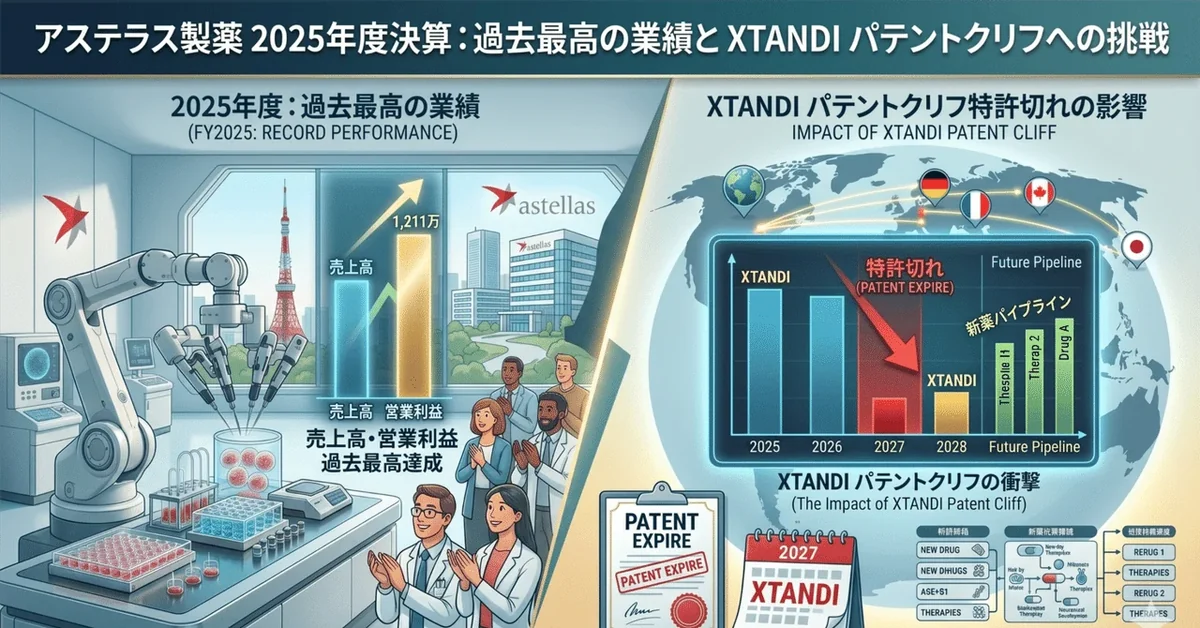
アステラス製薬が4月27日に2025年度(2026年3月期)通期決算を発表した。
AnswersNewsにいつも通り見やすくまとめられているが、売上収益:2兆1,392億円(前年同期比+11.9%) コア営業利益:5,557億円(同+41.6%) コア営業利益率:26.0%(同+5.5ppt)ということで軒並み過去最高を達成している。
重点戦略製品(PADCEV、IZERVAY、VYLOY、VEOZAH、XOSPATA)の合計売上は4,800億円に達し、前期比+1,439億円(+43%)の伸長。2021年度時点の約500億円から5年間で約10倍に拡大したことになる。
それでも市場の反応は鈍く、決算発表後、アステラス株は一時△3.34%下落して2,468円となっている。
Investing.comはこの株価反応を米国インフレ削減法による逆風と主力製品イクスタンジの特許満了が予想されることへの投資家の懸念を反映したとしている。
https://jp.investing.com/news/company-news/article-93CH-1506533
1. 好調決算のDriver
前述の通り成長を牽引したのは重点戦略製品5品目であり、特にPADCEV(前期比+571億円、+35%)、IZERVAY(同+193億円、+33%)、VYLOY(同+509億円、>+100%)の伸びが目立つ。
また、Sustainable Margin Transformation(SMT)と呼ぶコスト最適化プログラムにより販管費率は28.6%まで2.3ppt改善したとのこと。
パイプラインでは4つのPoC(Proof of Concept)を達成している。
2. なぜ売られたのか——「XTANDIクリフ」の現実味
XTANDI(イクスタンジ)はアステラスの最大のブロックバスターだが、2025年度に9,608億円となり全売上の45%を占めている。しかし、2027年8月の米国物質特許満了を控え、いわゆるパテントクリフを迎えることが想定されている。
過去の決算資料からXTANDIが全社の中でどのくらいの割合を占めるのかを見ると、その重要性は一目瞭然である。
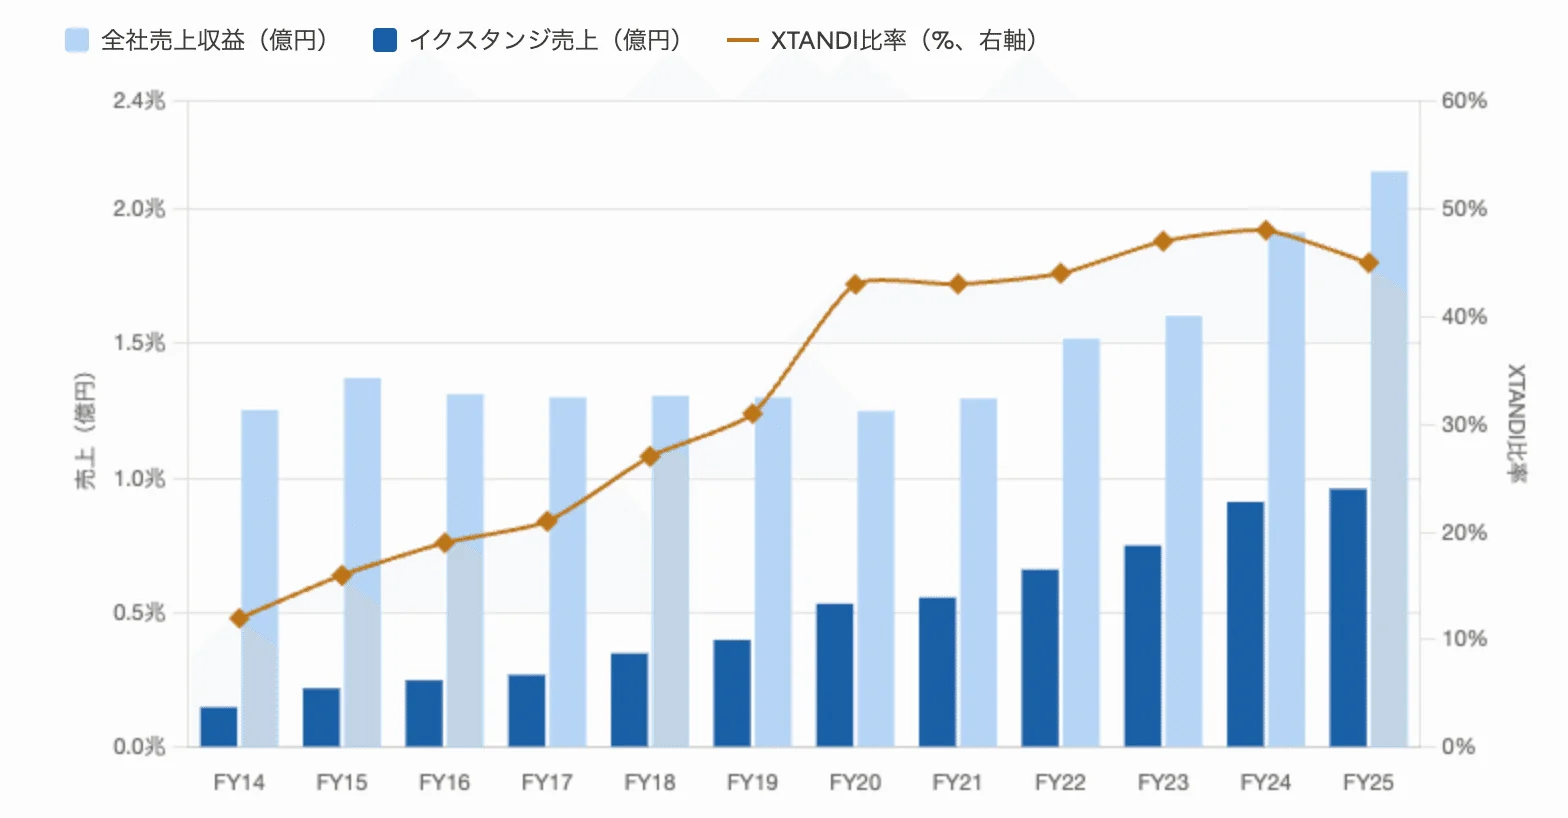
全体の売上が横ばいな中でもXTANDIは伸長を続けており、その比率はFY20から40%を超えている。
FY25では前述の主力品が4800億円まで伸びているものの、XTANDIが9600億円なのでちょうどその半分しかない、という見方もできる。
XTANDI特許切れに加え、米国インフレ抑制法(IRA)により特許期間中から薬価引き下げの影響を受けている。決算でも2026年度のXTANDI売上を2025年度比で約500億円減の9,100億円と見込み、これを主に米国IRAのマイナス影響としている。
2023年4月に東洋経済で岡村CEOはXTANDIの特許切れ対策について「この2年間の成績表をつけるとしたら0点。何しろ1つもPoCがとれていないのだから」と語っている。
それから2年が経過した今回の決算で4つのPoCが達成されており、他の主力品が伸長することで過去最高決算を達成している。
しかし、それでもなおXTANDIの特許切れによるインパクトを吸収するだけの基盤ができていないことが株価に影響したと思われる。