何が発表されたか
米レジェネロン・ファーマシューティカルズ(Nasdaq: REGN、本社ニューヨーク州タリータウン)は2026年10月30日、2026年第3四半期の財務・事業実績を発表した。総売上高は51億1,600万ドルで、2025年同期の37億5,400万ドルから36%増加した。
GAAPベースの純利益は19億4,900万ドル(前年同期14億6,000万ドル)で33%増、希薄化後1株当たり利益(EPS)は18.45ドルと35%増えた。non-GAAPの純利益は21億5,000万ドル(同12億8,700万ドル)で67%増、non-GAAP EPSは20.07ドルと70%伸びた。財務担当執行副社長兼CFOのクリストファー・フェニモア氏は、売上高とnon-GAAP EPSがともに2桁成長となるのは3四半期連続だと述べている。
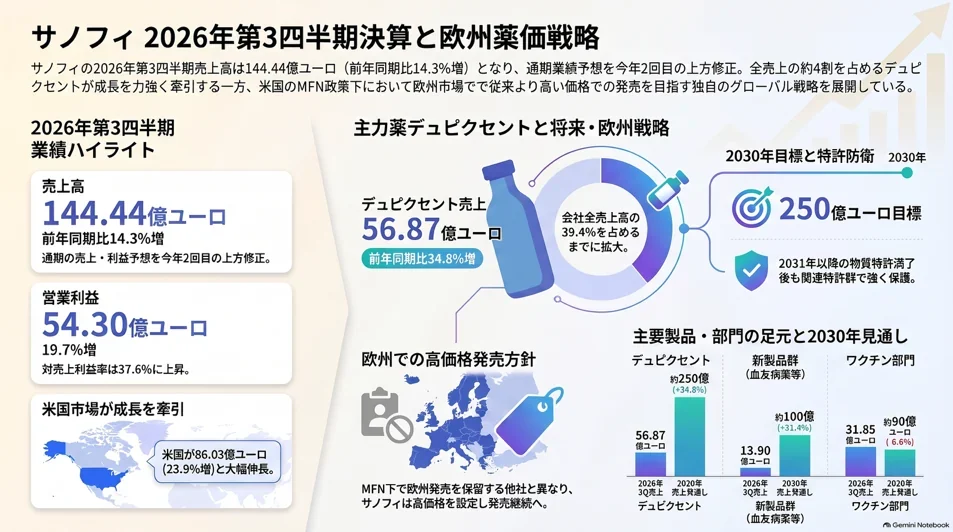
製品別では、サノフィが計上するデュピクセントの世界純売上高が35%増の65億ドル。レジェネロン自身が計上する製品純売上高は合計18億500万ドルで14%増だった。内訳はアイリーアHD(米国)が62%増の6億9,900万ドル、従来型のアイリーア(米国)が41%減の4億ドルで、両者を合わせた米国売上高は10億9,900万ドルと1%減。会社は、アイリーアの減少は競合圧力の継続とアイリーアHDへの患者移行によるものと説明している。リブタヨは世界で51%増の5億5,000万ドル(米国3億9,600万ドル、米国以外1億5,400万ドル)、プラルエント(米国)が8,100万ドル、エブキーザ(米国)が5,500万ドル、リノザイフィ(世界)が1,900万ドルだった。
増収の構造とサノフィ提携の拡大
今回の増収で大きかったのは、サノフィからのコラボレーション収入である。同項目は27億2,400万ドルと68%増えた。内訳のうち抗体の販売から得る利益配分は、2025年第3四半期の14億5,600万ドルから2026年同期は25億7,500万ドルに増加した。デュピクセントの売上増による利益増に加え、サノフィの「開発残高(Development Balance)」が2026年第2四半期末までに全額返済され、第3四半期からコラボレーション収入を減額しなくなったことが寄与した。フェニモアCFOも、開発残高返済後の最初のフル四半期でサノフィ関連収入が想定どおり増えたと述べている。一方、バイエルからのコラボレーション収入は23%減の2億6,700万ドルだった。
費用面では、GAAPの研究開発費が17億9,500万ドルと22%増(non-GAAPは16億5,400万ドルで23%増)。パイプラインの進展と候補品に関連する製造活動の増加が理由とされる。販売費・一般管理費はGAAPで6億7,800万ドル(3%増)、売上原価は3億2,200万ドル(15%増)で、製品純売上高に対する売上総利益率はGAAP 82%と前年同期と同水準だった。GAAPの実効税率は14.7%だった。
2026年10月には、サノフィとの抗体提携契約を修正し、レジェネロンが創製した次世代の長時間作用型抗体を複数追加した。一時金10億ドルを受領済みで、これは2026年第4四半期にコラボレーション収入として計上される。開発・規制・売上に関するマイルストンの達成により、追加で最大70億ドルを受け取る権利がある。新規プログラムの開発・商業化費用は両社折半で、商業化に至れば利益も世界ベースで折半する。レナード・シュライファーCEOは、デュピクセントの成功を土台にする4つの次世代抗体を提携に加えたと説明している。
日本を含む規制動向とパイプライン
日本関連では、2026年8月に厚生労働省がリブタヨについて、皮膚扁平上皮癌(CSCC)の術後補助療法と、転移性または局所進行CSCCの治療を承認した。いずれも米国と欧州連合(EU)ではすでに承認されている適応である。欧州では2026年10月、EMAの医薬品委員会(CHMP)が全承認適応での代替投与スケジュール(最初の12週間の後、3週間ごとから6週間ごとへ投与頻度を減らす)に肯定的見解を採択し、欧州委員会の最終決定が数カ月内に見込まれる。米国でも同様の一部変更申請がFDA審査中で、目標審査期限は2027年3月。ESMO 2026では、術後補助療法としての長期データで全生存期間のベネフィットが示された。
新薬では、2026年8月にFOP(進行性骨化性線維異形成症)を対象にパサトゥル(garetosmab)がFDA承認を取得した。成人で新規の異所性骨化病変の形成と医師評価によるフレアアップを減らす適応で、EUでも申請が審査中。第3相試験の84週成績はASBMR年次総会で発表された。このほか、オードスポノ(odronextamab)の再発・難治性DLBCL向けBLA再提出がFDAに受理され目標審査期限は2027年2月、cemdisiranの全身型重症筋無力症に関するFDA判断は「来月」が見込まれる。CIDEBを標的とするRNAi治療では、単回投与で12週時点の肝脂肪が平均約70%低下し24週まで持続したとの中間成績が示され、2026年第4四半期にMASH/MASLDの第3相開始を計画する。また、BARDAとの合意により、インマゼブの治療用量を2027年から2031年まで毎年米政府に供給する。
業界にとっての意味
今回の数字が示すのは、製品売上そのものよりも、提携から得る利益配分が業績を動かす構図である。製品純売上高の伸びは14%だが、総売上高は36%増えた。開発残高の返済完了という会計上の節目が、同じ提携から得られる収入の見え方を変えた形だ。
米国眼科領域では、アイリーアからアイリーアHDへの置き換えが進む一方、合算の米国売上高は前年同期から横ばいにとどまった。既存製品の価格・競争環境の中で、後継品への移行だけでは成長が作りにくいことを示す数字といえる。
日本の視点では、リブタヨのCSCC2適応が8月に承認され、米欧で先行していた適応が国内にそろった点が実務上の変化になる。加えて、欧州で肯定的見解が出た6週間隔投与と米国の審査期限2027年3月は、同じ薬剤の投与間隔が地域ごとに異なる期間が生じうることを意味する。