何が発表されたか
ファイザー(NYSE: PFE)は2026年11月3日(火)、ニューヨークで2026年第3四半期の財務結果を公表し、あわせて2026年通期ガイダンスを売上高・調整後希薄化EPSの両面で引き上げた。同時に、Cecile Guegan氏を最高財務責任者(CFO)兼エグゼクティブ・バイスプレジデントに任命したことも発表している。
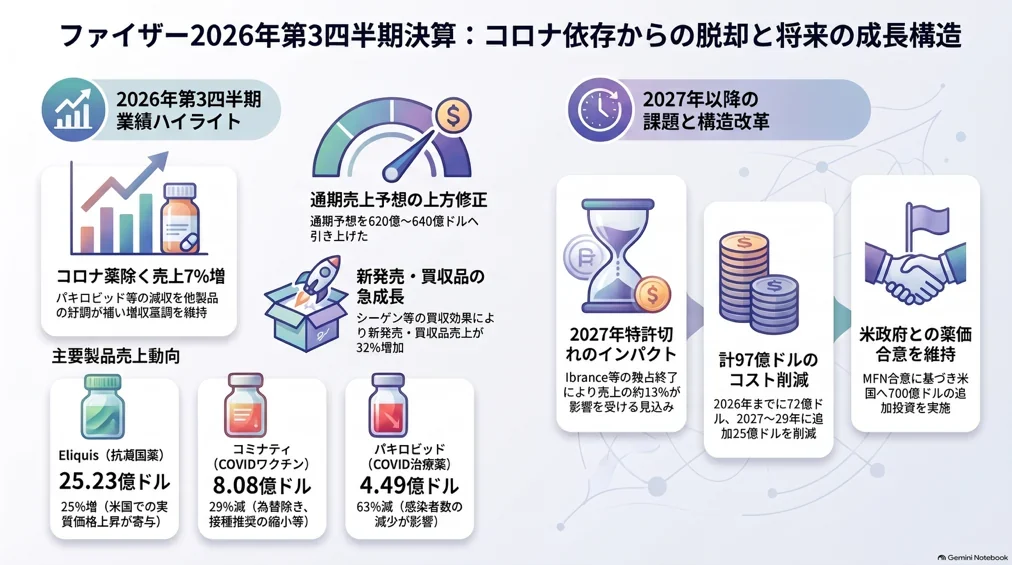
第3四半期の売上高は165億8300万ドルで、前年同期の166億5400万ドルから7100万ドルの減少。率でみればほぼ横ばいで、内訳は事業要因で5700万ドルの減、為替の不利影響が1500万ドルだった。報告ベースの希薄化EPSは0.56ドル(前年同期0.62ドル、9%減)、調整後希薄化EPSは0.87ドルで前年同期と同水準。報告ベース純利益は32億4200万ドル(8%減)、調整後利益は49億8500万ドル(1%増)となった。
9カ月累計では売上高460億6700万ドル(前年同期450億2200万ドル、2%増)、報告ベース純利益56億8100万ドル(40%減)、調整後希薄化EPSは2.39ドル(同2.56ドル、7%減)である。事業別では、グローバル・バイオファーマ事業が162億8300万ドルで前年同期並み、Pfizer CentreOneが3億ドルで13%減(事業ベース12%減)だった。
通期ガイダンスは、売上高を従来の605億〜625億ドルから620億〜640億ドルへ、中間値で15億ドル引き上げた。調整後希薄化EPSは2.80〜3.00ドルから2.95〜3.05ドルへ引き上げ、かつレンジを狭めた。この中には、Innovent Biologics社とのインライセンス・協業契約に関連して第3四半期に計上した6億5000万ドルの一時的な取得IPR&D費用(EPSへの不利影響は約0.10ドル)が含まれる。調整後R&D費用の見通しも105億〜115億ドルから108億〜118億ドルへ引き上げられた。調整後SI&A費用は125億〜135億ドル、調整後利益に対する実効税率は約15.0%を見込む。
COVID製品の減少を、新製品群が埋める構図
売上横ばいの中身は入れ替わりである。コミナティとパキロビッドを除いた売上高は事業ベースで7%増、さらに「上市済み・買収により取得した製品」の売上高は32%増となった。
増収要因は、エリキュースが5億1300万ドル増(25%増、米国での低いリベートやチャネルミックスによる正味価格上昇とグローバルの需要増)、パドセブが2億5500万ドル増(55%増、一次治療の局所進行・転移性尿路上皮がんでのシェア拡大とシスプラチン不適応の筋層浸潤性膀胱がん適応の立ち上がり)、ビンダケル・ファミリーが1億9300万ドル増(12%増)、ナーテックODT/ヴァイデュラが1億3500万ドル増(33%増)、ローブレナが1億1400万ドル増(43%増)。
一方、パキロビッドは7億7100万ドル減(63%減、米国・海外でのCOVID-19感染減)、コミナティは3億3900万ドル減(29%減、米国の返品引当の調整幅縮小と接種推奨の狭まりによる使用減など)、プレベナー・ファミリーは1億8000万ドル減(10%減、米国の成人・小児での接種率低下とシェア侵食)となった。
費用と資本配分
第3四半期のR&D費用は30億1600万ドルで18%増。オンコロジーと肥満症の開発品への支出増が主因とされる。SI&A費用は32億7900万ドルで3%増。売上原価は40億2800万ドルで売上比24.3%と0.8ポイント改善した。取得IPR&D費用は6億6900万ドルで、前年同期比7億2200万ドル減。前年同期には13億5000万ドルの計上があった。
9カ月累計の資本配分は、社内R&Dに83億ドル、事業開発取引に約8億5000万ドル(主にInnovent案件)、配当として73億ドル(1株当たり1.29ドル)。2026年に入ってからの自社株買いはゼロで、11月3日時点の残存授権枠は33億ドル、現行ガイダンスも2026年の買い戻しを織り込んでいない。
意味
この四半期の数字が示すのは、COVID-19関連製品の寄与が縮む局面で、収益の柱を新製品群へ移せるかという移行の進み具合である。全社売上が横ばいでも、コミナティ・パキロビッドを除けば7%増、上市・買収製品では32%増という差は、ポートフォリオの重心が動いていることを数字で表している。
ただし、報告ベースのEPSと純利益は前年を下回り、9カ月累計の調整後EPSも7%減である。R&D費用の18%増と通期R&Dガイダンスの引き上げは、肥満症・オンコロジーを中心とした開発投資が先行していることを意味する。経営側は後期開発品について、主要な検証試験の開始8件、検証的試験の結果1件、規制当局の判断2件という進捗を挙げている。投資の回収がどの時点で損益に表れるかが、次の論点になる。
資本配分では、自社株買いを行わずバランスシートのデレバレッジを優先する姿勢が維持された。配当の維持・成長を据えたうえで、事業開発に資金を振り向ける余地を残す枠組みである。