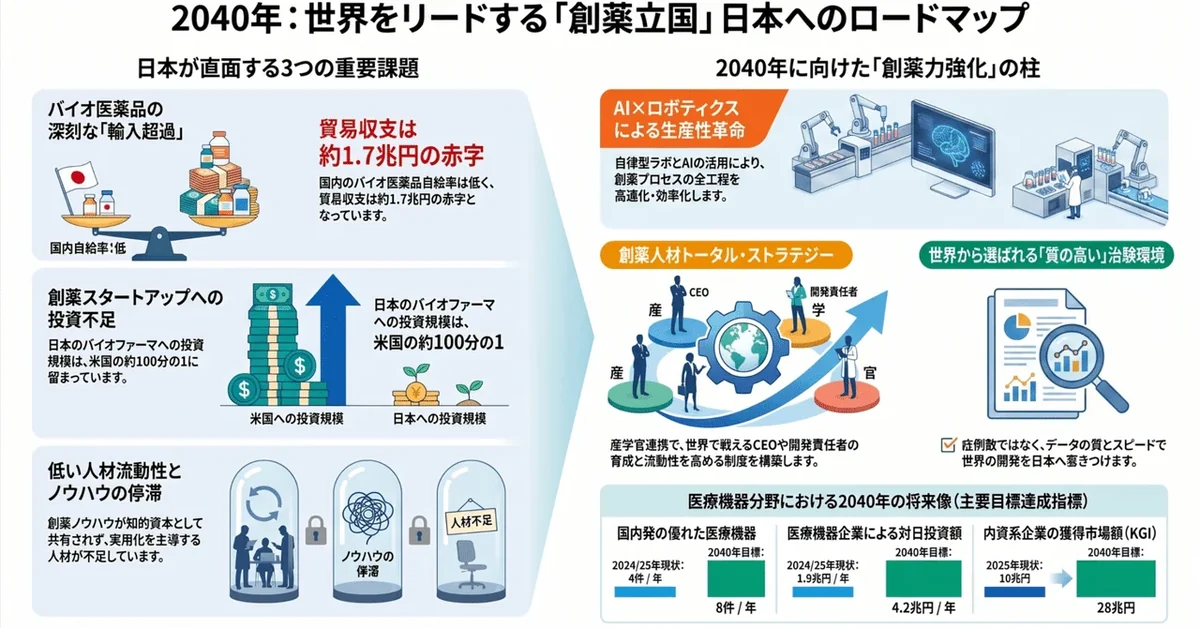
2026年6月、内閣府の創薬・先端医療ワーキンググループ(WG)が参考資料を公表しており、「2040年を見据えた我が国の創薬力強化 ~世界とともに進む、創薬立国~」というタイトルを掲げている。
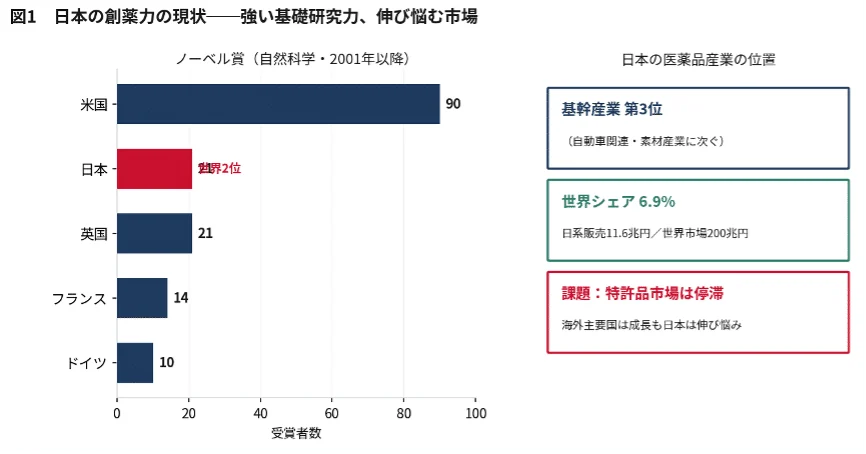
資料によると、自然科学分野のノーベル賞受賞数(2001年以降)は米国に次ぐ世界2位であり、国民皆保険の下での良質な治験体制も日本の強みとなっている。また、医薬品産業は、自動車関連・素材産業に次ぐ販売金額第3位の基幹産業であり、日本はいまも世界有数の新薬創出国となる。
しかし、その地位は低下しつつあり、世界の医薬品市場が200兆円規模へと成長を続ける中で日本市場のシェアは6.9%(11.6兆円)まで下がっている。特許品市場に限っても、海外主要国が伸びる一方で日本は停滞している。
米国等では、製薬企業・アカデミア・スタートアップ・ベンチャーキャピタル(VC)・受託製造(CDMO)が連携する水平分業型の創薬モデルが主流で、新規モダリティの創薬を牽引している。加えて、米国のMFN価格政策で製薬企業のグローバル上市戦略が不透明になる中で各国はそれぞれの優遇策で臨床開発の自国誘致を加速させている。
WGが掲げる目標は国内市場の魅力度を高め、特許品の市場規模を海外G7の年平均成長率に比肩する成長へ引き上げること。そのために、研究開発を日本に呼び込み、世界と同時に薬を届ける世界直行型の開発を目指すとしている。
WGは創薬力強化の方向性を5つの柱に整理しており、人材、AI、研究開発、臨床試験、規制に分けている。
1. 創薬人材のエコシステム。 WGは、日本では人材の流動性が低く、創薬ノウハウが共有されず共通の知的資本になっていないと指摘する。出生数が70万人を割り込むなか、人材の争奪はさらに厳しくなる中での対策として、創薬人材育成トータル・ストラテジー(仮称)の策定、必要なケイパビリティごとの人材需給の調査、EIR(客員起業家)等を通じた人材流動化や、産学が協力して設置・運営し学位の授与を行う「契約学科」などが挙げられている。
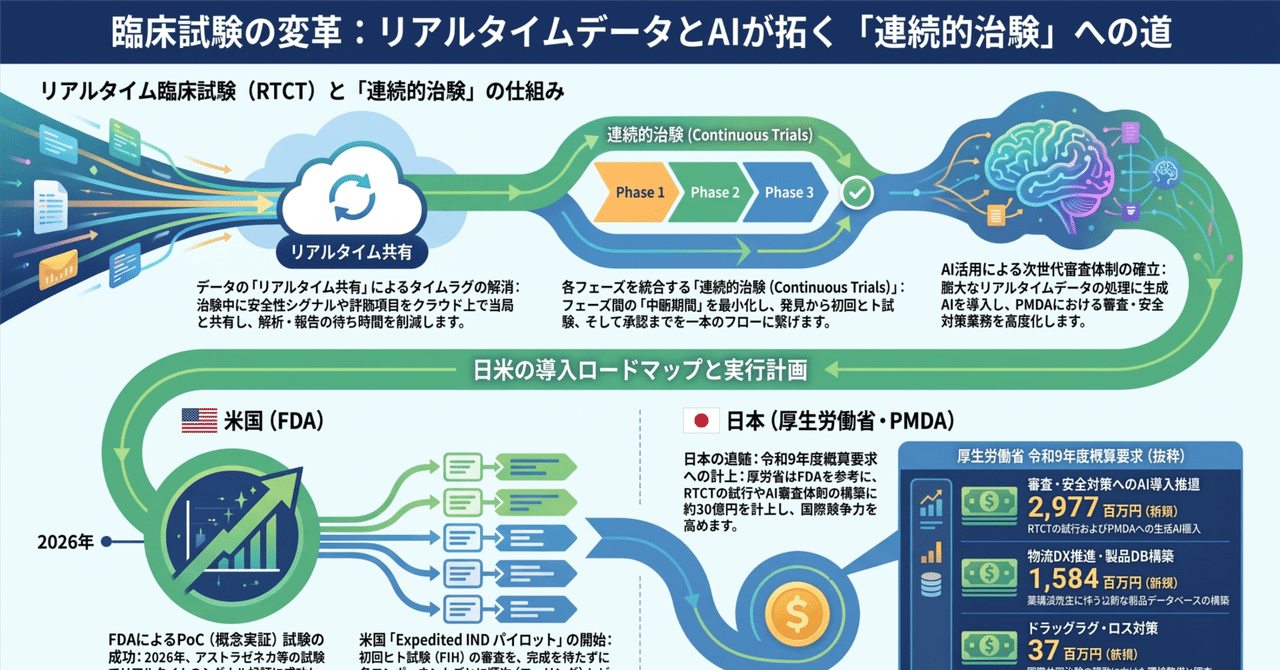
2. AI×ロボティクスによる生産性革命。 AIは成功確率の向上とコスト低減をもたらしうるが、日本ではCMCが暗黙知に依存しており、リアルワールドデータの実装も限定的とされる。そこで、創薬に特化した領域特化型AIの開発、良質なデータの創出・集積・共用化基盤の整備、ロボティクスと連動した自律型ラボ(フィジカルAI)、さらにPMDAの相談・審査へのAI導入までがスコープに入っている。
3. 一気通貫の研究開発。 基礎研究から実用化への橋渡しを強め、研究開発から商業化までを一気通貫する。免疫分野や、世界初のiPS細胞由来製品の条件・期限付き承認など、日本の強みは大きいとされる。一方で現行iPS細胞は樹立・分化効率が低く、次世代iPS細胞やオルガノイド、全ゲノム情報基盤、カーブアウトシーズへの資本投入が課題となる。
4. 臨床試験実施環境の抜本的刷新。 豪州・ドイツ・中国・韓国などが治験を積極誘致するなか、日本はポテンシャルが高いのに治験の場として選ばれていない。WGは、多施設共同治験での単一治験審査委員会(IRB)審査の原則化、柔軟なGCP運用、難易度の高いヒト初回投与(FIH)施設の整備、AIを活用した治験効率化、国際共同治験の呼び込みを担うワンストップ窓口、小児がんを含む治験ネットワークの整備などを挙げている。
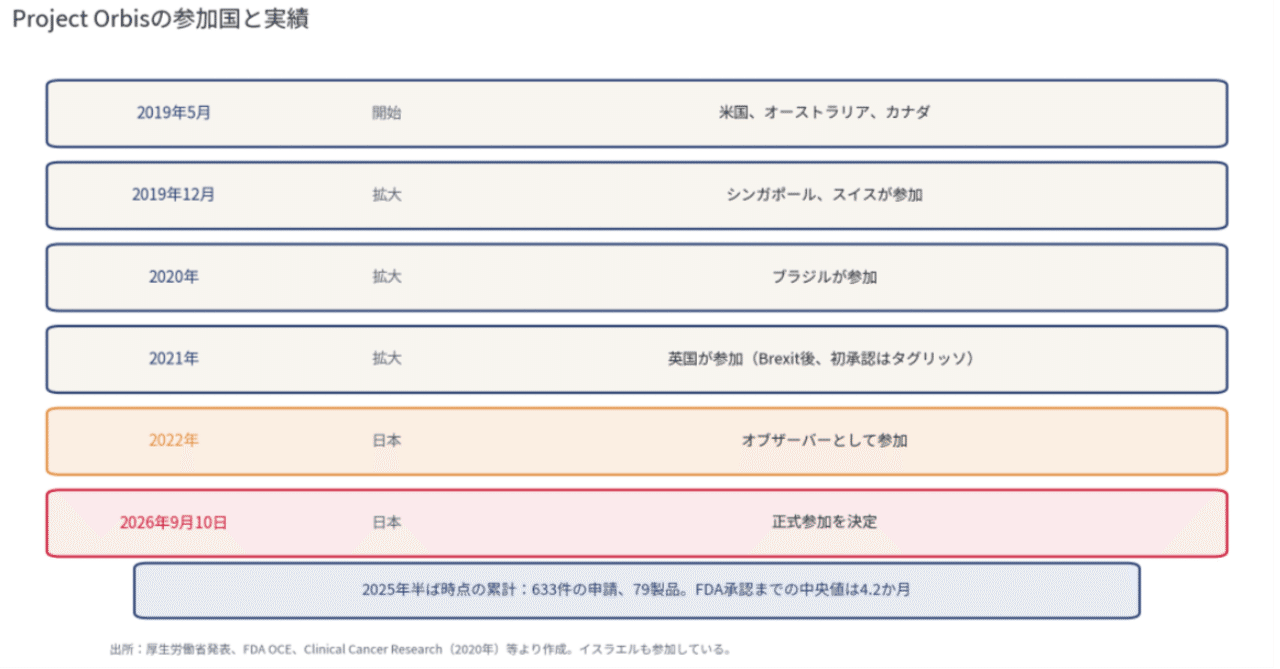
5. 規制調和・海外連携。 世界市場の約6割が集中する日米欧で、ファーストインクラス/ベストインクラス製品の同時承認を目指す。そのために、アジアを含む各国との規制調和とリライアンス(他国審査の活用)を推進し、PMDAのアジア医薬品・医療機器トレーニングセンターや海外事務所を活用する。海外プレーヤーを呼び込む創薬力向上のための官民協議会や、スタートアップのグローバル拠点(AMEDボストン拠点)も検討される。
これらの施策は日本の創薬力を強めるために重要ではあるが、臨床開発を魅力的にするための重要な要素の1つは薬価となる。薬価制度は中医協・厚労省マターなので入っていないのは当然かもしれないが、それ次第で創薬立国復興が決まるとも言える。