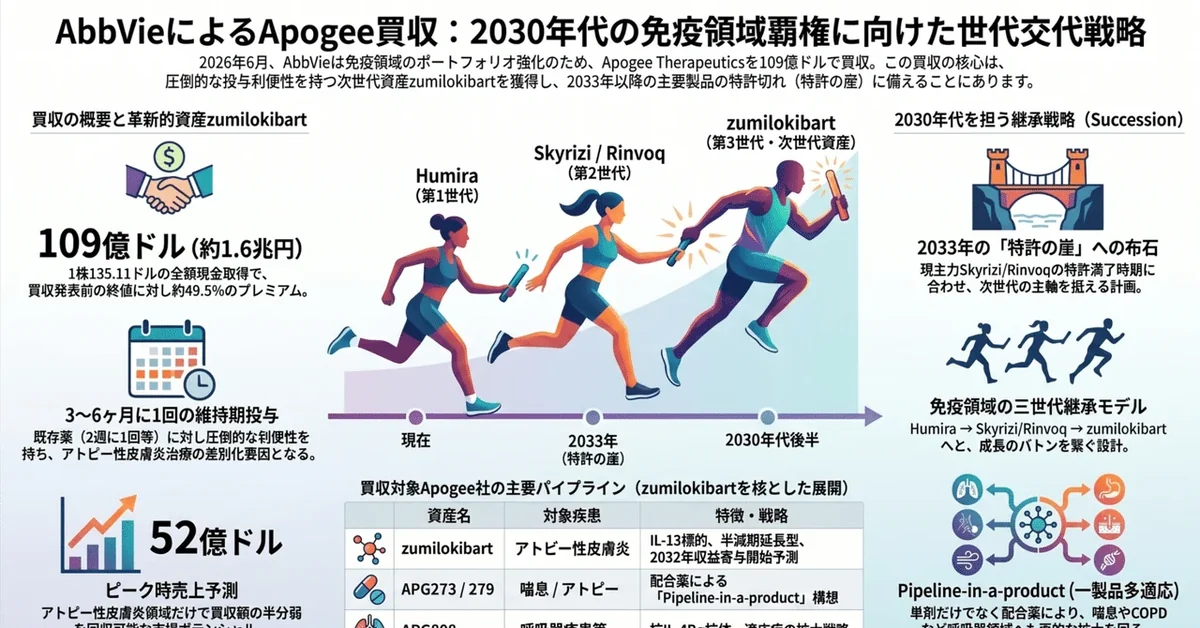
2026年6月22日、AbbVieはApogee Therapeuticsを総額約109億ドル(約1.6兆円、1ドル=150円換算)で買収すると発表した。
AbbVie は Apogee の全株式を1株 135.11ドル・全額現金で取得する。6月18日終値に対するプレミアムは約49.5%で、発表当日に APGE 株は約47%急騰した。
主力資産はアトピー性皮膚炎(AD)向けの抗体 zumilokibart(APG777)であり、IL-13 を標的とする半減期延長型の皮下注モノクローナル抗体となる。第2相APEX試験では、選択された中用量で16週時のEASI-75(皮疹重症度75%改善)達成率が65.9%(プラセボ23.4%)に達し、維持期は3か月ごと、または6か月ごとの投与で足りるとされる。第3相は2026年下期に開始予定となっている。パイプラインは zumilokibart 単剤に加え、抗TSLP抗体 APG333 との配合薬である APG273(喘息)、抗OX40L との配合薬である APG279(AD)、抗IL-4Rα の APG808 を擁しており、AbbVie はこれを「pipeline-in-a-product」と述べている。
zumilokibart の標的 IL-13 は、すでに世界的ブロックバスターであるデュピクセントのターゲット標的でもあり、トラロキヌマブ(抗IL-13、Adbry)、レブリキズマブ(抗IL-13、Ebglyss)が続いて上市している。つまり、ターゲット自体の新規性があるわけではない。
Apogee の差別化ポイント薬物動態(PK)で、Fc改変による半減期延長により維持期の投与が3か月ごと・6か月ごととなっている。Dupixentは2週ごとなので、用法用量の面で大きな優位性がある。
アナリストのアトピー性皮膚炎でのピーク売上想定は約52億ドルとなっているので、買収総額の半分弱となる。
今回大きな金額を投資した理由としては、IL-13ターゲットの有効性はすでに他の生物学的製剤で確立していること、利便性による差別化が期待できること、pipeline-in-a-productの概念でアトピー性皮膚炎の後には喘息・EoE などへの効能拡大が期待されることなどが挙げられる。
AbbVie の免疫炎症フランチャイズは2025年に300億ドル超(前年比+14%)を越えており、Skyrizi(抗IL-23、175億ドル超・+49.7%)と Rinvoq(JAK阻害、83億ドル・+38.8%)がヒュミラの落ち込みを吸収している。
だが、その Skyrizi の米国物質特許は2033年に満了する。Rinvoq は後発企業との和解で米国独占を2037年まで延ばしたが、物質特許自体は2033〜2034年だ。つまり、いまの二枚看板が成熟・衰退に向かうのは2030年代前半である。ここで冒頭の符号が効いてくる。zumilokibart の EPS 寄与開始が2032年とされるのは偶然ではない。Skyrizi が成熟し始めるまさにその時期に、次波の主力を据える──ヒュミラ → Skyrizi/Rinvoq → zumilokibart という継承の設計が、ディールのタイミングに織り込まれている。
https://www.fiercepharma.com/pharma/abbvie-settles-generic-rinvoq-hopefuls-shielding-immunology-blockbusters-us-sales-until-2037
AbbVie は既に Rinvoq(経口JAK)で アトピー性皮膚炎の選択肢を有している。そこに皮下注の生物製剤を加え、他のパイプラインで喘息・COPD という呼吸器領域にも広がっていく。