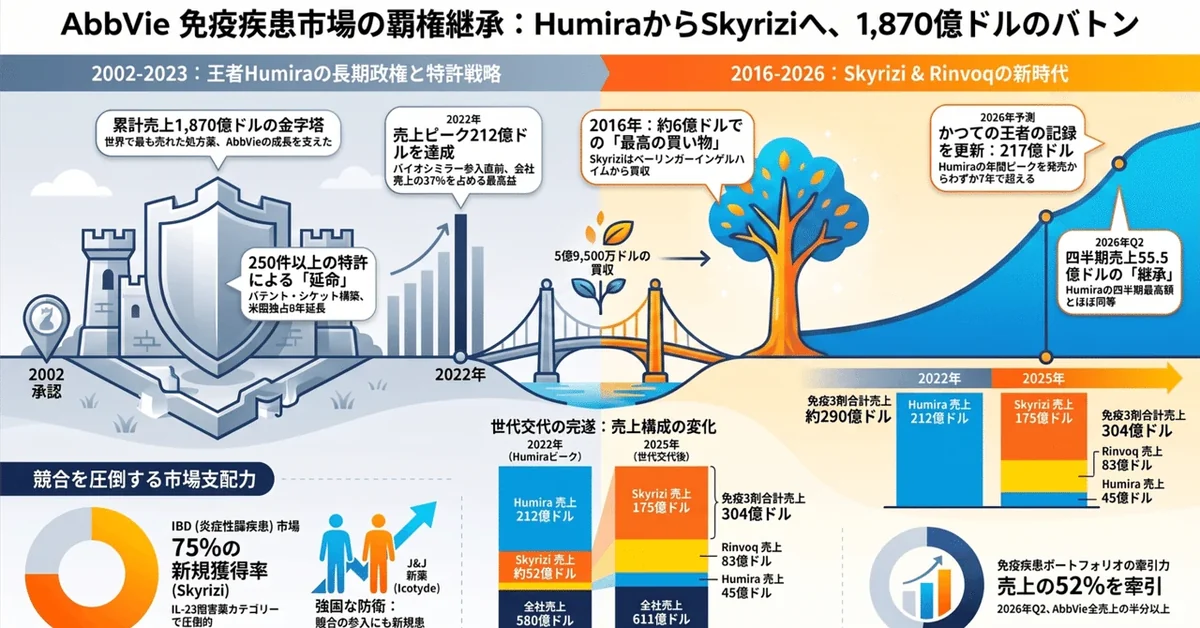
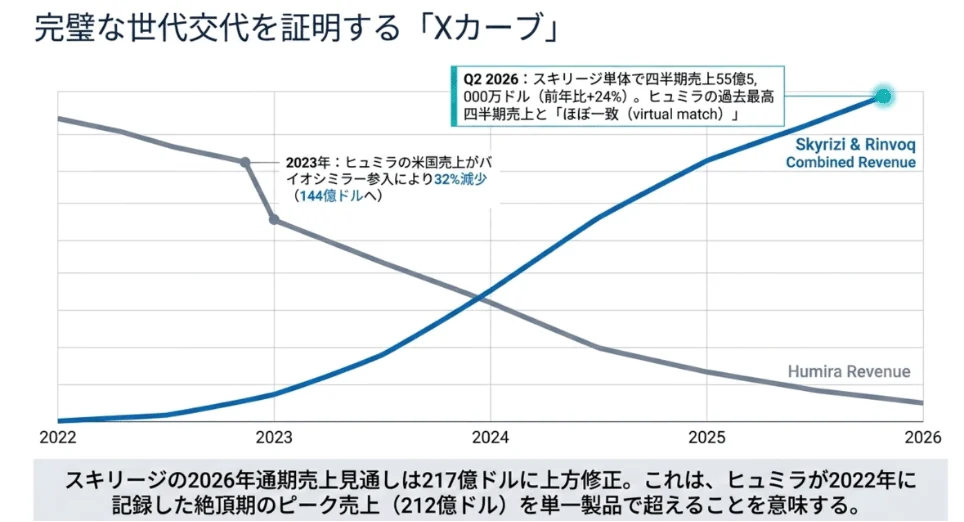
2026年第2四半期、AbbVieのSkyrizi(スキリージ)は四半期売上55億5,000万ドル(前四半期比・前年同期比とも+24%)を記録しており、これは同社の製品で世界最高売上を誇っていたHumiraの過去最高額と“ほぼ一致(virtual match)”する水準になっている。
さらにSkyriziは2026年通期売上見通しが217億ドルに引き上げられており、これはHumiraが米国での特許切れを迎える直前の2022年に記録したピーク212億ドルを上回ることになる。
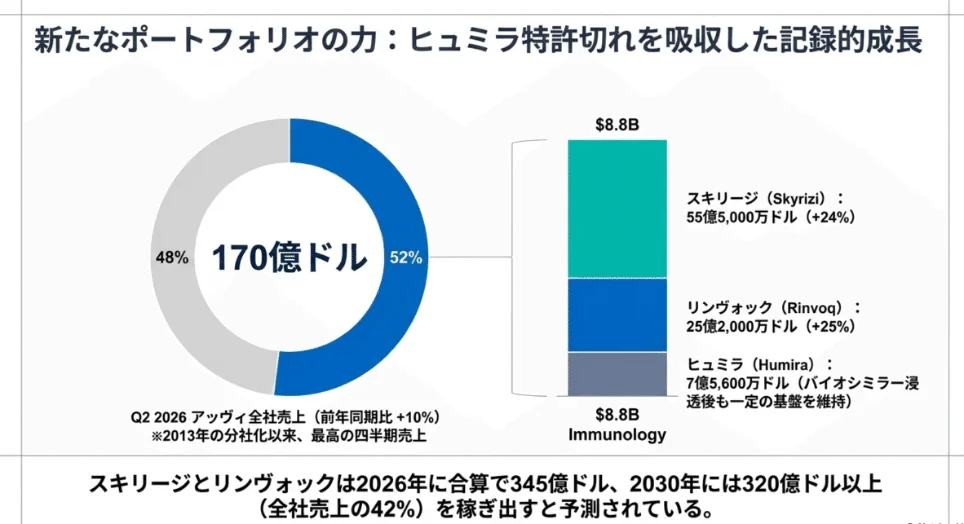
同じ領域で販売されているRinvoqの売上も25億2,000万ドル(+25%)に達しており、落ちているとはえまだ7億5,600万ドル売り上げているHumiraと合わせると免疫ポートフォリオ全体でQ2に88億ドルに達する。これはAbbVie全社売上170億ドルの52%を占めており、全社売上自体も前年同期比10%増で同社が2013年にAbbottから分社して以来最高の四半期売上になっている。
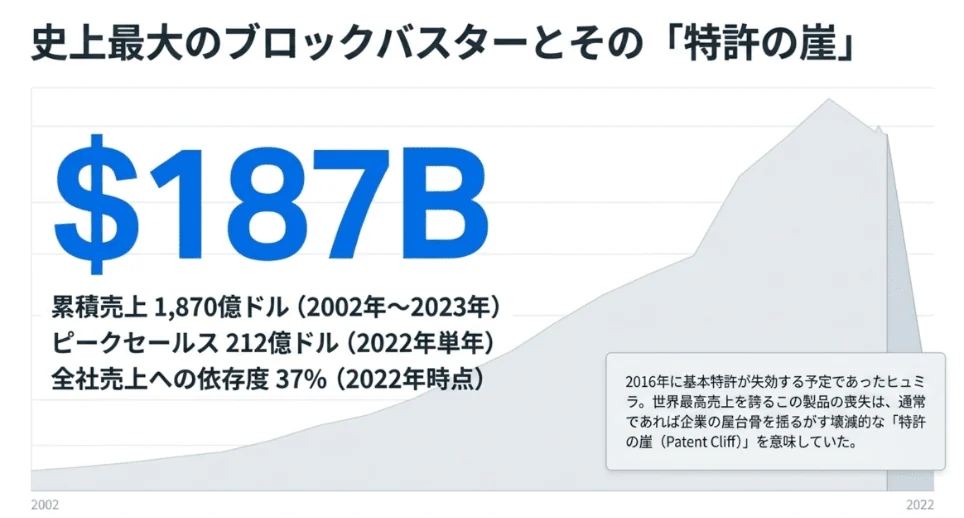
Humiraは関節リウマチ適応で2002年に承認され、その後IBDなど免疫疾患領域で適応を拡大することで長らく世界最高売上を記録していた。2022年に212億ドルでピークセールスとなり、単独で当時のAbbVie全社売上の37%を占めて、2002年から2023年までの累計売上は、1,870億ドルに達したとされる。
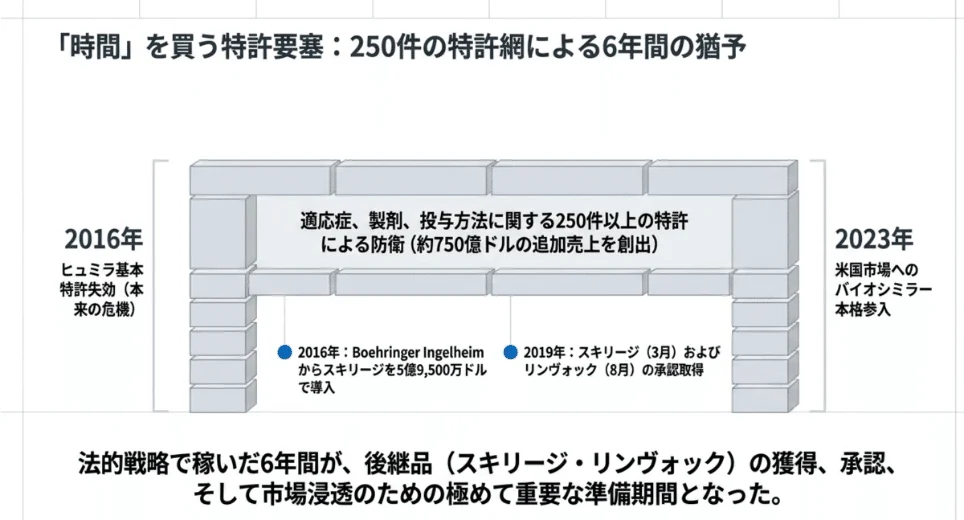
ここまで長く売上を保てた要因には特許戦略があり、Humiraは特許戦略の参考事例としてもよく知られている。基本特許は本来2016年に失効する予定だったが、関節リウマチ以外の適応やそれぞれの製剤・投与方法をめぐって250件を超える特許を積み重ねることでバイオシミラーの参入を2022年まで6年間遅らせたとされる。2016年、AbbVieはドイツのBoehringer IngelheimからこのSkyriziを5億9,500万ドルで導入して2019年3月に承認になっているので、この特許延長期間があったことでHumiraからSkyrizi・Rinvoqという後継品に繋げることができている。
https://www.biospace.com/business/just-how-steep-is-the-drug-patent-cliff-ask-these-pharmas https://www.clinicaltrialsarena.com/analyst-comment/abbvies-immunology-humira-losses/
https://www.biospace.com/business/just-how-steep-is-the-drug-patent-cliff-ask-these-pharmas
競合環境として、J&JのTremfyaはQ2に20億ドル(+72%)と急成長し、同社で特許切れを迎えたステラーラの減少分を埋めている。また、2026年3月には同じくJ&Jが、Protagonist Therapeuticsから導入した1日1回の経口IL-23阻害薬Icotydeを発売している。
ただAbbVieは決算説明会で“Icotydeの発売以降、AvvVieのモメンタムに大きな変化は見られていない。Icotydeのシェアの大部分は、他の2つの経口薬(OtezlaとSotyktu)から来ている”と述べている。
特に炎症性腸疾患(IBD)領域では、SkyriziはIL-23阻害薬の中で75%のin-play capture rate(新規処方の獲得率)を獲得していると説明しており、圧倒的な強さを誇っている。
https://www.fiercepharma.com/pharma/abbvie-hitting-record-sales-high-skyrizi-gains-holds-its-own-growing-ibd-arena-despite-jj
https://www.biopharmadive.com/news/humira-abbvie-biosimilar-competition-monopoly/620516/
この、既存ブロックバスター(Humira)の特許戦略で売上を保ちながら同じ領域での次世代製品(SkyriziとRinvoq)の発売・拡大に繋げた事例は、パテントクリフをうまく乗り越えた事例として最も優れたものの1つではないかと個人的には考えている。