塩野義製薬が2025年度に立て続けに行った3件の大型ディール(計8,800億円超)について、複数メディアが取り上げている。
3件の投資は以下の通り。
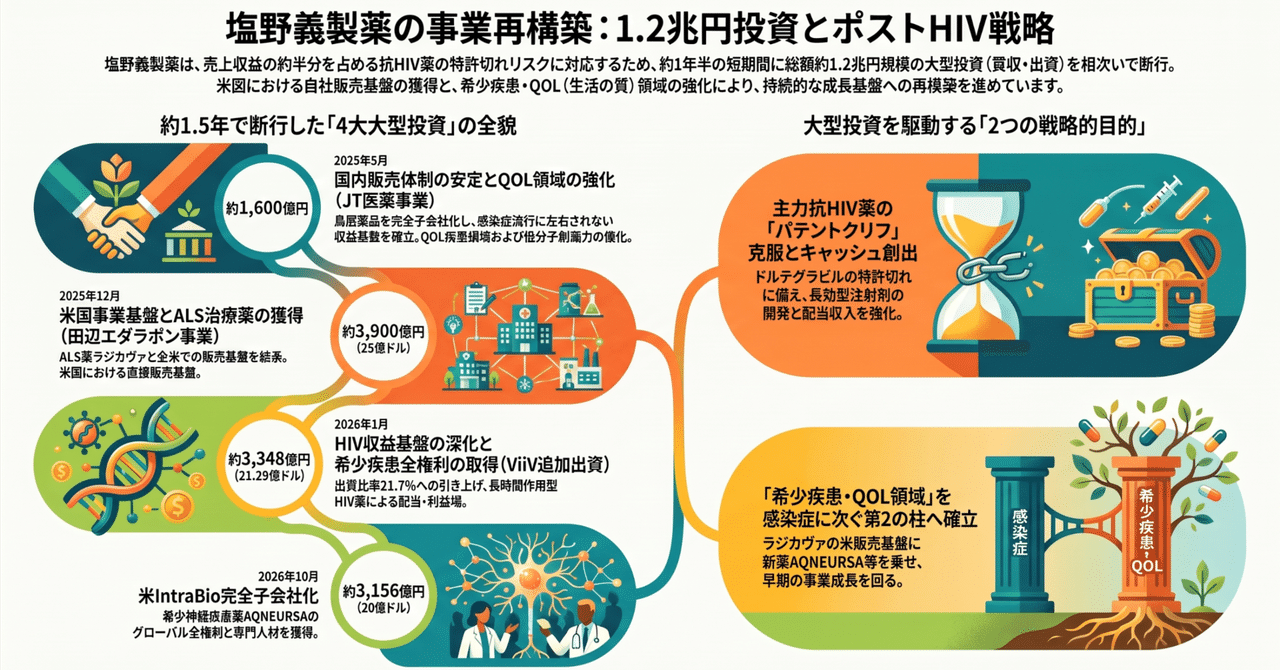
JT医薬事業の買収:1,600億円
田辺ファーマ・エダラボン(米国製品名・ラジカヴァ)事業の買収:約3,900億円
英ヴィーブ・ヘルスケア(ViiV)への追加出資:3,348億円
2025年度の決算がもうすぐ発表であるが、過去数年の決算では売上・営業利益を伸ばしている中での巨額投資であった。
その背景には“ロイヤリティ収入”と“感染症事業”への依存からの脱却がある。
過去6期の連結売上収益とロイヤリティ収入の構成を時系列で見ると、売上のおよそ半分はロイヤリティ収入である。
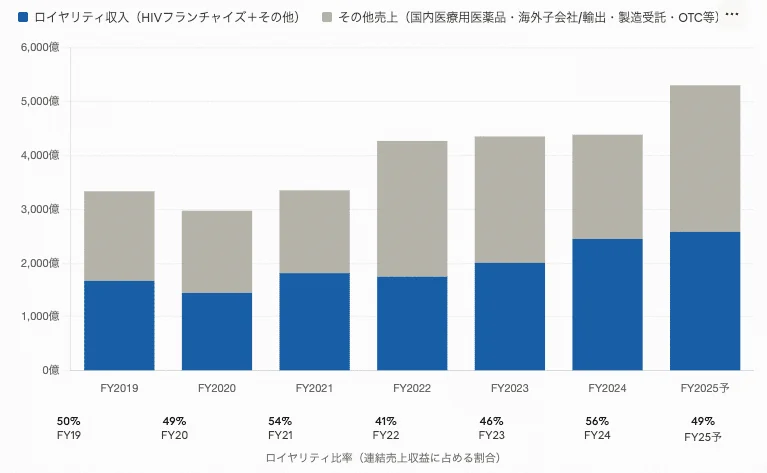
この大半は英ヴィーブ・ヘルスケア(ViiV)からの抗HIV薬関連ロイヤリティで、FY2024ではロイヤリティ収入2,447億円のうちHIVフランチャイズが2,404億円と大半を占めている。製薬業界全体のロイヤリティ比率と比べるとロイヤルティからの収益が極めて大きい。今回の投資の1つはこのViiVへの追加投資である。
一方、上記グラフでグレーの部分が感染症領域への依存による業績の振れ幅を示唆している。FY2022に日本政府によるゾコーバ買取で一気に急増し、その後FY2024は縮小している。手代木社長が「将来的に感染症領域の国内売上比率を2割以下に抑えたい」と語っており、ここに依存しないビジネスを強化する意向を明確にしている。そのためのディールを重ねていると思われる。
これらの背景も踏まえると、3件のディールがそれぞれ異なる課題に対する対応策となっている。
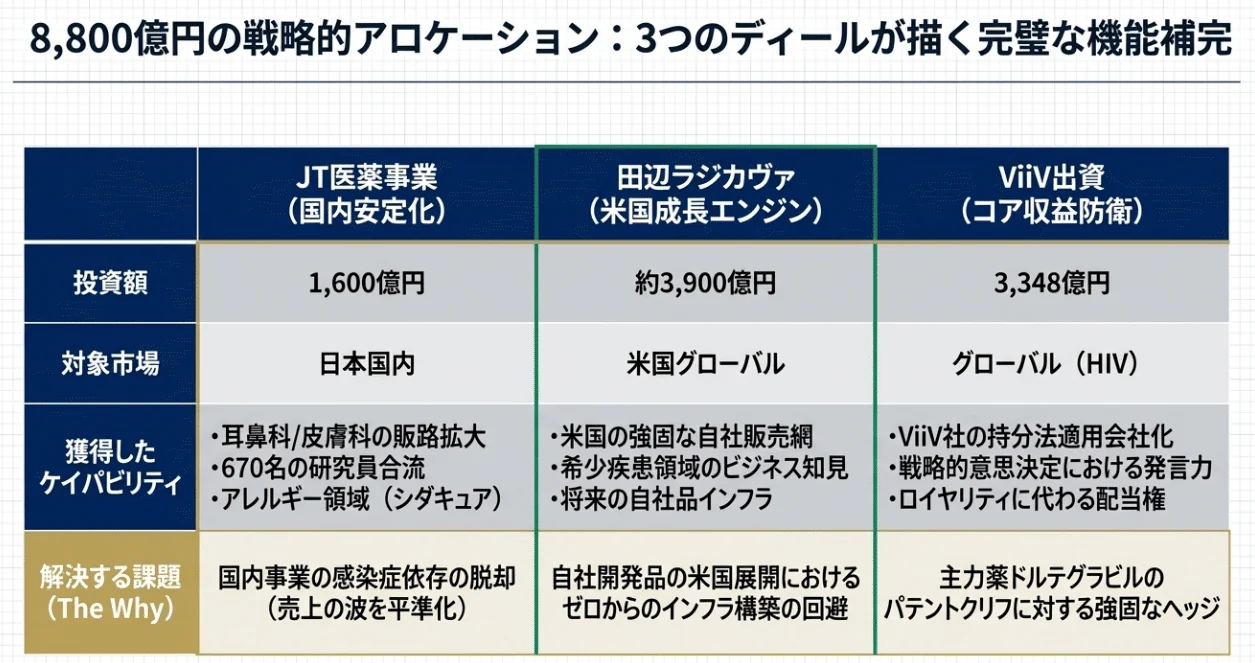
JT医薬事業買収は、国内事業の感染症依存からの脱却を狙ったものであり、買収した鳥居薬品が持つ花粉症向け舌下免疫療法「シダキュア」など、新たな販売チャネルを獲得することが目的としている。
田辺ファーマ・ラジカヴァ事業買収は、ラジカヴァは今後2029年に特許切れが想定されており、製品そのものではなく、米国における自社販売網と希少疾患領域のビジネス基盤構築が目的とされている。自社開発のパイプラインを米国で発売するためのインフラを見据えているものと思われる。
ヴィーブへの追加出資は、保有比率を10.0%から21.7%へ引き上げ、ヴィーブを持分法適用会社化する取引となっている。これは塩野義の立場を、単にロイヤルティを受け取るだけでなく、戦略的意思決定に関与する立場へと転換することが示唆される。
これらの事業投資により今のロイヤルティ・感染症への依存から脱却できるのかどうか、今後の決算が注目される。