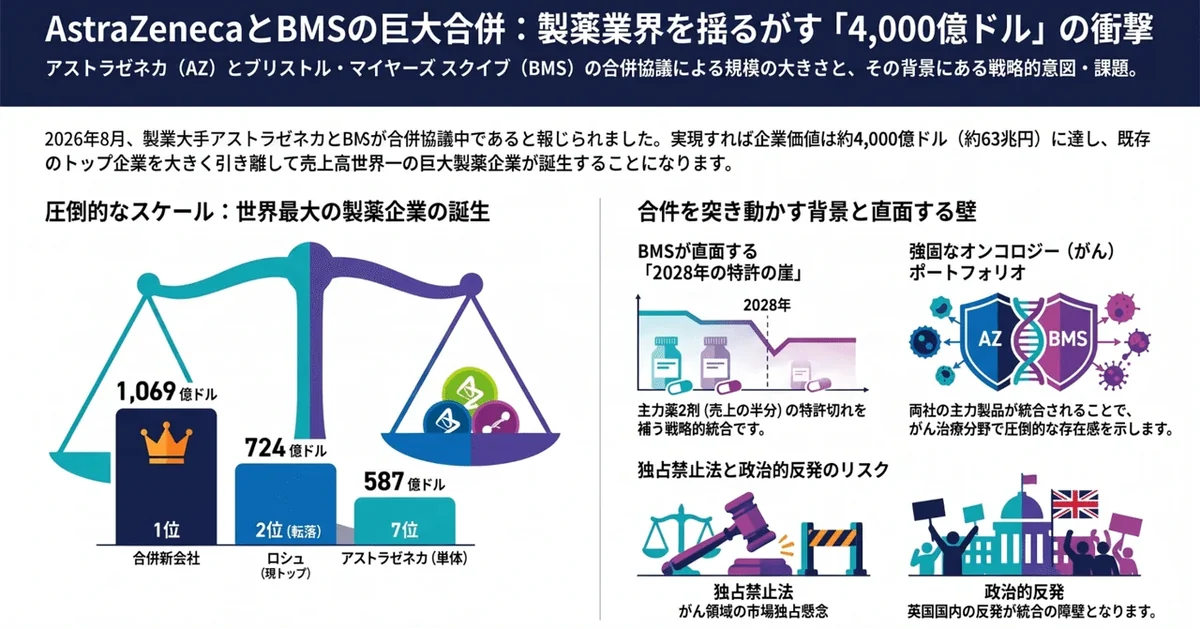
2026年8月2日、英フィナンシャル・タイムズが、AstraZenecaとBristol Myers Squibb(BMS)が数ヶ月にわたり合併協議を続けていたと報じている。AstraZenecaの時価総額は約2,640億ドル(1,960億ポンド)、Bristol Myers Squibbは約1,330億ドルのため、実現すれば合併後の企業価値は約4,000億ドル(約63兆円)に達し史上最大級の製薬業界M&Aになる。ただし、この協議が実際にまとまるか、あるいは頓挫するかはまだ分からないとのこと。
この協議の背景として報道されているのはBMSの特許切れ問題で、同社の主力製品である血液凝固阻害薬Eliquis(エリキュース)と、がん免疫療法Opdivo(オプジーボ)が2028年までに特許切れが想定されている。(この2剤だけでBMS売上の約半分を占めている)
AstraZenecaの売上高は587億ドル(前年比+8%)、Core営業利益は185億ドルでCore営業利益率は31%。Oncology領域にタグリッソ・イミフィンジ、CVRM領域にフォシーガ、呼吸器・免疫領域にシムビコートなど、アレクシオン買収で強化された希少疾患領域にユルトミリス・ソリリスなど。
Bristol Myers Squibbの売上高は482億ドルで、2024年の483億ドルからほぼ横ばい。Non-GAAP 純利益は125億ドル。Growth Portfolio(成長製品)としてOncologyのオプジーボ、ブレヤンジ、免疫領域のオレンシア、レブロジル、Legacy Portfolio(既存製品)としてCVRM領域のエリキュース、Oncologyのレブラミドなど。
両社はオンコロジー領域に高いプレゼンスを持っているので、独占禁止法上の懸念も指摘されている。両社はがん免疫療法で強い製品を持っているため、これほど巨大な2社が統合すれば、独占禁止当局による厳しい審査は避けられないと複数の報道が指摘している。
あわせて、AstraZenecaが今回の合併を進めることは英国を代表する大企業が国外に軸足を移すという印象を強めるため、英国国内での反発を招く可能性があると指摘されている。
https://www.benzinga.com/markets/equities/26/08/60862279/astrazeneca-bristol-myers-squibb-reportedly-in-talks-for-400-billion-merger
https://fortune.com/2026/08/02/astrazeneca-bristol-myers-squibb-merger-patents-us-market/
両社を単純に合算すると、総収益は1,069億ドル規模に達する。Answers Newsのランキングによればこれは売上高7位と10位の合併となり、1位のロシュの724億ドルを大きく上回る巨大企業となる。
https://answers.and-pro.jp/pharmanews/32417/
ただし、この数字はあくまで両社の売上を単純に足し合わせたものであり、実際の統合後の売上がそのまま維持される保証はない。一般に大型合併では、事業の重複整理や、規制当局の要求に基づく一部資産の売却などが行われることも多い。