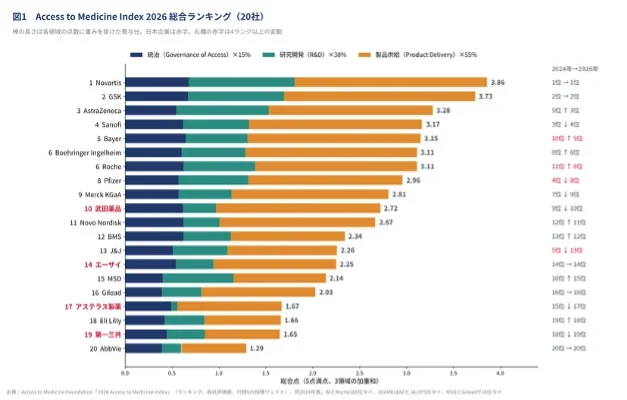
オランダの非営利団体Access to Medicine Foundation(以下、財団)が「Access to Medicine Index 2026」を公表した。世界の大手製薬20社が、低・中所得国(LMICs)の人々に医薬品を届けるためにどこまで取り組んでいるかを点数化し、順位を付けたもので原則2年ごとに更新されている。首位は2024年に続いてNovartisで、日本企業は武田薬品が10位、エーザイが14位、アステラス製薬が17位、第一三共が19位だった。
https://accesstomedicinefoundation.org/medialibrary/2026-access-to-medicine-index.pdf
https://accesstomedicinefoundation.org/insights-resources/index-ranking
1 Access to Medicine Indexとは
Indexは2008年に初めて公表され原則として2年ごとに更新されてきたため、2026年版は10回目にあたり、財団は20年の節目と位置付けている。評価対象は大手製薬20社で、低・中所得国113カ国と、84の疾患・病態・病原体を範囲とする。疾患の内訳は感染症24、非感染性疾患(NCD)16、顧みられない熱帯病(NTD)21、生殖・母子保健10、WHOの優先病原体13となっている。
評価は3つの領域で行われ、総合点はそれぞれに重みを掛けて合計したものになる。1つ目の「Governance of Access(Governance of Access)」は総合点の15%を占め、取締役会がアクセスに責任を負っているか、役員報酬にアクセス関連の目標が組み込まれているか、営業担当者の評価が販売量だけに依存していないか、腐敗防止の統制、知的財産を巡る国際ルール(TRIPS協定とドーハ宣言)への姿勢、そして薬が届いた患者数を測って公表しているかなどを見ている。2つ目の「研究開発(R&D)」は30%で、優先疾患とそれ以外の疾患のパイプライン、後期開発品のアクセスプラン、R&D投資の開示、途上国での研究能力の構築を評価する。3つ目の「製品供給(Product Delivery)」は55%と最も重く、承認申請(登録)の広がり、価格や供給の戦略とその成果、特許とライセンス、寄付、安定供給、現地の製造・流通・保健システムの能力構築、低所得層に届けるビジネスモデルを扱う。
この中で出てくるアクセスプランとは、開発中の段階で、承認後に低・中所得国の患者へ届けるための計画を指しており、各国での承認申請の準備、治験参加者への治験後の薬剤提供、価格設定の方針、需要と供給の計画などが含まれる。
2 2026年のランキング
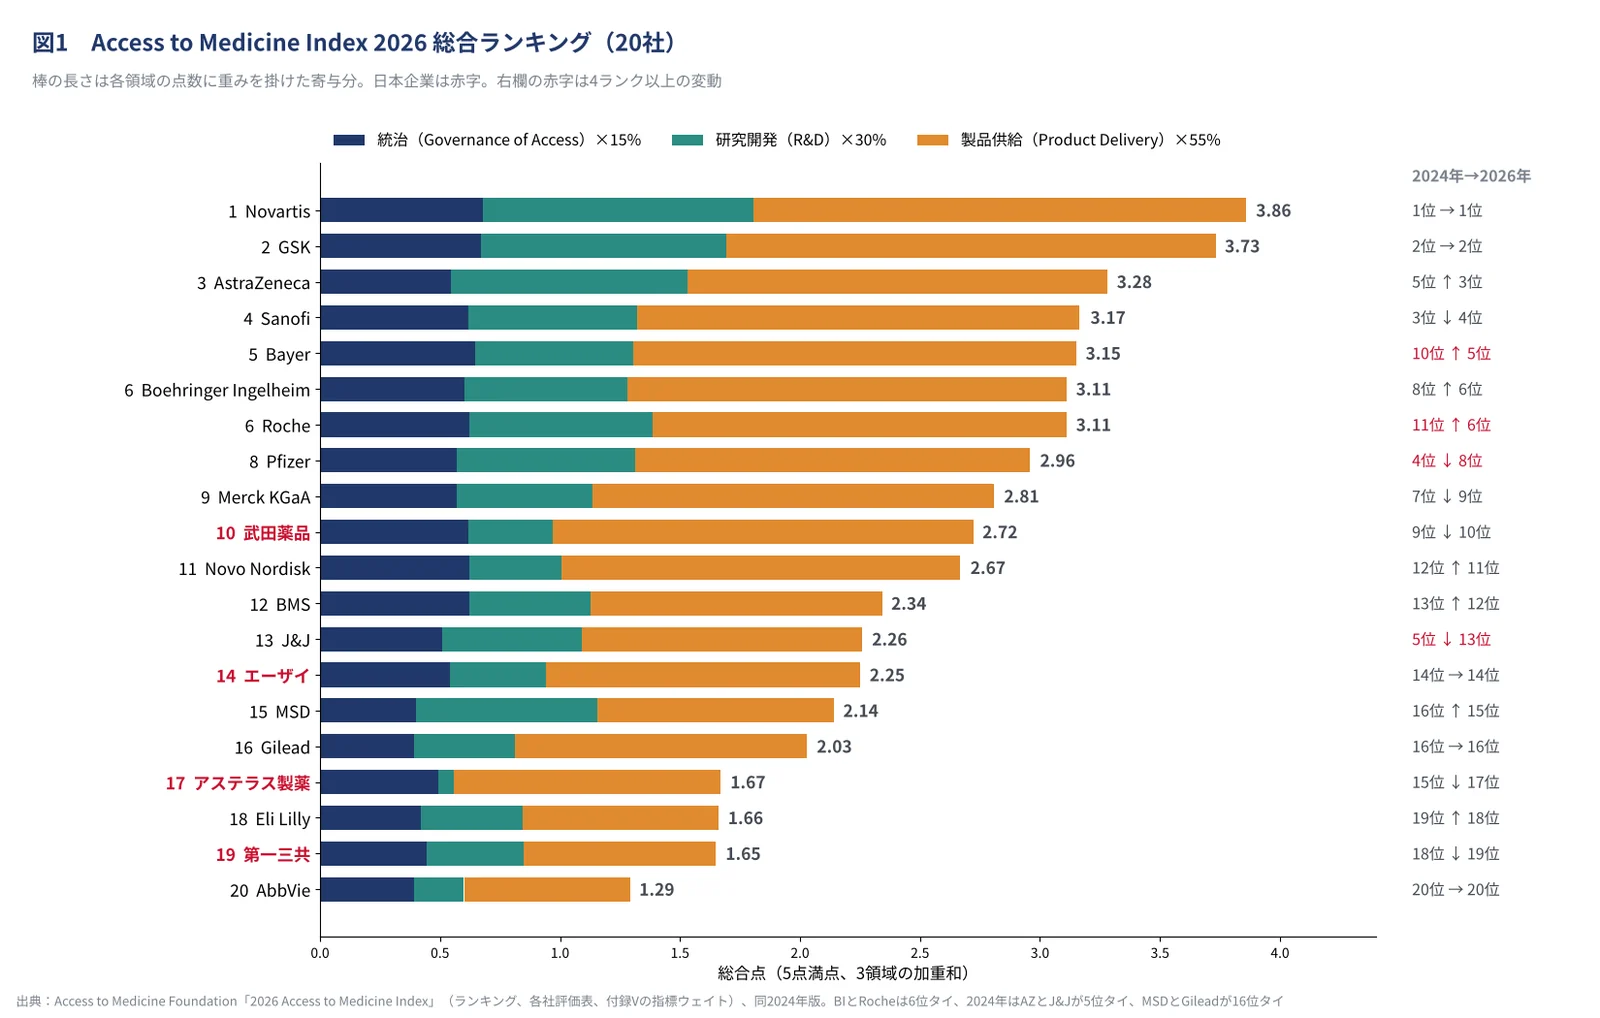
首位はNovartis(3.86点)で、2024年に続いて2回目の首位となった。2位はGSK(3.73点)で、両社は3領域すべてで1位と2位を占めた。財団はこの上位2社とそれ以外の企業の間に明確な差があると書いている。
3位以下では順位の入れ替わりが大きく、AstraZenecaは5位から3位に上がり、Bayerは10位から5位へと最も大きく上昇している。財団はBayerについて、3領域すべてで改善し、低・中所得国向けの事業部門Global Health Unitが新たに評価対象に加わったと説明している。Rocheも11位から6位に上がり、Boehringer Ingelheimと6位で並んだ。一方、Pfizerは4位から8位に、Johnson & Johnson(J&J)は5位から13位に下がった。
財団は20社を4つの層に分けており、上位2社(Novartis、GSK)、全領域で平均を上回る6社(AstraZeneca、Sanofi、Bayer、Boehringer Ingelheim、Roche、Pfizer)、成績がまちまちな中位8社(Merck KGaA、武田薬品、Novo Nordisk、BMS、J&J、エーザイ、MSD、Gilead)、そして下位4社(アステラス製薬、Eli Lilly、第一三共、AbbVie)としており、下位4社については全領域で報告と透明性が最小限だと評している。
領域別に見ると、業界全体で最も成績が良いのはGovernance of Accessで、最も弱いのがR&Dとなっている。財団は業界全体の成績が横ばいにとどまっていると述べており、過去のレポートから20社の総合点の平均を計算すると、2022年版3.08、2024年版2.87、2026年版2.59となる。ただし後述のとおり年度ごとに指標と重みが変わっているため、単純比較はできない。
3 業界全体で進んだこと、止まったこと
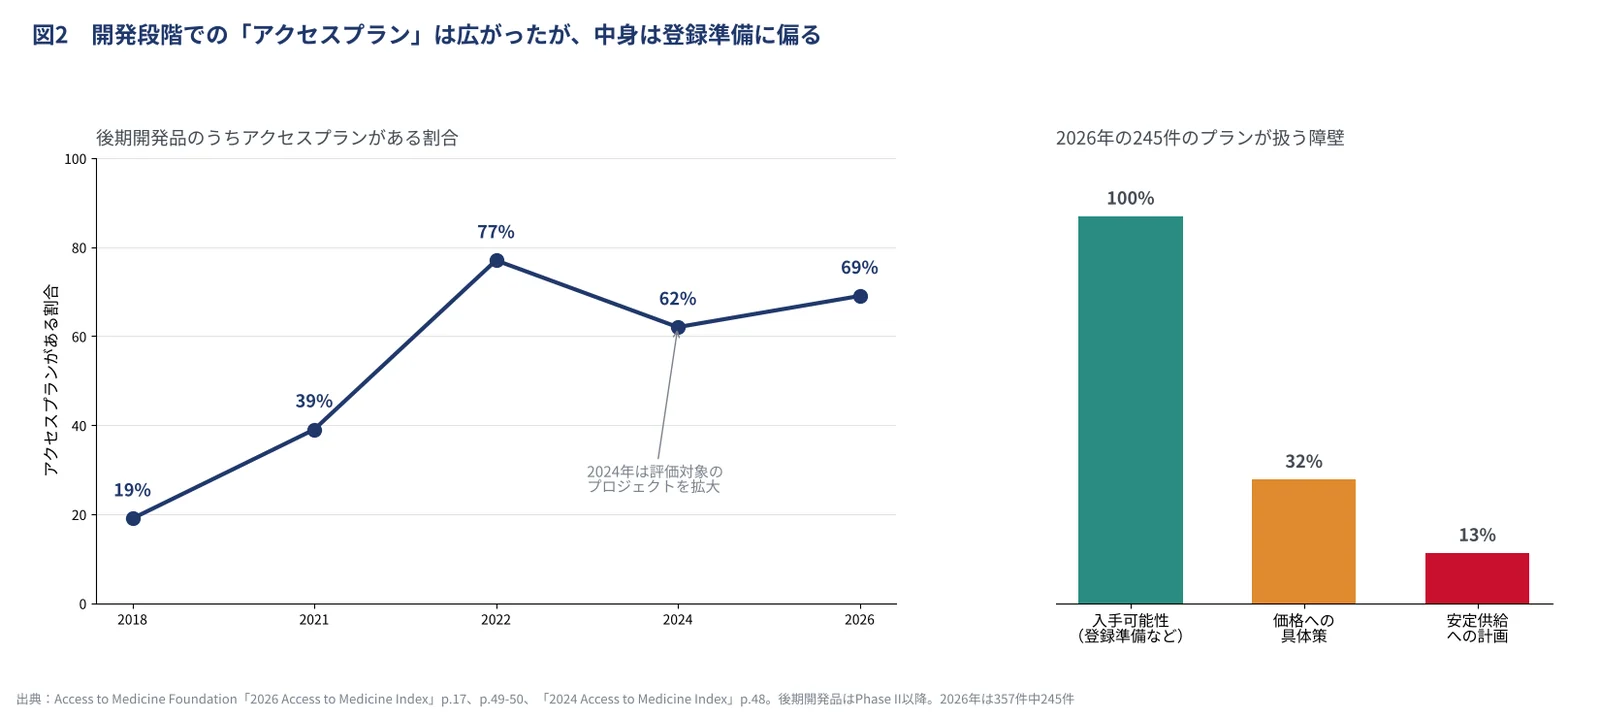
最も大きく進んだのは、開発段階でのアクセスプランで、Phase II以降の後期開発品357件のうち245件 (69%)にアクセスプランがあり、2018年の19%から3倍超に増えている。
一方で、プランの中身には偏りがあり、245件すべてが承認申請の準備など薬剤を入手できるようにするための対策を含むが、価格への具体策を含むものは32%、安定供給の計画を含むものは13%にとどまっていた。
承認申請の地理的な偏りも続いている。過去5年以内に初承認された製品66品目は、対象国のうち平均9カ国でしか登録されておらず、20品目は対象国のどこにも登録がない。37品目は、その疾患の負担が最も大きい国々のどこにも登録されていない。
4 上位企業は何をしているか
首位のNovartisは、3領域すべてで1位だった。財団がベストプラクティスとして挙げたのは、薬が届いた患者数の測り方で、Novartisは全製品・全市場を対象に患者到達数を体系的に測定し、計算式、指標、前提、限界まで公開している。低・中所得国での患者到達数は経営陣の評価指標にも組み込まれている。
R&DではNovartisのパイプライン65件のうち27件が優先疾患向けで、内訳はマラリア11件、デング熱7件、シャーガス病4件などである。後期開発品30件のうち28件(93%)にアクセスプランがあり、優先疾患向けは10件すべてに価格や供給まで含む包括的なプランがある。疾患別のR&D投資額を公開しているのは20社でNovartisだけとなる。評価期間中には、新生児・乳児向けのマラリア治療薬(Coartem Baby)が2025年7月にスイスで承認され、2026年4月にWHOの事前認証を受けた。次世代の抗マラリア薬ganaplacide/lumefantrineは2025年11月に第3相試験の良好な結果を発表し、承認申請に進んでいる。
一方で、Novartisは評価期間中にバングラデシュ、パキスタン、インドの子会社株式を第三者に譲渡し、6カ国で販売拠点を閉じた。サハラ以南アフリカ事業も12の重点国に絞り、それ以外の国は流通業者経由に切り替えている。
2位のGSKは、優先疾患のパイプラインが20社で最も大きく、自主的なライセンス供与と現地の能力構築でも高く評価された。3位のAstraZenecaは、優先疾患以外(主にNCD)のパイプラインが最も大きく、後期開発品のほぼすべてに包括的なアクセスプランを持つ。がん領域では全開発品に価格の方針を含むプランを設け、診断へのアクセスまで考慮している。対象国の範囲が最も広いがんのアクセスプラン5件のうち4件はAstraZenecaのものだった。
5 日本企業4社の評価
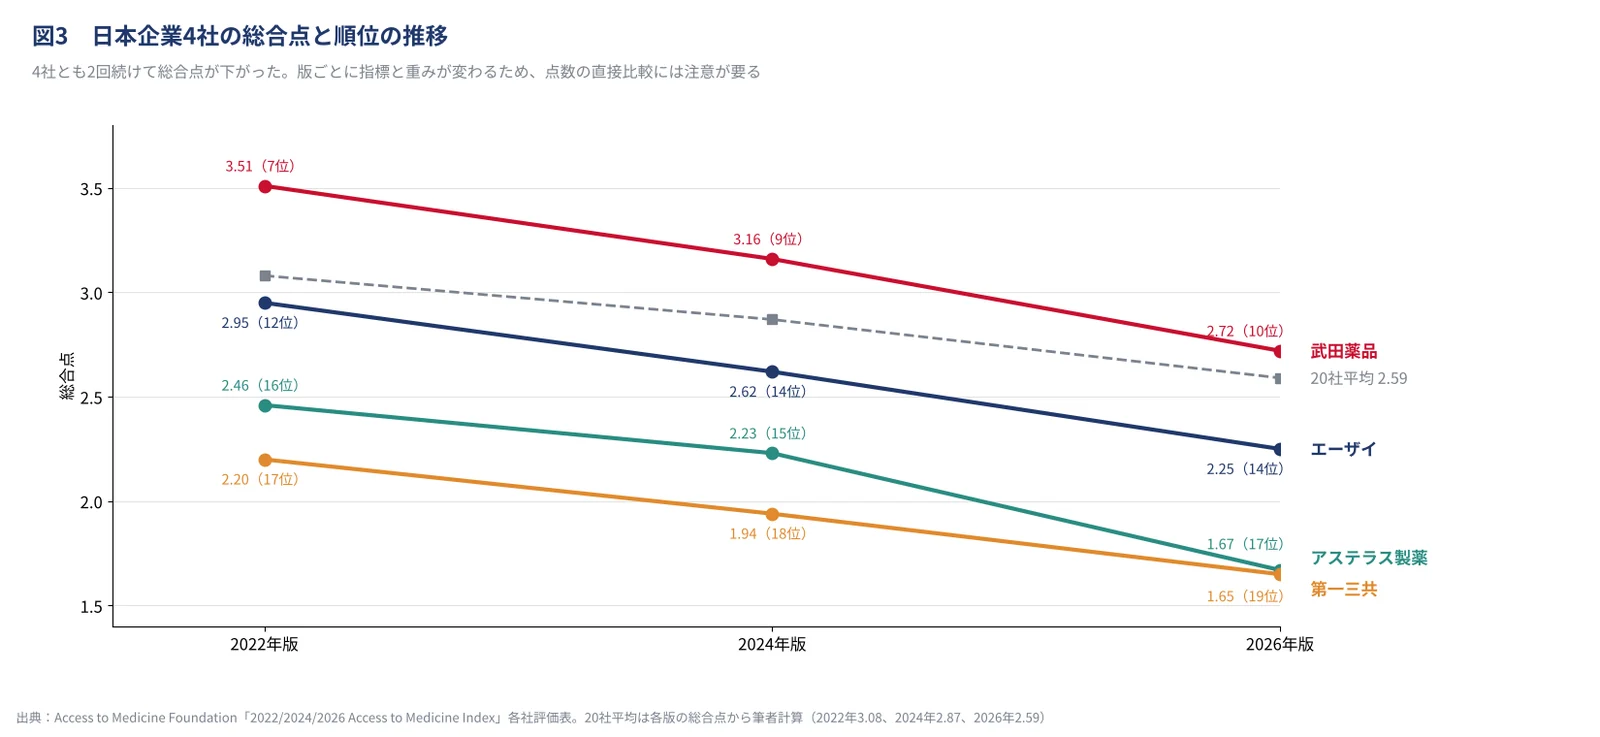
日本企業4社は、いずれも2022年版から2回続けて総合点を下げている。順位は武田薬品が7位→9位→10位、エーザイが12位→14位→14位、アステラス製薬が16位→15位→17位、第一三共が17位→18位→19位であり、20社平均(2.59)を上回ったのは武田薬品だけとなっている。4社に共通して、Governance of Accessの点数に比べてR&Dの点数が大きく低い。
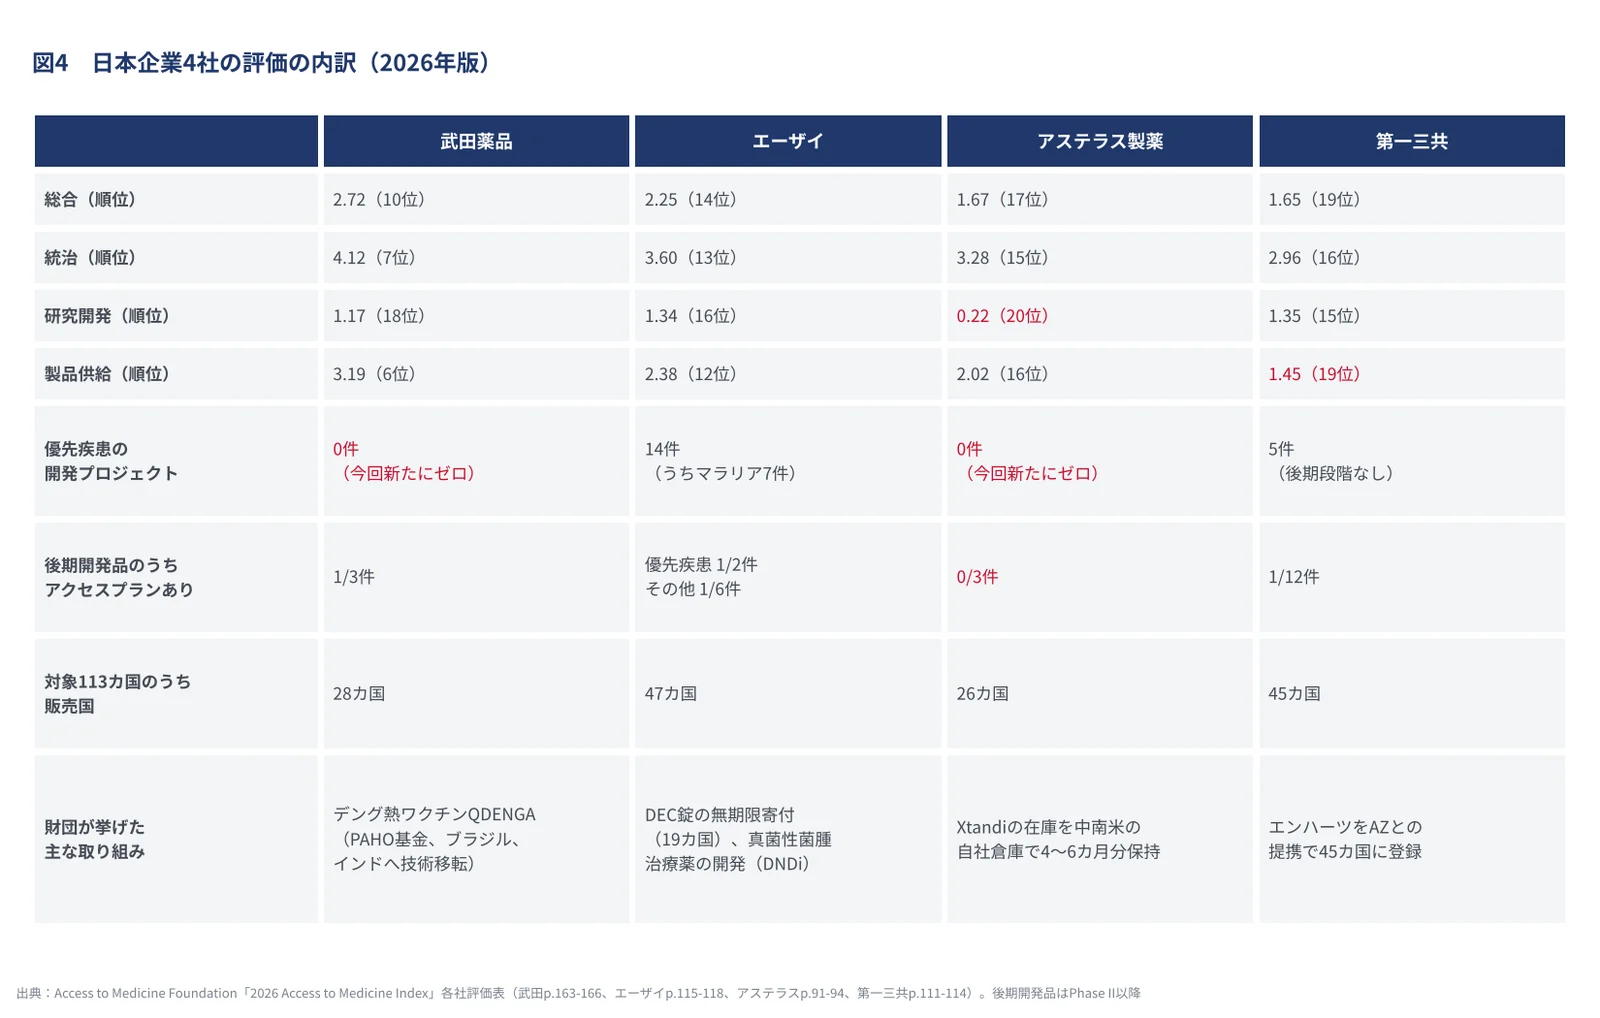
武田薬品(10位、2.72点)は、Governance of Accessで7位、製品供給で6位と上位に入っており、取締役会がアクセスに責任を負い、CEOを含む経営陣と各国の責任者のインセンティブにアクセス関連の目標が組み込まれている。財団がベストプラクティスとしたのは、デング熱ワクチンQDENGAの複数経路でのアクセス戦略であり、QDENGAは対象国のうち7カ国で登録され、汎米保健機構(PAHO)の共同調達基金を通じて2025年に4カ国へ供給された。一方、武田薬品のR&Dは1.17点で18位で、優先疾患のパイプラインがなく、対象疾患の5件はがん4件と腎疾患1件であった。
エーザイ(14位、2.25点)は、Governance of Access13位、R&D16位、製品供給12位だった。優先疾患のパイプラインは14件(マラリア7件、リーシュマニア症1件、シャーガス病1件など)で、日本企業4社で最も多い。課題として財団は、患者到達数の測定が一部製品の単位にとどまり、全社的な方法論がない点を挙げた。
アステラス製薬(17位、1.67点)は、R&Dが0.22点で20社最下位だった。優先疾患のプロジェクトはなく、対象疾患の8件はがん7件と腎疾患1件である。後期開発品3件のいずれにもアクセスプランが確認されておらず、2022年版では後期開発品のすべてにプランがある6社の1つだったので、大きく変わったことになる。Governance of Accessは15位で、取締役会による監督と腐敗防止の統制はあるものの、アクセス関連の目標が経営陣や各国責任者のインセンティブに結び付いていない。
第一三共(19位、1.65点)は、Governance of Access16位、R&D15位、製品供給19位だった。Governance of Accessでは、CEOを含む経営陣の報酬にアクセス関連の指標がある一方で、地域・各国の責任者には連動しておらず、不正リスク評価などの統制について十分な証拠を示していないと指摘された。R&Dでは優先疾患のプロジェクトが5件あるものの後期段階のものはなく、がんを中心とするそれ以外の後期開発品12件のうちアクセスプランがあるのは1件(8%)で、対象も新興国1カ国に限られる。一方で、AstraZenecaとの提携を通じて抗体薬物複合体(ADC)へのアクセスを広げた点が評価されている。
6 Indexを読む上での注意
このIndexは20社の間の相対評価であり、点数は財団が定めた指標への到達度を表すもので、各社が途上国で実際にどれだけの患者に薬を届けたかを直接示すものではない。
かつ、評価の枠組みは年度ごとに変わっており、2026年版では、アクセス戦略を策定しているかを問う指標を業界に定着したとして廃止し、患者到達数の測定については体系的な方法と製品ごとの目標を求めるよう基準を厳しくするなどしている。
加えて、データソースとしては企業が提出したデータと公開情報に基づき、財団が外部資料と照合している。ただし一部は秘密保持契約のもとで提供されており公開されておらず、財団は企業による公開情報が減っていることで取り組みの効果を評価しにくくなっていると指摘している。
今回はJ&JとMSDの2社が財団へのデータ提出を拒否した。両社の評価表にはその旨が注記されている。J&Jの5位から13位への後退について、財団は優先疾患のパイプラインの縮小、患者到達数を測る仕組みがないこと、承認申請やアクセス戦略の証拠が限られていることを挙げているが、データを提出しなかった企業は公開情報だけで評価されることになる。