2026年5月28日、世界の主要バイオ医薬品企業のCEOら20名以上が、高市早苗首相を表敬訪問した。前日27日から東京で開催された「バイオファーマシューティカルCEOsラウンドテーブル(BCR)」の一環。
代表団が首相に伝えたメッセージは、簡単に言えば日本の革新的医薬品開発のシェアが構造的に低下しており、それを改善するための政府支出拡大が不可欠ということ。
上述の製薬協のページでは米国研究製薬工業協会(PhRMA)が2026年4月17日に公表した分析資料「Turning Japan's Innovation Crisis into a National Growth Engine」のリンクが掲載されている。
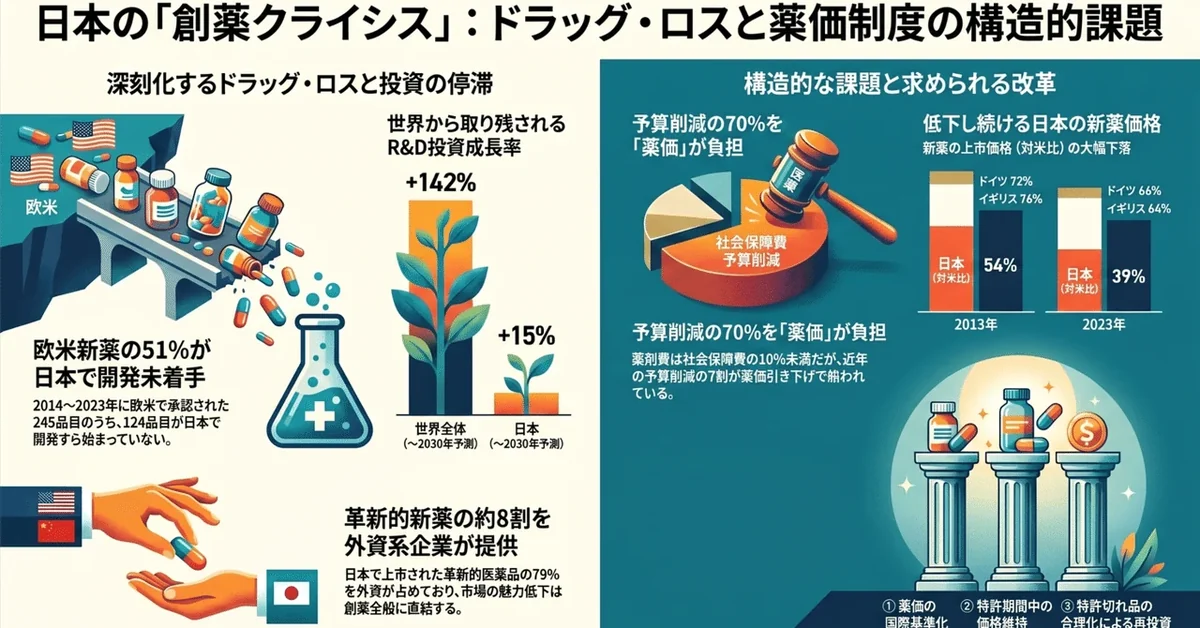
同資料によれば、現在日本で臨床開発中の新薬の73%、日本での臨床試験の78%、日本で上市された革新的医薬品の79%は、外資系企業によるものとされる。
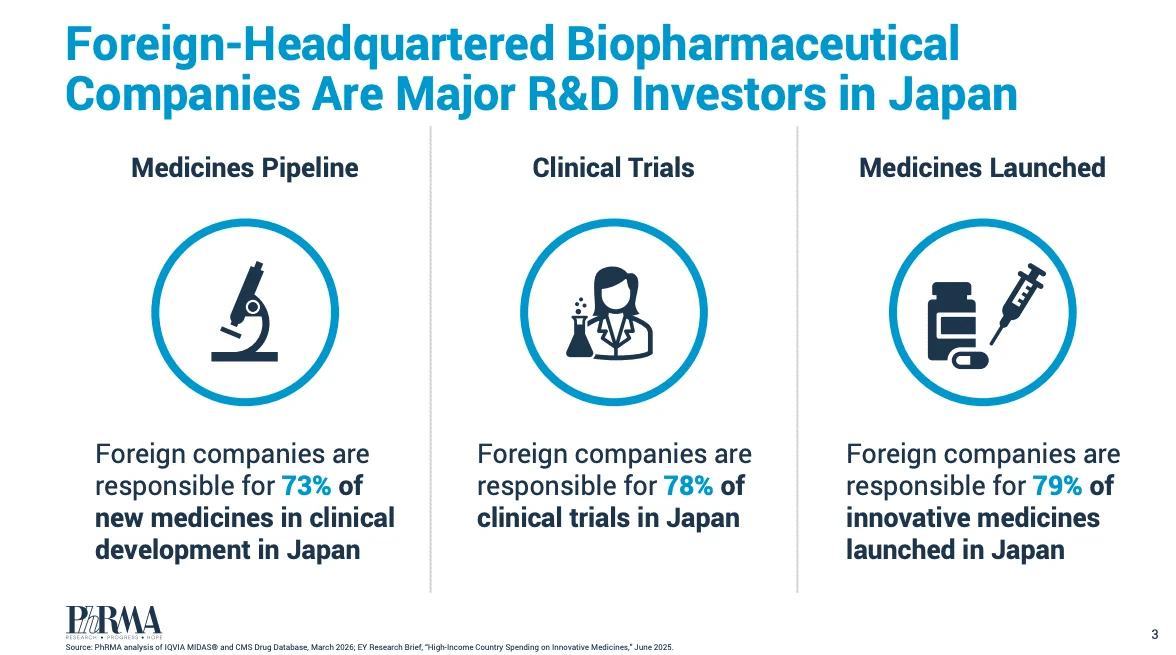
つまり、外資系企業にとって日本市場が魅力がなければ創薬全体に大きな影響を及ぼすことになる。
その証左となるドラッグロスについても具体的な数字で語られている。
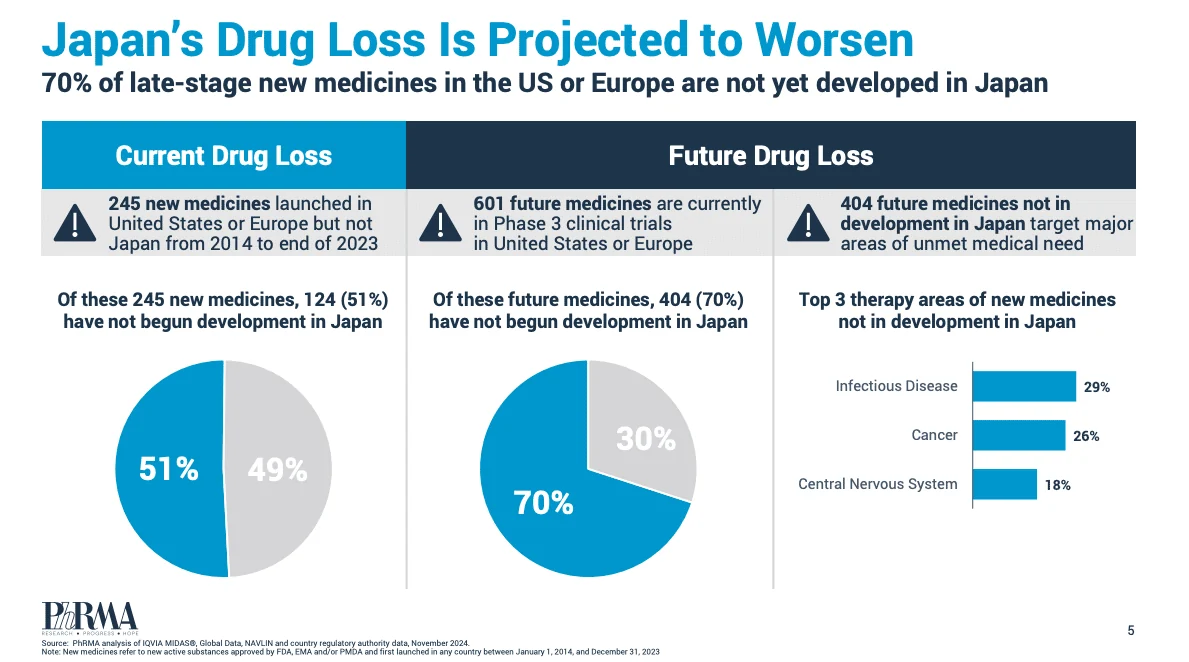
PhRMA分析によれば、2014〜2023年に米欧で上市されたが日本では使えない新薬は245品目であり、そのうち124品目(51%)は日本での開発が始まっていない。
将来的には米欧で現在第Ⅲ相試験中の新薬601品目のうち、404品目(70%)が日本で開発されないとされている。(米欧でP3が始まっているが日本が含まれていない)
それを裏付けるように、日本の創薬R&D投資自体がグローバルと比較して非常に伸びが鈍くなっている。
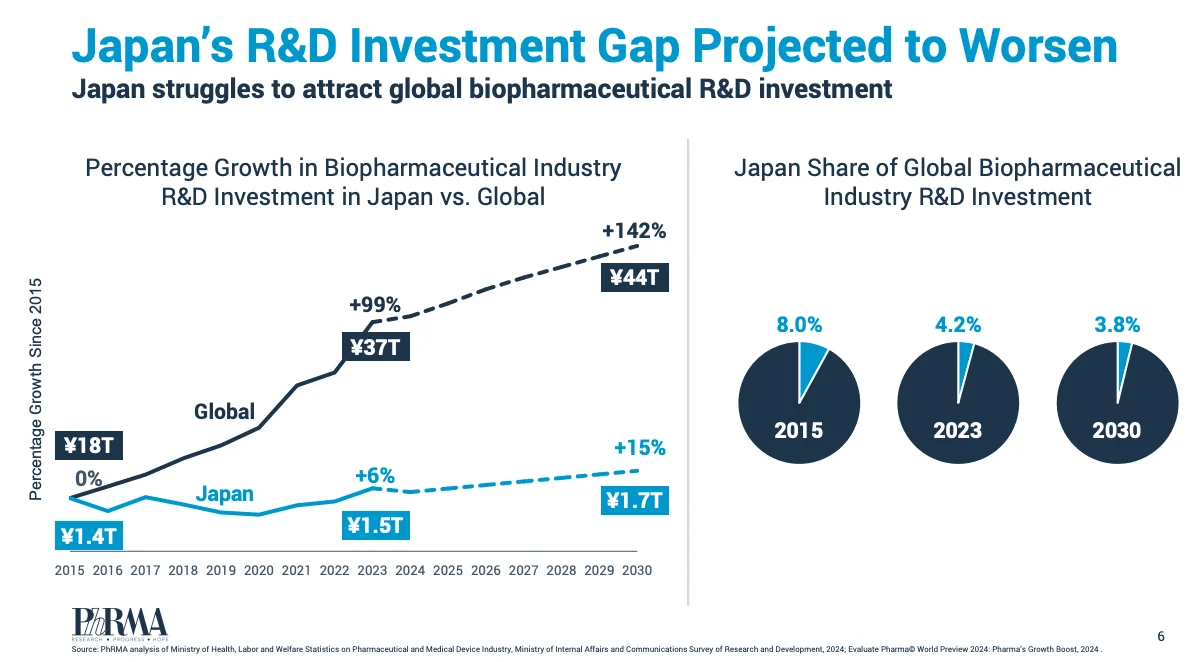
2015年を起点にグローバルのバイオ医薬品R&D投資は2023年までに+99%、2030年までに+142%まで伸びる見通しだが、日本の同じ指標は2023年までで+6%、2030年でも+15%にとどまる。
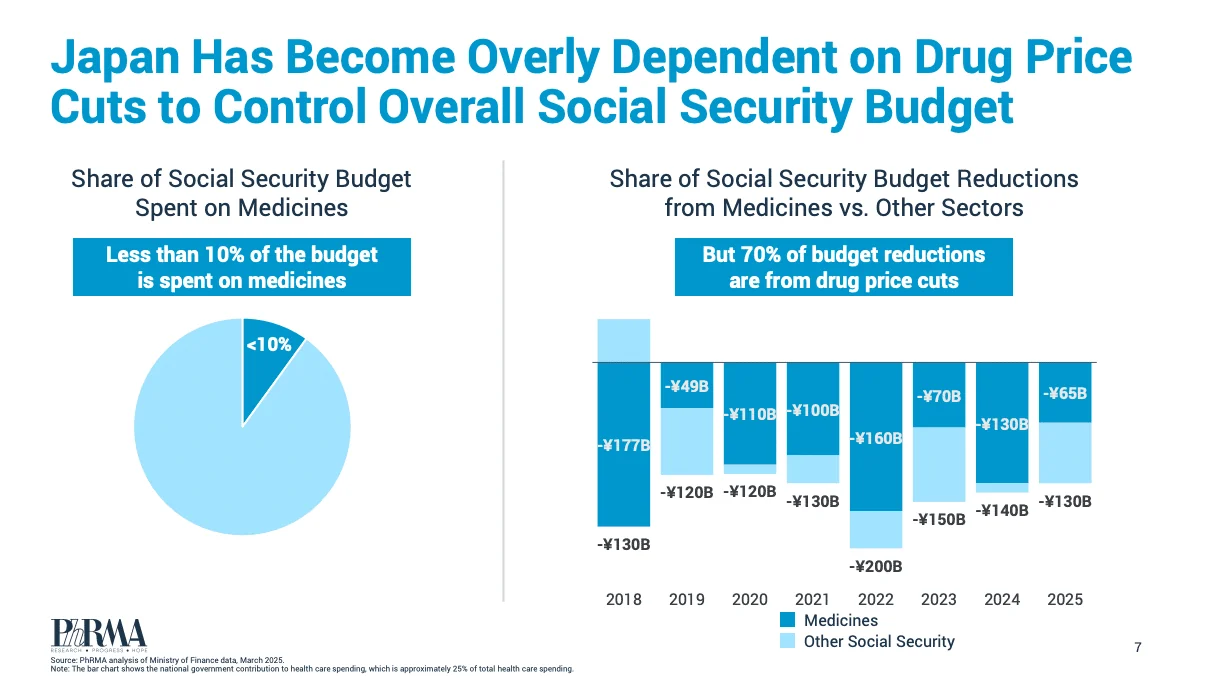
そしてその魅力低下の要因として日本の薬価制度が挙げられている。
日本の社会保障予算に占める薬剤費の割合は10%未満だが、近年の社会保障予算削減のうち70%が薬価の引き下げから捻出されてきた。つまり、医療費増加抑制策のほとんどを薬価削減に依存している。
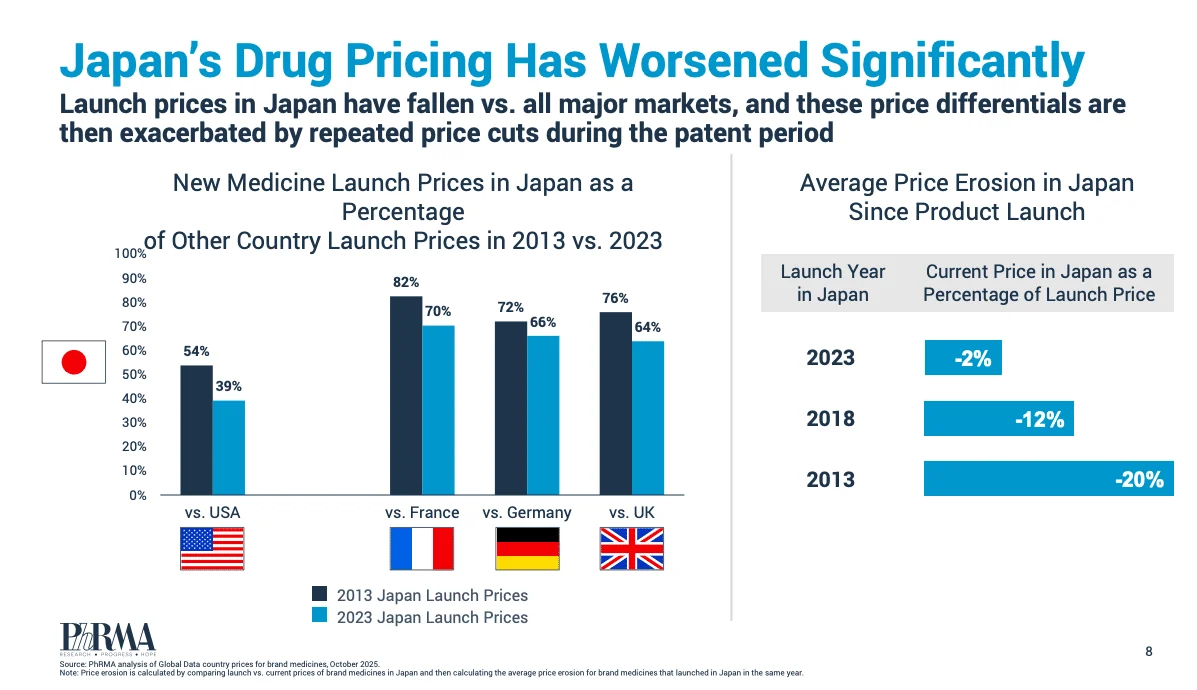
具体的な数字で見ると、日本の新薬上市価格の対米価格比は、2013年の54%から2023年には39%まで低下している。2013年比で対独72%→66%、対仏82%→70%、対英76%→64%。さらに、上市後の薬価は特許期間中も繰り返し引き下げられる。2013年に上市された薬の現在の薬価は、上市時から20%下落、2018年品は12%下落、2023年品ですらわずか2年強で2%下落している。
さらに米国の最恵国待遇(MFN)についてのシミュレーションも示している。
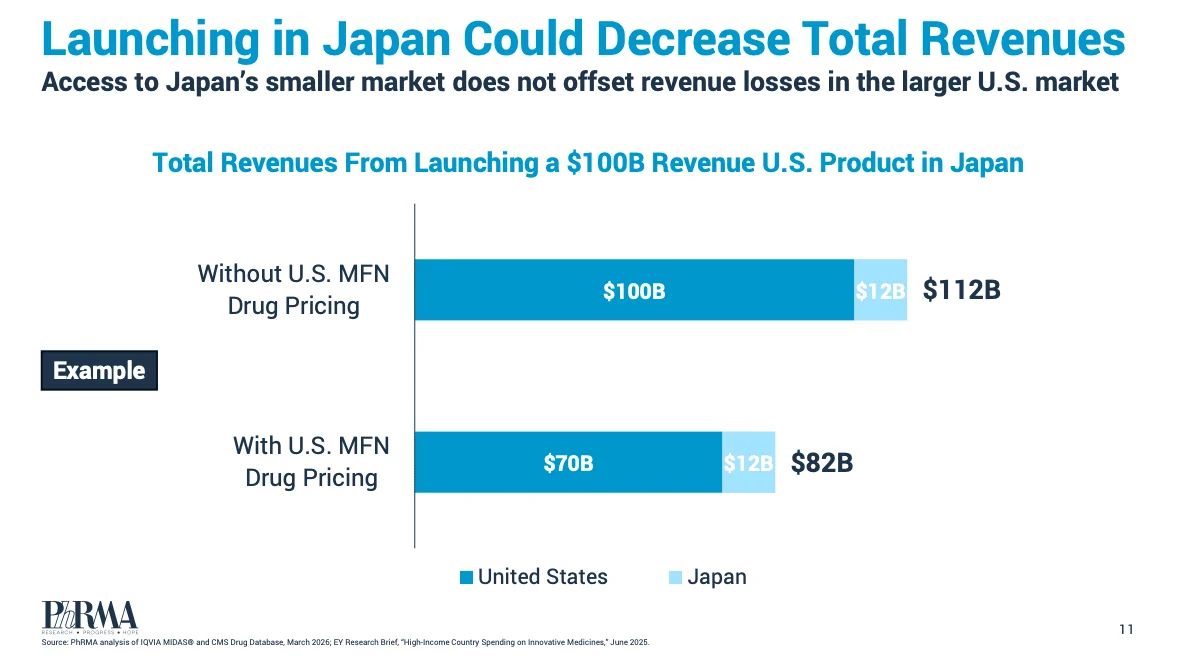
例として、米国で$100Bの新薬を考えた時に。日本で販売した場合の売上が約$12Bと仮定して、合計$112Bとなる。ただし、MFNにより日本での薬価を参照された場合、米国の薬価が下がることでそれが$82Bまで下がるとされている。さらに日本が年率10%の薬価改定を続けると、5年目には米国の売上は$46B、日本は$8B、合計$54となり、上市5年目の売上はもとの想定の半分以下にまで縮むことになる。(新薬創出加算がない場合)。
PhRMA資料は、改革の方向性として3つの柱を提示している。第一に、上市時の薬価設定をグローバル基準に合わせること、再生医療など新モダリティの価値評価を改善すること。第二に、特許期間中の薬価維持――具体的には特許品の毎年改定からの除外、市場拡大再算定や類似薬効比較方式による下げ幅の制限。第三に、特許切れ品の合理化で生じた予算をイノベーション投資に振り向けること。
とはいえ、今の医療費抑制を薬価改定に頼っていることを考えると、革新的医薬品の薬価をグローバル基準に持っていくことのハードルは極めて高いと思われる。今後ドラッグラグ・ロスはますます広がっていくのが業界人の多くの見解ではないだろうか。