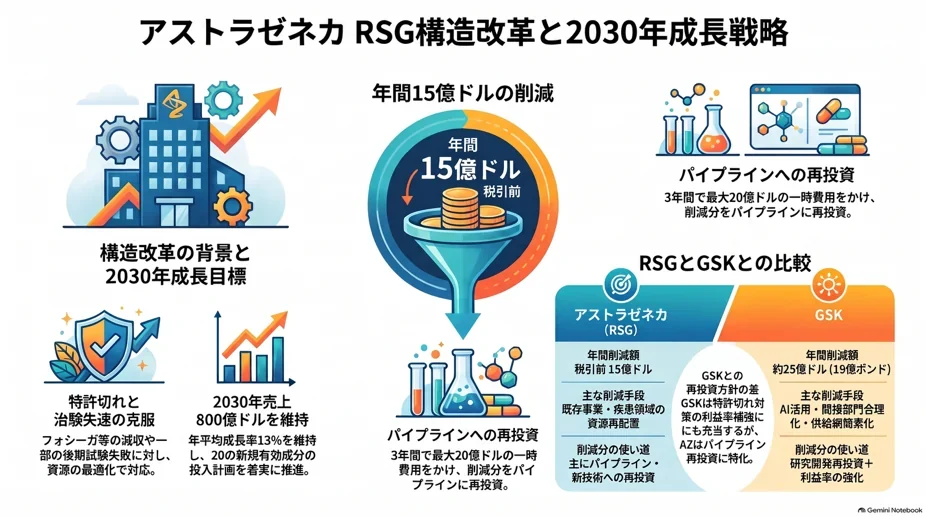
英アストラゼネカは2026年10月30日、1〜9月期の決算とあわせて、新たなコスト削減策「Reshaping for Sustainable Growth(RSG)」を発表した。3年間で最大20億ドルの一時費用をかけ、税引前で年15億ドルの効果を生み、削減した分は主にパイプラインに再投資する。英国の同業GSKも7月に、年19億ポンドを削減する3年間の計画を発表しており、英国の製薬大手2社が3か月の間に相次いで同じ種類の計画を打ち出したことが報じられている。
https://www.astrazeneca.com/investor-relations.html
1 アストラゼネカの削減策の中身
決算発表文によると、アストラゼネカは180件を超えるパイプライン案件を抱える時期にあり、業界をリードするパイプラインと新しい技術に投資する余力をつくるためにRSGを始めたと説明している。今後3年間で既存の事業と疾患領域の全体で資源を配置し直し、そのための一時的なリストラ費用は最大20億ドル、効果は税引前で年15億ドルとしており、2029年末までにほぼ完了する予定。
一方で、人員削減の規模、対象となる部門や拠点、費用を計上する時期は示されていない。
規模の目安としてだが、アストラゼネカの1〜9月のコア営業費用(研究開発費、販管費、流通費)は230億ドルで、年率に直すと約310億ドルになる。年15億ドルはその約5%にあたる。
2 GSKの削減策との比較
一方でGSKは7月28日の4〜6月期決算で、3年間のAccelerate Growth計画を発表している。2029年までに年19億ポンドの削減を全額実現し、総費用は24億ポンドで、費用の大半を2026〜27年に計上する。19億ポンドは、6月末の為替レート(1ポンド=1.32ドル)で換算すると約25億ドルで、アストラゼネカの年15億ドルより大きい(図1)。
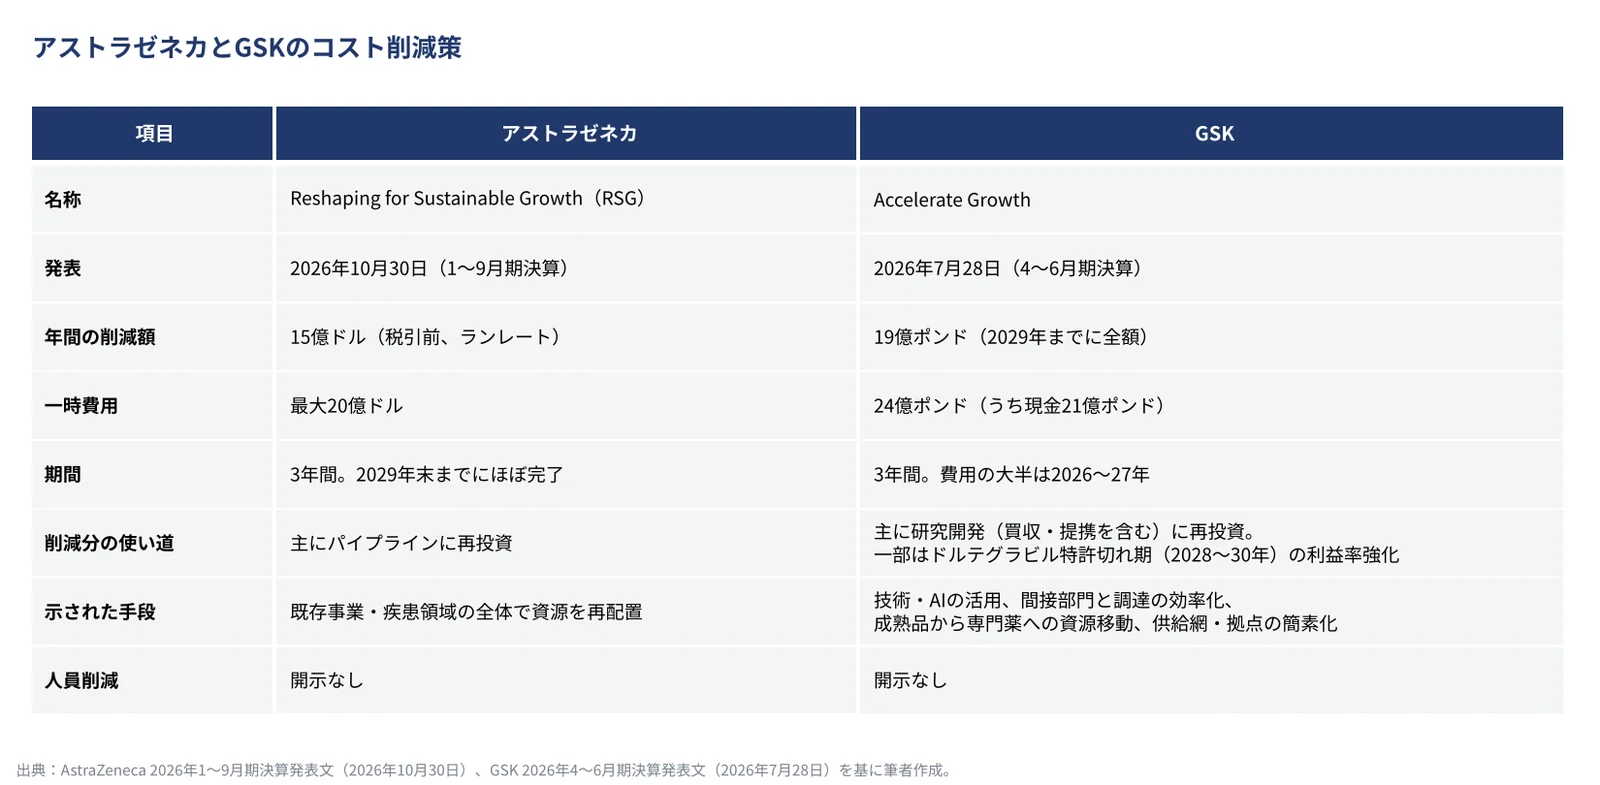
削減分の使い道にはアストラゼネカとは若干異なり、GSKは、削減分を主に研究開発(買収・提携を含む)に再投資するとしたうえで、一部を主力のHIV薬ドルテグラビルの特許が切れる2028〜30年の利益率の強化に充てると明記している。アストラゼネカの発表文には、利益率に充てるという記載はない。
削減の手段もGSKのほうが具体的で、テクノロジーとAIの活用、間接部門の合理化、調達の見直し、成熟品から専門薬への資源の移動、供給網と工場網の簡素化などが記載されている。
https://www.gsk.com/media/nw0az1nj/q3-2026-results-announcement.pdf
3 背景(1):特許切れの影響
アストラゼネカの7〜9月の売上は162.09億ドルで、前年同期比7%増えている。領域別に見ると、がん領域は77.65億ドルで17%増えた一方で、循環器・腎・代謝領域は18%減っている(図2)。
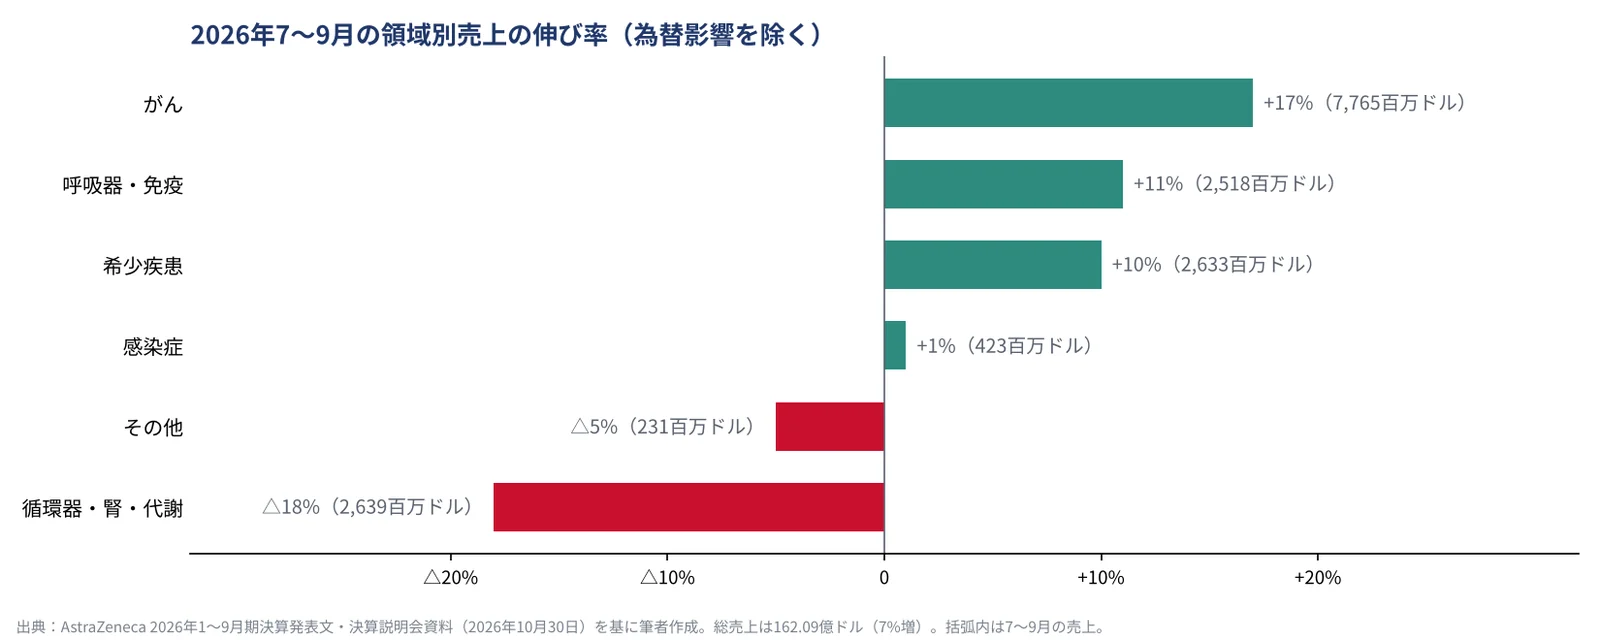
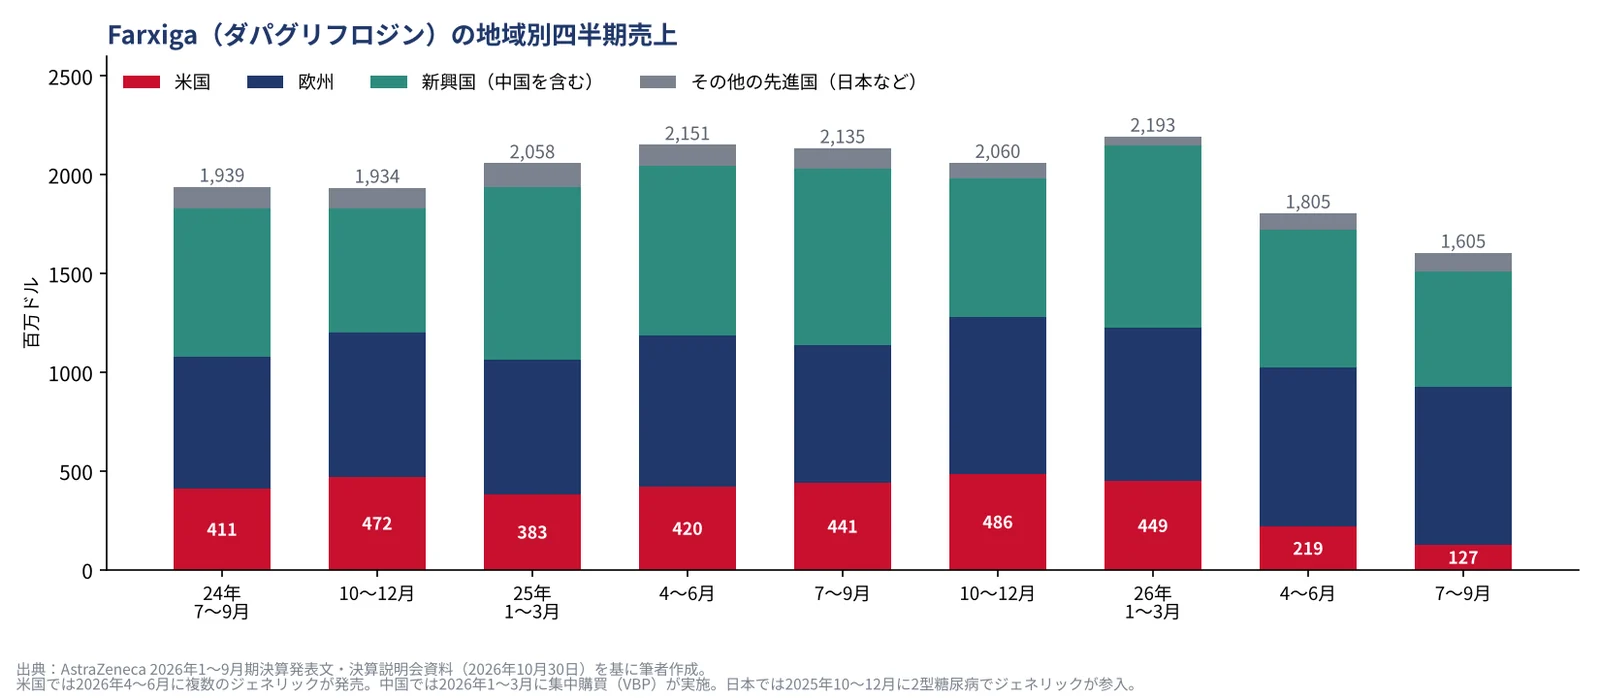
循環器・腎・代謝領域の減少の中心は、ジェネリックの影響を受けているSGLT2阻害薬Farxiga(製品名フォシーガ)で、7〜9月の売上は16.05億ドルで25%減り、うち米国は1.27億ドルで71%減った(図3)。決算発表文によると、米国では2026年4〜6月に複数のジェネリックが発売され、中国では1〜3月に集中購買(VBP)が実施され、日本では2025年10〜12月に2型糖尿病でジェネリックが参入している。抗血小板薬Brilintaも、2025年4〜6月の米国と欧州でのジェネリック参入により、1〜9月の売上が62%減った。説明会資料によると、この2製品を除いた1〜9月の売上の伸びは12%となる。
4 背景(2):後期試験の結果
さらに、アストラゼネカは、1〜9月に第3相の12プログラムでポジティブな結果が出たとしている。その一方で、7月末から10月までの間に、後期試験の失敗や中止も相次いでいる(図4)。
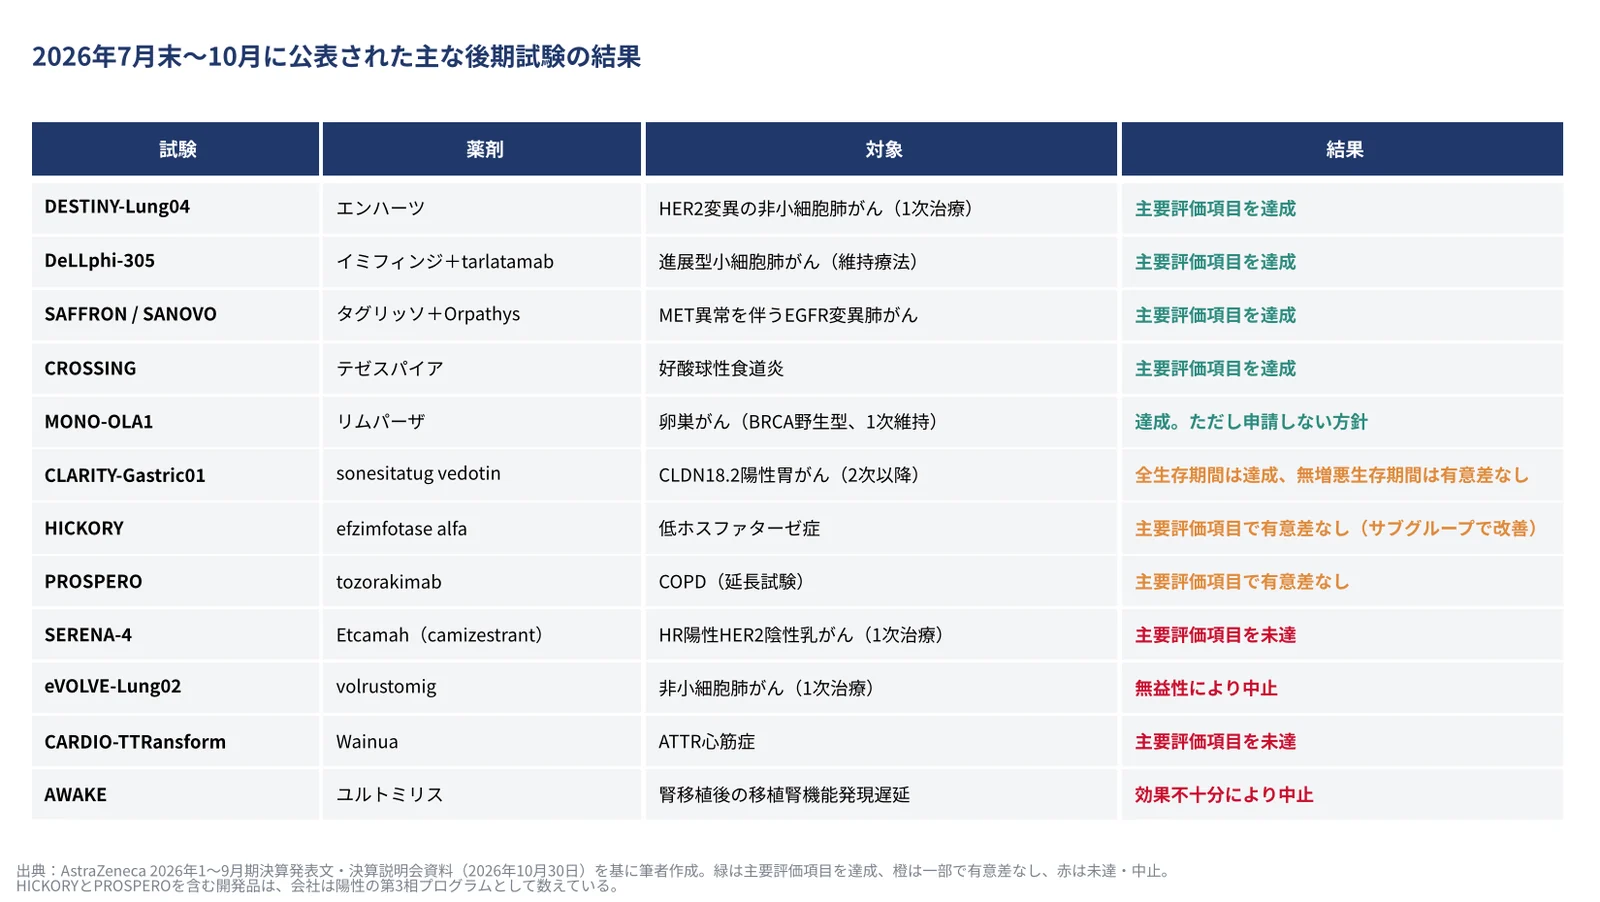
経口SERDのcamizestrant(製品名Etcamah)は、HR陽性HER2陰性乳がんの1次治療を対象とした第3相試験SERENA-4で、主要評価項目の無増悪生存期間を達成しなかった。同剤は9月に、別の試験(SERENA-6)に基づいて米国で承認されている。二重特異性抗体volrustomigは、非小細胞肺がんの1次治療を対象としたeVOLVE-Lung02が、独立データモニタリング委員会の勧告を受けて中止になった。他のvolrustomigの第3相試験は継続している。ユルトミリスは、腎移植後の移植腎機能発現遅延を対象としたAWAKEを、効果不十分のため中止した。
アイオニスと共同開発するWainuaは、ATTR心筋症を対象としたCARDIO-TTRansformで、心血管死と心血管イベントの複合の主要評価項目を達成しなかった(率比0.89、95%信頼区間0.73〜1.09)。結果が公表された7月9日には、アストラゼネカの株価が9%下がったとアイリッシュ・タイムズは報じている。
ポジティブとされた開発品の中にも、主要評価項目の一部で有意差が出なかった試験がある。胃がんのsonesitatug vedotin(CLARITY-Gastric01)は全生存期間を改善したが、もう一つの主要評価項目の無増悪生存期間は有意差に届かなかった。低ホスファターゼ症のefzimfotase alfa(HICKORY)と、COPDのtozorakimabの延長試験(PROSPERO)も、主要評価項目で有意差が出なかった。また、リムパーザの卵巣がんの試験MONO-OLA1は主要評価項目を達成したが、会社は申請しない方針を示した。
5 2030年の売上目標とこれからの試験
アストラゼネカは2030年に売上800億ドルという目標については説明会資料で順調としている。この目標はリスク調整後の数字で、今後のM&Aを前提にはしていない。2025年の売上は590億ドル弱であり、説明会資料は2023年以降の売上の年平均成長率を13%とし、2030年までに20の新規有効成分(NME)を発売する計画のうち14がすでに発売済みだとしている。
説明会資料は、2027年の主な試験として、Datrowayの肺がん1次治療(AVANZAR)、経口PCSK9阻害薬laroprovstat(AZURE)、balcinrenoneとダパグリフロジンの併用(BalanceD-HF)、camizestrantの術後補助療法(CAMBRIA-1)などを挙げ、2024年5月の投資家説明会で示した資産ごとのピーク売上をそれぞれ50億ドル以上としている(balcinrenoneとzibotentanの各併用は2つ合わせて50億ドル以上)。
投資の動きも続いている。7〜9月以降、中国Dizalから肺がん治療薬Zegfrovyの全世界の権利を取得し、米Summit Therapeuticsに20億ドルを出資した。AI創薬企業insitroとは、一時金4,000万ドル、マイルストン最大約14.6億ドルの提携を結んだ。10月には、約2,000人の研究者が働く研究開発拠点を米マサチューセッツ州ケンブリッジに開設している。