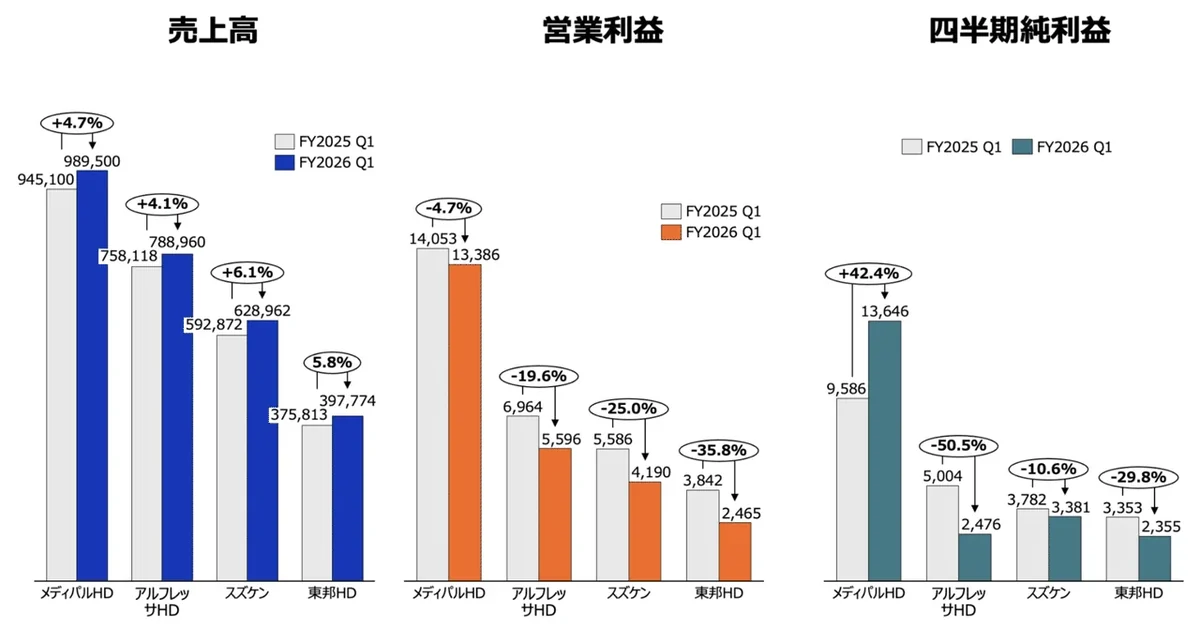
2026年8月上旬に発表された医薬品卸大手4社(メディパルホールディングス、アルフレッサホールディングス、スズケン、東邦ホールディングス)のFY26 1Q 決算ではの4社すべてが増収・営業減益となった。純利益はメディパルのみ増益で、他3社は減益。
売上高は、メディパルが9,895億円(前年同期比4.7%増)、アルフレッサが7,890億円(4.1%増)、スズケンが6,290億円(6.1%増)、東邦が3,978億円(5.8%増)で、4社すべてが4%から6%台の増収を達成している。
一方で営業利益はメディパルが133億円(4.7%減)、アルフレッサが56.0億円(19.6%減)、スズケンが41.9億円(25.0%減)、東邦が24.7億円(35.8%減)と全社が減益となり、営業利益率もメディパルの1.35%、アルフレッサ0.71%、スズケン0.67%、東邦0.62%とかなりの低水準になっている。
純利益はメディパルHDのみが投資有価証券売却益(特別利益)の計上などにより+42.3%の増益となっている。
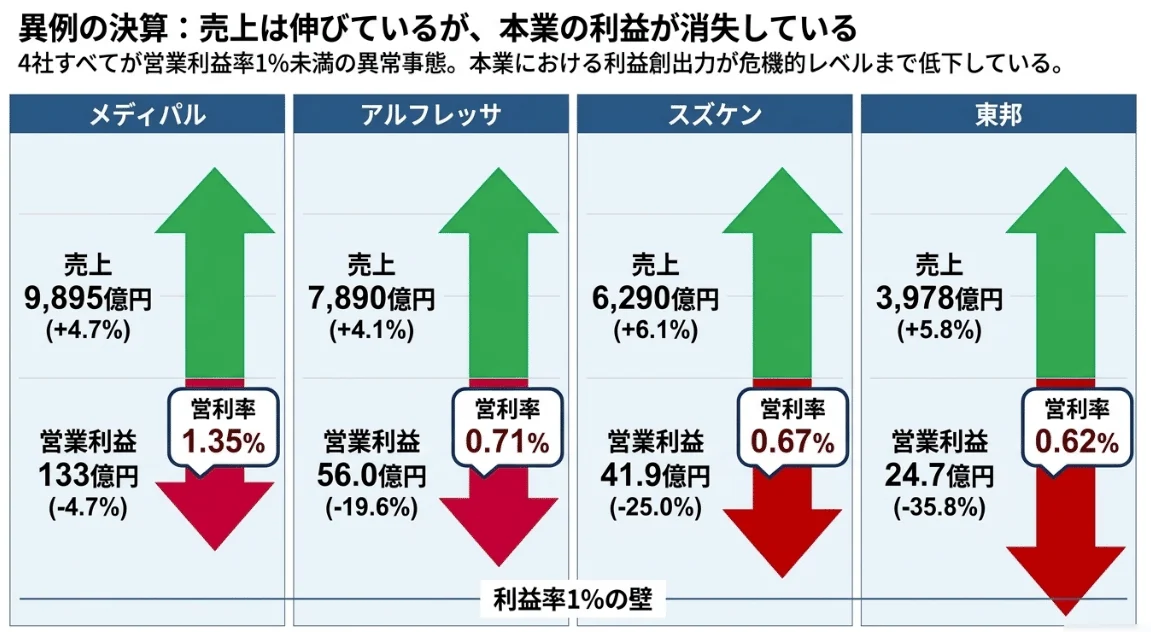
最も減益率が小さかったメディパルは医療用医薬品卸売事業だけを見れば営業利益63億円(13.9%増)と増益で、物流事業における構造改善に伴う生産性向上により販管費を1.0%削減したことが功を奏している。それが化粧品・日用品、一般用医薬品卸売事業(PALTAC)の営業利益減により相殺されている。
最も減益率が大きかった東邦(35.8%減)は決算説明資料によればコロナ治療薬・検査薬が減少(前年同期比68.2%減)と記載されており、コロナ関連製品の剥落がそのまま利益を直撃している。スズケンは、医薬品卸売事業の11.0%減に加え、デジタルビジネスが営業損失3.29億円(前年同期は0.45億円の損失)へと赤字が拡大しており、AI-MSなど新規サービス開発の先行投資による赤字が膨らんでいる。
4社の決算資料に記された減益理由は共通しており、医薬品等の仕入価格の上昇が最大要因と述べられており、それ以外にインフレに伴う外部委託費や人件費、物流費などが上げられている。
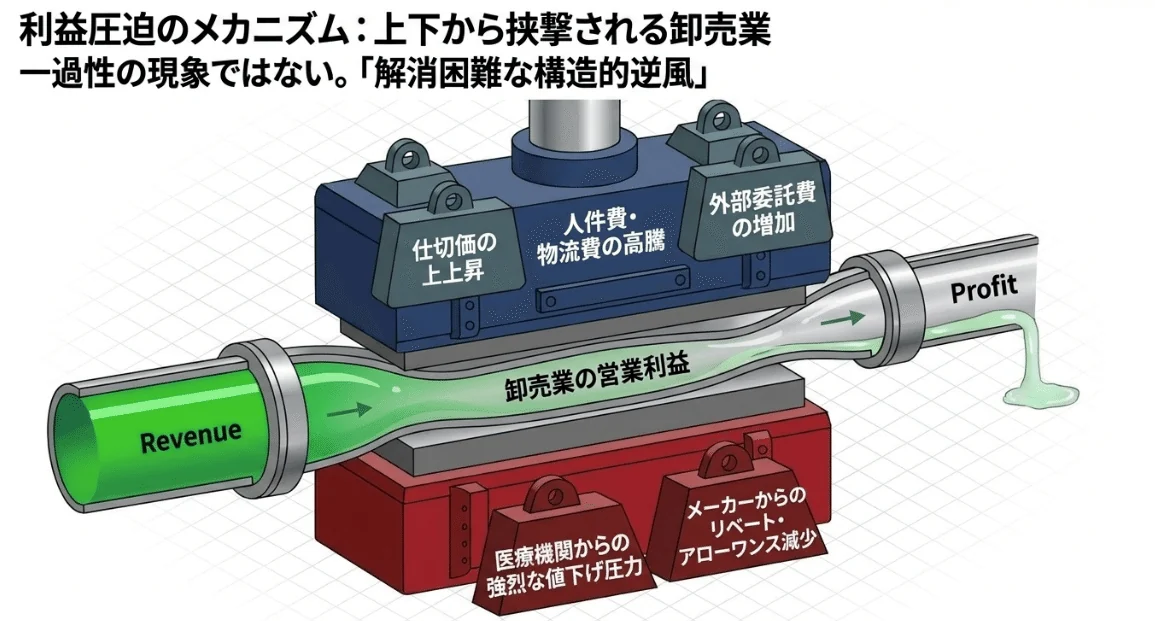
AnswersNewsの7月の記事によれば、仕切価(製薬会社からの仕入価格)の上昇に加え、医療機関の経営も厳しく引き続き値下げの圧力にさらされている。さらにそれに加えて流通改善やコスト増を背景にメーカーからのリベートやアローアンスも減少しており、非常に難しいビジネス環境になっている。
さらに、アルフレッサホールディングスの荒川社長によれば、”特に20円以下の単価の安い製品では逆ザヤ品目(仕切価が薬価を上回る品目)が増えており、厳しい状況が続く”と述べられており、売れば売るほど赤字になる品目が薬価制度により増加している。
さらに革新的新薬薬価維持制度(過去の新薬創出加算)の対象薬による利益率の影響についても触れられている。
メディパルの決算短信では売上は“革新的新薬薬価維持制度の対象品目の需要増加に加え、成長品目の販売強化や調剤販路での売上の増加等により、増収となりました。”と記載する一方で、売上総利益(粗利)は” 売上総利益は、(中略)革新的新薬薬価維持制度の対象品目の売上構成比が上昇したことにより、売上高比率は前年同期(6.13%)を0.23ポイント下回り、5.91%となりました。”と記載している。すなわち、高薬価の革新的新薬の利益率が低いことを示唆している。
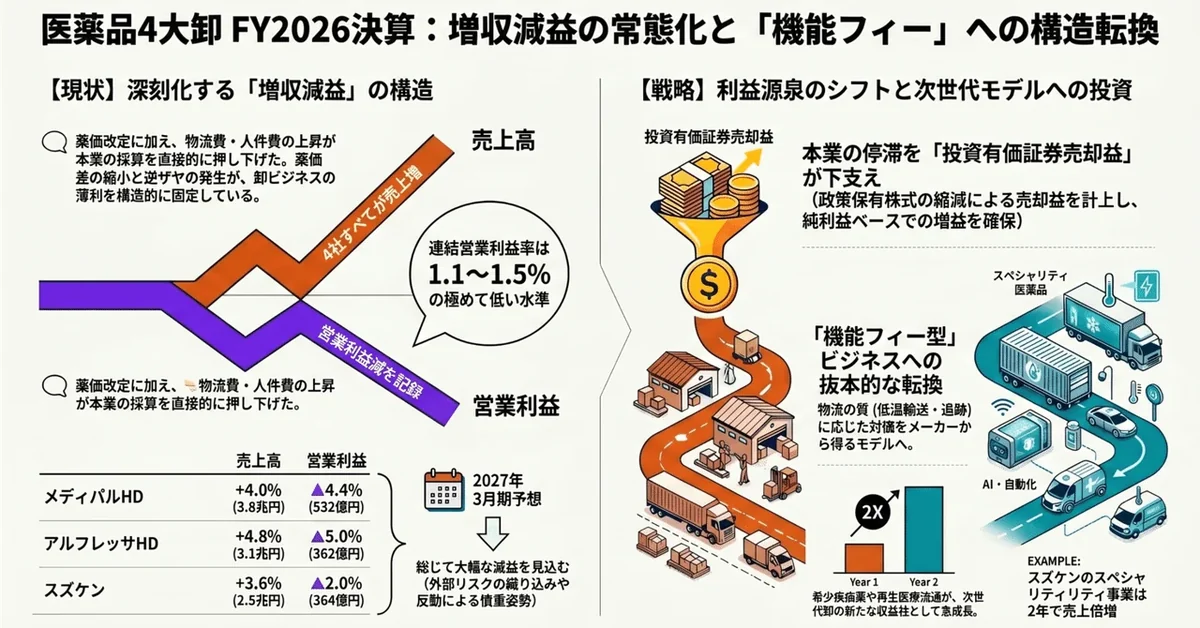
今回の各社の減益はすでに予想されていたことであり、突発的な出来事ではない。前述のAnswersNewsは大手4社の2027年3月期の営業利益率の予想は前期比0.11ポイント減の1.19%で、過去5年で最も低い水準となる見込みと報じており、予想の範疇にはなっている。
仕入価格やリベート減少など構造的に解消しにくい構造要因がある中で、各社がどのように中期計画の達成に向かうのかが注目される。