2026年9月2日、英投資会社シルチェスター・インターナショナル・インベスターズが、医薬品卸最大手のメディパルホールディングスに対し、臨時株主総会の招集を請求した。同社は資本配分の失敗を理由に挙げ、余剰資本が5,000億円を超えること、過去10年のROEが7%程度を下回ることを指摘し、社長の解任を含む4議案を提案している。
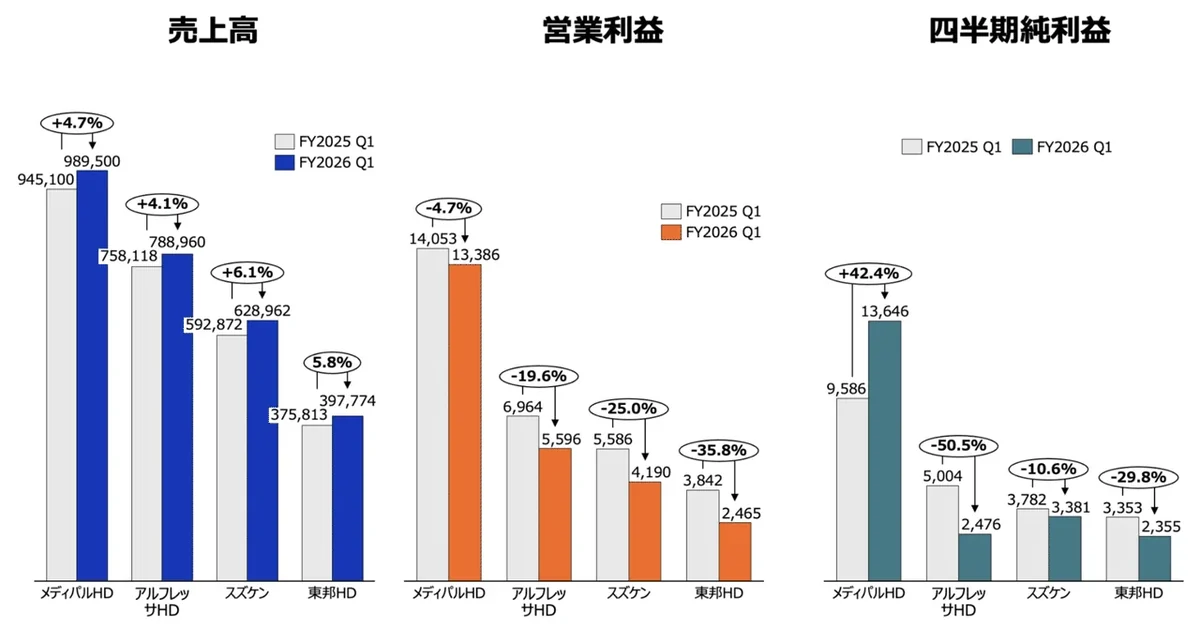
シルチェスターのメディパルHDの保有株式は、2026年9月1日現在で25,827,300株、発行済株式総数の11.96%の筆頭株主となっている。同社が大量保有報告書を提出している日本企業には、メディパルHDのほか、アルフレッサホールディングス、スズケンが含まれるため、医薬品卸大手4社のうち3社が投資対象となっている。
https://www.prnewswire.com/news-releases/302545447.html
第1号議案は取締役社長の解任で、シルチェスターの資料によれば長年にわたり経営の最高責任者の地位にあり資本配分の失敗について最終的な責任を負う立場にあること、2026年6月の定時株主総会における再任賛成割合が61.49%にとどまり他の取締役(73%〜92%)と比較して突出して低いこと、取締役会議長として株主提案を上程せずに拒否した対応を主導したことが挙げられている。ただし、後任者の選定は当社取締役会の判断に委ねると記している。
第2号議案は定款の一部変更で、第39条第2項「前項に定める事項は、法令の定めのある場合を除き、株主総会の決議によっては定めない」の削除を求めるもで。この規定が2026年6月の定時株主総会において請求者の株主提案を上程すらせずに拒否する根拠として利用されたとしている。
第3号議案は1株当たり122円の特別配当で、基準日は2026年9月30日、効力発生日は臨時株主総会の開催日と記載されている。年間普通配当88円と合わせると210円となり、修正後の予想1株当たり当期純利益210円6銭のほぼ全額に相当る金額を配当として配分する提案となる。
第4号議案は自己株式の取得で、3,380万株(自己株式を除く発行済株式総数の16.51%)、取得価額の総額950億円を上限としている。
** **
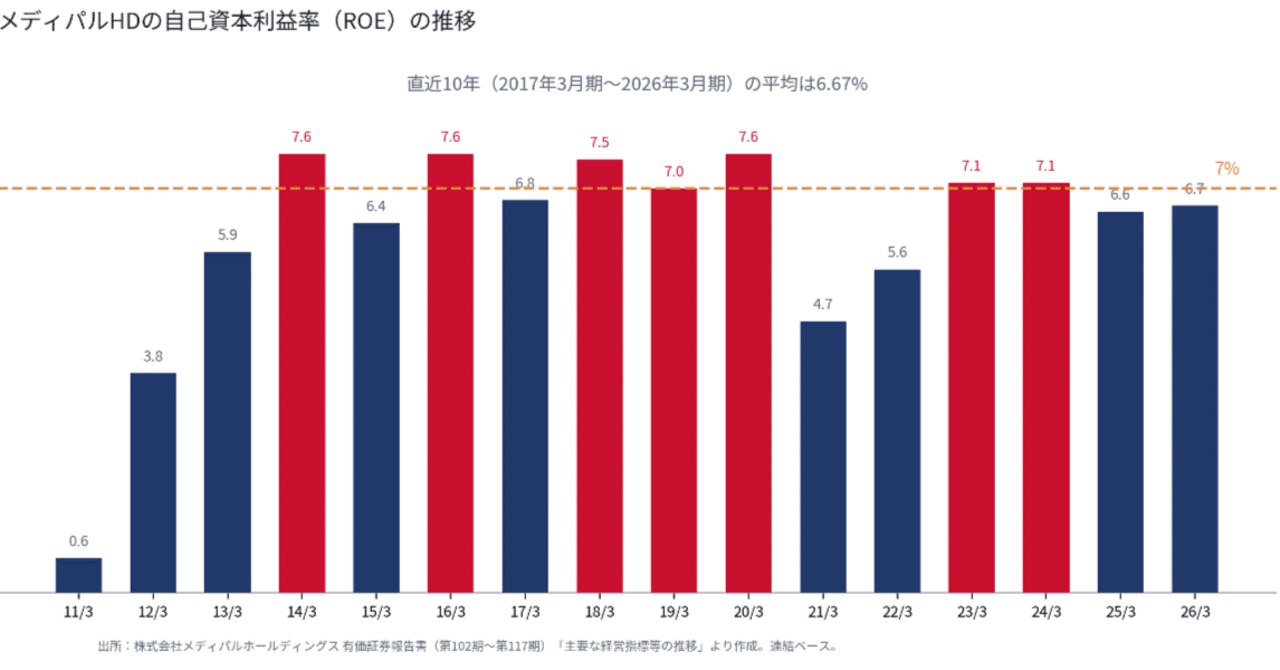
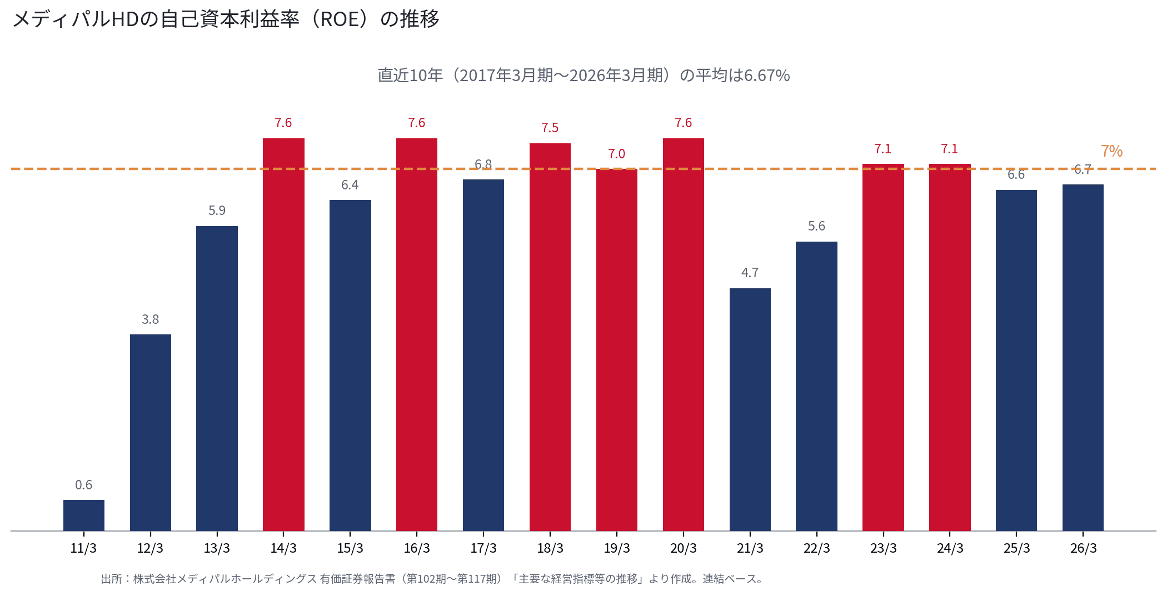
シルチェスターが資本配分の失敗と批判する財務的根拠は、メディパルHDが長年陥っている低ROE(自己資本利益率)の構造的スパイラルで、ROEは当期純利益(分子)÷ 自己資本(分母)で算出されるため、利益が伸びても自己資本がそれ以上に増加すればROEは低下することとなる。同社はメディパルHDの過去10年間のROEは7%程度を下回る低い水準で推移しており、直近の業績予想を前提としても、当社のROEが大きく改善する見込みはないと指摘している。実際有価証券報告書を見てみると、2011年3月期のROEは0.6%、2012年3月期3.8%、2013年3月期5.9%と回復し、2014年3月期に7.6%となって以降は7%前後を確かに推移しており、直近10年(2017年3月期から2026年3月期)の平均は6.67%となる。8%を超えた期は、この16年間で一度もない。
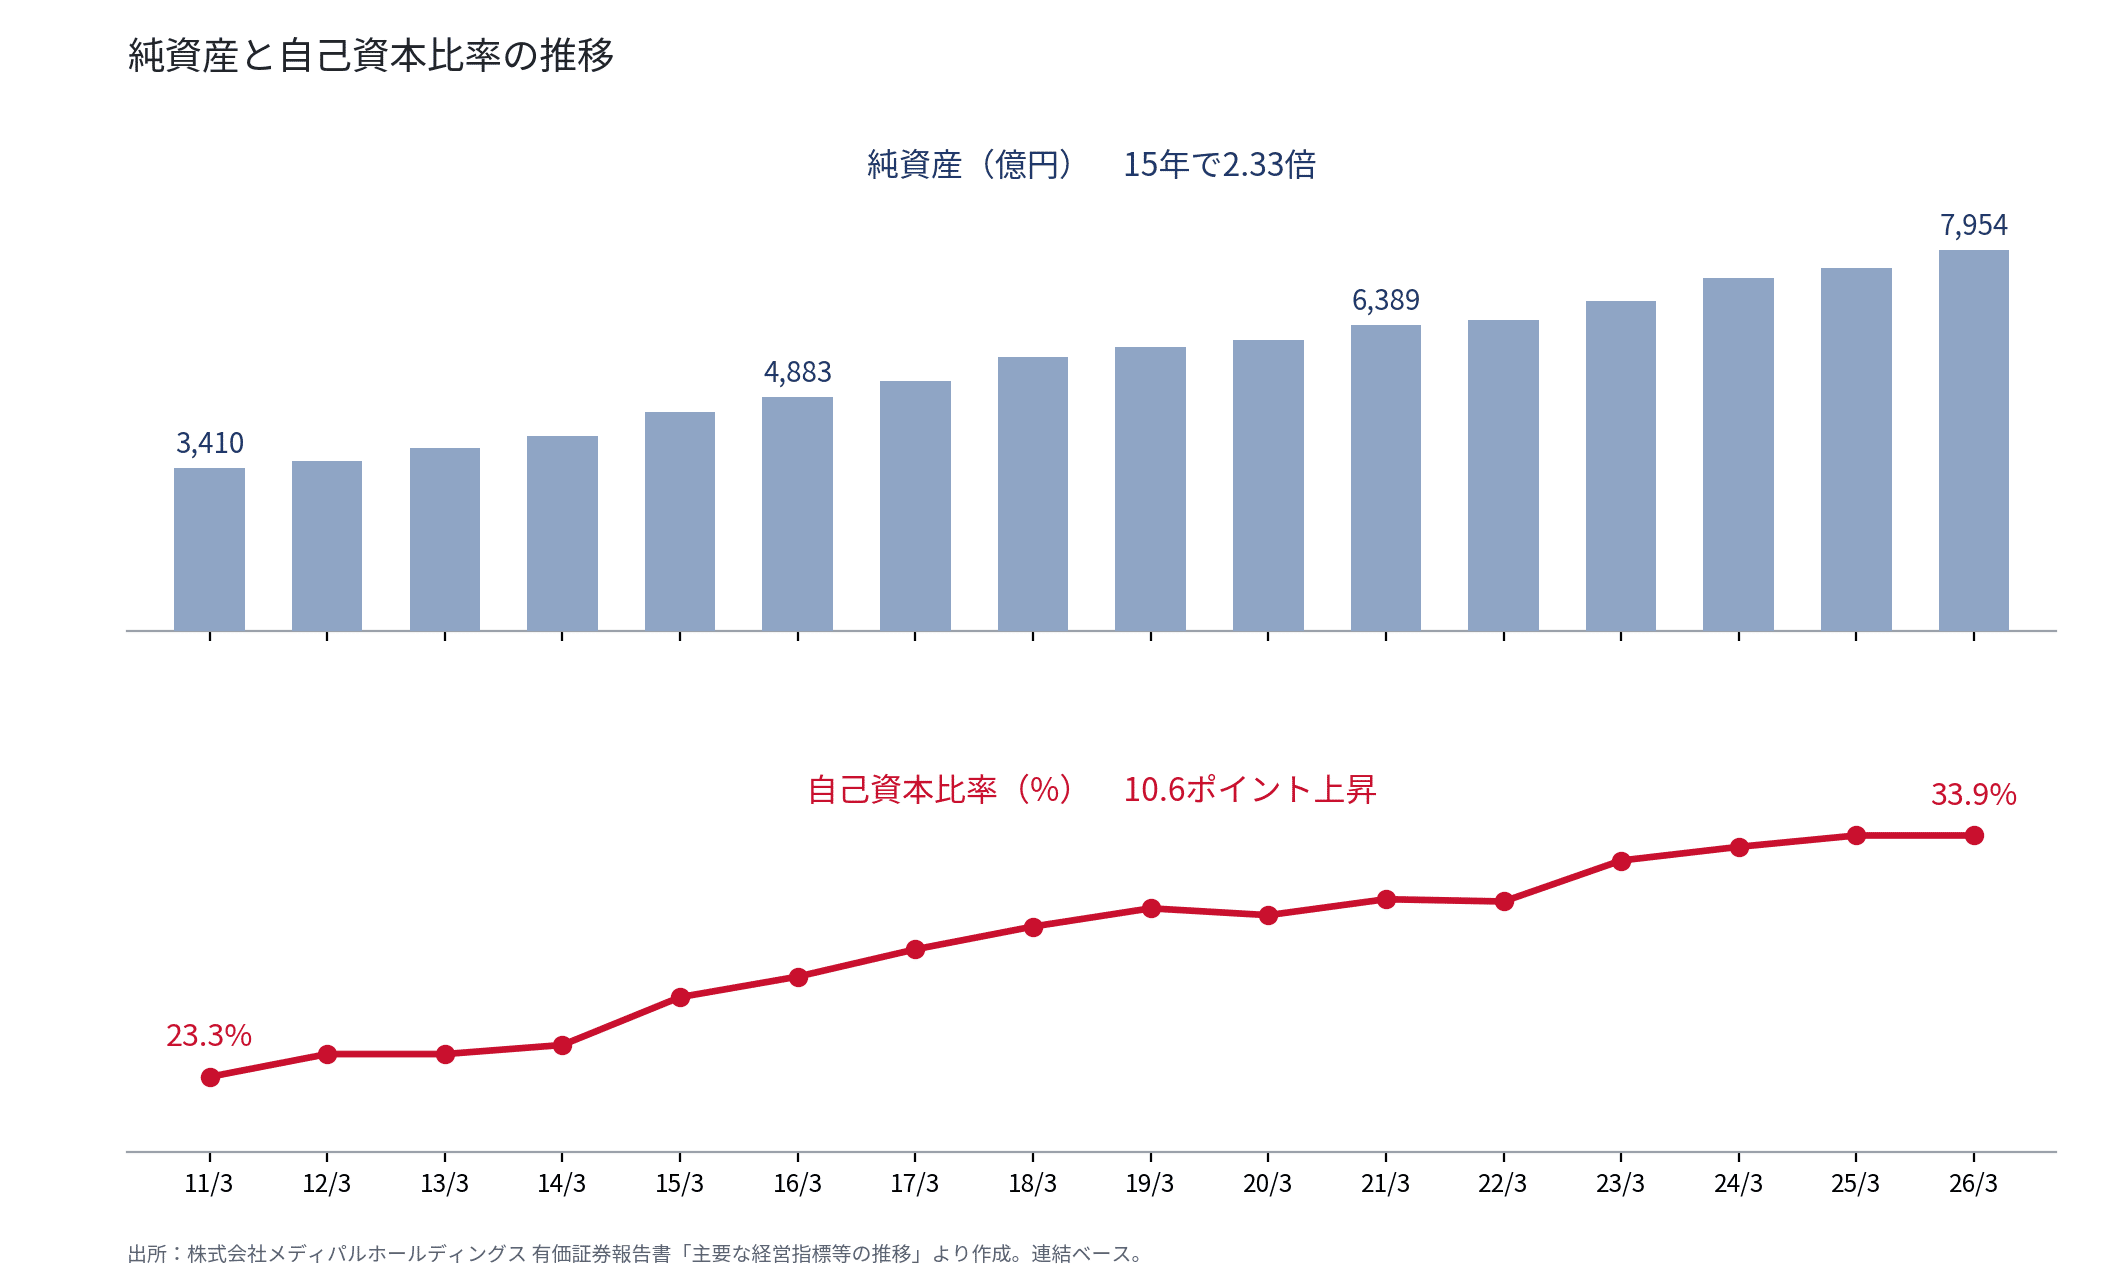
原因はROEの分母にあたる自己資本で、利益(分子)が向上しても純資産が2011年3月期の3,409億8,300万円から、2026年3月期の7,953億9,900万円へ増加しており15年間で2.33倍となっている。
自己資本比率も23.3%から33.9%にまで上昇しており、稼いだ利益を投資に回したり株主へ還元することなく貸借対照表(B/S)に溜め込み続けた結果、資本効率を悪化させていると指摘している。
シルチェスターは直近の有価証券報告書によれば、当社は、2026年3月31日時点で、余剰資本として5,000億円を超えるネットキャッシュ及び投資有価証券(不活性余剰資金)を留保しており、これは株主資本の80%超に相当すると指摘している。
有価証券報告書によれば2026年3月31日時点の現金及び預金は2,890億7,300万円、投資有価証券は2,124億5,900万円で、合計すると5,015億3,200万円となる。また、同日時点の株主資本合計は5,840億5,200万円であるためこの金額は85.9%を占めている。つまり、株主が拠出した資本の8割以上が、本業の事業資産に再投資されず預金口座や提携先株式として眠っていると言える。
シルチェスターの提案する配当金増額(122円の特別配当)および自社株買い(950億円)は、上記を踏まえてROEの分母(自己資本)を圧縮させて資本効率を適正レベルへ復帰させるための手段として提案されている。
臨時株主総会の開催時期について、シルチェスターは遅くとも2026年10月30日までとしており、今後の同社の対応が注目される。