ここ数年、中国バイオベンチャーの勢いが凄まじいことが周知の事実となっている。
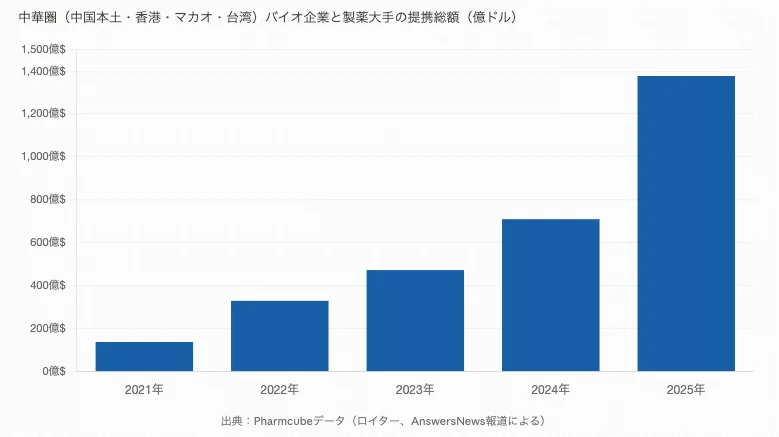
Answers Newsが取り上げた中国の調査会社Pharmcubeのデータによると、中華圏の企業が製薬大手と結んだ提携の総額は2025年に1,377億ドルに達し、2021年からわずか5年で約10倍に拡大した。
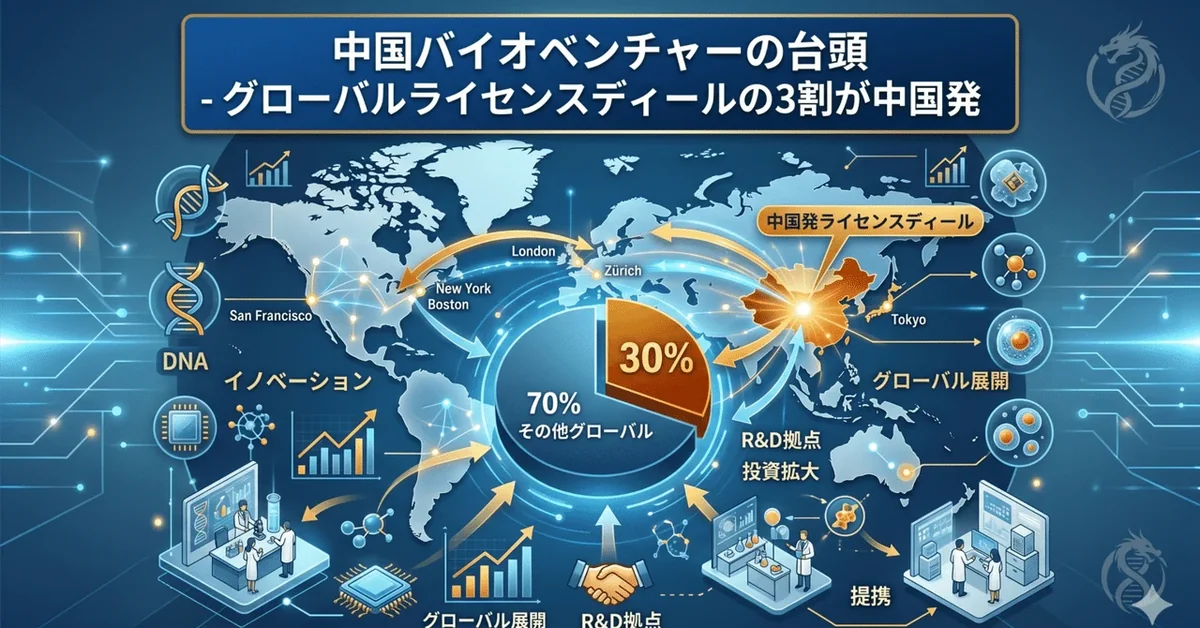
米投資銀行Jefferiesの調査によれば、2025年第1四半期のグローバルライセンスディールのうち32%が中国バイオベンチャーによるものであり、シェアとしても大きく伸長している。
米調査会社DealFormaも、2025年の大手製薬企業による前払い金5,000万ドル超のディールのうち38%が中国バイオベンチャー発であると報告している。
中国バイオベンチャーは過去しばらく、大量生産の安価な後発品、Me-too薬の量産というイメージが強かった。しかし、2020年代から抗体薬物複合体(ADC)の領域などでInnovativeな薬剤を生み出す事例が続出している。
コンサルティング会社Vision Lifesciencesの分析によれば、グローバルなADCライセンス活動の約9割が中国発となっている。(先述のAnswers newsの記事より)。
2024年だけでADC関連ディールは20件、総額102.4億ドルに達した。二重特異性抗体(bispecific antibody)も同様の構造変化が起きており、2024年のディールは33件を記録した。
https://arc-group.com/china-innovative-pharma/
ARC Groupの集計によれば、2024年にはメガファーマと中国企業のライセンス契約は29件、グローバル全取引の31%を占めており、中国は世界のメガファーマにとって、米国に次ぐ第2のイノベーション源泉になったとしている。
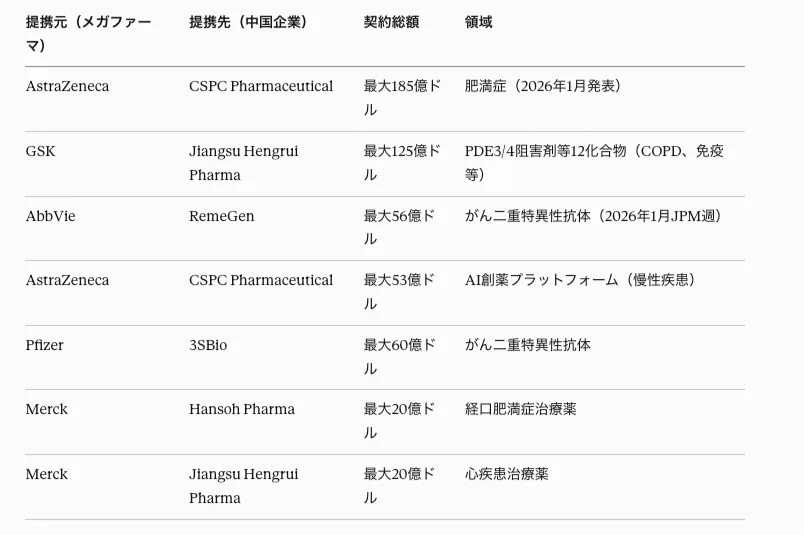
2025年は、メガファーマがそろって大型の中国ディールを成立させた年でもある。主要なものを以下に整理する。
先述のAnswers newsの中で引用されているバンク・オブ・アメリカ・セキュリティーズのアジア・パシフィックM&A責任者トム・バーシャ氏のコメントでは、「中華圏の企業からメガファーマへのライセンスアウトの総額は、今後18〜24カ月でさらに倍増する勢いだ」と述べている。
この動きの背景には、メガファーマ自身の構造的事情もある。IQVIAの分析によれば時価総額100億ドル超の製薬企業がスポンサーするオンコロジー試験のシェアは2015年の60%から2024年には28%へ激減しており、メガファーマが社内R&Dを縮小し、外部パイプラインへの依存を強めていることを示唆している。
https://arc-group.com/china-innovative-pharma/
同じ記事には2023年末時点で年商10億ドル超の薬剤69品目が特許切れを迎えており、パテントクリフへの対応として外部からの導入が必要不可欠になっていることも述べられている。
中国バイオベンチャーの躍進の裏側には政府の長期的なイノベーション政策と、米国留学・米国製薬勤務経験を持つ創業者が、海外資本と国内政府補助の双方を引き出しながらグローバルR&Dスタンダードに準拠したパイプラインを構築してきたことにある。加えて、臨床試験のスピードや費用の低さも際立っている。
更に、中国の薬事規制改革により、海外臨床試験データの受け入れ拡大、審査プロセスの迅速化が実現している。臨床試験を中国で先行して走らせ、グローバル展開時にデータを再利用できる仕組みが整っている。日本では、PMDAの独自要件のために海外データの活用が制限されるケースが多く、ここの部分の改革が日本のバイオベンチャーのためには必要な要件の1つとなっている。