米国の戦略コンサルティング会社Numerof & Associatesが公開したレポートが興味深い。製薬企業幹部175名(67社)への調査で、コマーシャルモデルに関して政策環境の変化が企業の意思決定をどう変えているかが分析されている。
この調査は2021年から毎年、米国の製薬企業における商業モデルの変化を調査しており今回が5年目となる。回答者の構成はMarket Accessが34%で、以下Commercial 14%、Medical Affairs 10%、HEOR 6%、Marketing 5%となる。残る31%は事業開発、臨床・規制、研究開発など。
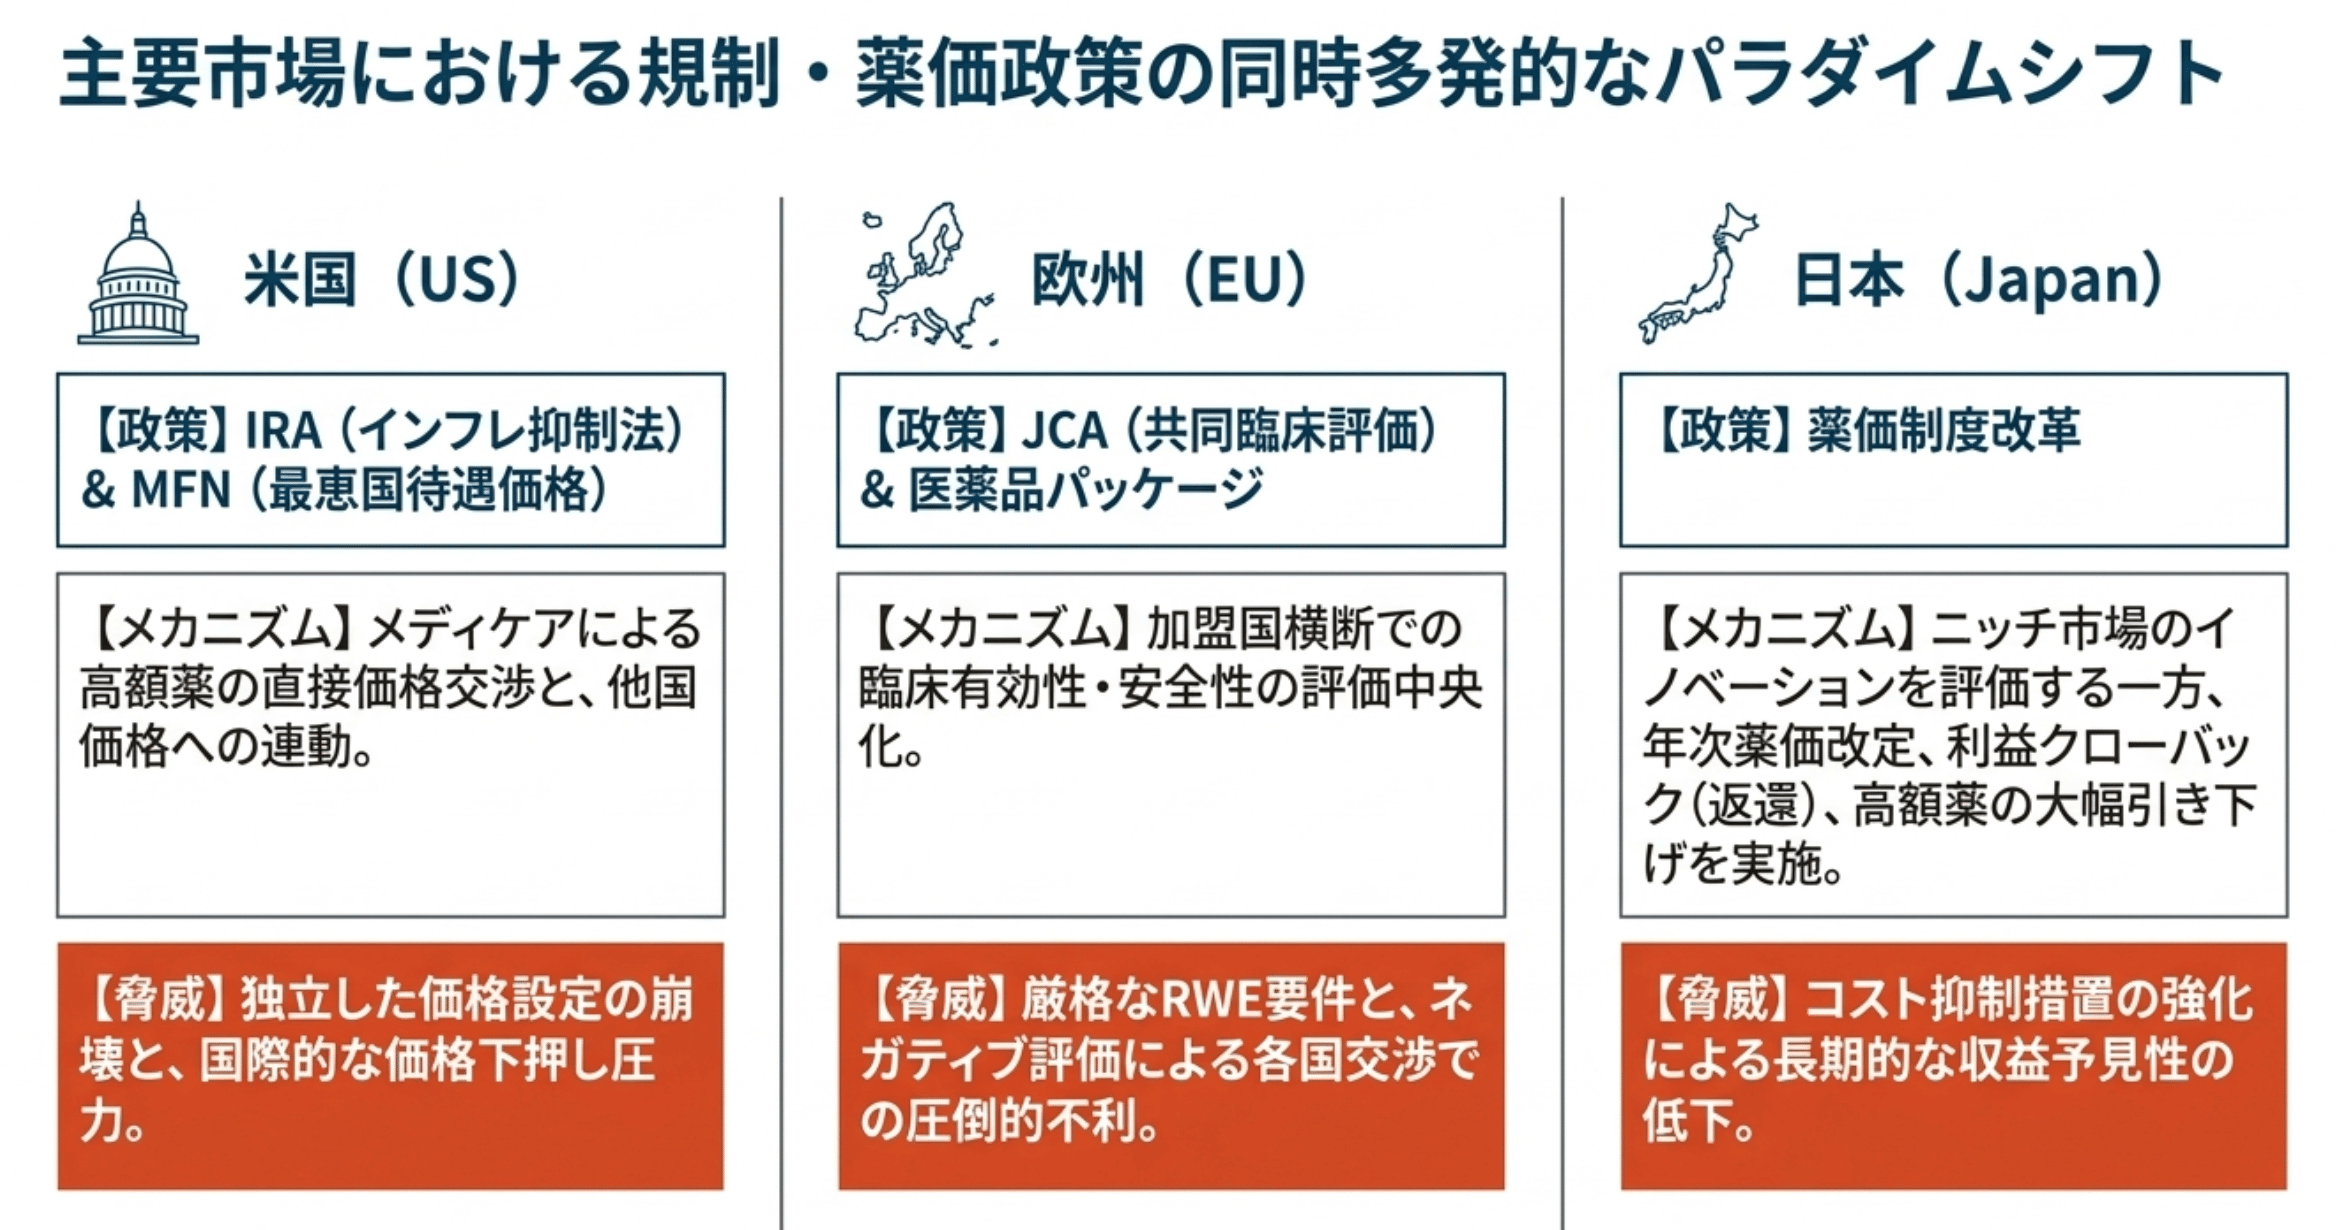
報告書は、世界で進む政策変化を列挙しており、米国ではIRAがメディケアに高額支出薬の最高価格を直接交渉する権限を与え、MFNでは米国で支払われる価格が他国での価格に連動されることとなった。
欧州では、JCA(共同臨床評価)が新規医療技術の相対的な臨床有効性と安全性の評価を加盟国横断で中央化し、差別化された価値を示すためのエビデンス要件を厳格化している。EU医薬品パッケージは、ジェネリック競争の加速により薬価を下げる一方で、市場アクセスに必要な臨床エビデンスと実世界エビデンスの水準を引き上げている。
そして日本については、「日本の最近の薬価制度改革は、特定のニッチ集団に対するイノベーションに報いる一方で、年次(隔年から)の薬価改定、利益のクローバック、高額薬に対するより急峻な引き下げを通じて、コスト抑制措置を強化してもいる (At the same time, while Japan’s recent drug pricing reform rewards innovation for select, niche populations, it also intensifies cost-containment measures through annual (from biennial) price revisions, profit claw backs, and steeper price cuts for high-cost drugs.)」と記載されている。
インタビュー対象者の主なコメントは下記の通り。
・「政策環境は地震のようなものだ。すぐには収まらない (The policy environment is like an earthquake; it’s not going to settle down soon)」
・「MFNは近い将来において確実に最も影響力のある要因になり、米国市場外での上市判断のあり方を確実に変えるだろう (MFN is certainly going to be the most influential factor in the near future, and it will definitely change how we make launch decisions outside of the U.S. market.)」
・「業界には常に変化があったが、過去24から36か月は、この30年間で見てきたどれよりも指数関数的に変革的だった。今後5年間で経験することは、過去数十年の累積的な変化を超えるかもしれない (While there has always been change throughout the industry, the past 24 to 36 months have felt more exponentially transformative than anything I have seen over the last 30 years. What we may experience over the next five years could exceed the cumulative level of change we saw over the previous several decades.)」
この中で過去からの大きな変化と位置づけるのが、市場間の相互作用で、ある地域で下した決定の影響が他の地域に波及することが起きている。国際市場で交渉された低い価格が、米国の価格に影響するベンチマークを作りうるのがMFNで、欧州でも同様に、各加盟国が経済評価と価格設定の権限を保持しているもののJCAの臨床評価が否定的または弱い場合はその後の各国交渉で不利な出発点となり、企業の交渉力を弱める可能性がある。
報告書によれば、多くの企業がどの製品をどの市場でいつ上市するかを再評価し、差別化された価値を示すために必要なエビデンスを見直しているとのこと。
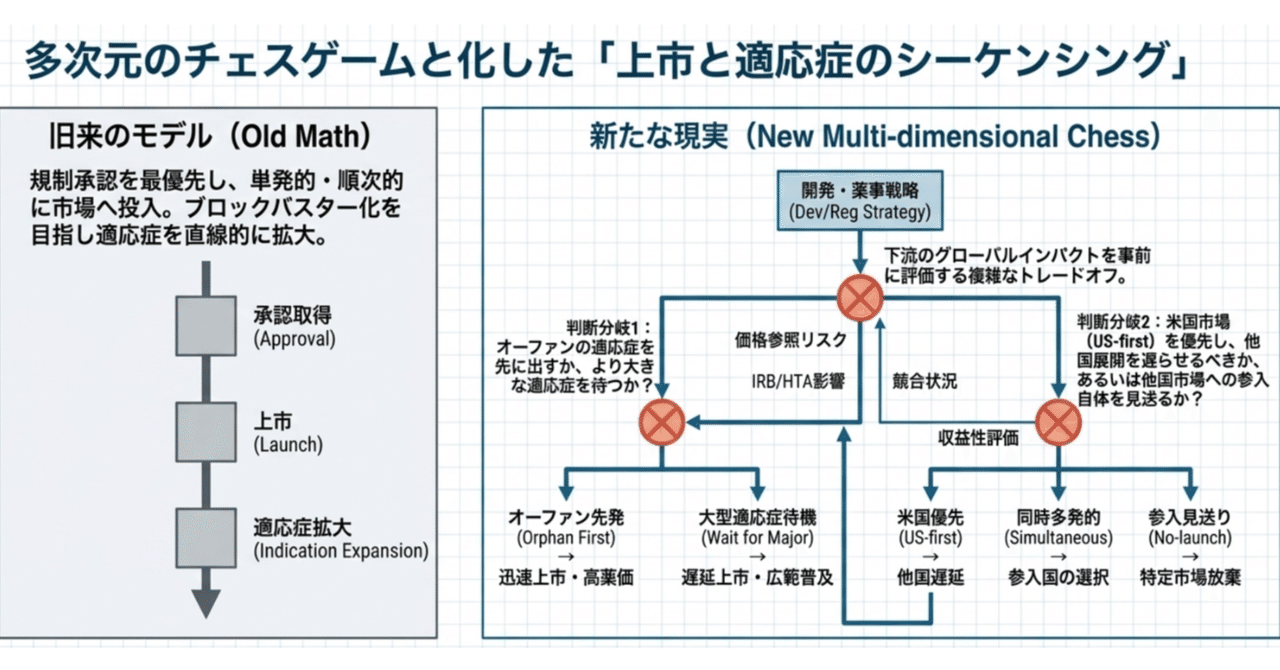
上市の順序が特に重要で、企業は低価格市場での上市が他所で達成可能な価格に影響しうるかを含め、各国での上市の是非とタイミングを他市場への波及を踏まえて評価する形になっている。場合によっては、その含意が上市するかどうかそのものを左右することとなる。
さらに、この判断が臨床開発の設計にまで遡ることにも触れられている。
最終的に参入する予定の市場が求めるエビデンスをどれだけ早く用意するかなどで、例えばX市場で先に上市しないのであれば、これらの試験エンドポイントをそんなに早く持ってくる必要が本当にあるのか。それとも後で別の方法でできるのか、という考え。
適応症の順序についても同様で、企業は対象市場の政策変化だけでなく他市場への波及を踏まえて、どの順序で適応症を開発し上市するかを再評価している。例えば、米国外でより高い価格が得られる別の適応があるなら、患者集団が小さくてもそちらを先に狙うという考えもある。
ある回答者は、例として、「例えばProduct Xがあった場合、希少疾病用医薬品指定1つで行くのか、しかし第2の適応で効くとしたら、遅らせるのかどうか。より大きな適応を待つのか、小さな希少疾病の適応を取るのか。私が仕掛けられる価格戦略の余地はあるのか。その上にMFNをどう重ねるのか。米国外市場から得られる価値は何か」などと述べている。
https://www.pharmaceutical-technology.com/news/drug-pricing-policies-commercial-models/
報告書は、従来の商業化モデルを三つの特徴で描いており、第一に、規制承認の閾値を越えることに志向しており、最終的にアクセスと採用を左右するステークホルダー(支払者、医療システム等)が求めるエビデンスと価値提案の構築への配慮が薄いこと。第二に、マーケティング主導であり、価格、財務、Market Access、Medicalといった機能は、既に確立された決定を実行するために後から呼ばれること。第三に、機能別のサイロで組織され、チームは共有された目標より自部門の優先事項と責任に集中すること。
この構造の問題として、報告書は各部門の関与のタイミングと順序を挙げており、Market Access、HEOR、Medicalといった部門が関与する頃には主要な製品決定が既に確立されてしまっていることを指摘している。具体的には、これらのチームも含めたコマーシャル機能が臨床プロセスの中であまりに関与することが遅く、第1相試験や第2相試験で関与が必要と指摘している。
この観点で、Market Accessと流通のチームは、今では数年前から、時には初期のR&Dの段階からテーブルに着き上市戦略を形づくっていると述べている。
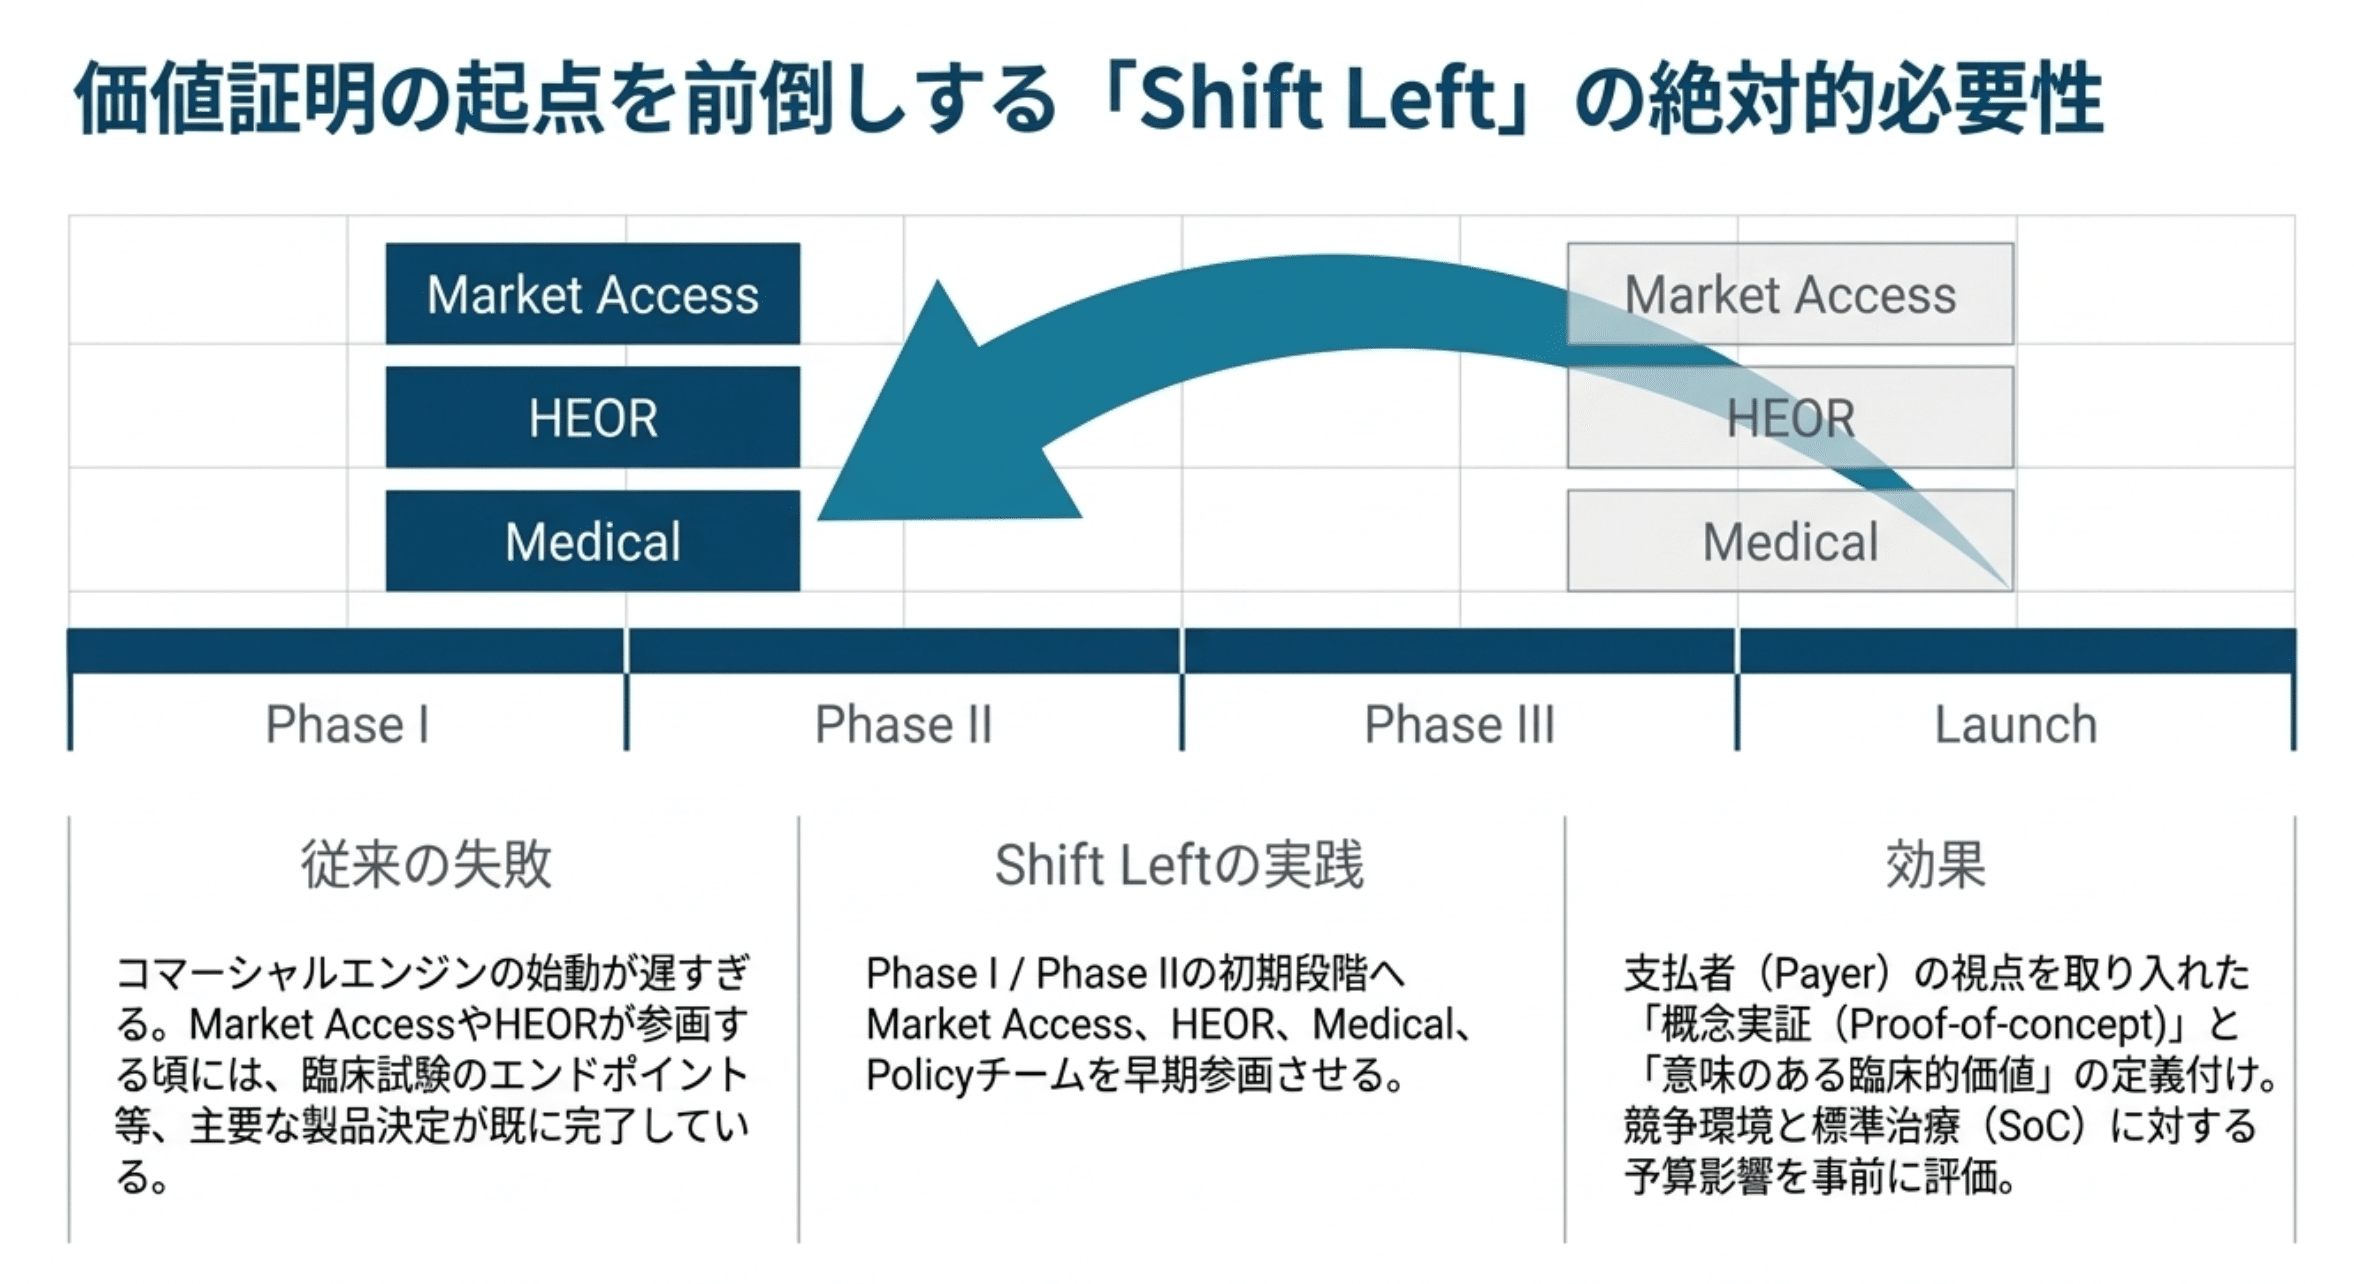
成功する組織の要因についても触れており、最も進展している組織は、各機能が商業化プロセスの自部門の担当範囲についてのみ責任を負うのではなく、リーダーシップが製品の成果に対する共有された説明責任を確立している組織だと述べている。
一方、機能別サイロが根強く、部門横断のリーダーシップの整合が弱い組織では、統合的な意思決定が採用されにくいことも調査の中で回答されている。
結論として、「将来の成功に最も適した位置にいる組織は、個別市場の個別の変化に最も速く反応する組織ではないだろう。それは、サイロを壊し、グローバルな視点を統合し、より洗練された製品意思決定と顧客関与を推進するために必要な能力を強化する形で、自らの動き方を根本的に再考する組織である」と締め括っている。