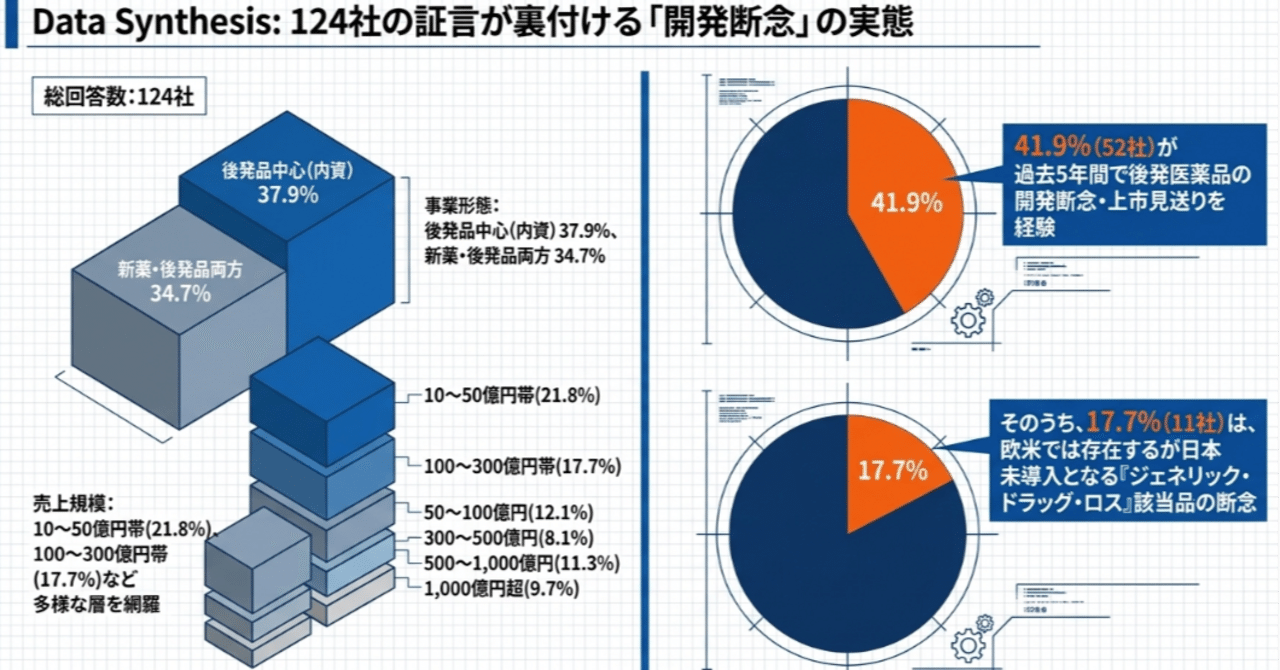
厚生労働省の研究班がジェネリック・ドラッグ・ロス(先発品の特許が切れても、後発品が上市されない)について体系的に調べた研究報告書が公開された。124社にアンケートを実施したところ、過去5年間に開発断念または上市見送りを経験した企業は4割を超えていたとの結果になっている。
調査を行ったのは、厚生労働行政推進調査事業費補助金による研究班で、研究代表者は立命館大学薬学部の間宮弘晃氏、研究分担者に国際医療福祉大学成田薬学部の伊豆津健一氏が加わり、三菱UFJリサーチ&コンサルティングが研究協力者となっている。
調査は三層で構成されており、第一に後発品企業6社への2025年7月から8月にかけてのヒアリング、第二にそれを踏まえた2025年12月から2026年2月のWebアンケートによる124社からの回答、第三に日米欧の供給確保策に関する国際動向調査となっている。
回答企業の構成は、後発医薬品の製造販売が中心(内資)が47社(37.9%)で最多、新薬と後発品の両方が43社(34.7%)、OTC医薬品が中心が9社(7.3%)と続く。年間売上高は10〜50億円が27社(21.8%)で最多、10億円未満が24社(19.4%)。後発品の品目数は1〜10品目が73社(58.9%)と、比較的小規模な企業が多く含まれている。
アンケートに回答した124社のうち、2020年度から2024年度の5年間に後発品の開発断念または上市見送りを経験した企業は52社、41.9%にのぼる。さらにそのうち、いわゆるジェネリック・ドラッグ・ロス(先発品の市場規模が大きいのに後発品が未開発、欧米では後発品があるが国内未導入など)に該当する品目での経験があると答えたのは11社、17.7%となっている。
開発断念の要因を5段階で評価してもらったところ、最も高かったのは「市場性・採算性の問題」で平均4.69。次いで「製剤技術・製造上の困難性」3.92、「薬事規制・臨床試験関連のハードル」3.87、「競合・制度的不確実性」3.58、「流通・管理コスト」3.04の順だった。
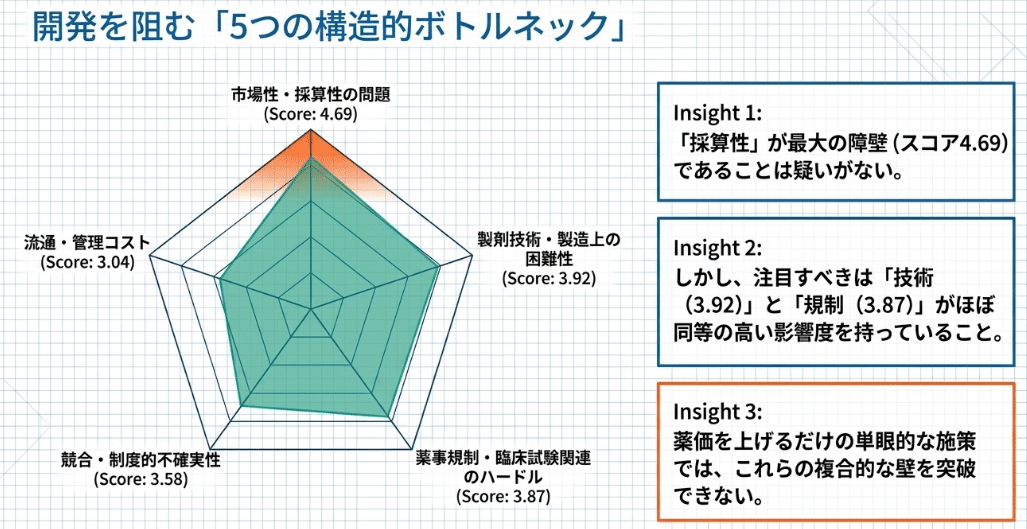
大区分で見ると市場性が最も大きな要因だが、個別を見ると経験率が最も高かったのは「原薬の調達が困難」で78.8%(41社)。次いで「先発品の市場規模が小さい」と「先発品の薬価が低すぎる」が同率の76.9%(40社)となっており、価格の問題と並んで原薬調達の問題が広く経験されている。
報告書によるとその背景は原薬特許の回避が難しいこと、想定薬価に対して原薬が高価であること、そして世界中で使用されている成分は原薬メーカー間の価格競争が起こりやすい一方、日本限定の成分は安価な原薬が見つかりにくい傾向があること。
興味深いのは薬価にインセンティブをつけた場合の効果で、複雑な医薬品(Complex generics)や臨床試験が必要な後発品について、薬価を10%加算するだけでも開発可能となる品目があるかを尋ねている。結果は、「ある」と答えたのはわずか5社(4.1%)、「限定的にある」が13社(10.7%)で、「ない」が53社(43.4%)、「わからない」が51社(41.8%)と否定的な見解の方が多くなっている。
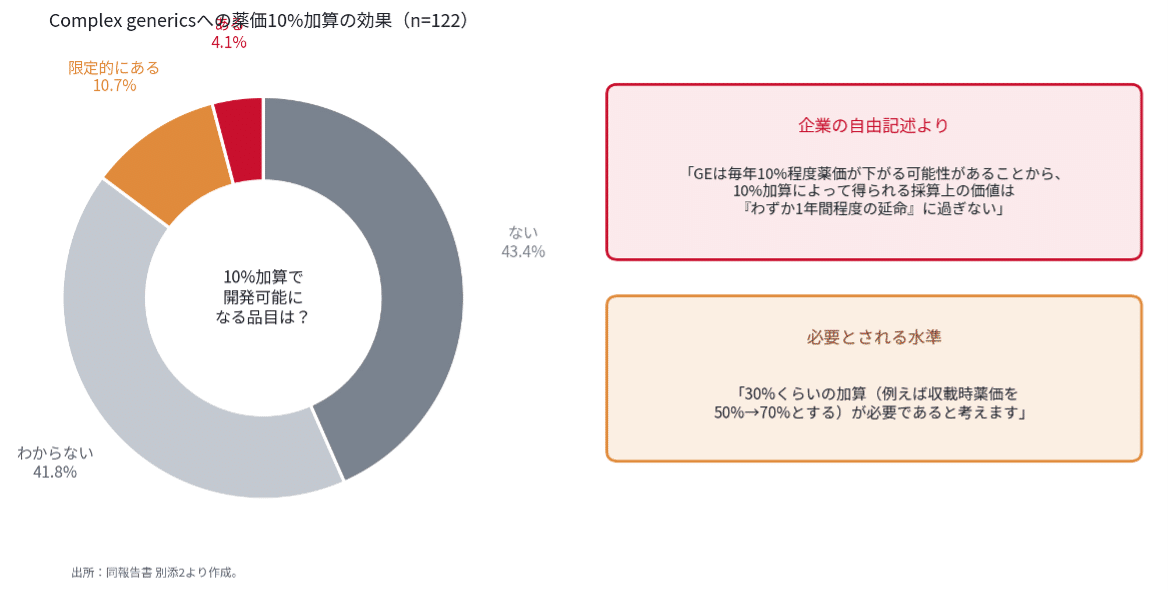
その理由としてはGEは毎年10%程度薬価が下がる可能性があることから、10%加算によって得られる採算上の価値はわずか1年間程度の延命に過ぎないと述べられている。別の企業のコメントでは、「仮に先発市場規模が100億円の製品のGx市場規模が30億円程度とすると、10%の薬価加算で3億円の売り上げ増加となるが、このような品目は製造コストが高いものも多く、また、臨床試験のコストも10億円程度は少なくともかかると考えると事業性は厳しい」と述べられており、30%くらいの加算(例えば収載時薬価を50%→70%とする)が必要であるとしている。
薬価を上げるだけでなく、毎年薬価改定で下げないことが重要/収載時薬価よりも改定による引き下げの影響が問題。10%加算も1、2回の薬価改定でなくなる可能性が高いという記述もある。
報告書の後半では、薬価の引き上げ以外にも企業の関心と期待が極めて高い施策について述べられている。
1. 適正参入社数
1成分あたりの適正な参入社数を尋ねたアンケートでは、内用薬、注射薬、外用薬のすべての剤形において、「5社」を適正とする回答が最も多くを占めた。さらに、次いで多かった回答は「3社」となっている。ちなみに今月承認されたDPP-4阻害薬トラゼンタの後発品には8社が参入している。
- 日本版505(b)(2)制度
開発コストとリスクそのものを引き下げるアプローチとして米国の「505(b)(2)スキーム」が参照されており、これは先発医薬品の既知の安全情報や有効性データを活用し、一部の試験を免除・簡素化しながら、臨床上のメリットがある改良(適応拡大や小児用剤の開発、剤形改良など)を伴う改良医薬品としての参入を認める制度。
このスキームが日本に導入された場合の開発余地について尋ねたところ、「余地がある」が9.8%(12社)、「余地は限定的」が35.2%(43社)と回答している。特に「小児領域」「呼吸器」「抗がん剤」「眼科用剤」「注射剤」など、通常のBE試験の実施が難しい領域が対象とされている。
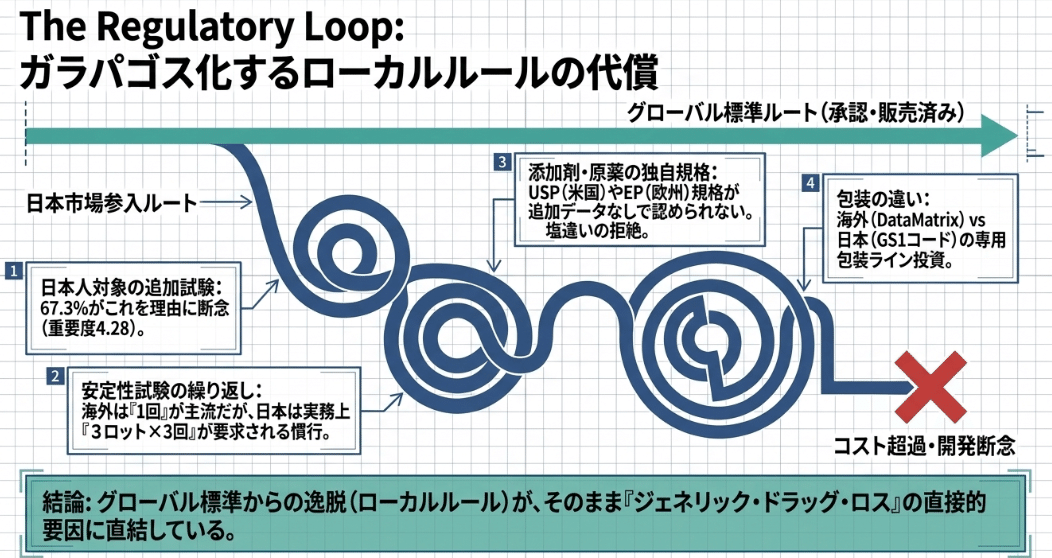
3. 日本独自の規制
後発品参入を阻む要因として、日本独自の薬事要件やローカルルールが指摘されている。特に各社が指摘しているのは採算割れ規格の強制上市義務 (その規格が小児向けや希少疾患向けなどで需要が極めて小さく、単独では絶対に採算が取れない場合でも、原則として全規格(汎用・非汎用のすべて)を取り揃えて3年以内に上市しなければならないルール)、 行政(厚労省)が司法判断を代行する仕組み(パテントリンケージ(後発医薬品の承認にあたり先発品の特許を抵触していないか確認する制度)において、欧米諸国では特許侵害の判断はすべて裁判所(司法)が扱い、不服申立ての機会が保障されているのに対して日本は厚労省(行政)が抵触の有無を実質判断する仕組みを採っている)などとなっている。