2026年7月7日にGallupが発表した最新のGLP-1製剤に関する米国世論調査がとても興味深い。
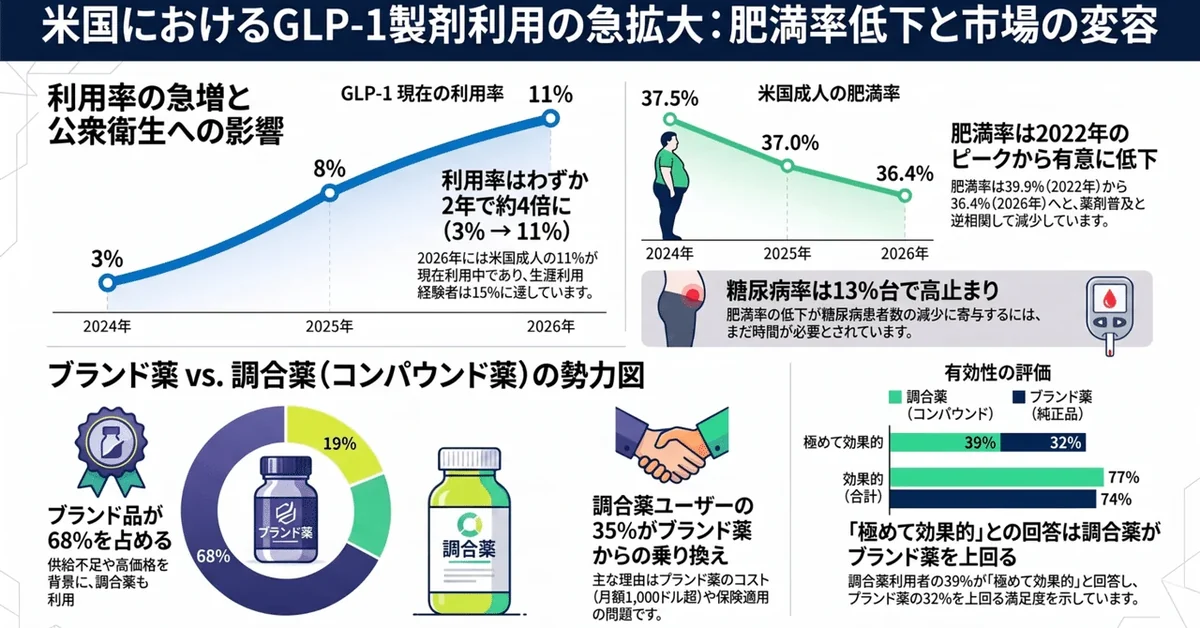
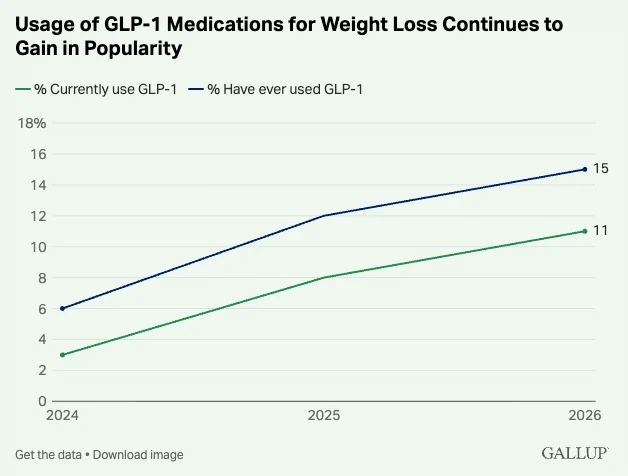
当調査は2026年5月28日〜6月5日に実施されており(米国成人5,065人、Gallup Panelによる確率標本、標本誤差±1.5ポイント)、GLP-1医薬品の現在使用率は2024年の3%から2025年8%、2026年11%となっている。生涯で使ったことがある人の割合も6%から15%に伸びている。減量目的のGLP-1薬に対する認知度も91%に達し、2024年の80%から大きく伸びている。
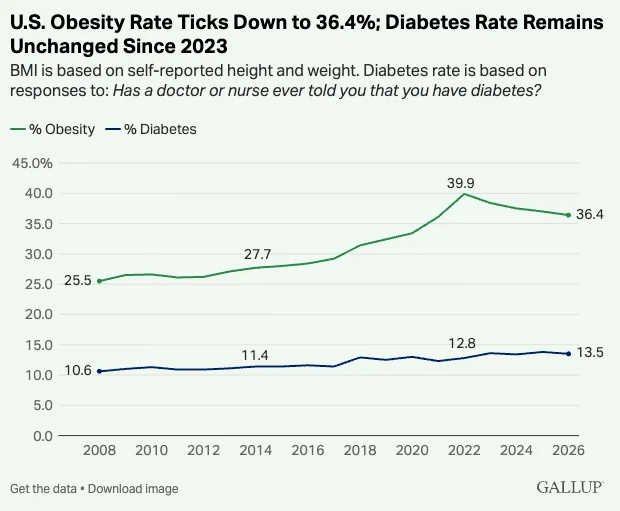
これと軌を一にして、米国成人の肥満率(BMI30以上)は2022年の39.9%から低下へ転じており、2026年は36.4%となった。Gallupによれば統計的に有意な低下であり、GLP-1使用の拡大と一貫して逆相関する動きだと述べている。一方、糖尿病率は2023年以降13%台で高止まりしたまま横ばいとなっている。肥満率の低下が糖尿病の減少に寄与するには時間がかかるとしている。
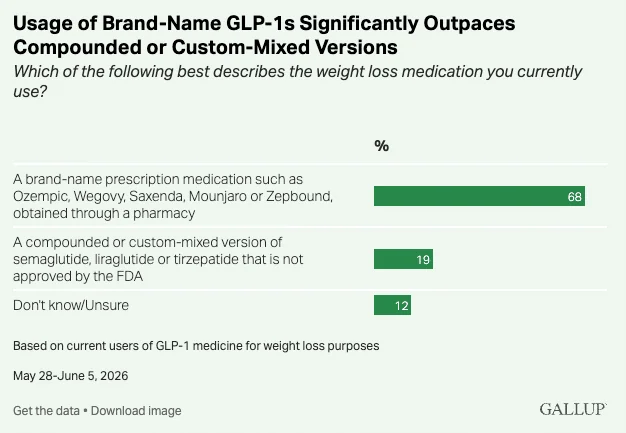
このGLP-1の内訳がかなり興味深い。現在の使用者のうち、ブランド品(Novo Nordiskのオゼンピック・ウゴービ、Eli Lillyのマンジャロ・ゼップバウンド等)を使う人は68%で、これに対してFDAの承認を得ていない「コンパウンド(調合)薬」――薬局が有効成分を独自に調合した複製版――を使う人が19%存在する。日本とは異なり、アメリカでは供給不足の際などには薬局がオーダーメイドで調剤をすることが認められている。
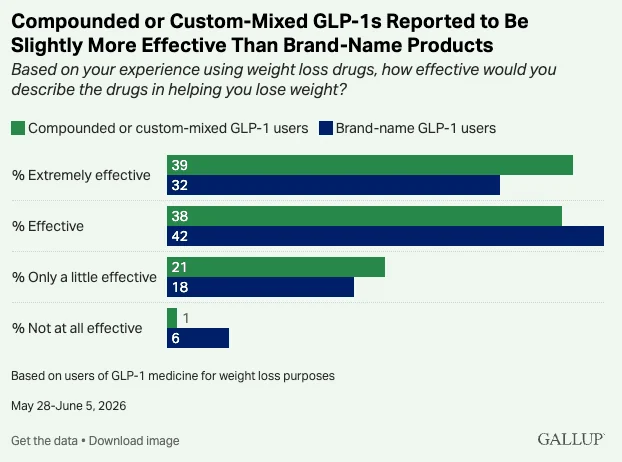
そして、有効性の主観的評価を見ると、「極めて効果的」と回答した割合は、コンパウンド薬の使用者で39%、ブランド品の使用者で32%と、コンパウンド側が上回っている。「効果的」以上の合計でも、コンパウンド77%、ブランド74%とほぼ並んでいる。つまり、有効性の実感においてはコンパウンド薬の方がむしろ高い傾向にある。
そして更に興味深いのが、スイッチ(薬剤切替)のデータとなる。現在コンパウンド薬を使う人のうち35%がブランド品から乗り換えたと回答した一方、現在ブランド品を使う人のうちコンパウンドから乗り換えた人はわずか10%にとどまる。つまり、ブランドからコンパウンドに乗り換える人の方が圧倒的に多い。その理由についてはブランド品の価格と保険適用の問題が大きなものとなっている。
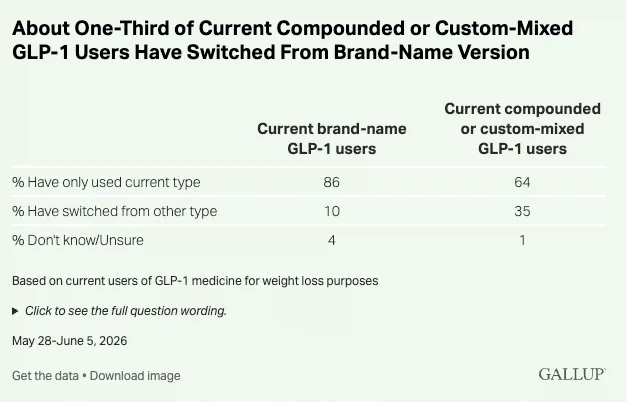
GLP-1製剤のブランド品は月あたり1,000ドルを超える価格帯が一般的とされ、保険適用の対象や範囲も保険者によって大きく異なる。つまり、コンパウンド薬は、自費で安く書いたい患者層にとって重要な位置付けになっている。Forbes 記事によれば、この広がりに対しFDAは2026年6月にコンパウンド薬について患者にとってリスクとなりうるとの警告を発している。だが、警告が出たからといって、患者の行動が即座に変わるわけではなく、安全性と経済合理性の間の溝はいまだにあるとされる。