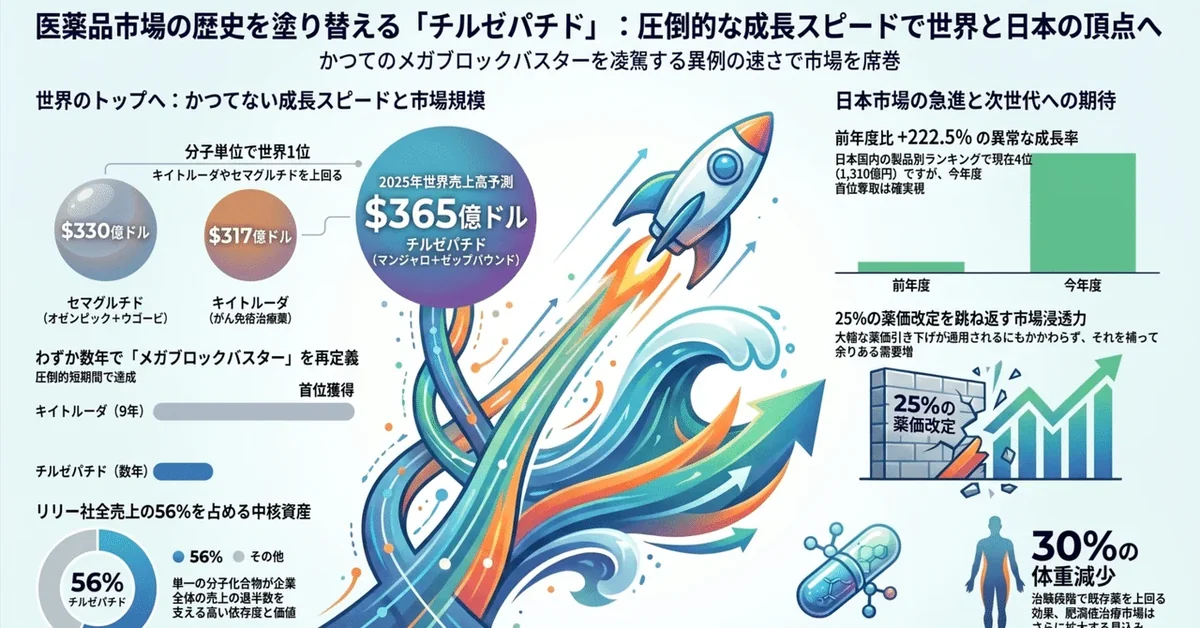
イーライリリーが4月30日に発表した2026年第1四半期決算によると、全社売上は前年比+56%の198億ドル、Non-GAAP EPSは+156%の8.55ドル、通期
ガイダンスは売上・EPSともに上方修正された。https://investor.lilly.com/static-files/587c9bd3-6551-45c3-989d-ab60c49036bb
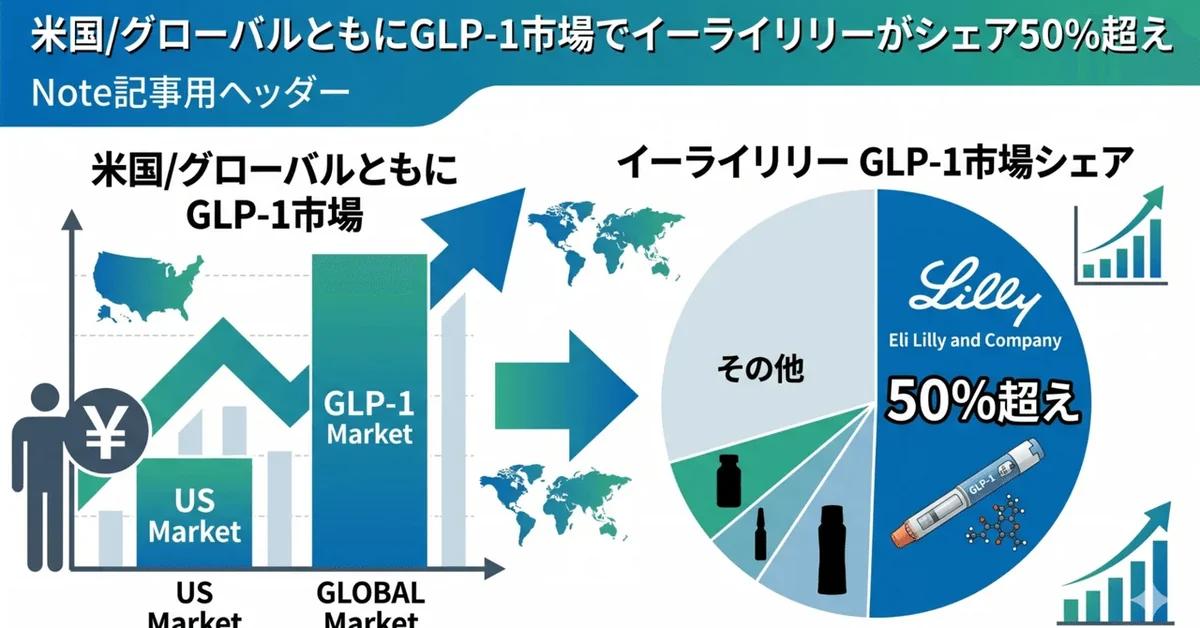
当然のことながらインクレチン領域(GLP-1関連製品群)がもっともFocusされており、成長率は前年比+90%となっている。ノボノルディスクとの市場シェア状況もIQVIAのデータが引用されており、リリーは米国・グローバル双方でシェア50%を超えて伸び続けている。
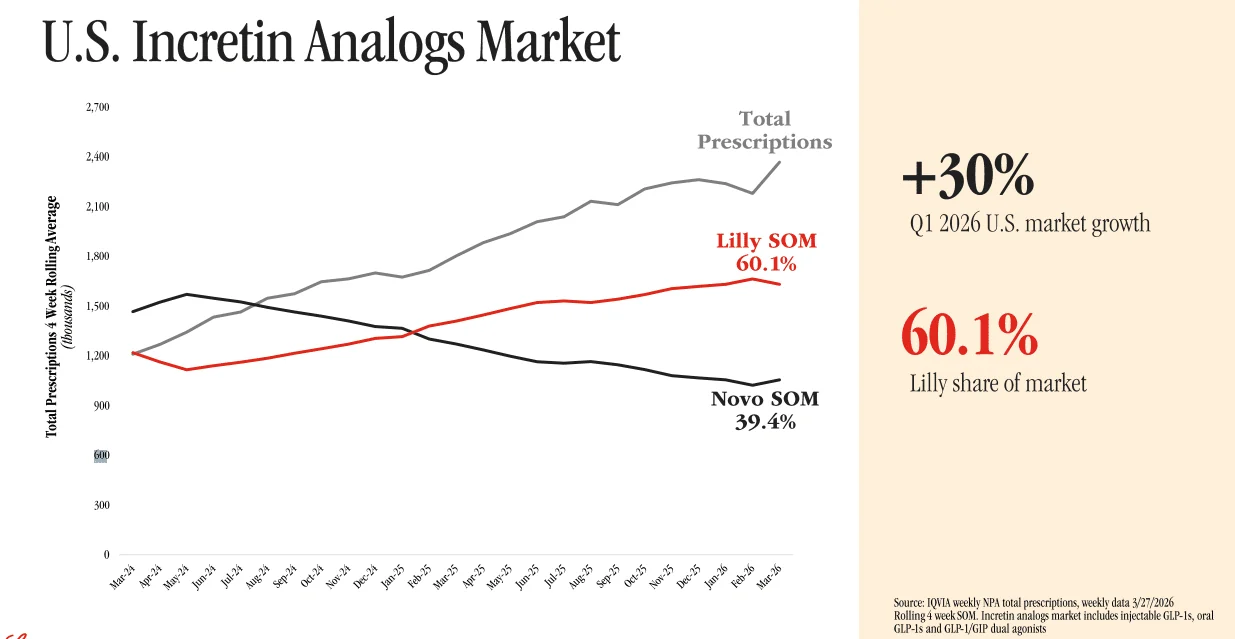
米国では60.1%でその差は開くばかりで、ノボノルディスクと両社で市場の99.5%を占めている。市場全体も四半期成長率は前年比+30%で拡大している。
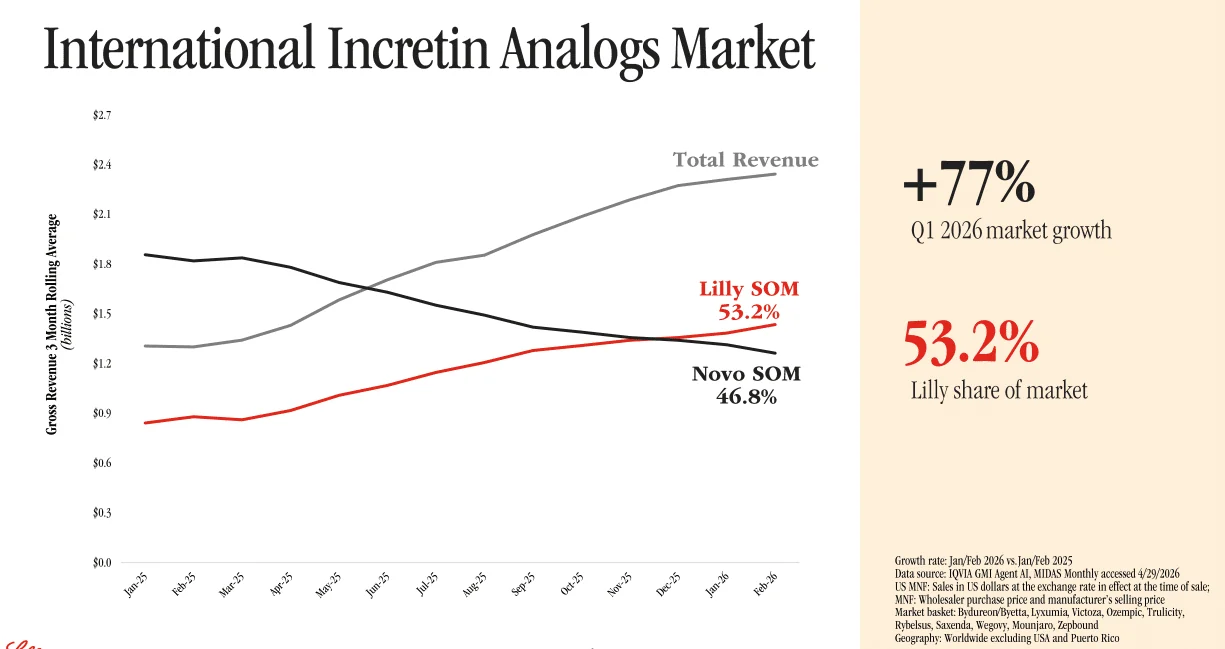
米国を除くグローバル市場でのインクレチン売上シェアは、リリー53.2%に対しノボ46.8%。市場の四半期成長率は+77%と米国を上回るペースで拡大している。
長く肥満症・糖尿病治療薬市場のリーディングカンパニーとも言える位置付けであったノボから覇権が移りつつある。
なお地域別売上は、米国121億ドル(+43%)、欧州36億ドル(+53%)、日本5.7億ドル(+42%)、中国6.9億ドル(+54%)、その他28億ドル(+178%)となっている。中国はMounjaroが2型糖尿病向け国家保険償還薬リスト(NRDL)に収載されたことにより、価格は下がる一方で数量が大幅に伸びている。
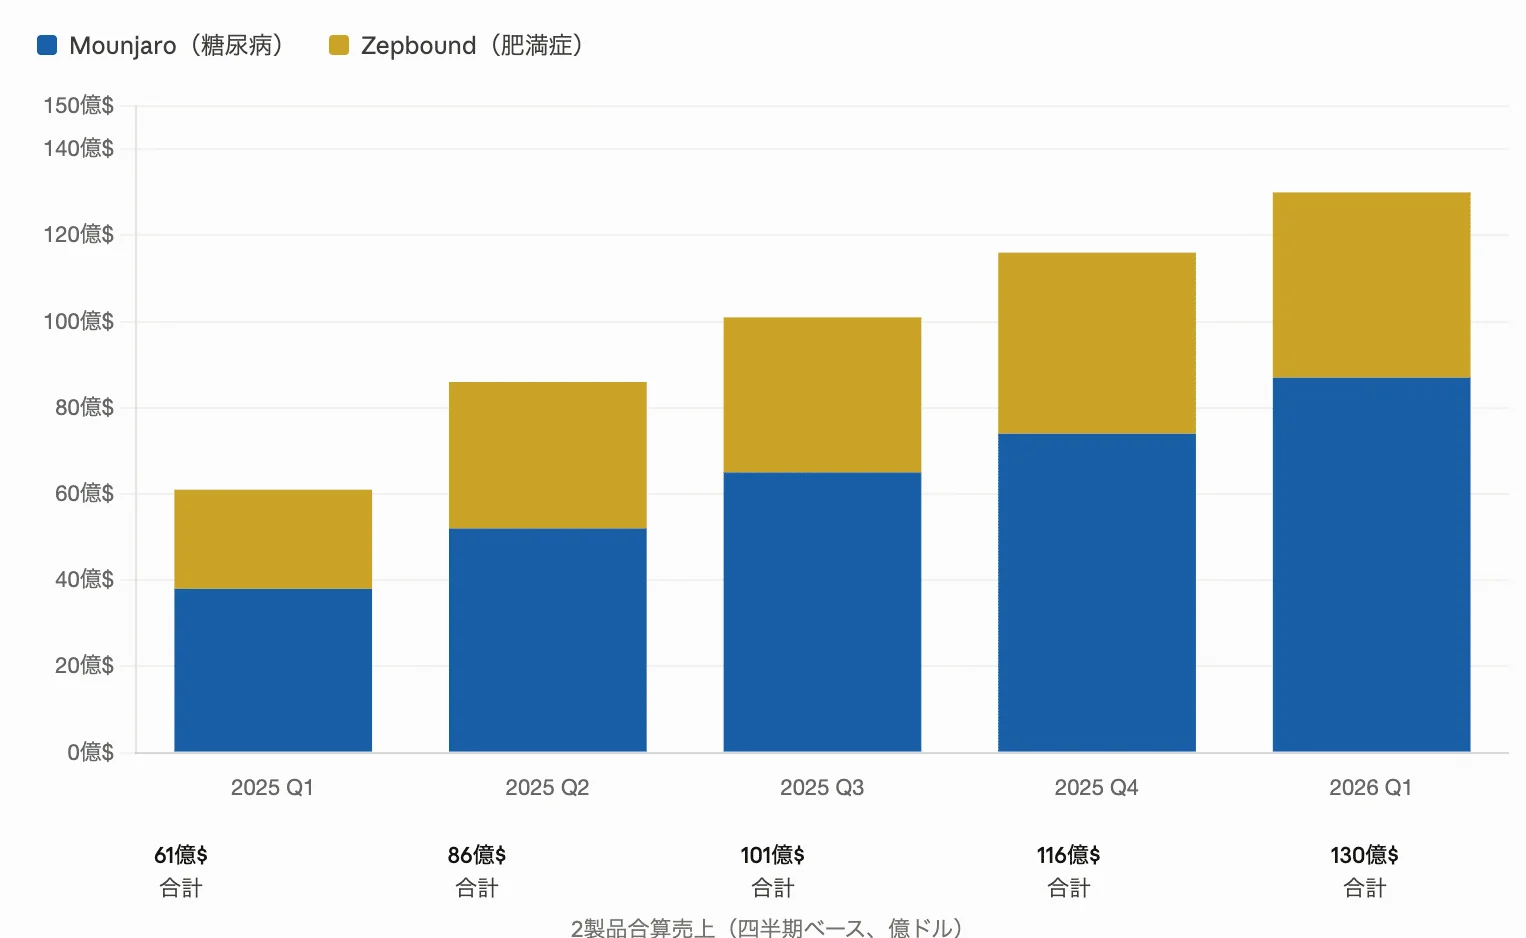
そのリリーのインクレチン関連やくは MounjaroとZepboundの2製品で構成されており、2製品合算の売上は、5四半期前の61億ドルから130億ドルへと約2倍に拡大している。
さらに、現在の2製品だけではなく、その次に控えるパイプラインについてもQ1 2026決算で触れられている。
· Foundayo(経口Tirzepatide):2026年4月に米国で肥満症向けに発売されており、注射剤への抵抗感を持つ患者層に対する新しい選択肢となっている。実際に発売直後から処方の80%以上が新規インクレチン患者となっており、市場拡大効果が顕在化している。
· RetatrutideはGIP・GLP-1・グルカゴン受容体の3重作動薬で、2型糖尿病試験TRANSCEND-T2D-1で40週時点のHbA1c最大-2.0%、体重最大-16.6%という結果を示した。これはTirzepatideの臨床試験データを上回る効果プロファイルとなっている。
· Orforglipron:経口GLP-1で、Phase 3試験ATTAIN-4では2型糖尿病患者で主要心血管イベント(MACE-4)リスク-16%、MACE-3リスク-23%という結果を示した。米国での肥満症・2型糖尿病向け規制申請が2026年中に予定されている。
· Eloralintide:アミリン受容体作動薬で、GLP-1とは異なる作用機序となる。Phase 3試験が始まっており、Tirzepatide併用試験も進行している。
リリーのGLP-1事業は、次世代パイプラインも含めて、極めて大きなプラットフォーム事業になることが予想されている。ノボをはじめとした他のメガファーマがどこまで追走できるか、そして不適切使用なども含めた患者アクセスにどのように対処していくのか、注目が集まる。