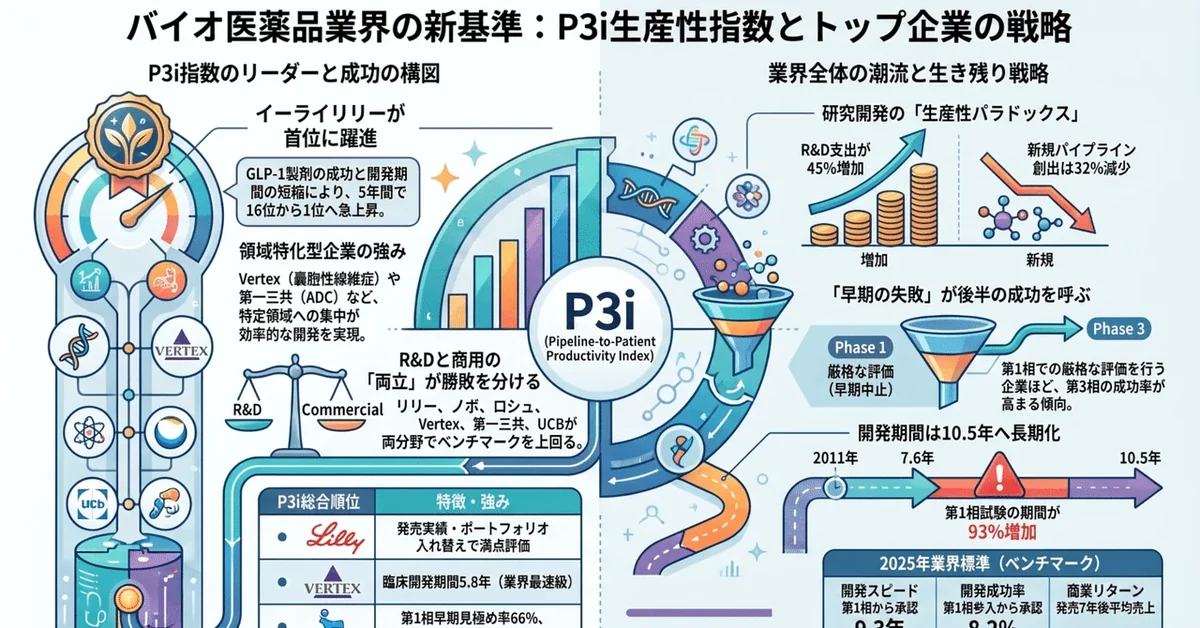
Norstellaが新たに発表したPipeline-to-Patient Productivity Index(P3i)という指標は、世界の大手製薬会社25社を、創薬・マーケットアクセス・発売後の実績までの全工程で評価する初めての包括的な指標とされている。この指標において、イーライリリーはGLP-1の大躍進もあり過去5年で16位から1位へと躍進している。
P3iは、Citeline(パイプライン・臨床開発)、Evaluate(ポートフォリオ投資)、MMIT(市場アクセス)というNorstella社傘下の3つのデータ基盤を統合することで評価している。8つのベンチマークが設定されており、創薬(Pipeline Creation)、開発期間(Development Timeline)、開発成功確率(PTRS)、早期失敗率(Early Failures)という4つのR&D指標と、発売カバレッジ(Coverage of Launches)、カバレッジの質(Quality of Coverage)、発売後パフォーマンス(Launch Performance)、ポートフォリオの入れ替わり(Portfolio Replacement)という4つのコマーシャル指標から構成されている。Norstella CEOのマイク・ギャラップ氏はモレキュールが明らかになってから、臨床開発を経てマーケットにアクセスし、発売されてリターンを生むまでの全過程を追う、初めてのベンチマークだと説明している。
レポートによれば、Lillyの総合スコアを牽引したのは、Launch Performance、Portfolio Replacement、Development Timelinesの3項目となっている。Launch Performanceで満点の100点、Portfolio Replacementで96点、Development Timelinesで92点という高スコアが並ぶ一方、Coverage of Launches(40点)、Quality of Coverage(24点)は相対的に低く、アクセスの面では課題が明確になっている。
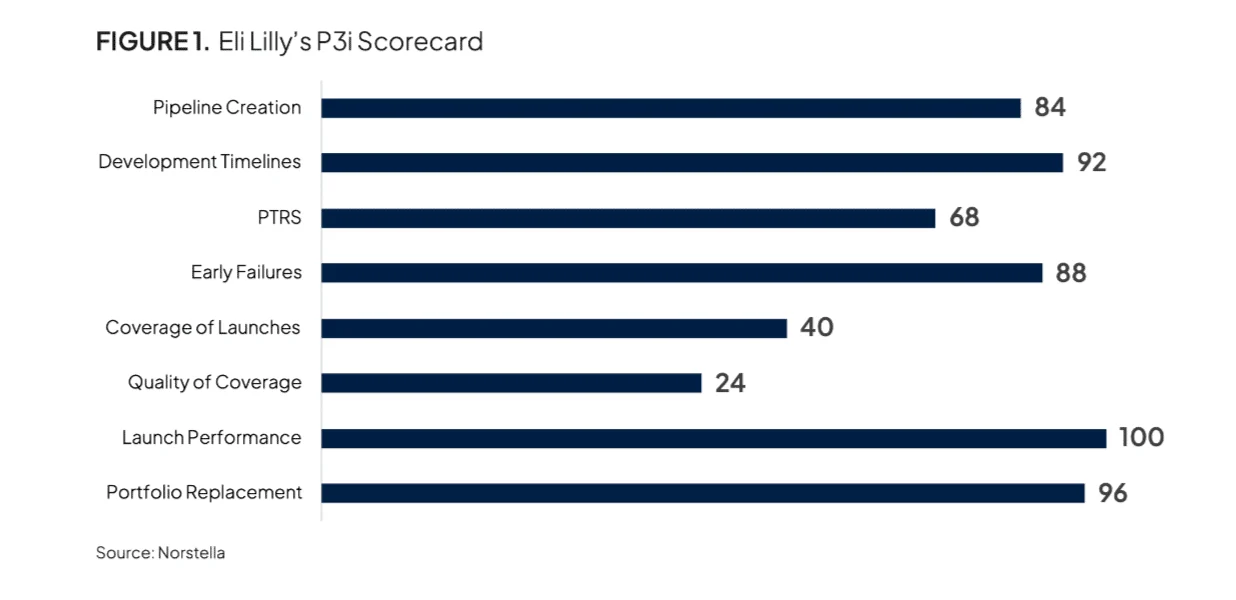
FierceBiotechの記事ではLillyはR&D予算に対して非常に生産性の高いパイプラインを持っており、臨床試験の成功率は平均以上で、失敗する時も第1相の段階での見極めるのに非常に長けていると述べている。
レポートでは比較的規模の小さい企業が、領域特化によって好成績を収めている。嚢胞性線維症などの疾患領域に集中するVertex Pharmaceuticalsは、業界最速級となる5.8年という臨床開発期間を実現していることで高く評価されている。
抗体薬物複合体(ADC)に強い第一三共、免疫領域に特化するUCBも、同様に高品質な候補を生み出し、比較的速いスピードで前進させることに成功しているとされる。UCBについては「てんかん専門の、相対的に小さな企業だったのが、信じられない速さで成長・成熟し、製薬大手トップ20の扉を叩きつつある」と述べられている。
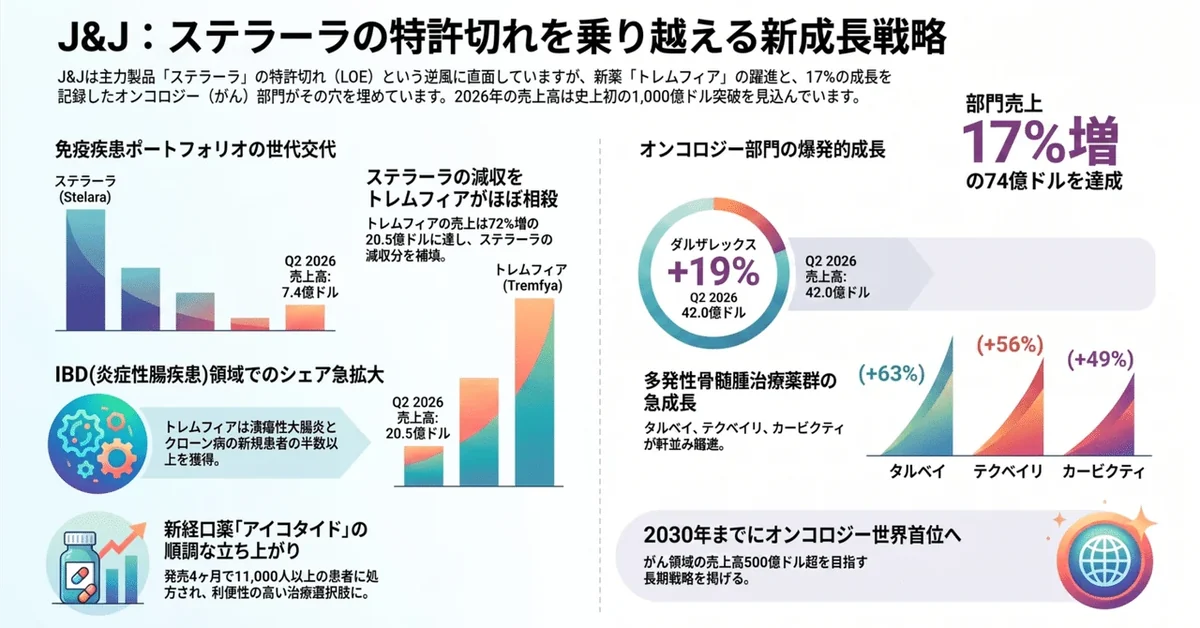
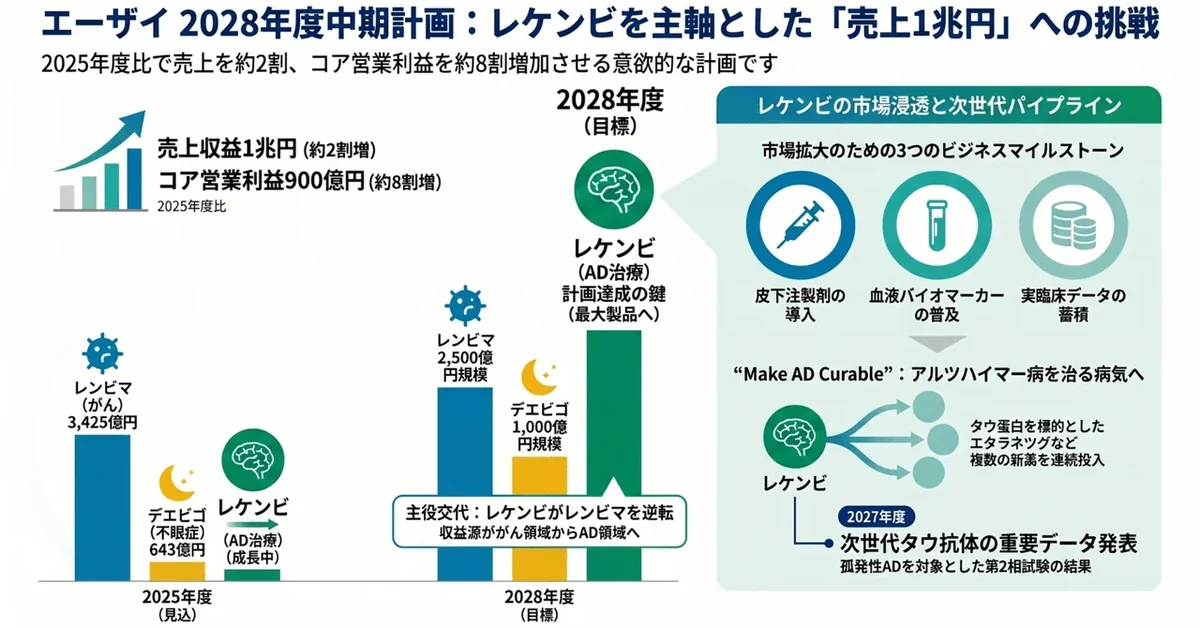
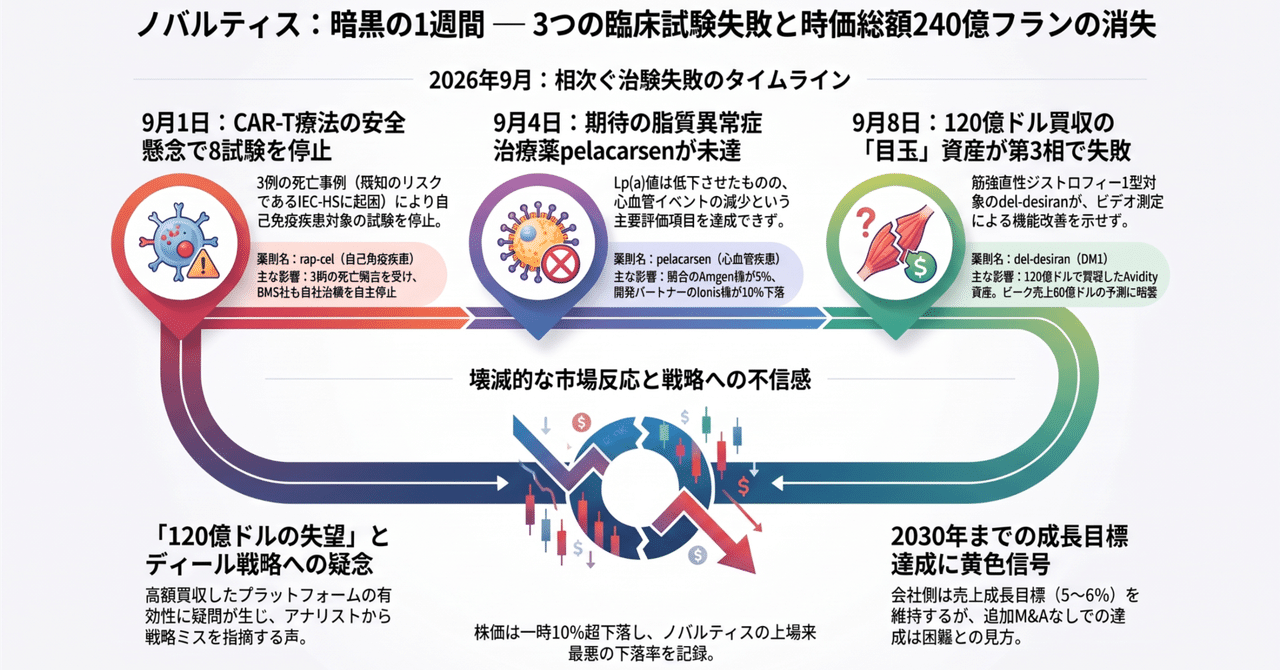
R&D生産性とコマーシャルパフォーマンスの両方で好成績を収めているのは、Lilly、Novo Nordisk、Roche、Vertex、第一三共、UCBとなっている。一方、PfizerとSanofiはR&Dで良いスコアを得ながら、コマーシャルではベンチマークを上回れていない。逆にGSK、J&J、Novartisは、コマーシャルで好成績を収める一方、R&Dで後れを取っている。
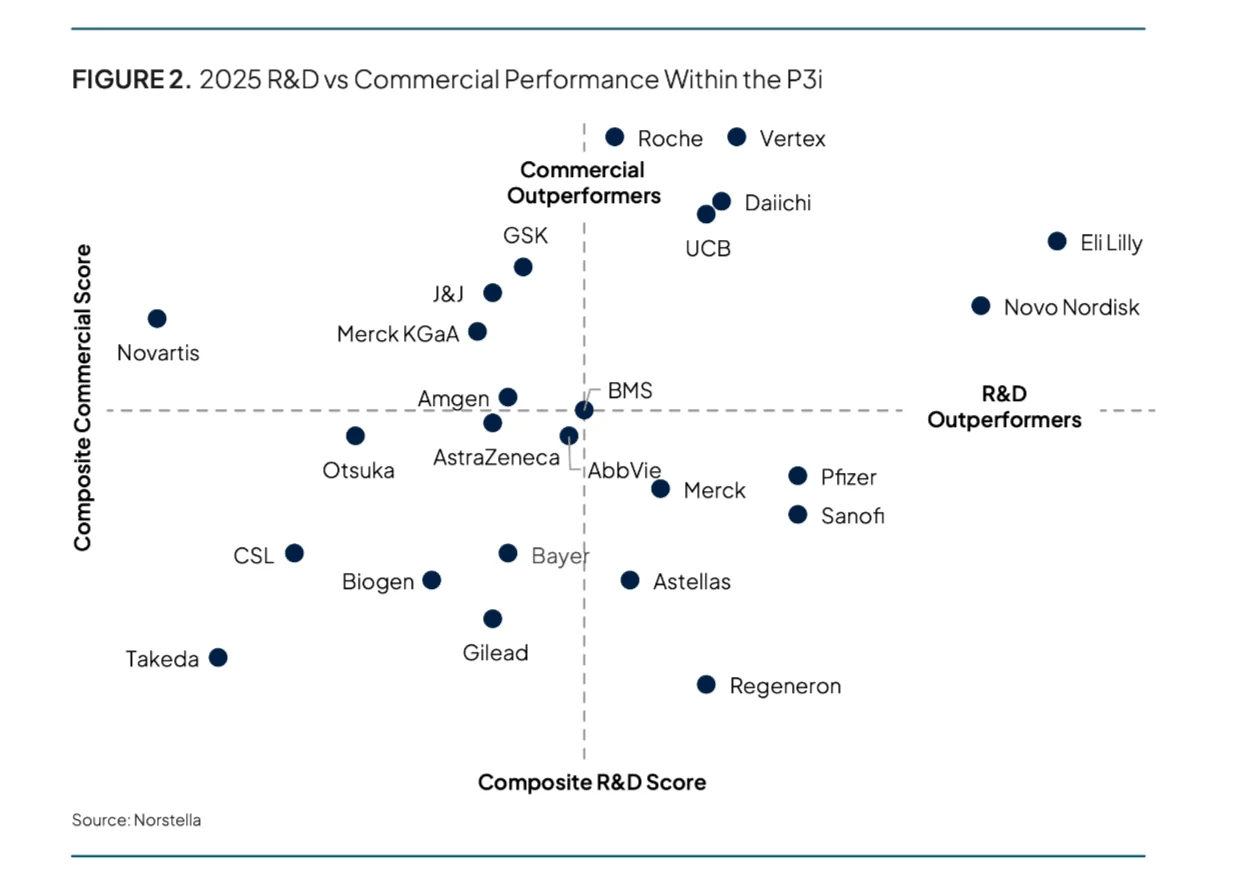
そして、両方で苦戦している企業として、Takeda、Biogen、Gilead、CSL、大塚などが同様に苦戦していると分析している。
上位25社が過去5年間でパイプラインに追加した薬剤は2,203品目に上るが、これはR&D支出が45%増加したにもかかわらず、5年前と比べて32%の減少したとされる。
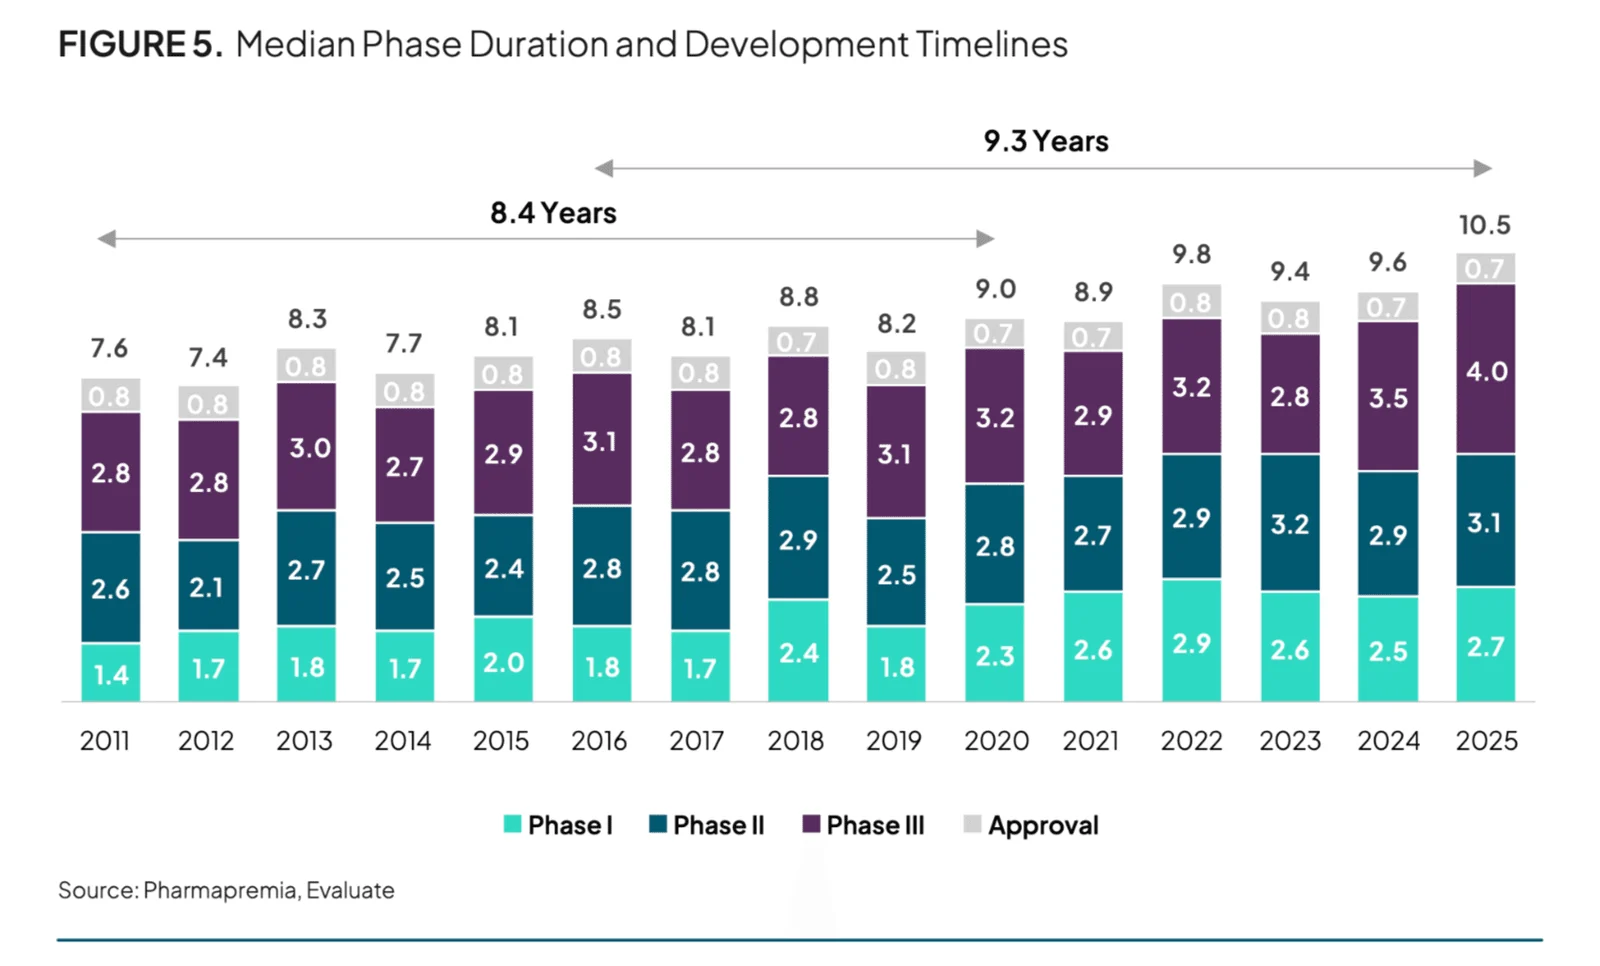
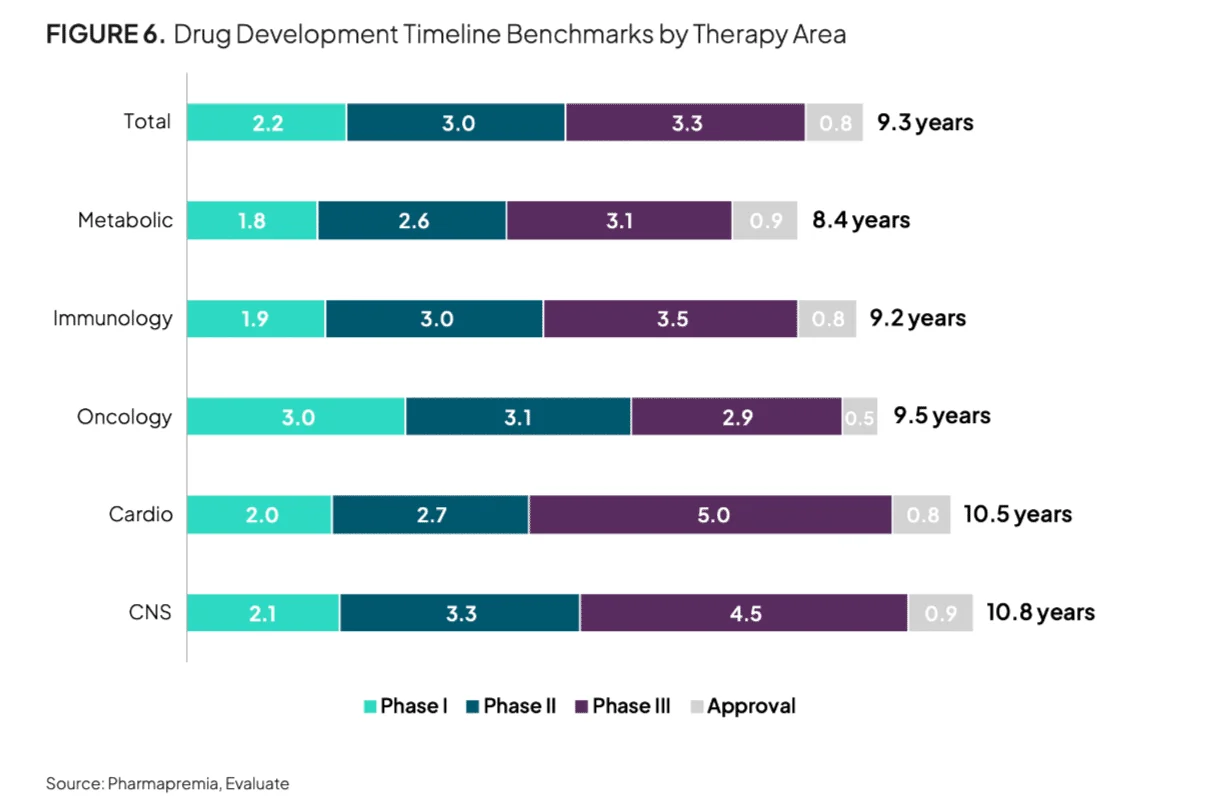
また、開発期間は伸びる傾向にあり、中央値は2011年の7.6年から2025年には10.5年に達している。フェーズ別ではフェーズ1が93%増、フェーズ3が43%増、フェーズ2が19%増と、初期段階の期間の伸びが特に大きくなっている。治療領域によっても差があり、代謝疾患薬は8.4年で完了する一方、中枢神経系疾患薬は10.8年を要するとされる。