米国の最恵国待遇(MFN)価格政策が欧州の新薬の発売や価格にどう影響するか、ボストン コンサルティング グループ(BCG)が新たなレポート「How New Drug Pricing Models Will Play Across Europe」を公表した。
MFNの適用範囲によって、新薬の利益は最大70%減るなど、かなりインパクトの大きな試算になっている。
▸ 出典:BCG「How New Drug Pricing Models Will Play Across Europe」(2026年11月) bcg.com↗
1 BCGの見立て:新薬の利益は最大70%減る
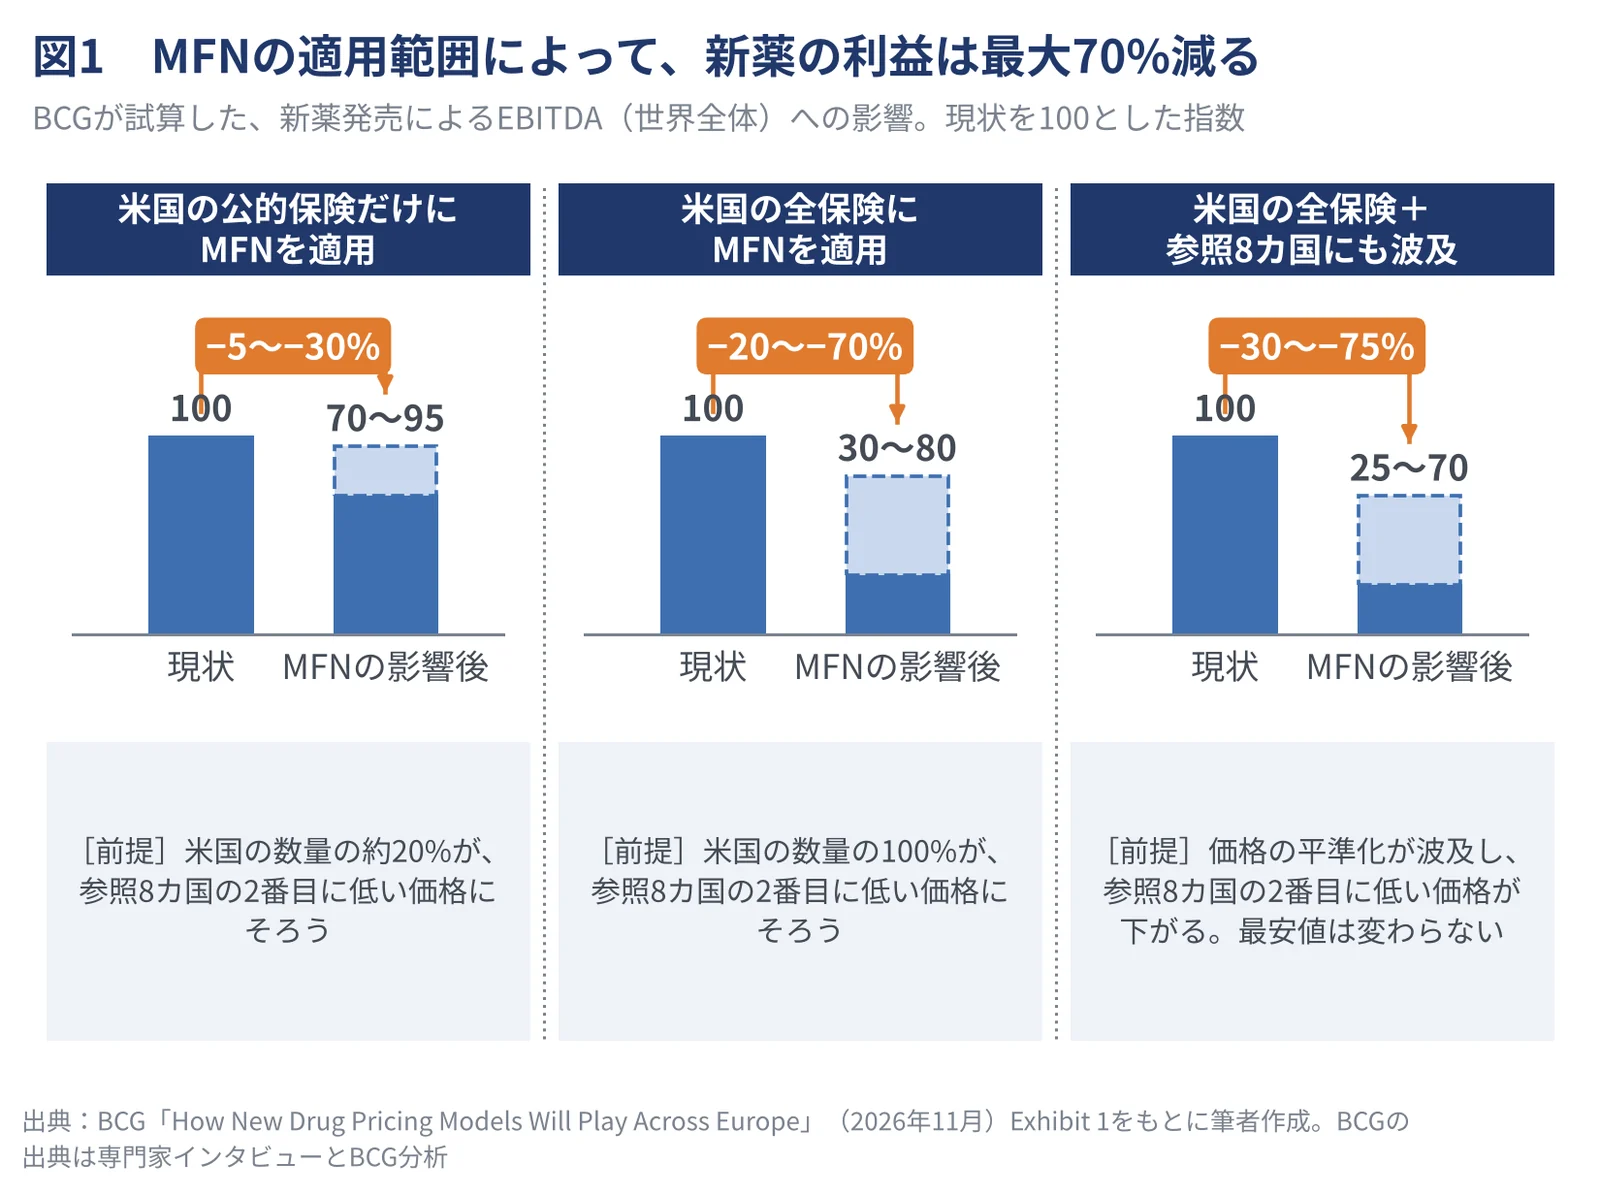
まず、米国の薬価は多くの場合欧州より100%から500%近く高いとされている。欧州では公的なPayer(保険者・政策当局などの支払い側)が一括して価格を交渉して他国の価格を参照して価格を抑えてきた一方で、米国は複数の保険者が並び立つ仕組みで価格は高いまま維持されてきた。
BCGはこの構図の変化が始まったのはMFNからではなく、2022年に成立したインフレ抑制法による薬価の見直しが持続的な値下げ圧力の最初のサイン (一時的な政策ショックではなく構造的なリセット)だったと述べている。ここからMFNは米国の価格を他の先進国の低い価格に結び付けることでこの圧力をさらに強めており、レポートでは価格の圧力を強く受けるのは特に新薬の価格だとしている。
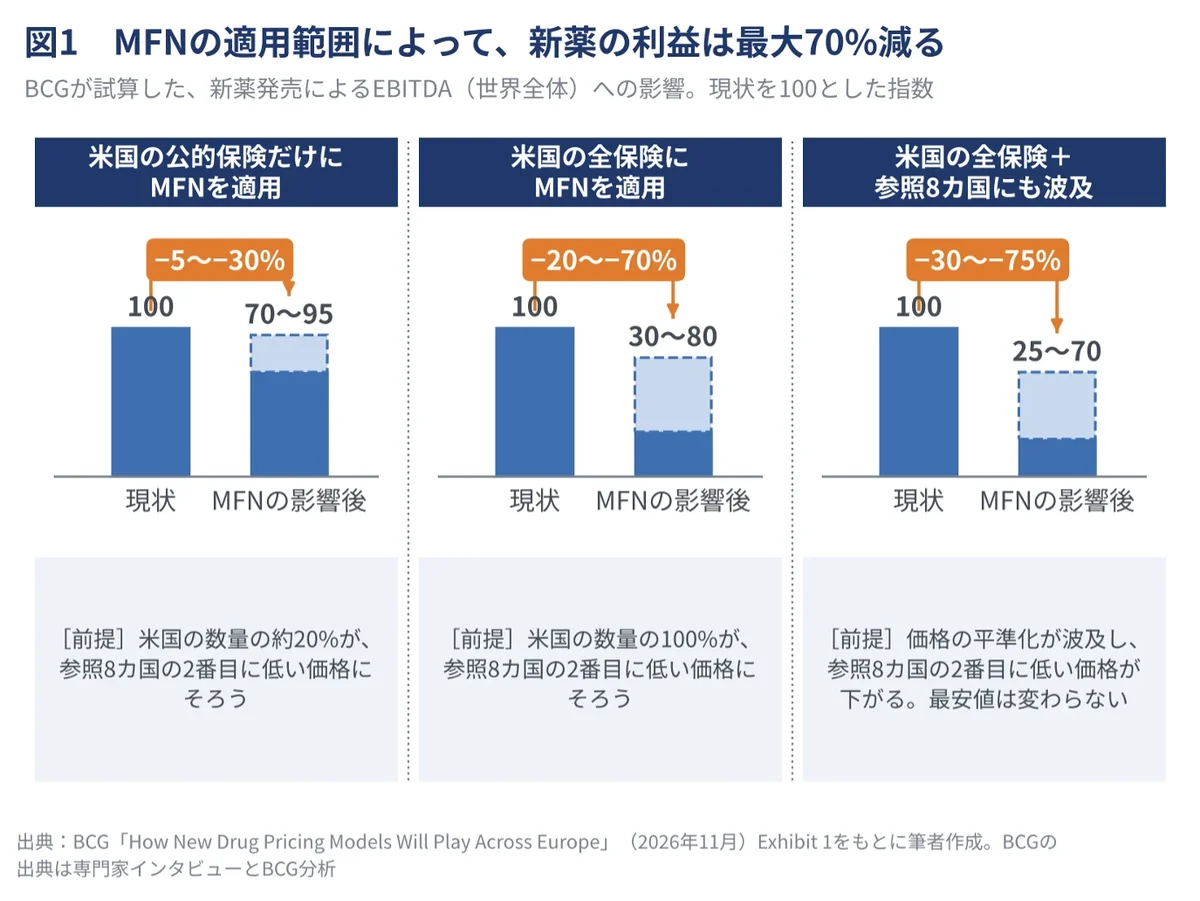
レポート内ではMFNがどの範囲に適用されるかで3つのシナリオを置き、新薬の発売による世界全体のEBITDA(利払い・税引き・償却前利益)への影響を試算している(図1)。MFNが米国の公的保険だけに適用され、米国の数量の約20%が参照8カ国の2番目に低い価格にそろう場合、利益は5〜30%減るとされる。一方、米国の民間保険を含むすべての保険に適用される場合は20〜70%減り、さらに価格の平準化が参照国の側にも波及する場合は30〜75%減ることで利益は現在の25〜70%の水準になるとされている。
BCGは、どのシナリオになるかを決めるのは各社が米国政府と結ぶ個別の合意であり、非公開で決まりつつあると指摘している。
▸ 出典:BCG「How New Drug Pricing Models Will Play Across Europe」(2026年11月)
2 製薬企業の3つの選択肢
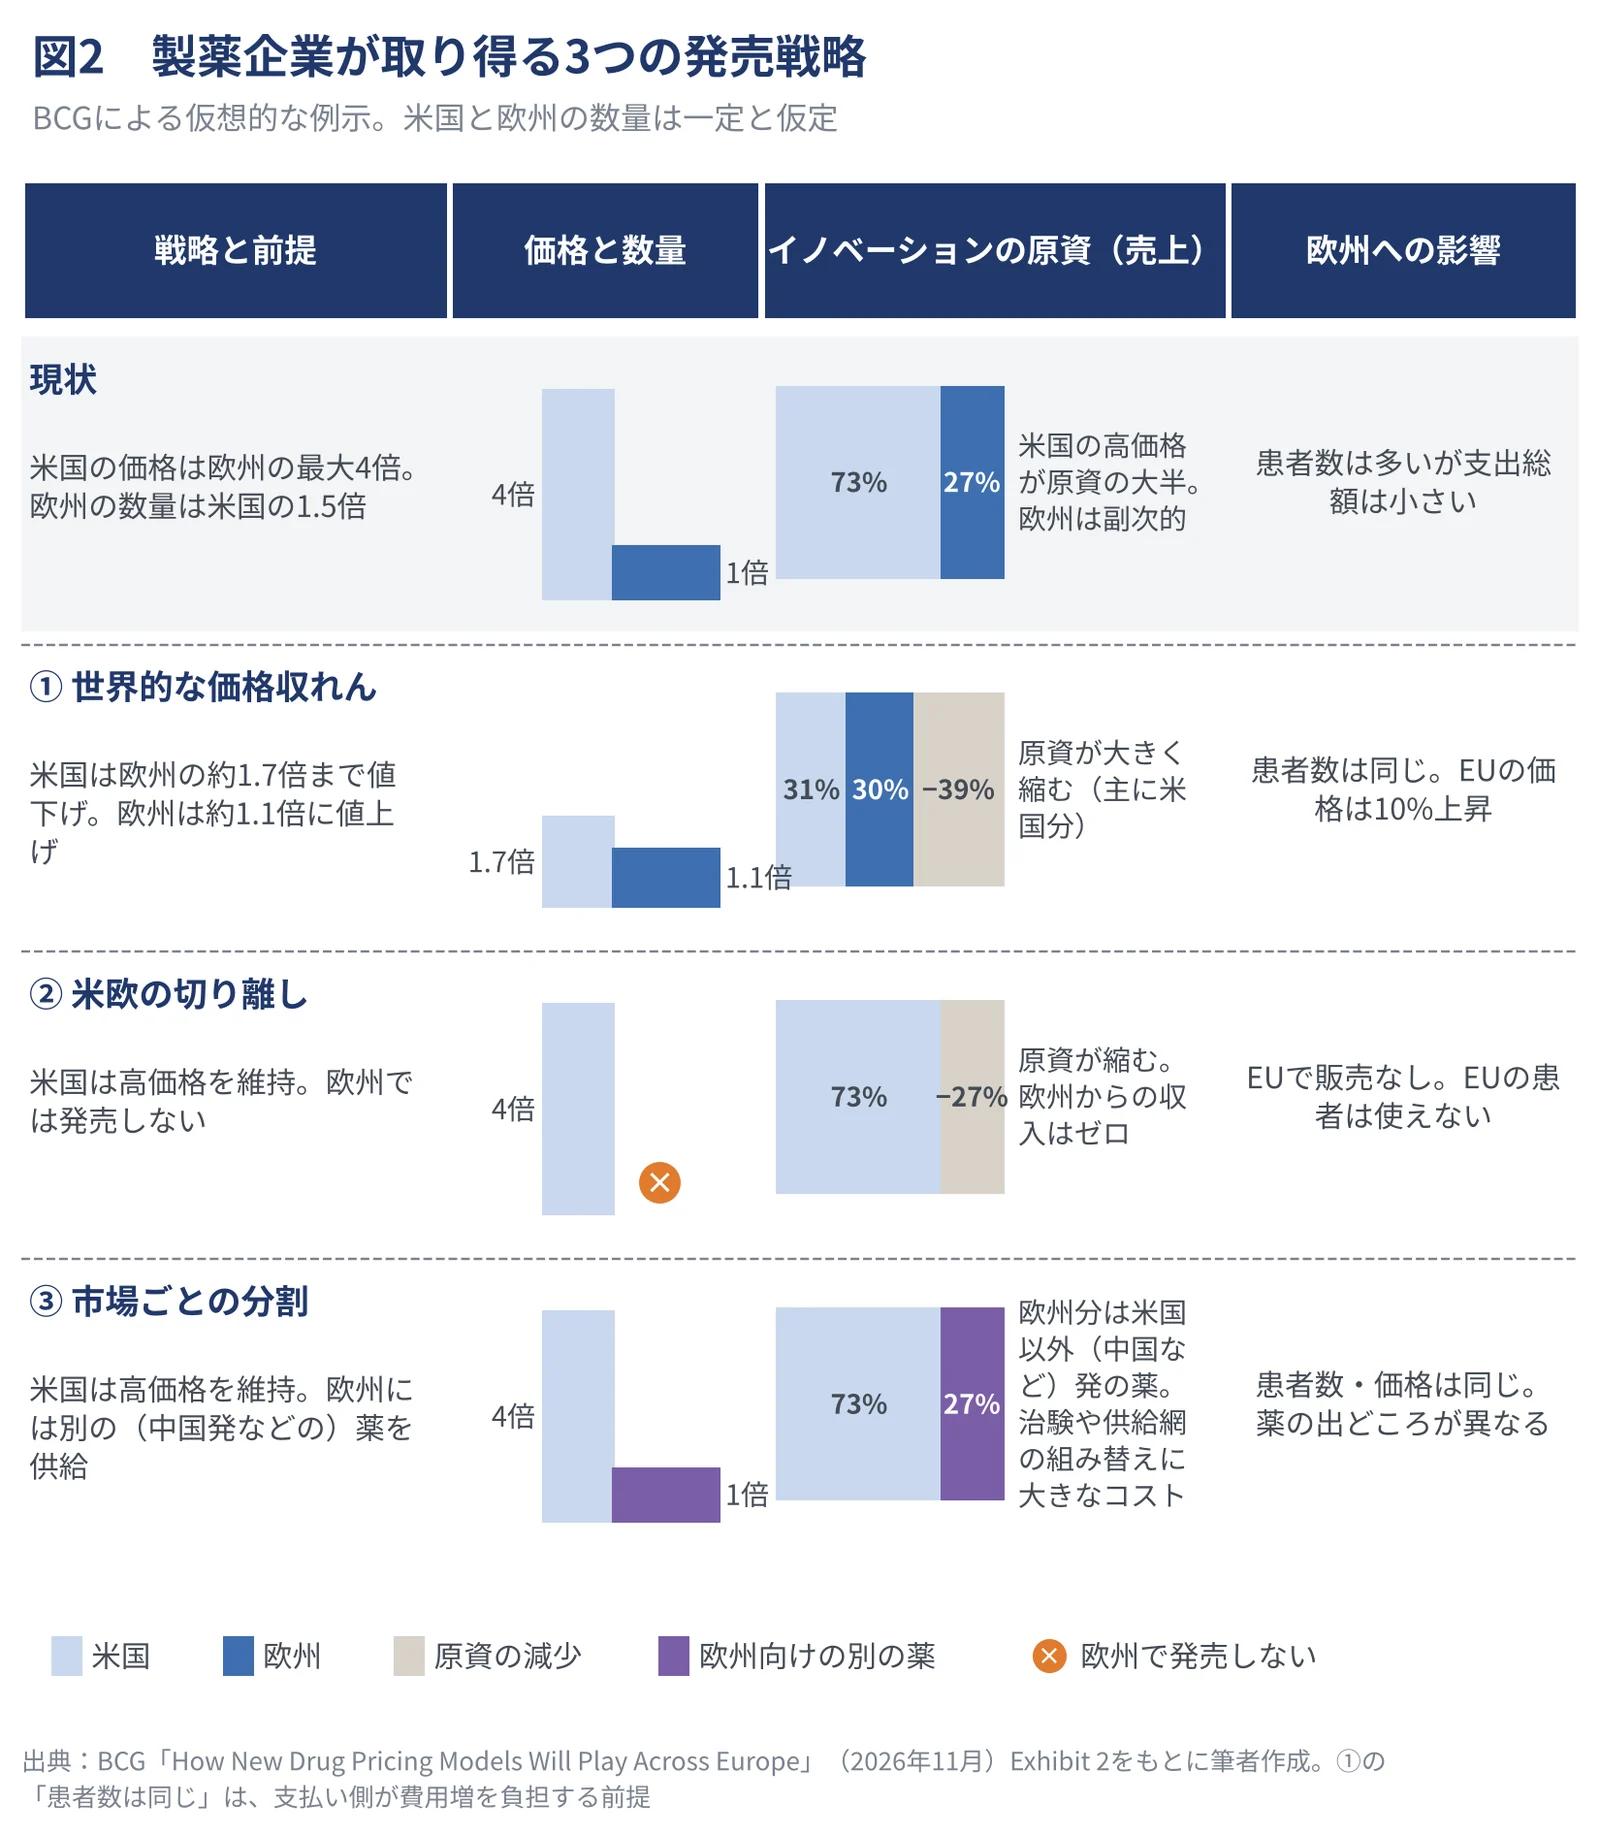
レポートでは製薬企業が新薬発売のために選択しうる戦略を3つに整理している(図2)。いずれも、米国の価格が欧州の最大4倍、欧州の数量が米国の1.5倍という仮定を置いて比べている。この例では、現状、新薬の売上の73%を米国が、27%を欧州が生んでいるとされ、この売上を次の新薬を生むためのイノベーションの原資と呼んでいる。
1つ目の戦略は世界的な価格収れんで、米国での発売価格を欧州の水準に近づけ、欧州ではできる範囲で値上げする内容。例では米国の価格が欧州の約1.7倍まで下がり、欧州の価格は約1.1倍に上がることで上述のイノベーション原資は39%減ることになる。この戦略が向いているのはアンメットニーズが大きく、既存の標準治療がない薬で、希少疾患の薬を例に挙げている。欧州のPayerにとっては薬価上昇により予算の圧迫が強まり、追加負担や支払いの段階分けなど新しい支払い方式の導入につながり得るとしている。
2つ目は米欧の切り離しであり、低い価格が米国の価格の参照になってしまう市場では、発売そのものを見送るというもので、シナリオでは欧州からの売上がなくなり原資は27%減ることになる。この戦略は国による価格差が大きい薬、既存薬との違いが小さい薬、標準治療が確立した病気の薬で選ばれやすいとし、糖尿病、心血管、呼吸器の薬や一部のがんの後続薬を例に挙げている。欧州の患者は新しい薬を使えなくなり、企業にはレピュテーションを損なうリスクがある。
3つ目は市場ごとの分割で、米国では高価格の差別化された薬を売り、欧州には別のより低価格の薬を供給するというもの。欧州向けの薬の供給源としてBCGは中国を挙げており、がん、免疫、中枢神経の領域の革新的な薬が対象になりやすい。欧州は新しい薬を使い続けられるが、企業は国際共同治験や供給網の組み替えに大きなコストを負うことになる。同じ病気に対して、米国と中国で別の会社の別の薬が使われる状態になり得るとレポートでは記載している。
企業は、この3つを薬ごとに選ぶか組み合わせて使うことになり、レポートでは製薬企業に対してまずパイプラインを薬ごとに点検し、米国と欧州の価格見通しを市場ごとに立てたうえで、薬ごとに戦略を決めるよう提言している。
▸ 出典:BCG「How New Drug Pricing Models Will Play Across Europe」(2026年11月)
3 欧州ではすでに発売が遅れ始めている
既に欧州の製薬企業の経営者たちは、米国の価格を下げないために欧州での新薬発売を見直す可能性について公の場で語っている。実際、2026年3月のロイターの報道によると、欧州ではすでに発売の遅れが出始めている。
調査会社GlobalDataの分析では、2025年5月の大統領令から10カ月間のEUでの新薬の発売件数は、その前の10カ月に比べて約35%減った。米Insmedは、2025年11月に欧州で承認された気管支拡張症の薬Brinsupriのドイツでの発売を延期した。同社のウィリアム・ルイスCEOは、MFNの政策が明確になるまで保留すると述べている。米Amgenは、コレステロールを下げる薬Repathaをデンマークの市場から引き揚げた(ただしAmgenは、MFNを直接の理由には挙げていない)。
フランスの医療技術評価機関(HAS)では、販売承認前の早期アクセスの決定が2024年の25件から2025年は10件に減った。HASのリオネル・コレ長官は、企業が昨秋以来、皆トランプ政権の話をすると述べている。
▸ 出典:BCG「How New Drug Pricing Models Will Play Across Europe」(2026年11月)/ロイター(KELO掲載)「Drugmakers delay some European launches with a wary eye on Trump's pricing policies」(2026年3月31日) kelo.com↗
4 支払い側の3つの選択肢
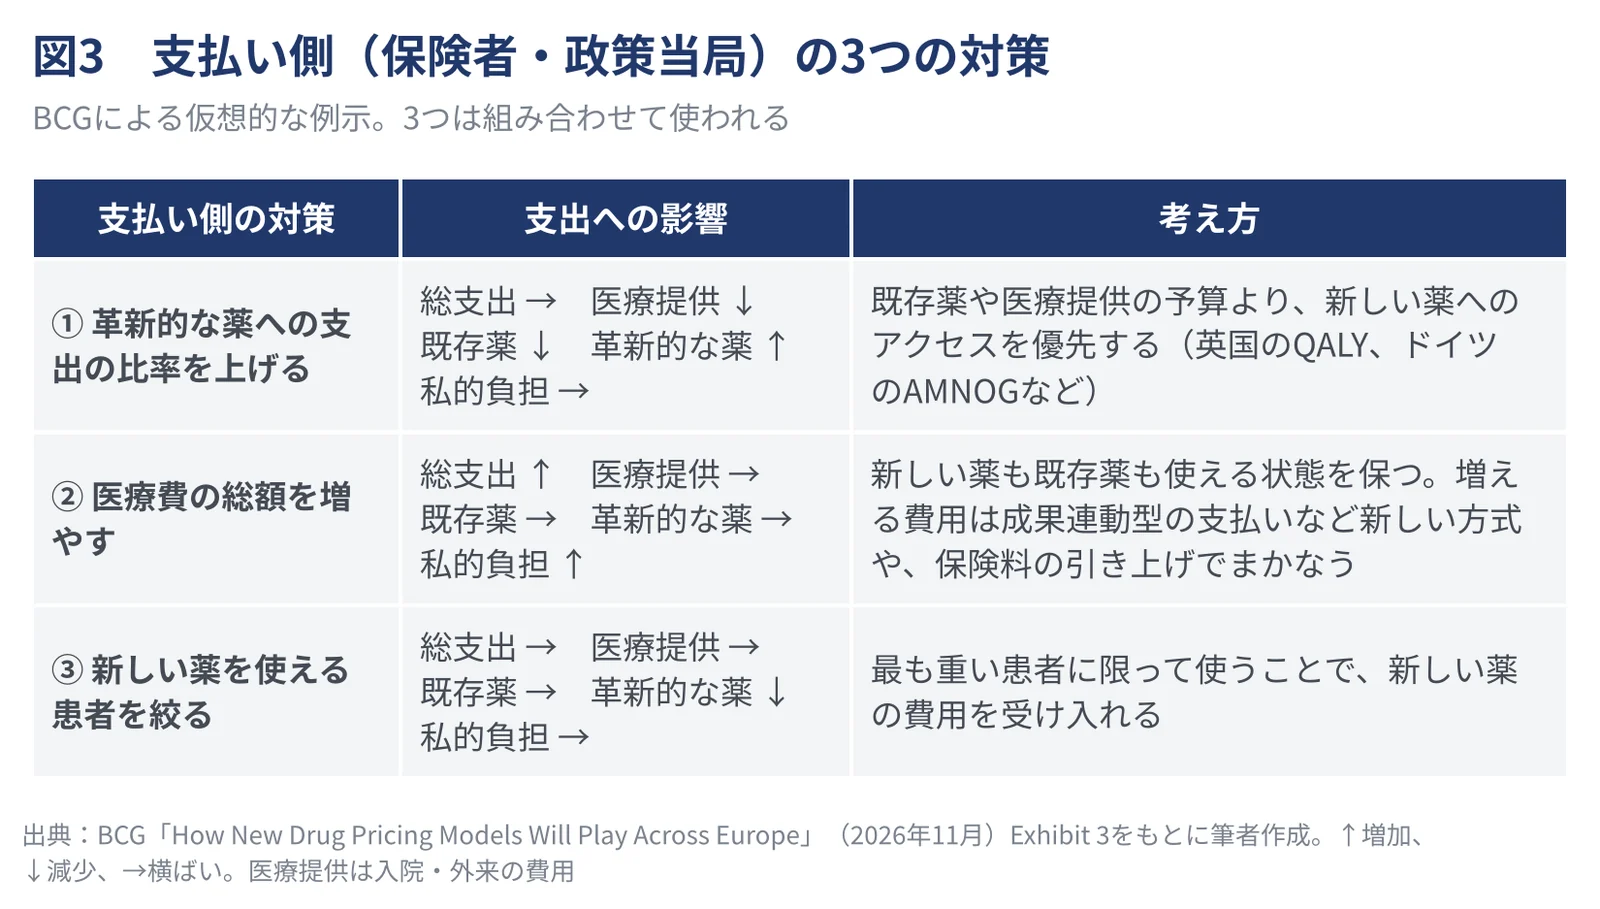
このような企業の戦略は欧州のPayer側にも影響することとなる。前述の3つの戦略のうち、価格収れんはPayer側の予算に大きく響き、米欧の切り離しは予算には響かない代わりに患者のアクセスを大きく損ない、市場ごとの分割は薬の有効性をどう評価するかの見直しを迫る。
Payer側が取り得る対策も3つに整理されており(図3)、1つ目は、医療費全体に占める革新的な薬への支出の比率を上げることで、既存の薬や入院・外来の費用を抑えて本当に新しい価値のある薬に予算を回すもの。英国が質調整生存年(QALY)で費用対効果を判断し、ドイツが新薬の追加的な便益を評価する仕組み(AMNOG)を持つのは、この考え方に沿ったものだとして記載されている。
2つ目は、医療費の総額を増やすことで、成果に応じて支払う方式や、患者や民間保険の負担を組み合わせる方式を使うもので、公的保険の保険料の引き上げも含む。保険料の引き上げはドイツで議論されている改革の1つでもある。3つ目は、新しい薬を使える患者を最も必要性の高い層に絞ることで、後発薬やバイオ後続品への切り替えを進めることも含まれる。
レポートではこれらは組み合わせて使われるとし、欧州の中でも英国は高い価格を払う方向に、ドイツはコスト抑制を強める方向に動いていると対比している。
▸ 出典:BCG「How New Drug Pricing Models Will Play Across Europe」(2026年11月)