小野薬品工業が5月8日に発表した2026年3月期通期決算は、売上収益5,158億円(前年比+5.9%)、コア営業利益1,371億円(+21.7%)と過去最高を更新する好決算となった。
一方で、2027年3月期の業績予想は売上収益4,550億円(前期比▲11.8%)、コア営業利益1,240億円(▲9.6%)と、減収減益を見込んでいる。
https://www.ono-pharma.com/sites/default/files/ja/ir/library/financial_results/2026_4r%5B.pdf https://www.ono-pharma.com/sites/default/files/ja/ir/library/financial_results/presen/full_2026_4q_ja%5B.pdf
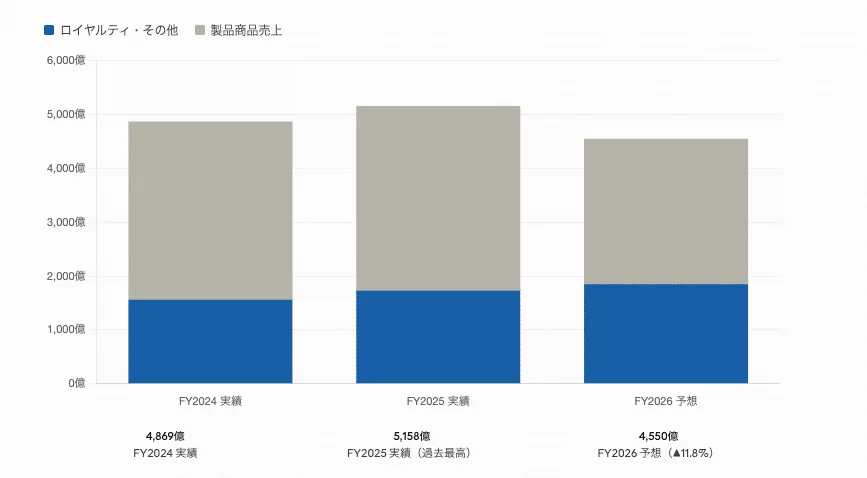
2027年3月期予想の減収幅の内訳を見ると、
製品商品売上:FY2025 3,426億円 → FY2026予想 2,700億円(▲726億円、▲21.2%)
ロイヤルティ・その他:FY2025 1,732億円 → FY2026予想 1,850億円(+118億円、+6.8%)
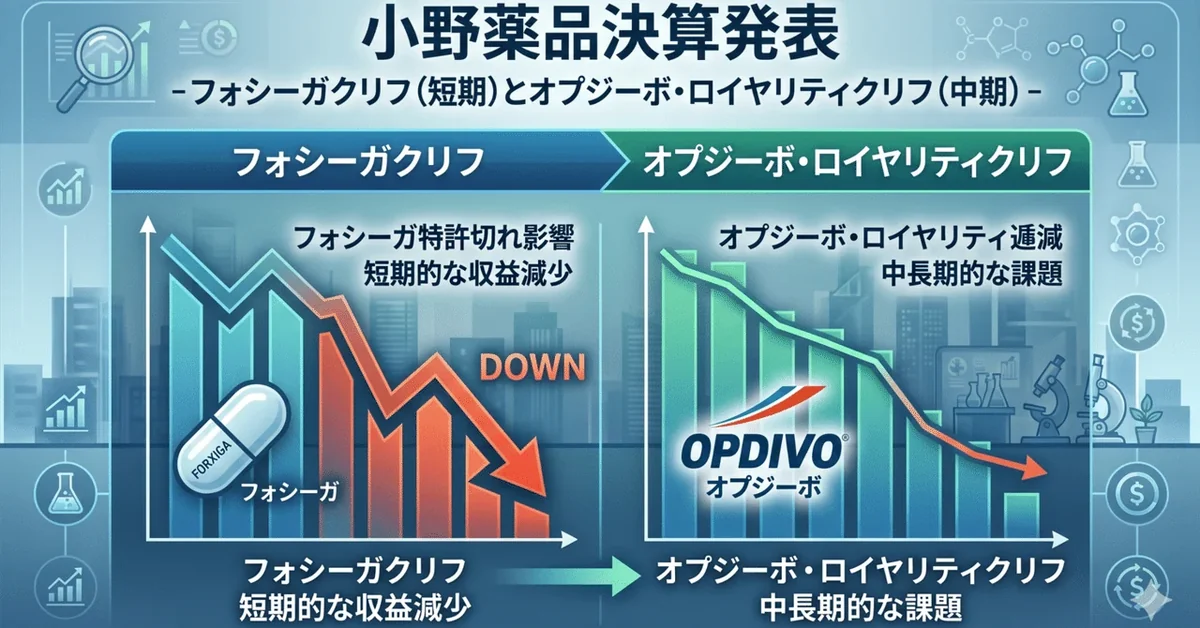
製品商品売上の▲726億円はアストラゼネカ社とのフォシーガ錠の共同販売契約終了によるもので、これが直近で予想されるパテントクリフ(厳密にはパテントではないけれど)となる。
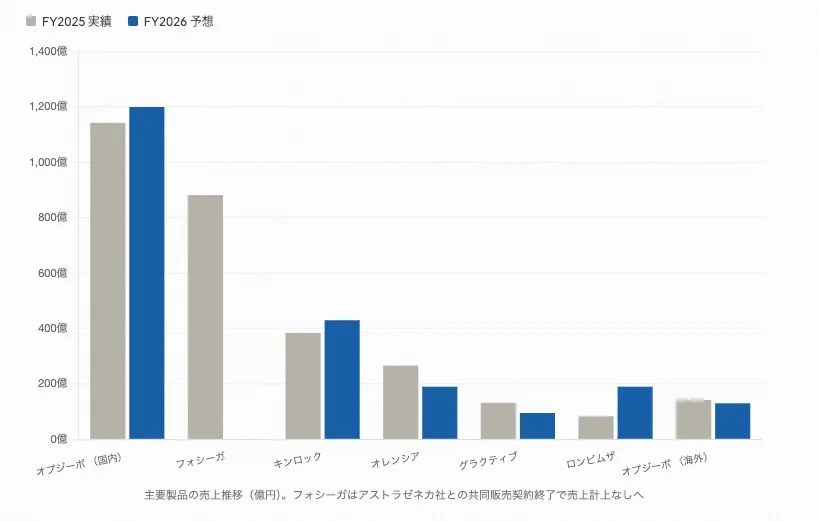
共同販売契約終了は2025年12月に後発品が参入したことによる。FY2025の882億円の売上が、FY2026は計上されなくなる予定。
加えて、薬価改定の影響でオレンシア皮下注も266億円から190億円へ(▲28.6%)、グラクティブ錠も132億円から95億円へ(▲28.1%)と、国内主力品が軒並み減収となる。これらを補うのが、海外で順調に拡大しているデサイフェラ社製品(キンロック、ロンビムザ)と、オプジーボ国内の増加となっている。ただし、補えるのは▲726億円のうち600億円弱が限界だと決算説明会で言及されている。
一方で多くの投資家や関係者が注目しているのは最大製品であるオプジーボのパテントクリフだろう。オプジーボはBMSが製造販売、小野薬品が日本・韓国・台湾で共同開発・販売する形のため、国内の売上とBMSからのロイヤリティ収入に分かれており、オプジーボ関連だけで小野薬品の連結売上の約46%を占めている。
· 国内製品売上:FY2025 1,143億円(前年比▲5.0%、競争環境の激化)、FY2026予想 1,200億円
· BMSからのロイヤリティ収入:FY2025 1,223億円(前年比+8.2%)
決算説明会の質疑応答では、滝野社長は特許切れの時期を明言している。
米国:2028年(BMSからのロイヤリティ収入が縮小開始)
欧州:2030年(同上)
日本:2031年(国内オプジーボ売上の特許切れ)
よって、フォシーガのインパクトを受けたあと、今度は2028年度以降にはオプジーボのインパクトを受けることが予想される。とはいえ、決算説明会ではオプジーボ皮下注製剤による緩和シナリオにも言及されている。米欧では既にオプジーボ皮下注が1年半前に上市されており、4割弱が皮下注製剤に切り替わる見込みとのこと。その切り替え率次第ではパテントクリフがなだらかになる可能性もある。
これらのパテントクリフへの対応策として、2024年7月に完了した米国デサイフェラ・ファーマシューティカルズの買収(約3,648億円)と、自社創製品を中心とする次世代グローバルパイプラインへの集中投資が掲げられている。
デサイフェラ社製品は順調に伸長しており、下記の通りである。
キンロック(消化管間質腫瘍治療剤):FY2025 384億円(+50.6%)、FY2026予想 430億円(+12.1%)、ピーク予想500-700億円
ロンビムザ(腱滑膜巨細胞腫治療剤、2025年2月FDA承認):FY2025 83億円、FY2026予想 190億円(+129.4%)、ピーク予想500-700億円
加えて、米国で承認審査中のTirabrutinibが承認されれば、3つ目のグローバル製品となる。
また、海外売上比率は2030年から2035年の間に半分を超えると述べらており、
FY2025実績では13%にとどまっていることを踏まえると今後大きなグローバル化が進むと予想される。
つまり、2028年〜2031年にオプジーボのパテントクリフを乗り越えるために、デサイフェラ製品を伸ばしつつ次世代パイプラインの開発を成功させることが今後の焦点となる。