昨日帝人ファーマの決算について投稿したが、その中に含まれていた糖尿病事業の減損について。
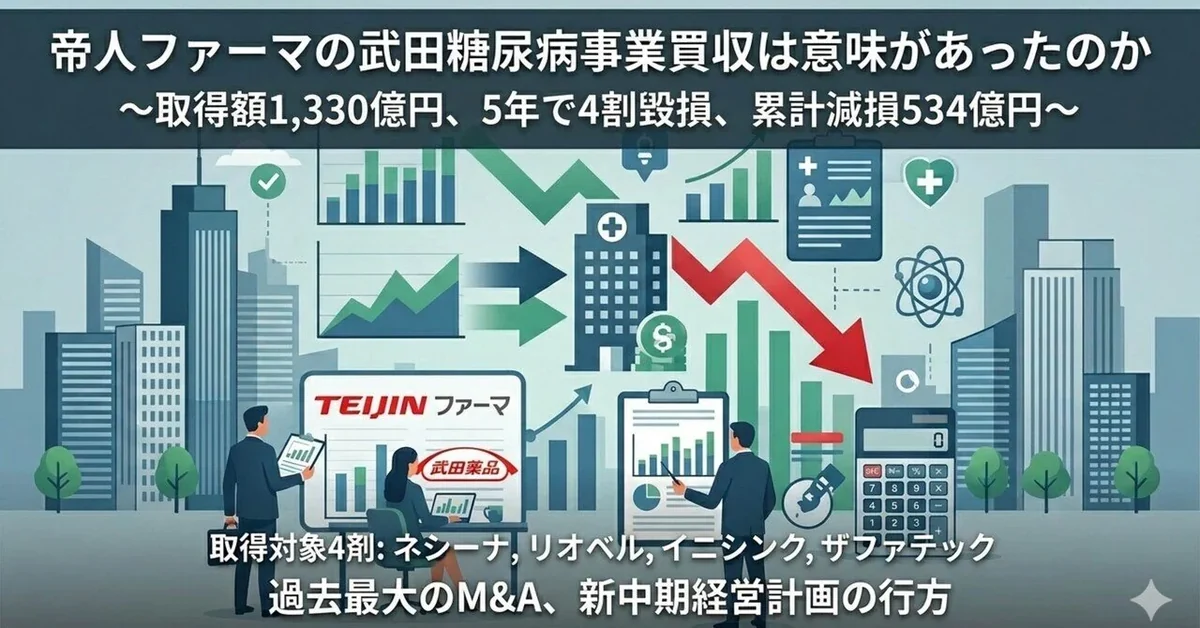
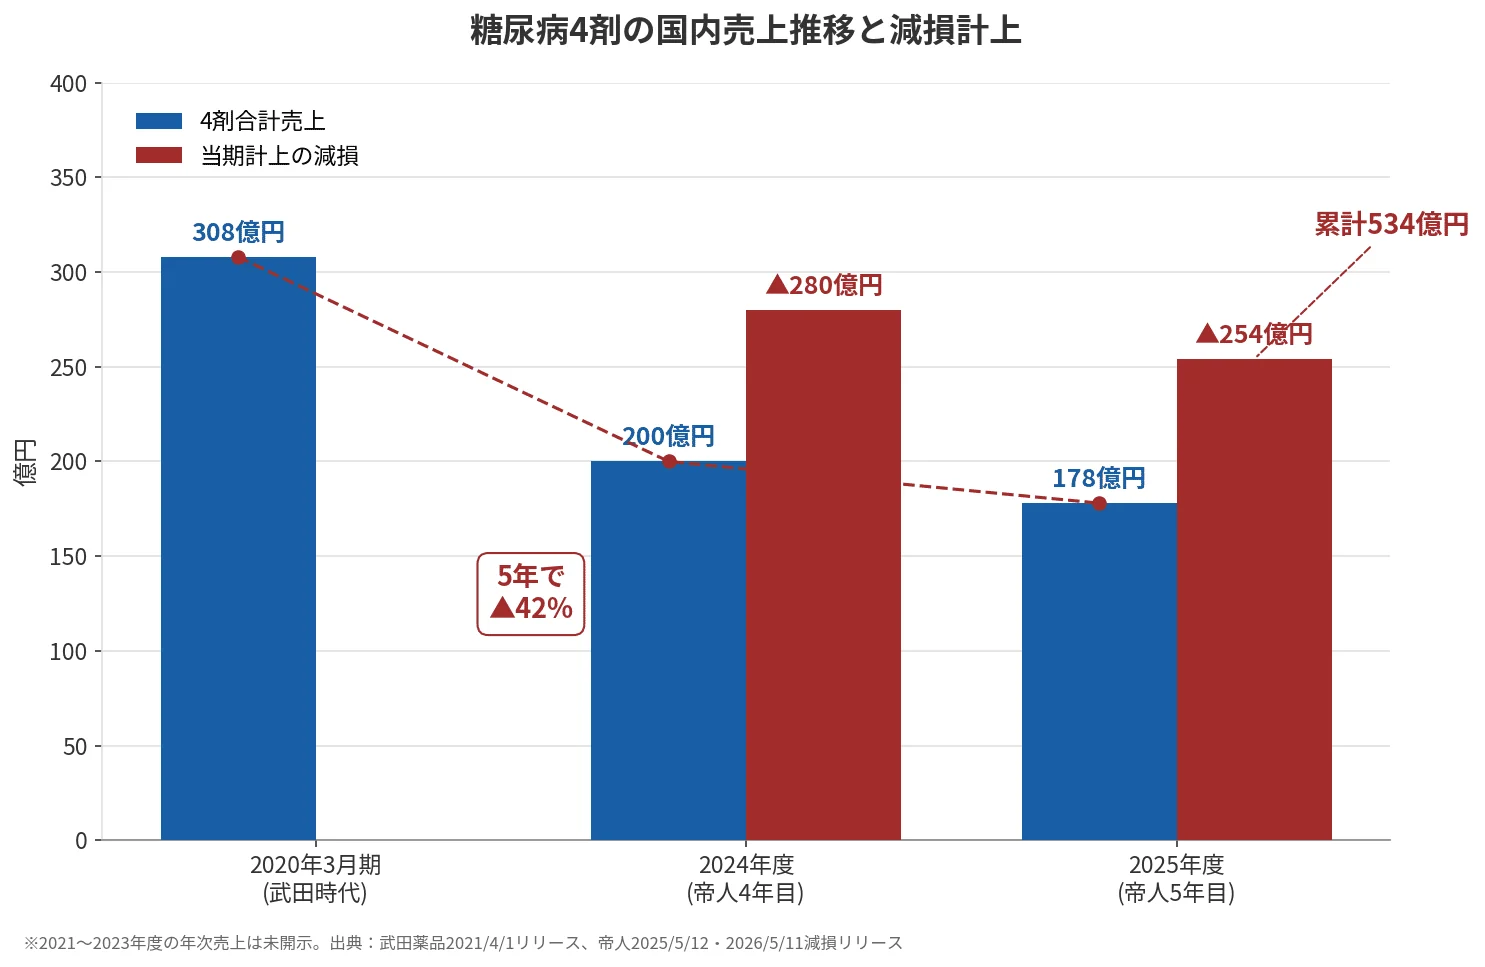
元はと言えば、この糖尿事業は2021年4月に武田薬品から1,330億円で取得したものであり、糖尿病治療薬4剤(ネシーナ、リオベル、イニシンク、ザファテック)が含まれている。この事業について帝人は2期連続で減損損失を計上しており、2025年3月期に280億円、2026年3月期に254億円、累計534億円の減損となっている。言い換えると、取得価額の4割が5年で毀損したことになる。
まず買収時のディール内容を振り返る。
・ 契約締結:2021年2月26日
・ 販売移管完了:2021年4月1日
・ 取得価額:1,330億円(製品在庫含む)
・ 譲渡直前の対象製品売上:308億円(2020年3月期、日本国内)
・ 取得倍率:売上の約4.3倍
・ 譲渡条件:製造は引き続き武田、流通も当面武田が担当、人員移管なし、製造販売承認権も当面武田保有
帝人の2021年2月26日付リリースには、取得目的が明記されている。
https://www.teijin.co.jp/news/2021/02/26/20210226_02.pdf
要点としては、
1. 代謝・循環器領域が注力疾患領域の1つであり、主力品である高尿酸血症・痛風治療薬フェブリクと、糖尿病治療剤4剤はシナジーが大きい
2. フェブリクの2022年特許切れ後の事業基盤確保
3. 予防医療・先制医療への事業領域拡大としてCPAPや生活習慣病予防・重症化予防サービスとのシナジー
実際、取得初年度(2021年度)の帝人ヘルスケアセグメントは売上1,836億円(前期比+23.5%)、事業利益432億円(+37.0%)と過去最高益を記録し、糖尿病4剤の貢献が業績を押し上げたとされる。
Answers Newsによれば帝人にとっては過去最大のM&A案件であった。
https://answers.and-pro.jp/pharmanews/20723/
上述の通り製造・流通・承認権がすべて当面武田に残るため、ブランドを得る一方、コスト削減や生産効率化で利益率を改善する余地は小さい形となっていた。
今回の2回の減損については、その要因が下記のように述べられている。
・ 2025年3月期(1回目、280億円):「競合薬の想定以上のシェア伸長や今後の薬価改定影響等を鑑み、想定されていた収益が見込めなくなった」ため計上。
・ 2026年3月期(2回目、254億円):新中期経営計画で「医薬品ビジネスにおける希少疾患・難病領域への絞り込み」を決定。これにより糖尿病4剤の販売活動を縮小する方針となり、将来キャッシュフロー見通しがさらに下方修正された結果、追加の減損。
つまり、1回目は「外部環境の悪化」が理由、2回目は「自社の戦略転換」が理由となっている。とはいえ2回目の戦略転換の要因となっているのはプライマリ製品が今後の成長ドライバーにならない(DM事業は投資対象にならない)ということでもある。
ちなみに減損処理を行ったことで、今回の決算では償却費が減少して利益は押し上げられている。
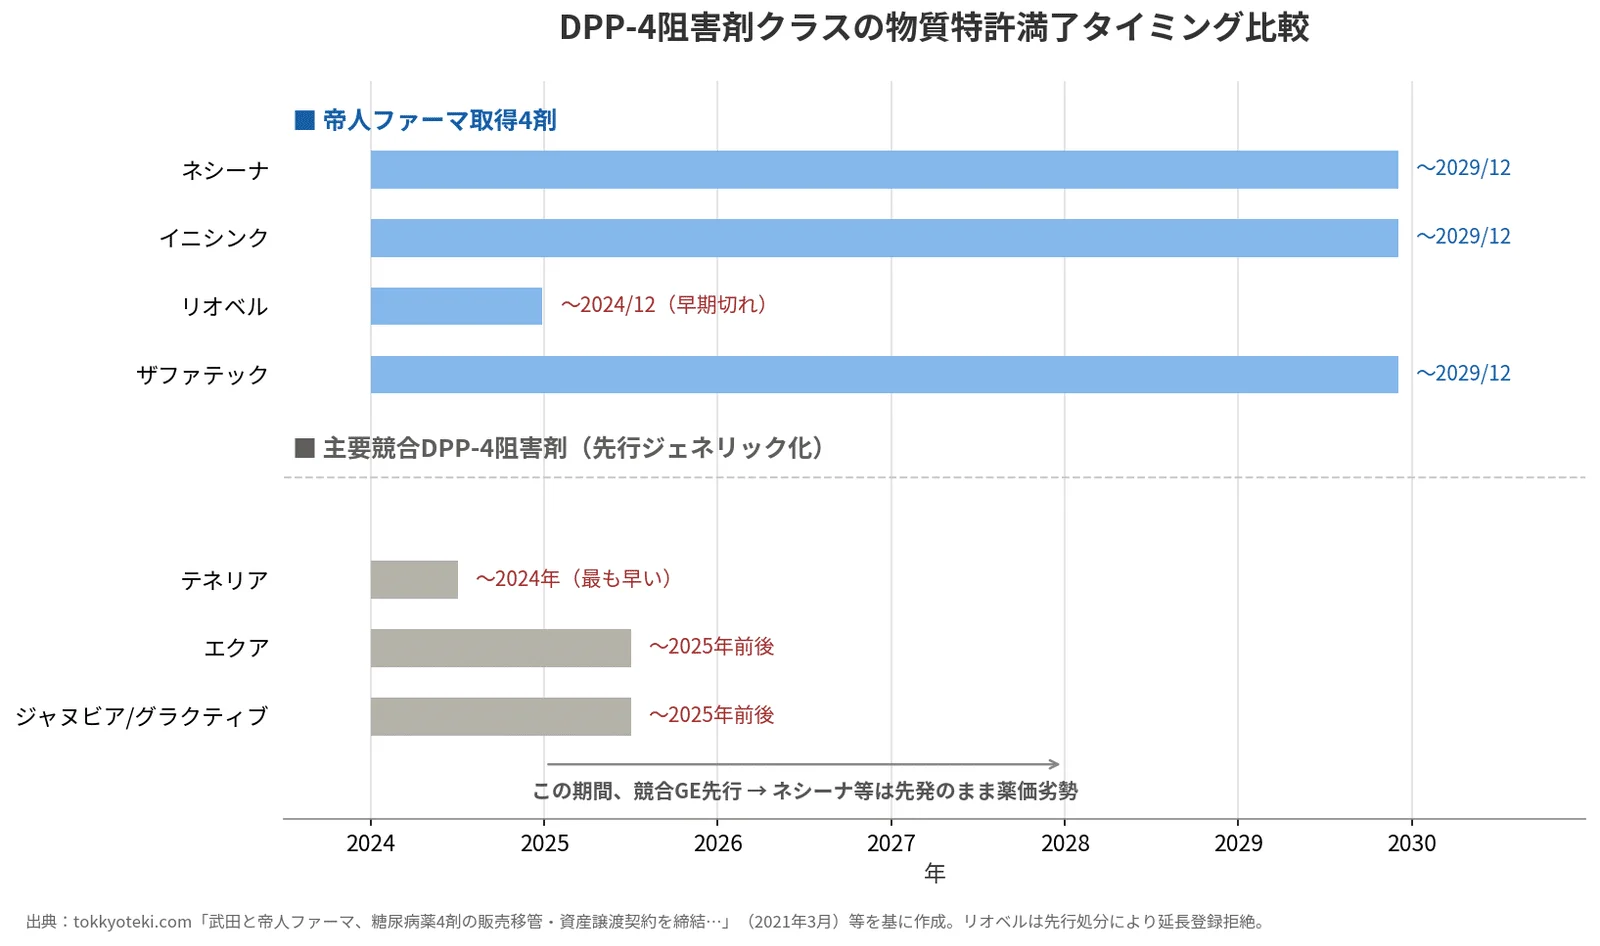
なお、競合品にシェアを奪われることについては、製品優位性や営業力など様々な意見がある一方で、薬価改定の影響については取得時から予想されていた部分ではあった。
譲渡対象の製剤よりも同クラスの競合品の方が早く特許が切れるため、薬価的に厳しい競争を強いられたことが予想される。
https://www.tokkyoteki.com/2021/03/teijin-takeda-ddp4.html
実績の売上推移を見ると、5年で売上は約42%減少している。
・ 譲渡直前(2020年3月期、武田時代):308億円
・ 2024年度(FY2024、帝人ファーマ4年目):200億円
・ 2025年度(FY2025、5年目):178億円
とはいえ、取得初年度にはヘルスケア事業の最高益を実現していること、フェブリク後発品参入によるネガティブインパクトを吸収していることなど、一定の意味はあったものと解釈される。
5月11日に発表された新中期経営計画2026-2028で、帝人ファーマは医薬品事業を「希少疾患・難病領域に絞り込む」方針を明確に打ち出しており、糖尿病領域はベストオーナー探索を含めて再構築の対象になっている。