米コンサルティング大手PwCが毎年公表する、米国の医療費トレンド予測レポート「Behind the Numbers」の最新版が6月11日に公開された。
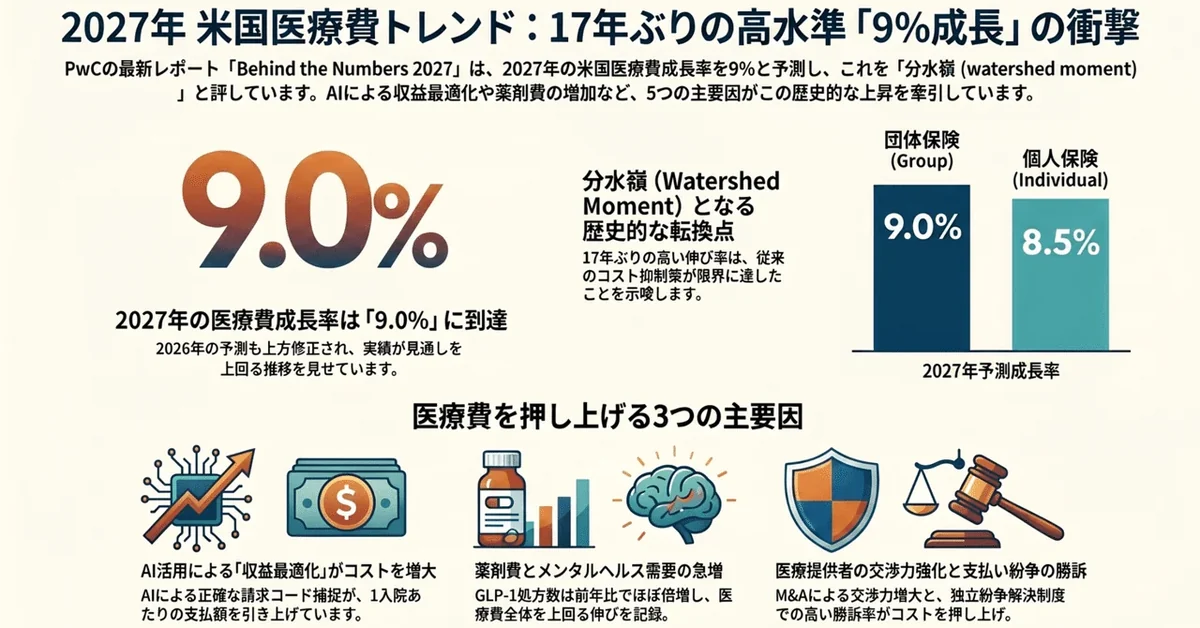
米国の2027年の医療費成長率は団体保険で9.0%と高く、9%台は2010〜11年以来の水準となる。PwCはこれを一時的なスパイクではなく構造的な上昇と述べており、リアクティブな対応ではもはや吸収しきれないと指摘している。
https://www.pwc.com/us/en/industries/health-industries/library/behind-the-numbers.html
このレポートでの医療費トレンド(medical cost trend)は給付内容を同じと仮定したときの、患者を治療するコストの前年に対する上昇率と定義されている。たとえば9%は、今年1万ドルかかっていた治療プランが、来年は1万900ドルになる、ということになる。
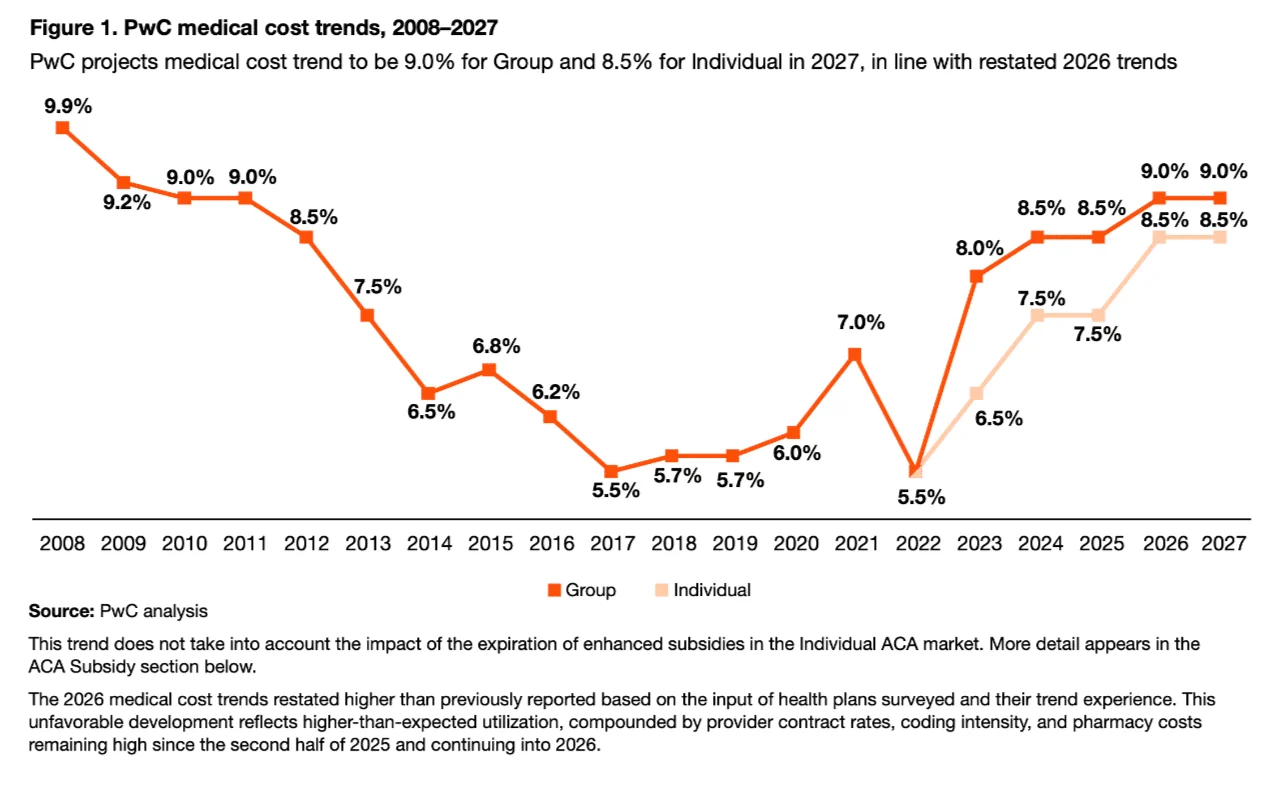
レポートではこの医療費トレンドの2027年の数字を、団体保険(Group)で9.0%、個人保険(Individual)で8.5%と予測している。加えて2026年の予測も上方修正されており、1年前のレポートでは団体8.5%・個人7.5%とされていたが、最新版ではそれぞれ9.0%・8.5%へ引き上げられた。実績が見通しを上回って推移していることになる。
この予測は、団体保険1.03億人・個人保険800万人をカバーする27の米国保険プランのアクチュアリー(保険数理士)への調査(2026年4〜5月実施)に基づく。
医療費を押し上げる要因は5つに整理されている。
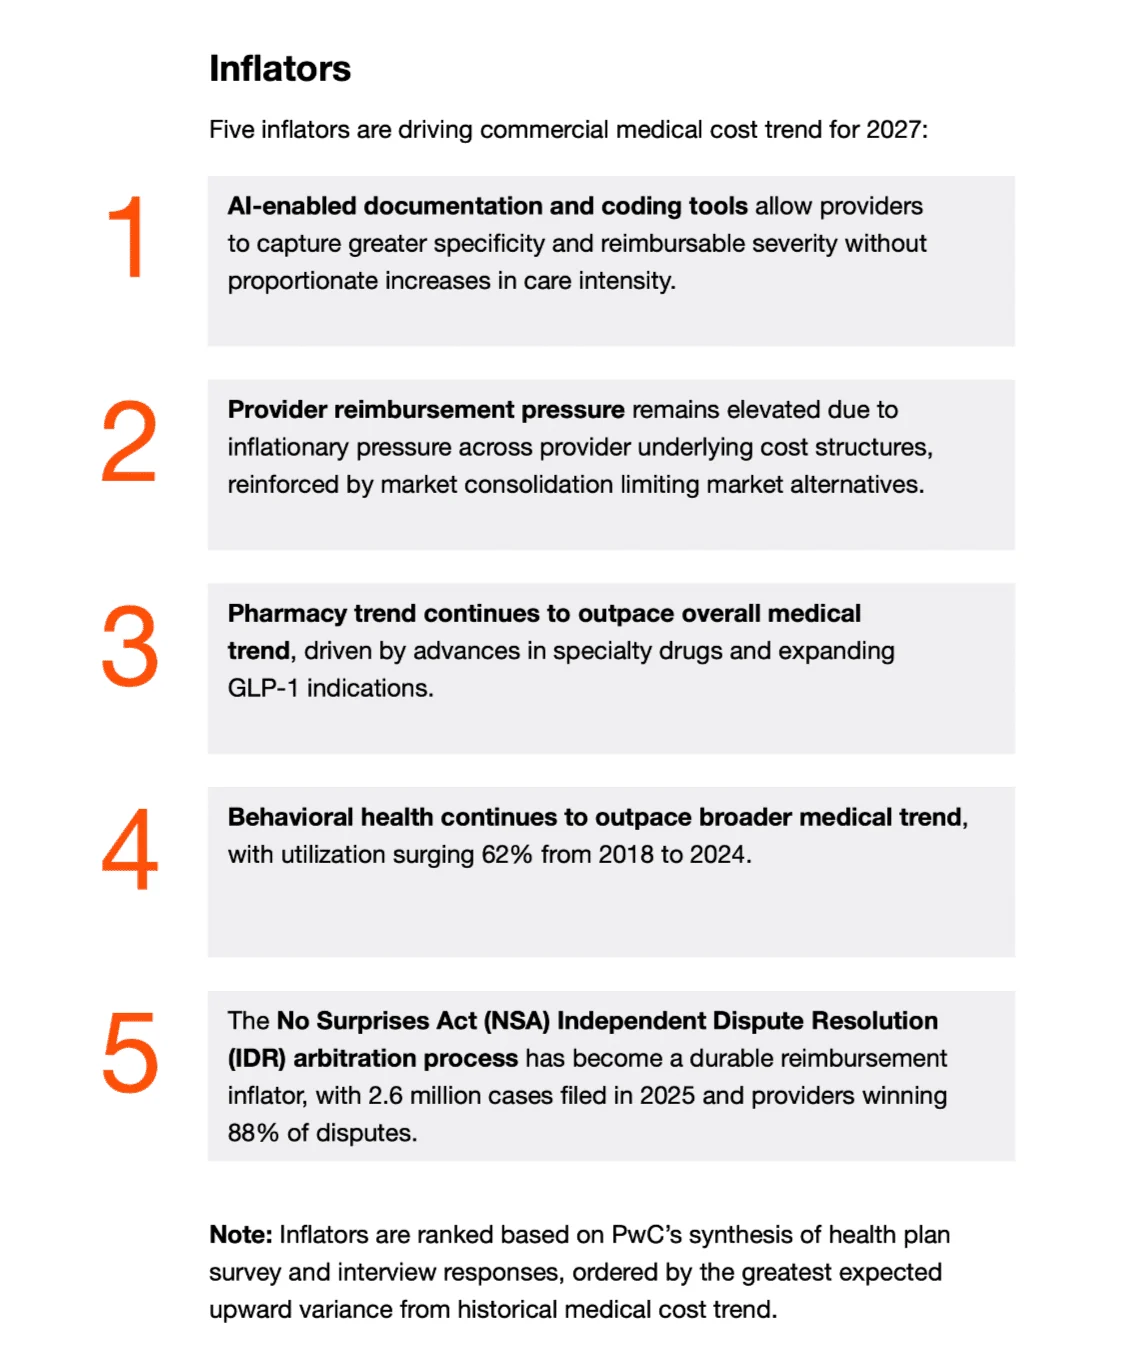
第一に、AIによる収益最適化。医療提供者側がAIによる診療記録・コーディング(請求コード付け)ツールを導入すると、治療の強度を上げなくても請求上の重症度や複雑性を「より多く・より正確に」捕捉できるようになるとのこと。結果として、1回の受診・1入院あたりの支払額が上がる。調査対象となった米国保険プランの70%が、この医療側のAIツールをトップ3のコスト要因に挙げた。
第二に、医療提供者の償還圧力。統合(M&A)による交渉力の増大、人件費やインフレが効き、病院関連のインフレは2026年2月に前年比7.59%に達した。第三に薬剤費の増加。特に専門薬とGLP-1が牽引し、85%超のプランが「薬剤費の伸びは医療費全体の伸びを上回る」と回答している。GLP-1の処方は2025年12月に約350万件と、前年のほぼ倍に増えた。第四にメンタルヘルスの需要急増で、利用は2018年から2024年で約62%増。価格ではなく利用の増加が牽引している。
そして第五が、支払い紛争。患者を不意の高額請求から守る「ノーサプライズ法」の独立紛争解決(仲裁)制度で、2025年には約260万件が申し立てられ、上半期の裁定(約110万件)では医療提供者が約88%で勝訴した。これが償還コストを押し上げ、保険者の財務不確実性を高めている。
非常に興味深いのは、効率化の最適解であるはずのAIがむしろ医療費を押し上げるという逆説。医療提供者がAIで診療記録を充実させると、請求できる病態の複雑さ(合併症や併存疾患)をより多く拾うことができ、出来高払い(行った医療行為の数に応じて支払う仕組み)の下では支払額の引き上げにつながる。カリフォルニア大学サンフランシスコ校の研究では、AI記録ツールの利用が1受診あたりのRVU(医療行為の価値単位)を増やす一方、保険の支払い拒否は増えなかったということなので、AIは医療側の収益を押し上げるがそれを相殺するものはないということになる。生産性が上がるほど、より多くの患者が診られ、利用も増える一方で保険の価格は複数年契約で動きにくいため、短期の効率化は単価の低下ではなくコスト増になるという理屈で解説されている。
なお、これまで医療費を抑えてきたバイオシミラー、ジェネリックといったデフレ要因について、PwCは「もはやトレンドを大きく動かすには足りない」と明言されている。
日本では増え続ける社会保障費の中で診療報酬の改定とそれを相殺する薬価改定が議論になっているが、米国のような民間保険マーケットで医療費の増加が複数要因で増加し続けることが興味深い。
特にAIによる最適化で医療費が増加することは、日本でも今後検証されていくことになると思われる。