再生医療等製品のように医薬品承認を経て薬価収載されるようなものは薬機法の管理下となるが、自由診療の再生医療は安確法(再生医療等の安全性の確保等に関する法律)のもとで実施されることになる。
その安確法では各実施医療機関に対して定期報告を義務付けており、その最新の集計結果が6/22(月)の第118回厚生科学審議会再生医療等評価部会で報告された。
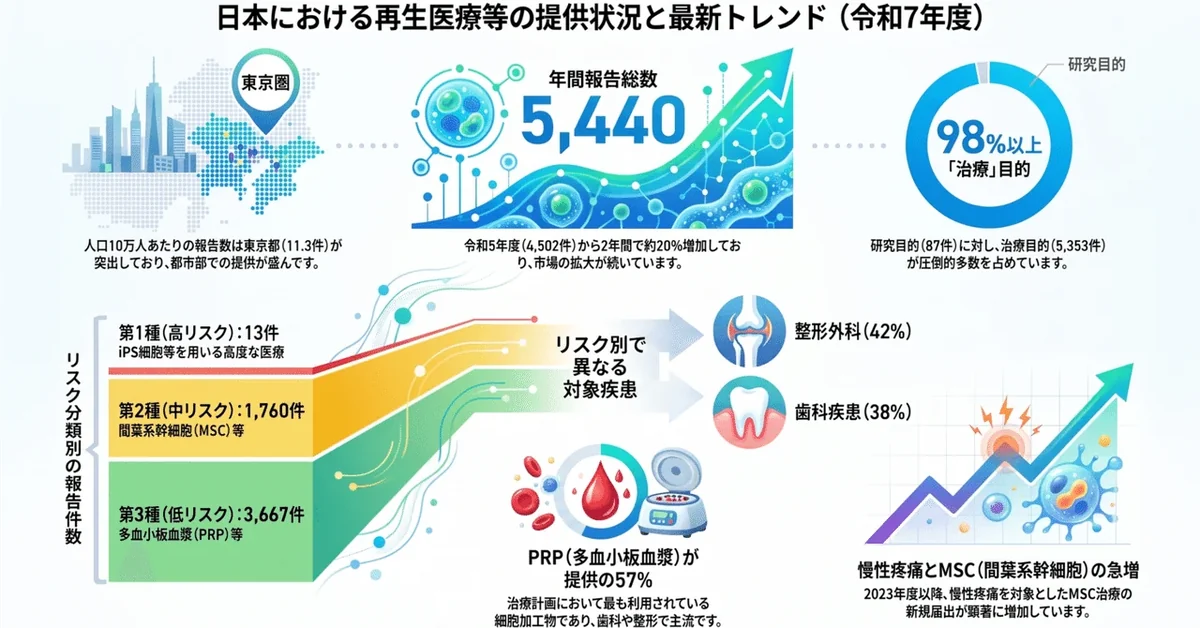
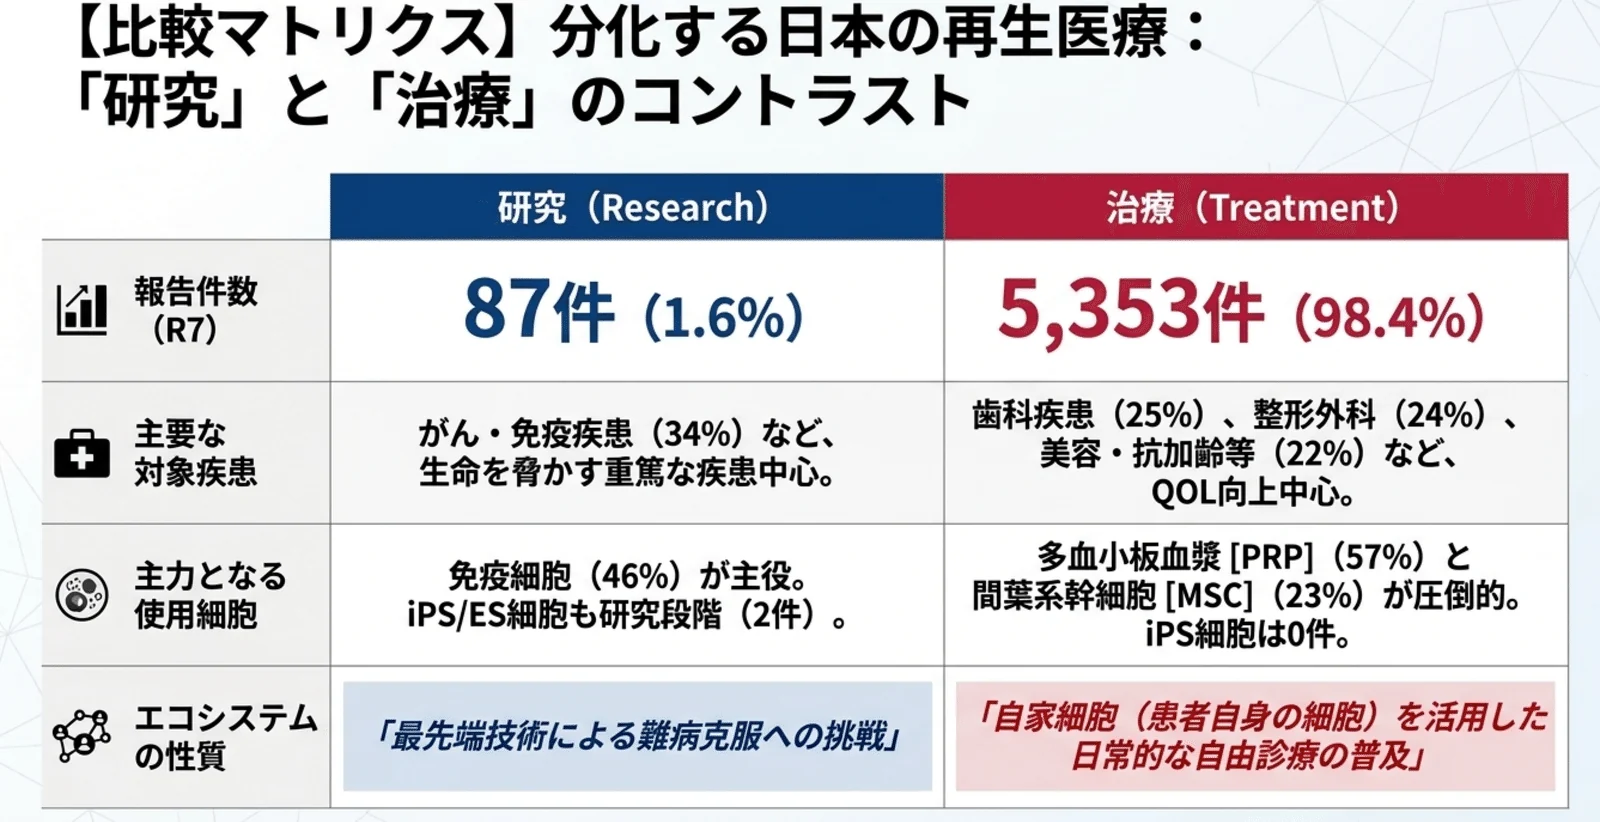
まず定期報告があった5,440件のうち、臨床研究は87件(1.6%)。残り5,353件(98.4%)は、公的保険を使わない自由診療としての「治療」になっている。
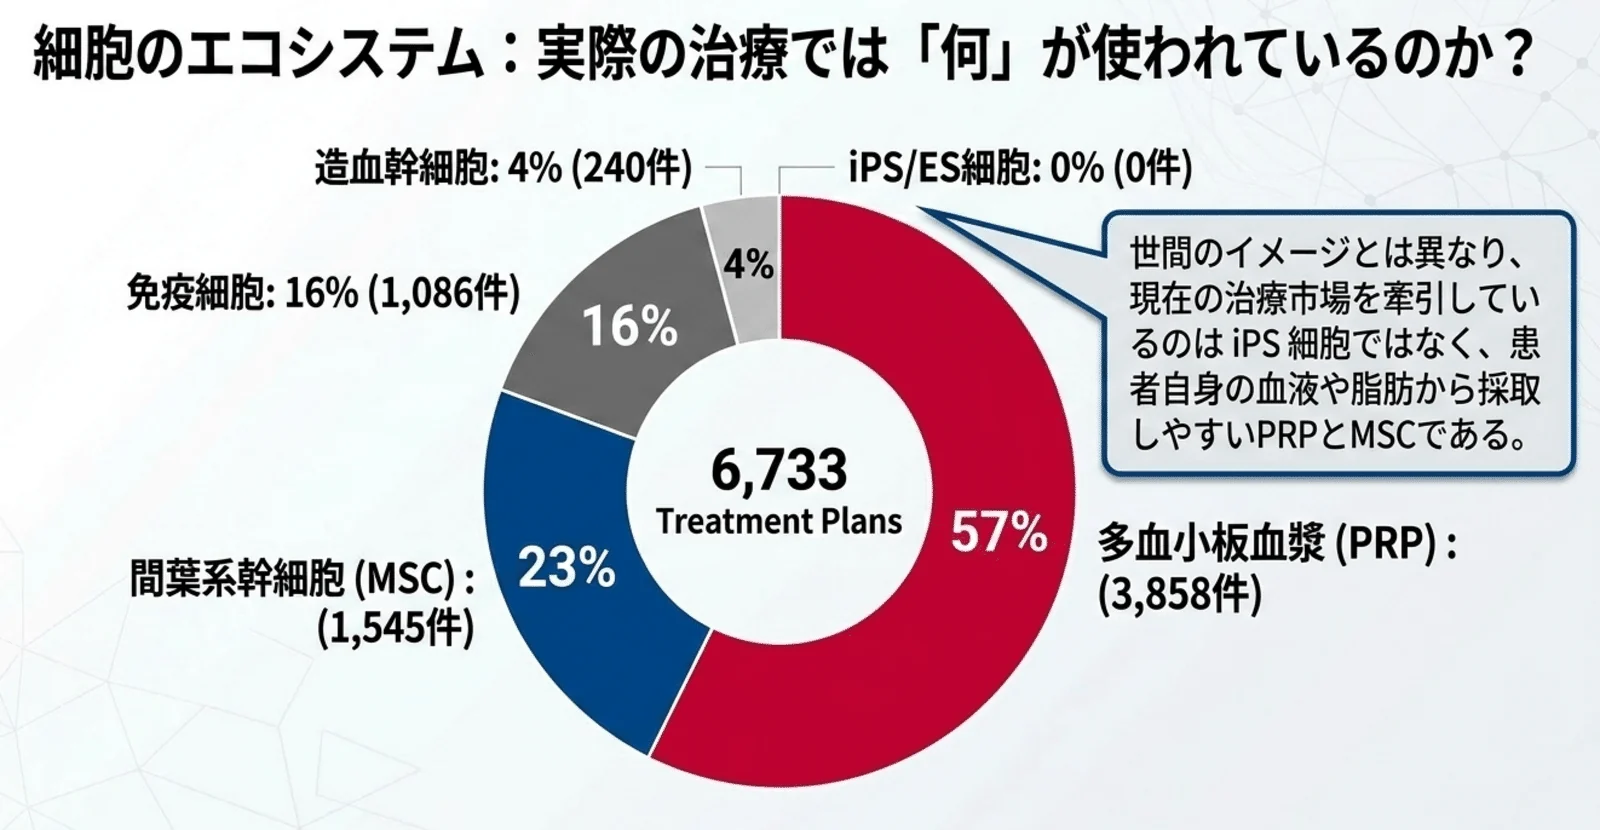
研究領域は、がん・免疫疾患(34%)など生命を脅かす重篤な疾患が中心で、免疫細胞(46%)、iPS/ES細胞などがある。対する治療領域は歯科(25%)・整形外科(24%)・美容抗加齢(22%)といったQOL向上につながる部分が大きく、多血小板血漿(PRP・57%)と間葉系幹細胞(MSC・23%)が多くを占めている。iPS細胞は0件となる。
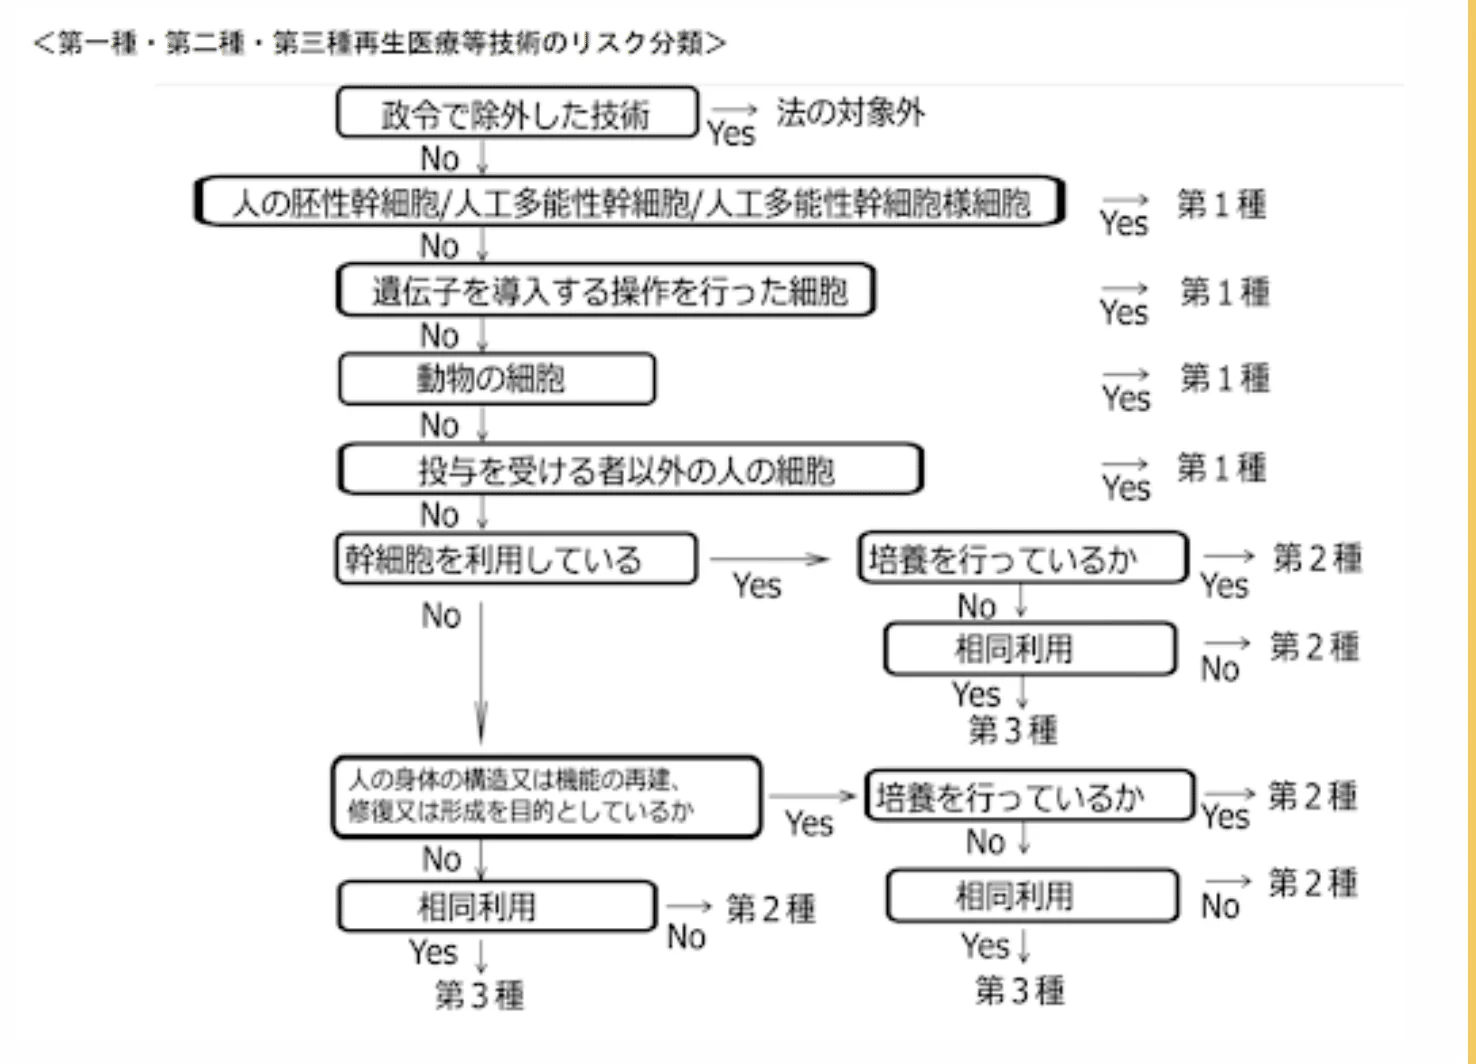
また、安確法下においては自由診療の再生医療は第一種から第三種まで分類される。
ざっくり分けると、iPS細胞や他家(他人の)細胞を用いる場合は第一種、自家細胞を用いる場合は第二種、PRPは第二種・第三種にカテゴリ分けされることが多い。(正確な分類基準は添付画像)。
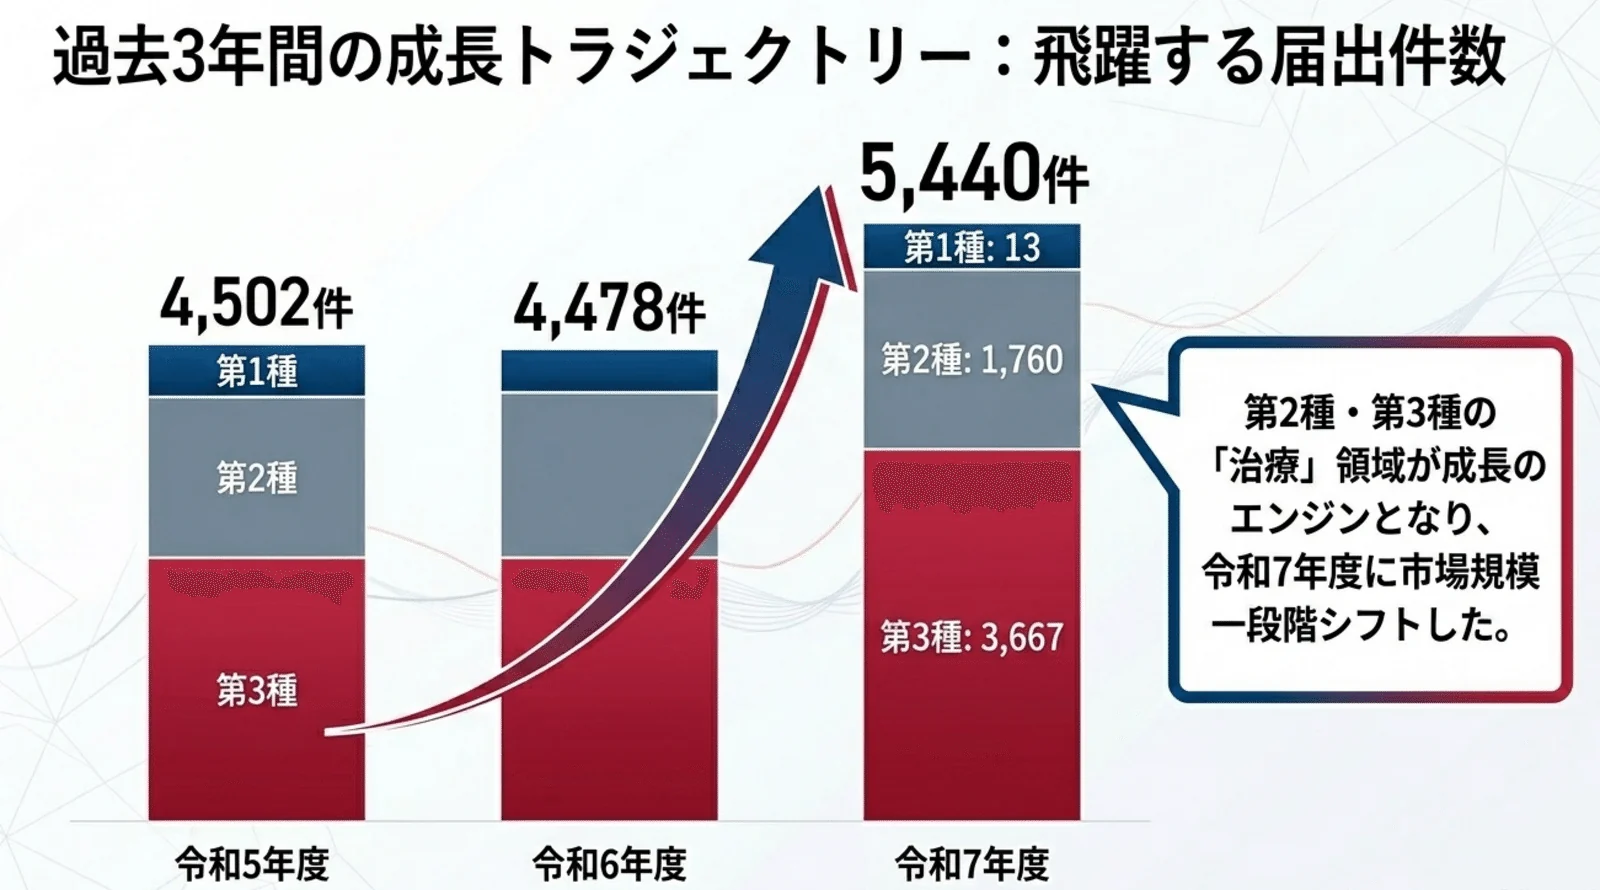
定期報告の総数は、令和5年度4,502件、令和6年度4,478件から、令和7年度は5,440件へと一段跳ね上がった。牽引したのは第2種・第3種の「治療」領域となっている。
治療で再生医療を受けた人は、第2種36,104人+第3種64,062人で約10万人/年、延べ投与は約15.5万件となっている。
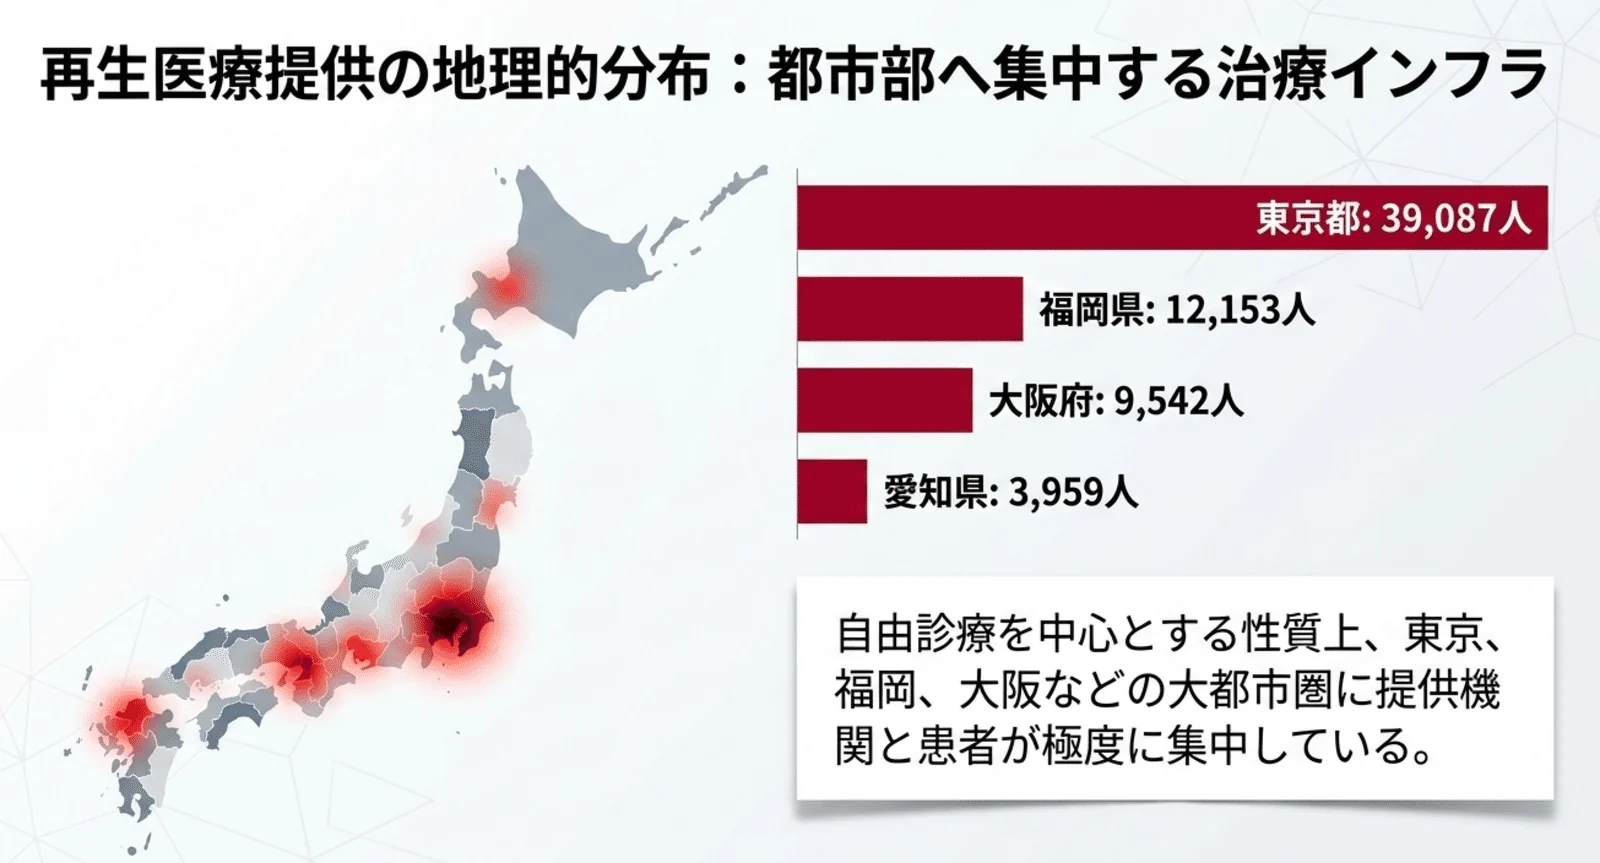
治療で再生医療を受けた約10万人のうち、約39%(39,087人)が東京に集中し、福岡(12,153人)、大阪(9,542人)が続く。人口10万人あたりで見ても、東京は突出している。
高額な自由診療を中心とする性質上、提供機関と患者は大都市圏に極度に集中するということになる。
治療計画6,733件のうち、PRPが57%(3,858件)、MSCが23%(1,545件)、免疫細胞が16%(1,086件)。世間的には再生医療はiPSなどがイメージされるかと思うが、現在の自由診療における再生医療の治療市場を牽引しているのは患者自身の血液や脂肪から採取しやすいPRPとMSCとなっている。
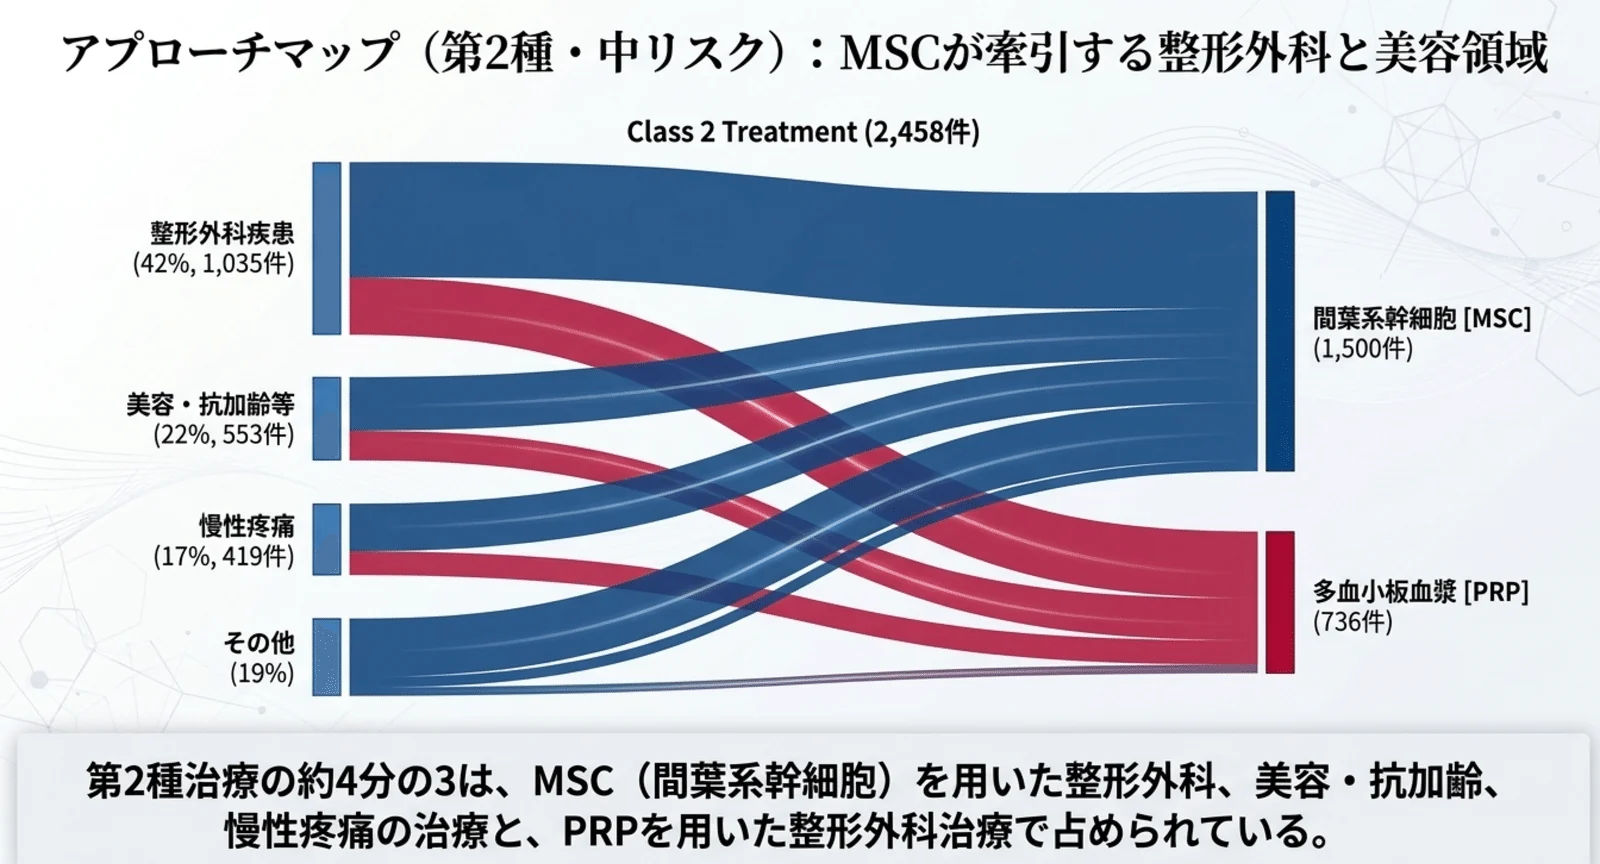
分類別に見るとより興味深い。第2種治療(2,458件)は、整形外科がMSC/PRPともに最も多く、それに美容抗加齢・慢性疼痛が続いており、これらで全体の約4分の3を占める。
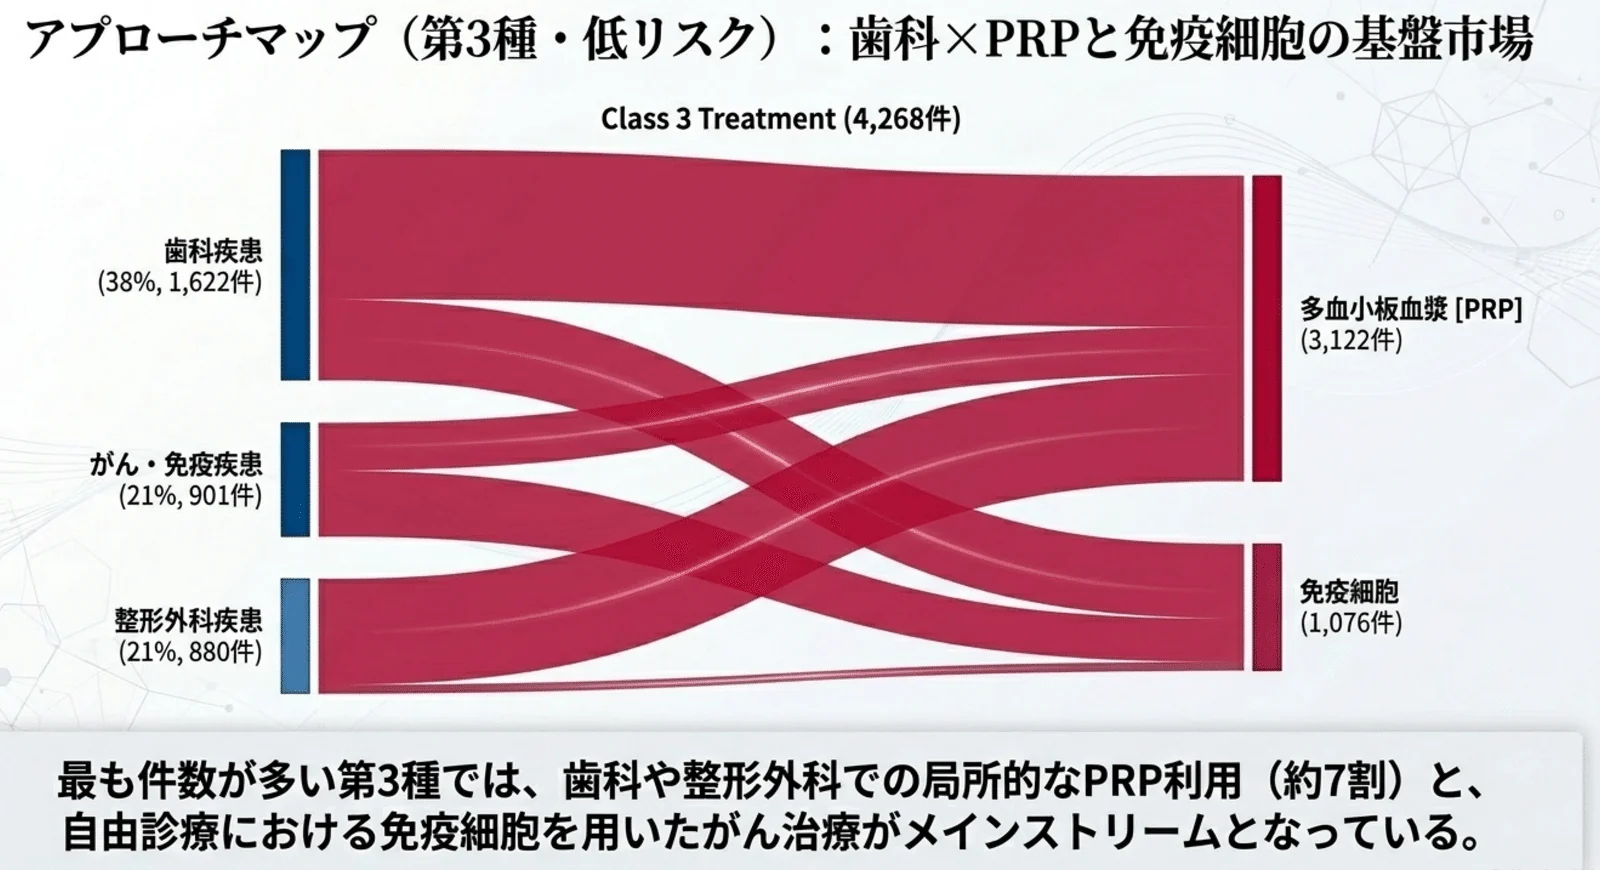
第3種治療(4,268件)は、歯科・整形外科を対象とするPRP(約7割)と、がん・免疫疾患を対象とする免疫細胞が大半となっている。
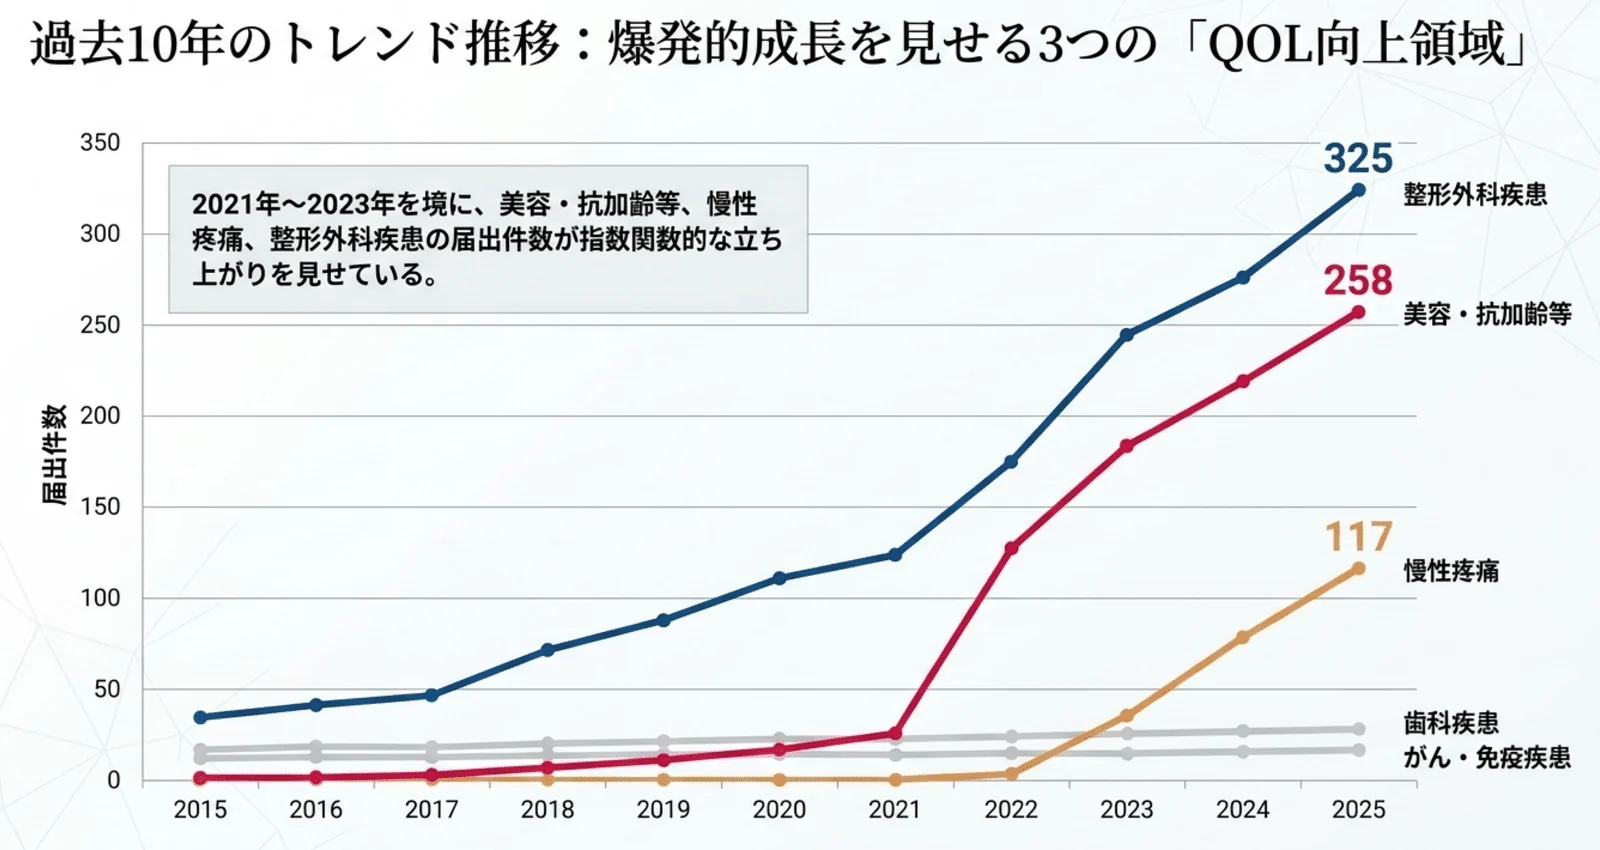
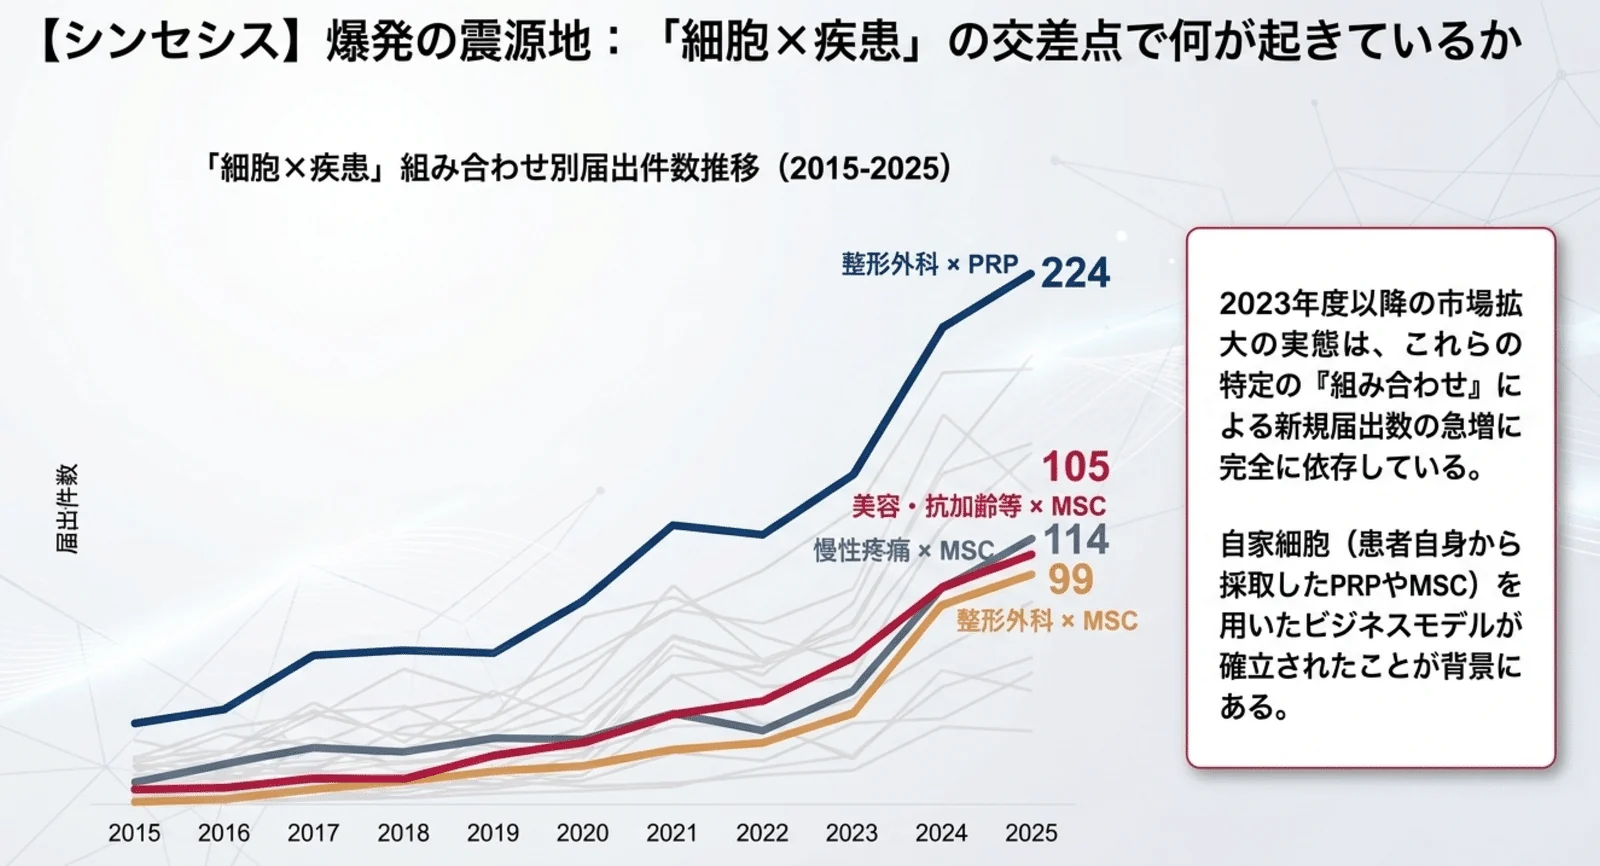
時間軸で見るとまた興味深い。新規の治療計画の届出は、2015年から2025年にかけて、整形外科(29→325件)、美容抗加齢(173→258件)、慢性疼痛(0→117件)が指数関数的に伸びていることがわかる。特に2023年度以降の加速が著しい。
さらに「細胞×疾患」の交差点で見ると、整形外科×PRP(224件)、慢性疼痛×MSC(114件)、美容抗加齢×MSC(105件)、整形外科×MSC(99件)といった特定の組み合わせの急増が、市場拡大を支えている。患者自身から採取したPRPやMSCを用いたビジネスモデルが確立したことが、その背景にある。
なお、厚生労働省はこれらの再生医療等の有効性・安全性を確認しているわけではないと各所で明記している。爆発的な普及が進むほど、定期報告という制度を通じた継続的・厳格な安全性監視(モニタリング)の重要性は増しており、ここが自由診療の再生医療における大きな課題でもある。