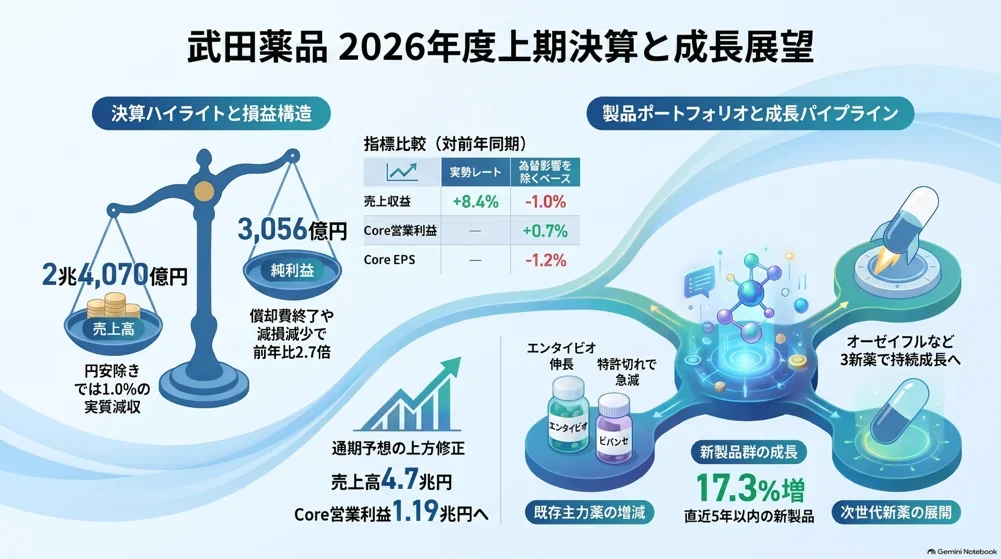
武田薬品工業は2026年10月29日、2026年度上期(4〜9月)の決算を発表した。売上収益は2兆4,070億円で前年同期比8.4%増、IFRSsの純利益は3,056億円で前年同期の2.7倍となり、通期予想も上方修正した。ただし、為替の影響を除くと売上収益は1.0%減で、同社が本業の実力を示す指標として使うCore営業利益は0.7%増にとどまっている。純利益の大幅な増加は、ADHD治療薬の無形資産の償却が終わったこと、前年にあった大きな減損がなくなったこと、税金の負担が軽くなったことなどが大きい。
https://www.takeda.com/jp/investors/financial-results/quarterly-results/
https://www.biospace.com/press-releases/julie-kim-will-succeed-christophe-weber-as-ceo-of-takeda-in-june-2026
- 決算の概要:為替を除くと売上は減っている
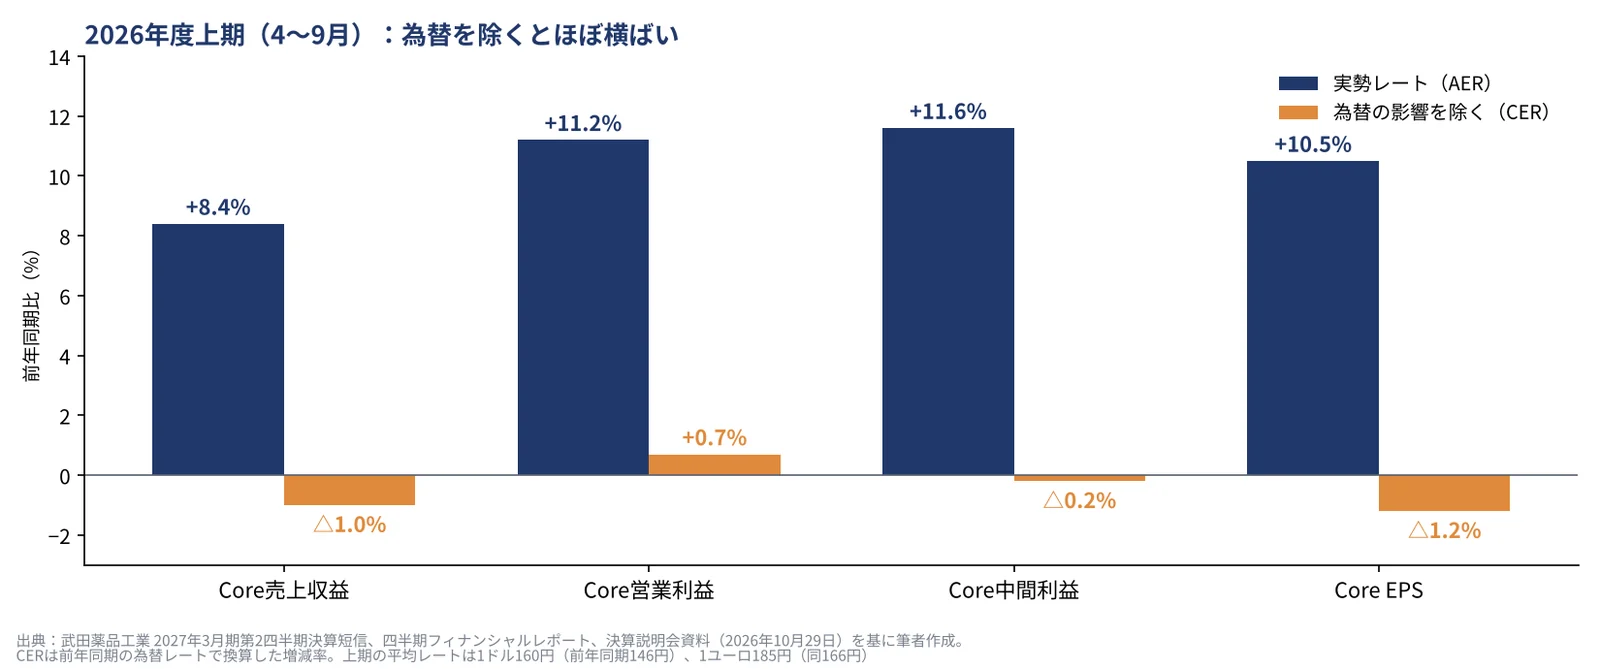
武田は今や売上の9割以上が海外になっている。上期の平均レートは1ドル160円で前年同期の146円より円安になり、1ユーロも166円から185円になったため、その影響は大きい。会社の説明資料によると、為替は売上収益を2,105億円押し上げており、この分を除くと売上収益は1.0%減、Core営業利益は0.7%増、Core EPSは1.2%減だった(図1)。
地域別では、売上の47%を占める米国が1兆1,307億円で、実勢レートでは3.6%増だったが、為替の影響を除くと5.4%減だった。日本は2,139億円で2.4%減。
- 利益が大きく増えた理由
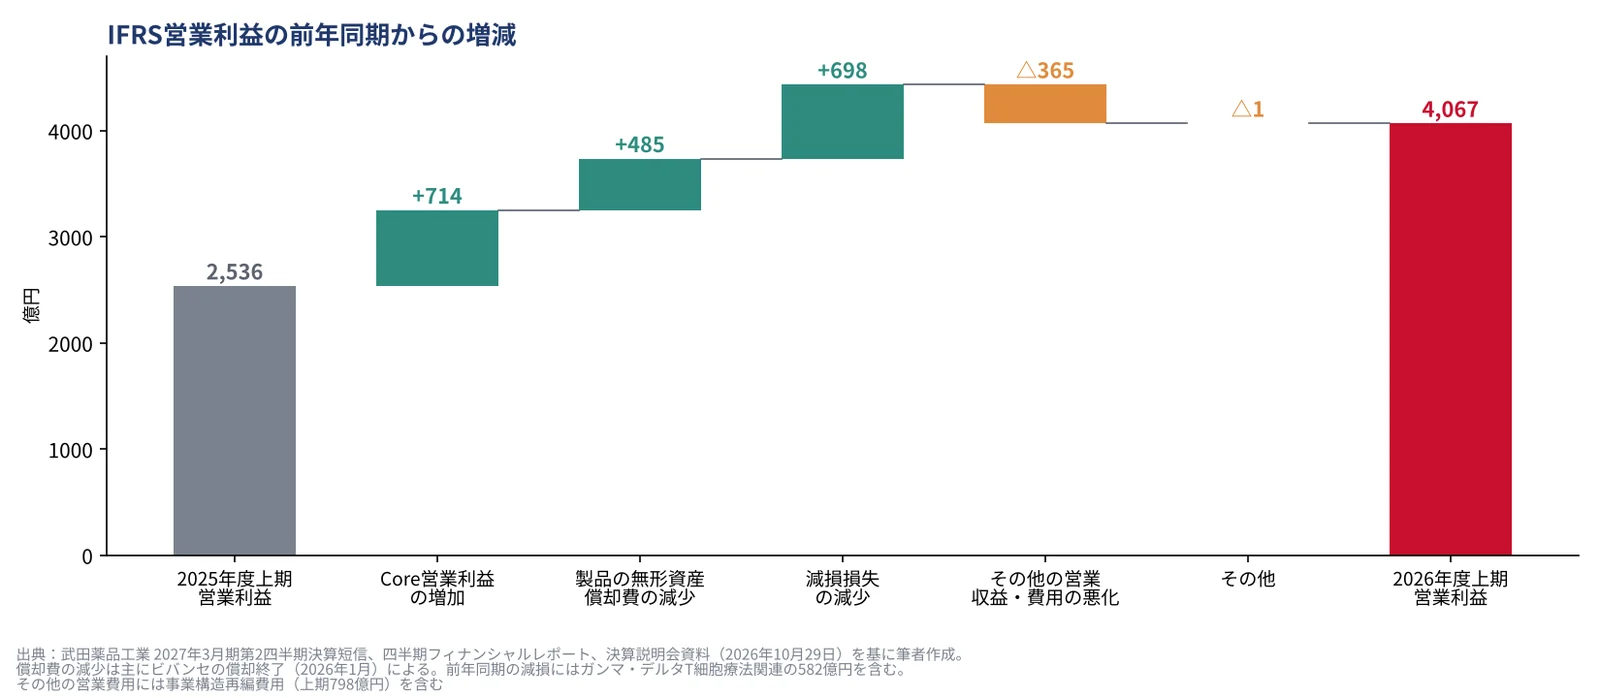
営業利益は4,067億円で60.4%増えた。増加額1,532億円のうち、Core営業利益の増加は714億円で、残りは会計上の要因となっている(図2)。製品に係る無形資産の償却費が2,608億円から2,123億円に48減っており、その主な理由は、ADHD治療薬ビバンセ(VYVANSE)の無形資産償却が2026年1月に終わったこととなっている。前年同期には、細胞療法研究の中止に伴うガンマ・デルタT細胞療法関連の減損582億円が含まれていたため、今期の減損損失は760億円から62億円まで減っている。
一方で、その他の営業費用は285億円増えて1,016億円となっており、これには社内の変革プログラム(トランスフォーメーション・プログラム)に伴う事業構造再編費用が前年同期より524億円増えたことが影響している。上期の事業構造再編費用は798億円で、通期では1,600億円になる。
また、税金の影響が純利益を押し上げており、上期の法人所得税費用は130億円で前年同期の663億円から533億円減っている。会社は、繰延税金資産の回収可能性を見直したことと、子会社の資本再編に伴う税務上の譲渡損失について繰延税金の便益を計上したことを理由に挙げている。
- 製品の入れ替わり
会社は製品を三つに分けて説明している。上市から6年以上たち年間売上が1,000億円を超える既存主力製品(エンタイビオ、タクザイロ、免疫グロブリン製剤など)は売上の58%を占め、為替の影響を除くと0.5%の伸びとなっている。過去5年以内に上市した新製品(リブテンシティ、アジンマ、FRUZAQLA、QDENGAなど)は売上の4%しか占めてはいないが、17.3%伸びている。
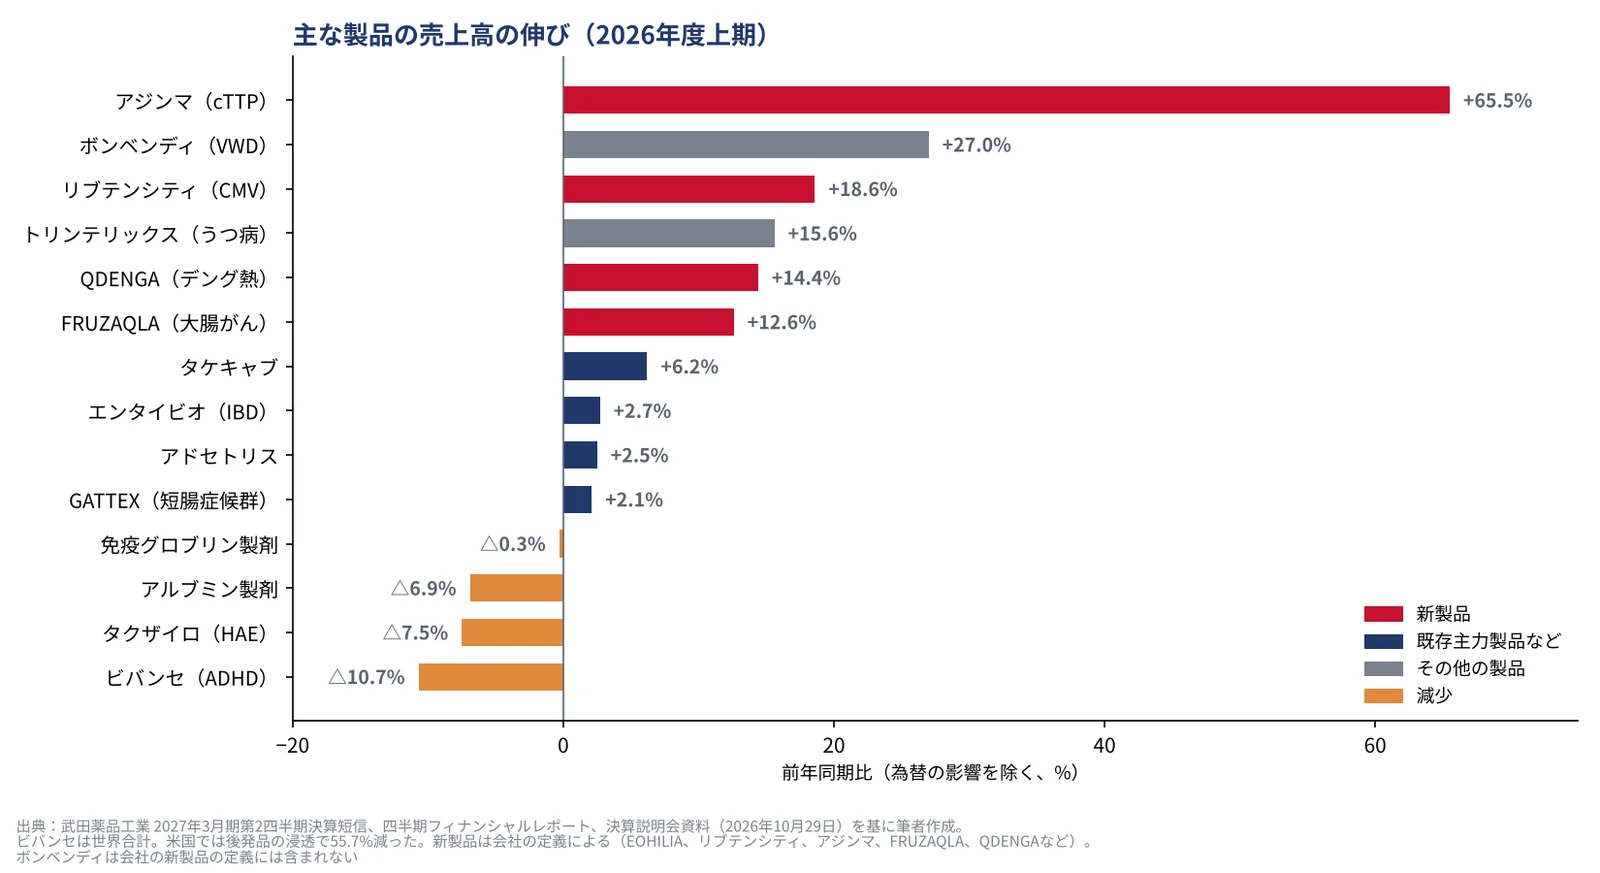
減収の中心は2019年に買収したシャイアー由来の製品で、ADHD治療のビバンセの米国の売上は後発品の普及で為替の影響を除いて55.7%減り261億円になっている。HAE予防薬のタクザイロは1,156億円で7.5%減、アルブミン製剤は691億円で6.9%減となった。
最大の製品であるIBD治療薬のエンタイビオは5,417億円で、為替の影響を除いて2.7%増だった。米国では3,518億円で皮下注射製剤が伸びている。うつ病治療薬トリンテリックスは713億円で15.6%増えたが、会社は米国での後発品の発売を2026年12月以降に想定している。
- 通期予想の上方修正の中身
2026年度の通期予想も引き上げられている(図4)。売上収益は4兆6,400億円から4兆7,000億円へ、Core営業利益は1兆1,600億円から1兆1,900億円へ、IFRSの当期利益は1,660億円から2,090億円へ修正している。想定為替レートは1ドル156円から158円に変えた。
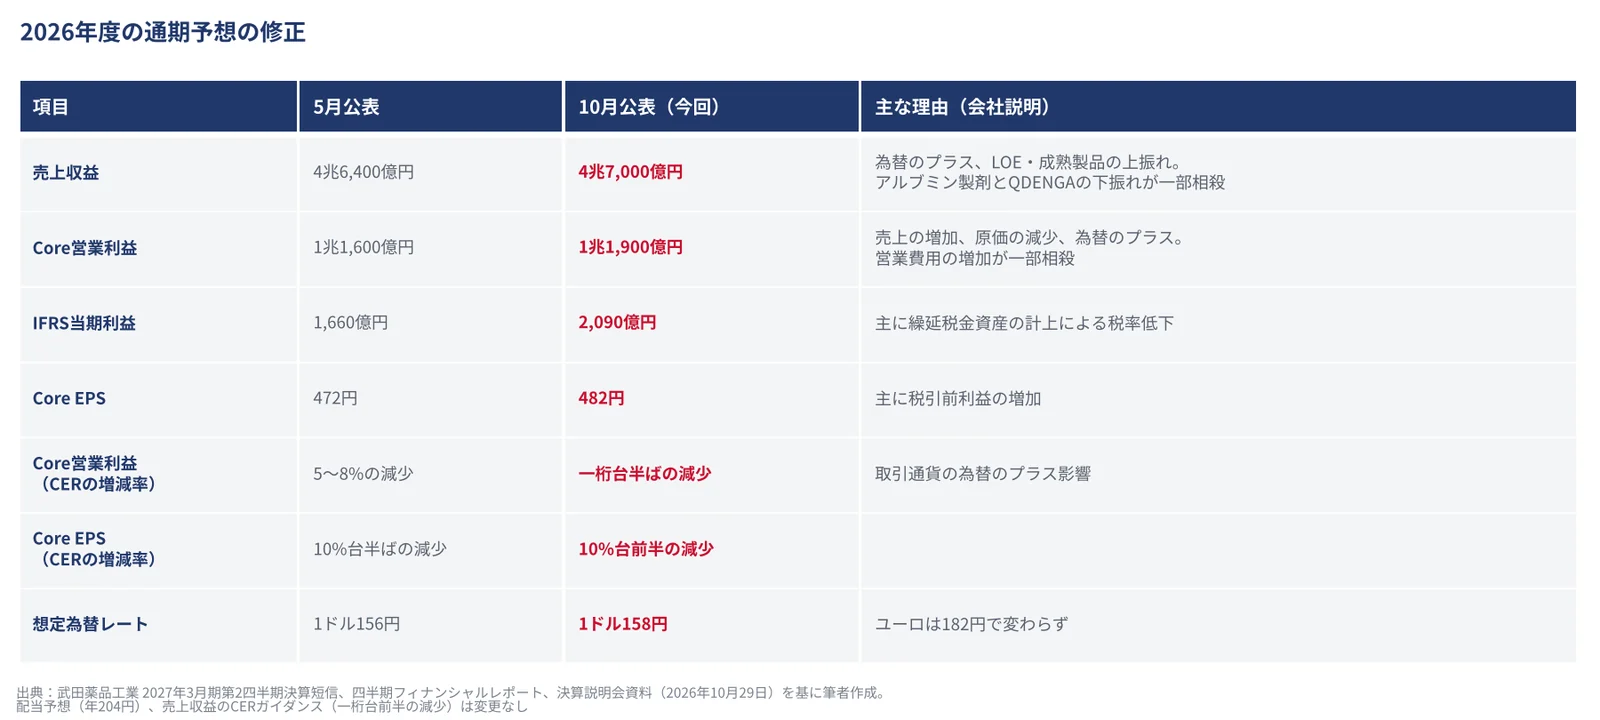
為替の影響を除いた会社の目標も修正したが、前年からの減少という方向は変わらず、Core営業利益は「5〜8%の減少」から「一桁台半ばの減少」に、Core EPSは「10%台半ばの減少」から「10%台前半の減少」になった。売上収益は「一桁台前半の減少」のままである。会社は2026年度を成長投資に注力する一年と位置づけている。
- 3つの新薬と後期パイプライン
会社は、オーゼイフル、MIMRYLO、ザソシチニブの三つを、次の成長を担う新薬と位置づけている。オーゼイフルは、ナルコレプシータイプ1を対象とする経口のオレキシン2受容体作動薬で、武田の日本の研究所で創製された。2026年7〜8月に中国、米国、日本で承認され、10月に日本と中国で発売しており、Fierce Pharmaによると、武田はピーク売上を20億〜30億ドルとしている。
MIMRYLO(rusfertide)は、真性多血症の治療薬として2026年8月に米国で承認され、発売している。米国のがん診療ガイドライン(NCCN)では、低リスクと高リスクのどちらでもカテゴリー1の治療選択肢とされている。ザソシチニブは経口のTYK2阻害薬で、FDAは乾癬の申請を優先審査とし、審査期限を2027年1〜3月としている。既存薬デュークラバシチニブとの直接比較試験では、16週時点で皮膚症状が完全に消えた患者の割合が36.5%で、デュークラバシチニブの2.5倍を超えて優位性を示している。
がん領域では、イノベントから導入したCLDN18.2を標的とする抗体薬物複合体arcotatug tavatecanが胃がんの3次治療以降の第3相試験で全生存期間を延ばし、日本での申請を2027年度に予定している。
https://www.fiercepharma.com/pharma/takeda-gains-fda-nod-first-class-narcolepsy-treatment-orzeyful