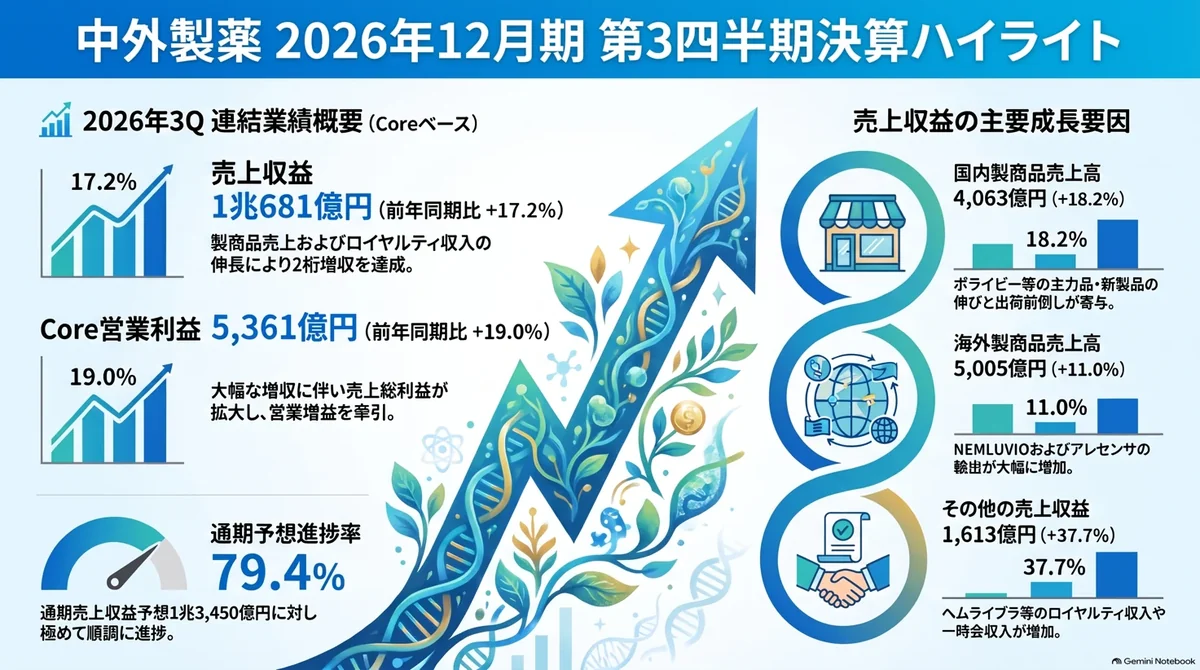
中外製薬は2026年10月27日、2026年12月期第3四半期(1〜9月)の決算を発表した。売上収益は1兆681億円で前年同期比17.2%増、同社が業績管理に使うCore営業利益は5,361億円で19.0%増だった。通期予想に対する進捗率は売上収益79.4%、Core営業利益80.0%で、前年の同じ時期(72.5%、72.3%)を上回っているが、通期予想は変えていない。
ただし、この増収増益にはいくつかの一時的な要因が含まれる。国内では、社内の基幹業務システムの切り替えに備えて卸への出荷を7〜9月に前倒しした。その他の売上収益には一時金の収入が入っている。本稿では、決算短信、補足資料、決算説明会資料をもとに、売上の増減を国内、海外、ロイヤルティに分けて見たうえで、親会社ロシュとのお金の流れ、パイプラインの変化を整理する。
▸ 出典:中外製薬 2026年12月期第3四半期決算短信(2026年10月27日)/同 補足資料/同 決算説明会資料
https://www.chugai-pharm.co.jp/ir/reports_downloads/presentations.html#sec02
- 決算の概要
売上収益1兆681億円の内訳は、製品の販売による製商品売上高が9,068億円(14.1%増)、ロイヤルティや一時金などのその他の売上収益が1,613億円(37.7%増)である。製商品売上高のうち、国内は4,063億円(18.2%増)、海外は5,005億円(11.0%増)だった。
費用としては原価率が34.7%と前年同期より1.6ポイント上がっており、会社は製品別の売上構成比の変化などを理由に挙げている。研究開発費は1,412億円(9.6%増)、販売費及び一般管理費は769億円(10.8%増)だった。この結果、Core営業利益は5,361億円、営業利益率は50.2%となっている。
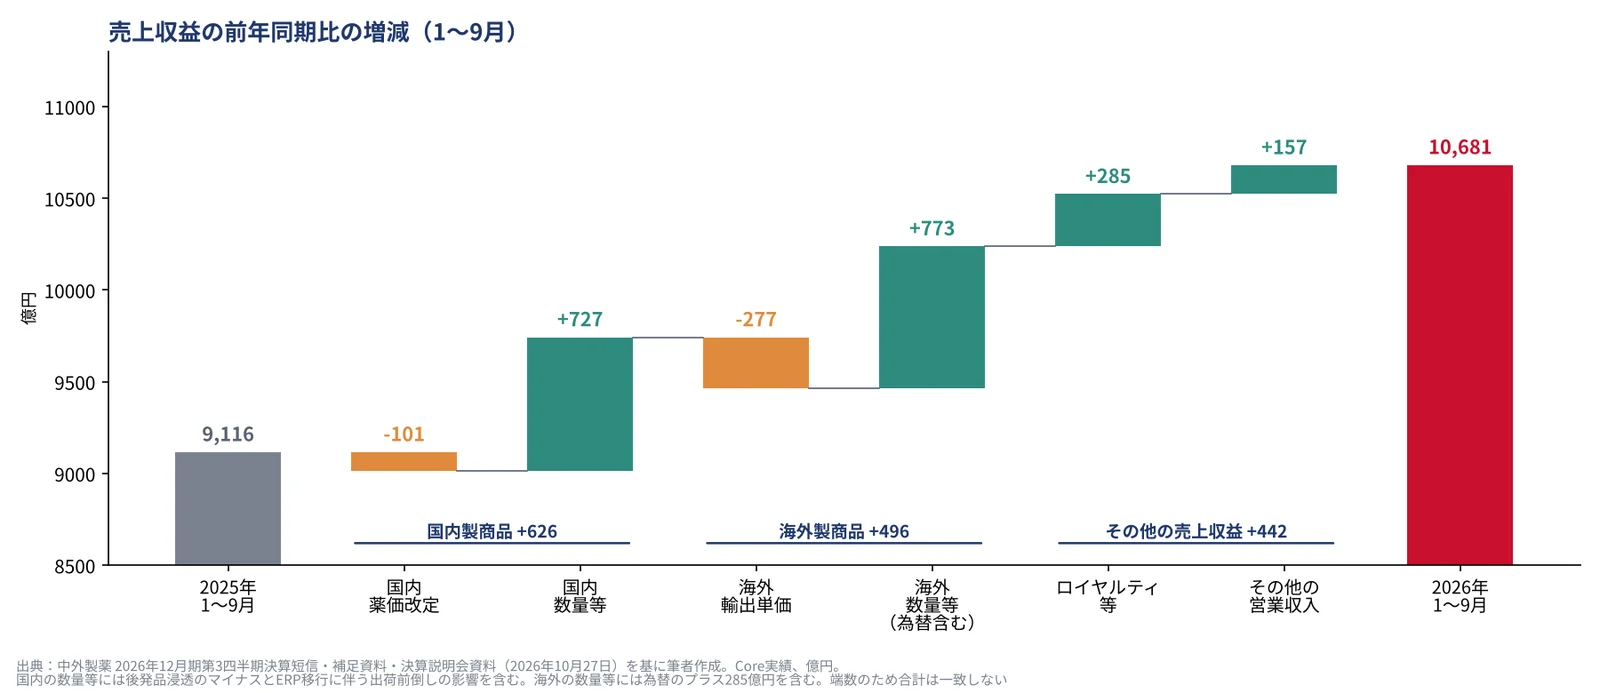
売上収益の前年からの増加1,565億円を、会社の説明資料に沿って分けたのが図1である。国内は薬価改定で101億円減ったが、ボリュームの増加で727億円増えた。海外はロシュ向けの輸出単価の影響で277億円減ったが、同じくボリュームの増加などで773億円増えた。ただし、この773億円には円安による285億円のプラスが含まれる。その他の売上収益は、ロイヤルティ等で285億円、一時金などのその他の営業収入で157億円増えている。
▸ 出典:同 決算説明会資料
- d国内:出荷の前倒しと新製品
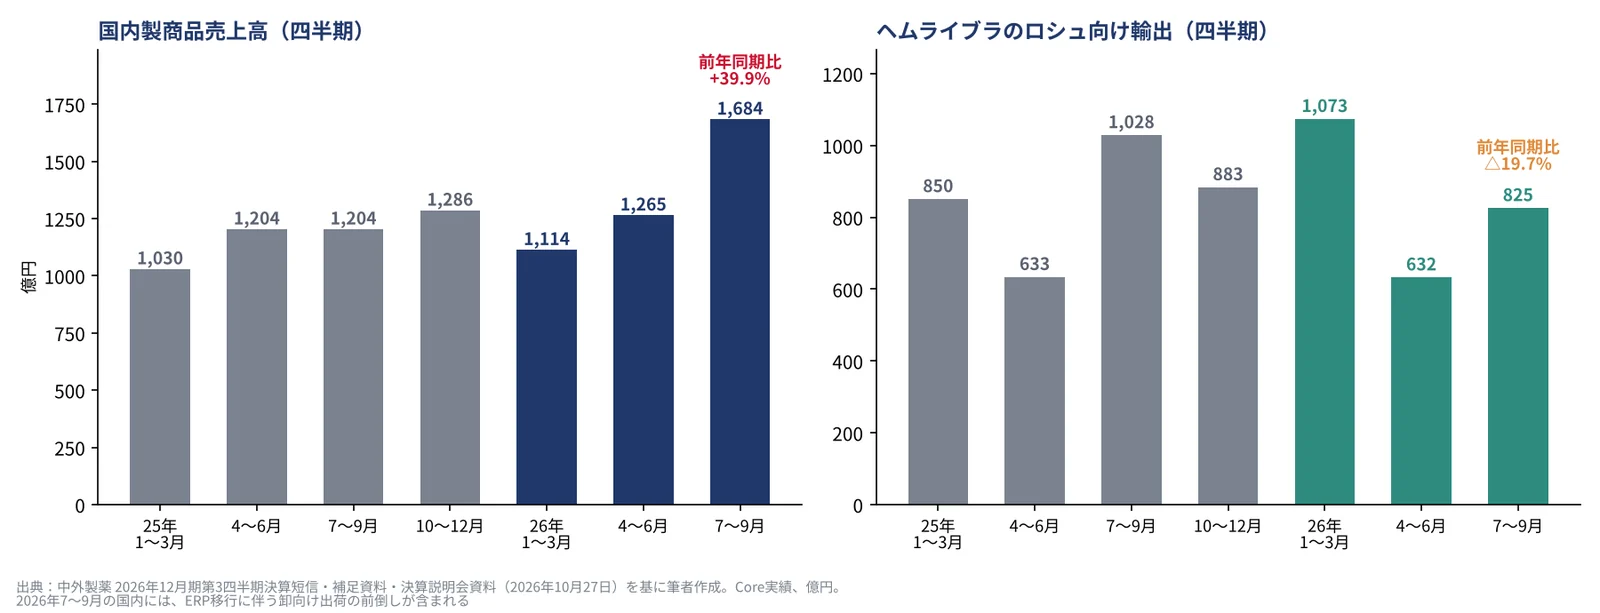
国内の製商品売上高は、7〜9月だけで1,684億円となり、前年同期比で39.9%増えている(図2左)。決算短信によると、国内の事業所で次世代の基幹業務システム(ERP)を稼働させる準備として、医薬品卸向けの出荷を7〜9月に前倒しした影響もある。前倒しの規模を約300億円とされ、一時的なものであるため第4四半期にその反動が出るとしている。仮に約300億円を差し引くと、1〜9月の国内の伸びは約9.5%となる。
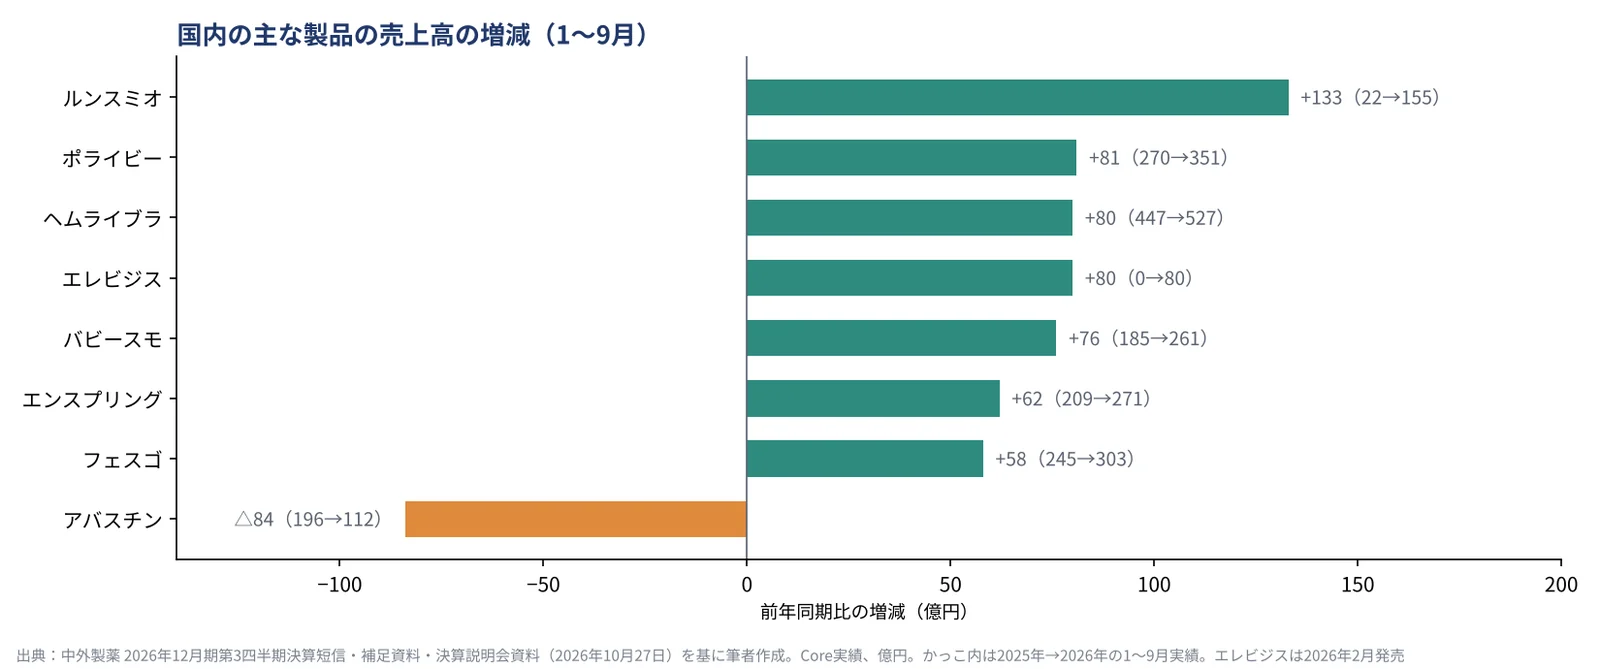
新製品と主力品も順調に伸びており、最も伸びたのは、CD20とCD3に結合する二重特異性抗体ルンスミオで、22億円から155億円に増えた(図3)。ルンスミオは2026年3月に、ポライビーとの併用で再発・難治性の大細胞型B細胞リンパ腫への適応が加わっており、ポライビーも351億円(30.0%増)に伸びている。2026年2月に発売したデュシェンヌ型筋ジストロフィーの遺伝子治療エレビジスは、1〜9月で80億円だった。眼科のバビースモは261億円(41.1%増)、ヘムライブラは国内で527億円(17.9%増)となっている。会社によると、国内の血友病Aの患者に占めるヘムライブラのシェアは39.7%で、前年同期より2.0ポイント上がった。一方、後発品が浸透したアバスチンは112億円と42.9%減った。
- 海外:ロシュ向け輸出とNEMLUVIO
海外の製商品売上高5,005億円の大部分はロシュへの輸出である。最大の品目であるヘムライブラの海外売上は2,582億円で、前年同期比1.4%増にとどまった。このうちロシュ向け輸出は2,529億円(0.8%増)で、7〜9月だけでは825億円と19.7%減った(図2右)。ロシュ向けの輸出は四半期ごとの変動が大きく、谷口CFOは通期のヘムライブラの売上を予想どおりとした。
関節リウマチなどの治療薬アクテムラの海外売上は1,260億円(5.9%増)で、通期予想1,363億円に対する進捗率は92.4%に達している。
海外売上の「その他」は382億円と、前年同期の92億円から4倍超に増えた。主な要因は、スイスのガルデルマに導出した抗IL-31受容体A抗体ネモリズマブ(海外製品名NEMLUVIO)の、同社向け輸出である。NEMLUVIOは米国と欧州でアトピー性皮膚炎と結節性痒疹の承認を得ている。ガルデルマは2026年3月、NEMLUVIOのピーク売上の見通しを20億ドル超から40億ドル超に引き上げた。
- その他の売上収益:ロイヤルティの出どころ
その他の売上収益1,613億円の内訳は、ロイヤルティ及びプロフィットシェア収入が1,408億円(25.4%増)、一時金などのその他の営業収入が204億円(前年同期は47億円)である。
ロイヤルティ及びプロフィットシェア収入のうち、ロシュからの収入は1,251億円(16.6%増)で、残りの157億円がロシュ以外からの収入である。ロシュ以外からの収入は前年同期の50億円から3倍超に増えた。中外が創製し他社に導出した薬には、ガルデルマのNEMLUVIOのほか、米イーライリリーに導出した経口のGLP-1受容体作動薬オルホルグリプロン(製品名Foundayo)がある。Foundayoは2026年4〜6月に米国で肥満症の承認を得ており、ノボのウゴービ経口薬と競合している。
- パイプライン:ロシュの判断と自社創製品
この四半期の決算資料には、ロシュの判断が中外の開発に直接影響した例がいくつか載っている。ロシュが戦略上の理由でデュシェンヌ型筋ジストロフィーを対象とするエンスプリングの第2相試験を中止したため、中外はこの適応をパイプラインから外した。ハンチントン病を対象とするRG6042(トミネルセン)も、ロシュの中止判断を受けて開発を中止した。肝細胞がんの2次治療でのテセントリクの開発も、第3相IMbrave251の結果を受けて中止した。
乳がんの経口薬ギレデストラントは、日本で2026年5月に、術後の補助療法と、手術できない・再発した乳がんの2つの適応で承認申請を行った。一方、パルボシクリブと併用する1次治療は、第3相persevERAが主要評価項目を達成しなかったため開発を中止した。ロシュは米国で、早期乳がんで11月30日、進行乳がんで12月18日を審査期限とする審査を受けている。米国の医療メディアEndpoints Newsは10月26日、ロシュが欧州での承認申請を当初の想定より遅らせると報じている。
KRAS G12C阻害薬divarasibは、欧州臨床腫瘍学会(ESMO)で発表された第3相Krascendo 1で、既存のKRAS G12C阻害薬に比べて無増悪生存期間と全生存期間を延ばした。中外は日本で2026年中に承認申請を行う予定である。
自社創製品では、エンスプリング(サトラリズマブ)が10月に、米国で甲状腺眼症の承認を得た。ロシュ子会社のジェネンテックは、自宅で皮下注射できる初めての甲状腺眼症の治療としている。MOG抗体関連疾患でも、日本、米国、欧州で申請した。ヘムライブラは、自己注射の負担を減らすオートインジェクター製剤を日本で8月に申請し、国内外で2027年の発売を目指している。一方、抗潜在型ミオスタチン抗体emugrobart(GYM329)は、肥満症と顔面肩甲上腕型筋ジストロフィーで開発を中止した。脊髄性筋萎縮症では、第三者への導出も含めて、自社での開発再開に向けた準備を始めたとしている。