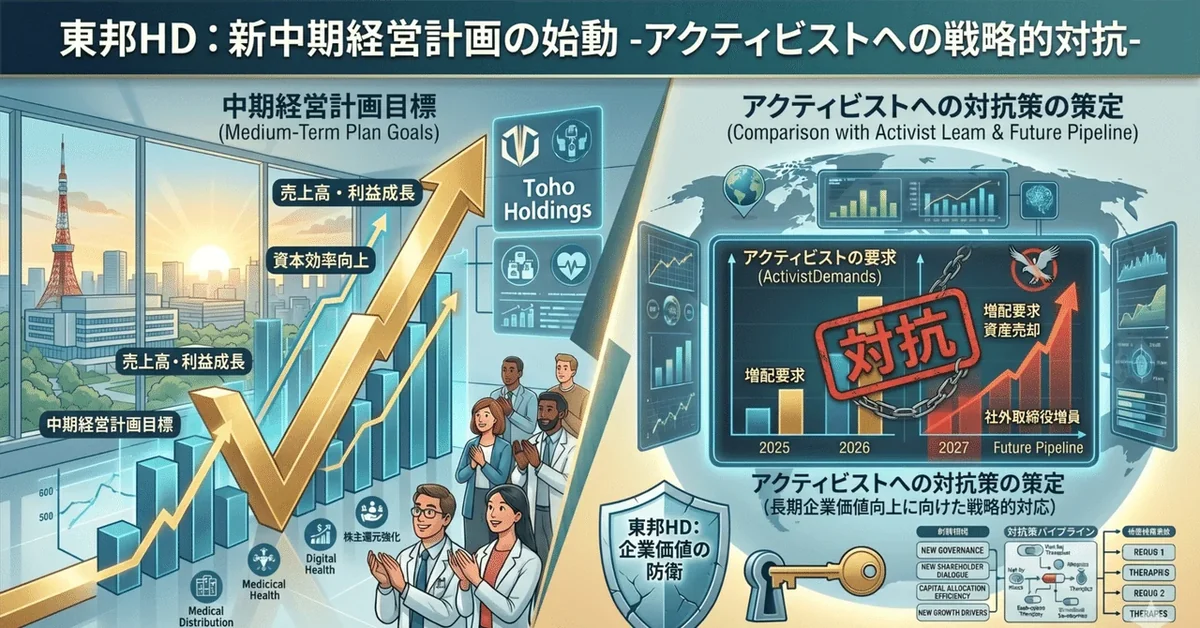
東邦ホールディングスが4月28日、3カ年の新中期経営計画「次代を翔ける」を発表しました。
「ヘルスケア・トータルソリューション・プロバイダーへの転換」を掲げ、2028年度に営業利益300億円以上、ROE 8%以上、総還元性向100%以上といった数字のコミットメントが並べられています。
https://www.tohohd.co.jp/assets/data/260428mtp.pdf
この資料では26ページ以降に「大規模買付行為等に対する取締役会評価結果および対抗措置発動に関する株主意思確認の議案上程のお知らせ」を記載しており、3D Investment Partners Pte. Ltd.(シンガポール本社/以下、3D)による株式追加取得への対抗措置を6月の定時株主総会で講じるとしています。
すなわち、この中期計画は単なる中期事業戦略だけでなく、定時株主総会を前にした事業戦略へのコミットメントと対抗措置の宣言を含んでいます。
そもそも日本の医療用医薬品卸はアルフレッサ・メディパル・スズケン・東邦の4大卸による寡占市場で、各社の連結売上高は1兆円を超えていますが、営業利益率は1%台未満で、低利益的な構造業界であることは知られています。
2018年頃から薬価改定の毎年化と後発品普及が加速していったことから、「物流効率化」「DX」「新たな価値創造」などを卸各社が掲げるようになりましたが、本業の収益構造そのものは大きく変わっていません。今回の中期計画で「ヘルスケア・トータルソリューション・プロバイダーへの転換」を掲げる背景には、これを変革していこうという意志が見て取れます。
今回の中期計画資料の数値目標は3Dが提起してきた論点と整合しています。
3Dは2023年以降、東邦HDに対して資本効率の改善(ROEとROIC)、政策保有株式の縮減、株主還元の拡大、ガバナンス強化などを要求してきました。これに対し中期計画は、ROE 8%以上、政策保有株式10%未満、総還元性向100%以上・DOE 4%以上、CGO設置・社外取締役過半数・独自独立性基準の策定などを打ち出しています。
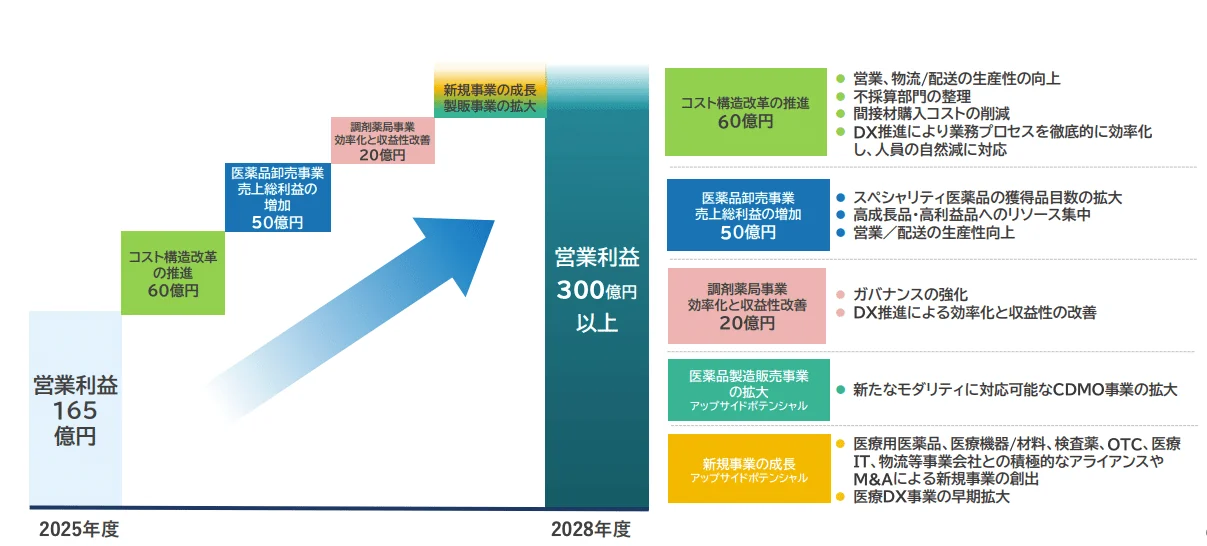
一方で、中期計画の中核である営業利益300億円達成するロジックについては確実性の高いものと不確実性の高いものが混在しています。
2025年度の165億円から目標300億円への差額135億円のうち、コスト構造改革60億円と医薬品卸売事業50億円の合計110億円は、中期計画資料に詳細な施策が記載されています。(販管費率5.5%以下、スペシャリティ医薬品の流通権獲得、DX・AI活用による営業/配送生産性向上など)。
ただ、 新規事業に関しては「補完型のアライアンスやM&Aではなく、新たな価値創造を軸とした成長投資を進める」と述べられるに留まり、協議段階の案件が多いものと思われます。ここをいかに埋めるかが今後の注目点となります。