四大医薬品卸(メディパルホールディングス、アルフレッサ ホールディングス、スズケン、東邦ホールディングス)の2027年3月期第2四半期決算が出そろった。8月の第1四半期決算については以前の記事で全社が増収・営業減益と整理したが、中間期もこの構図は変わっていない。
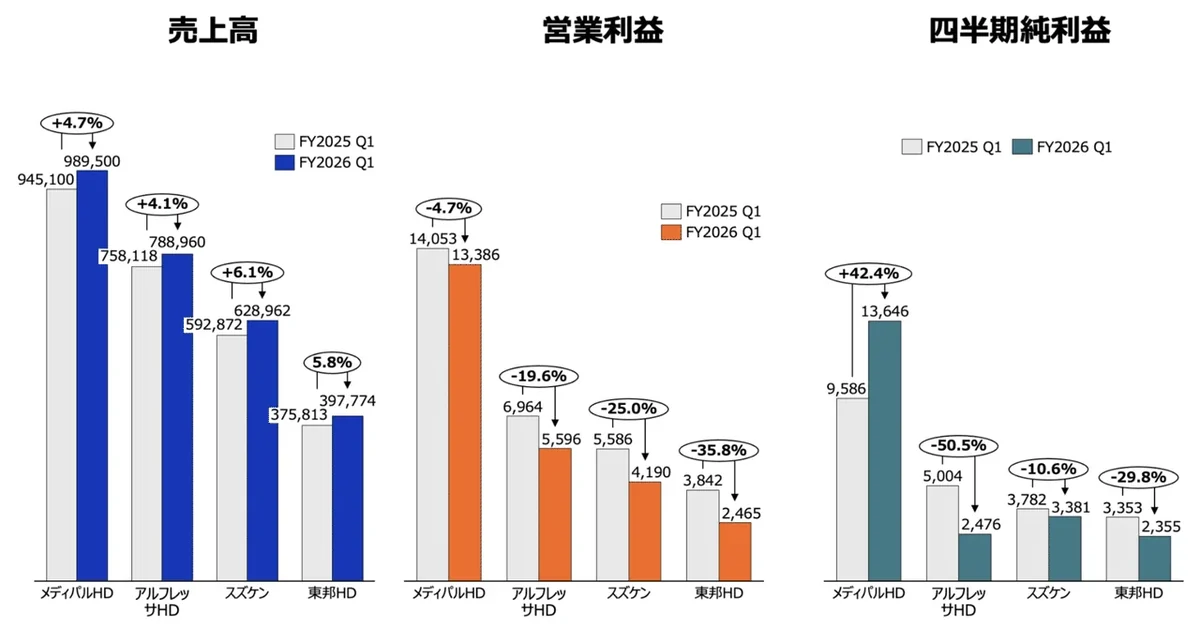
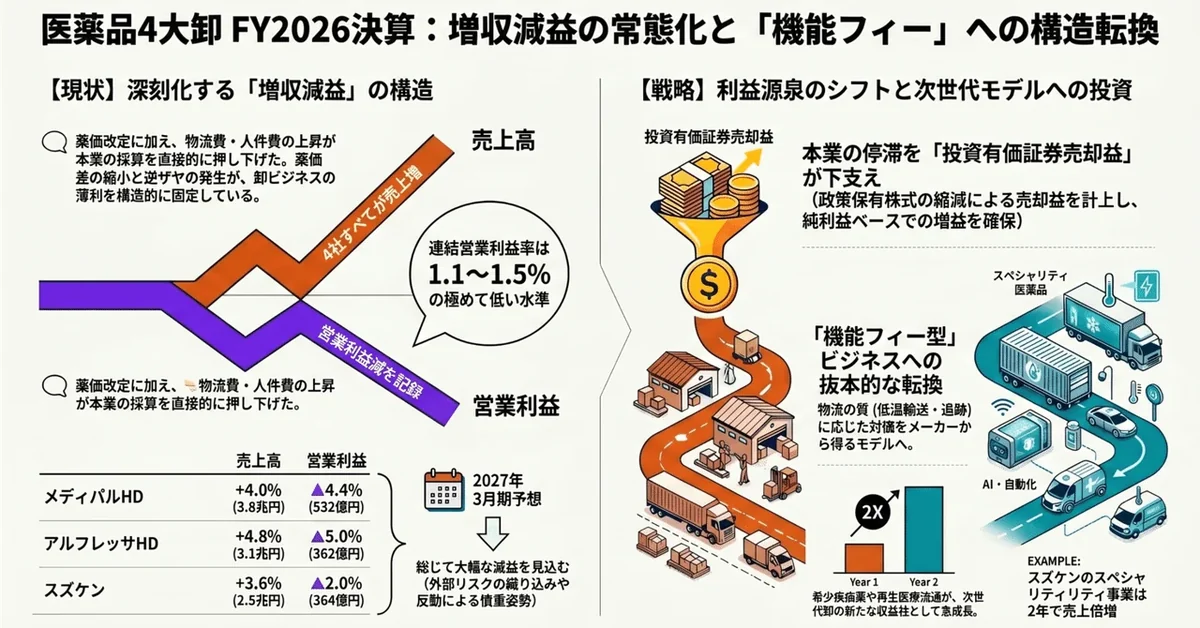
Q1の際には減益の背景として、製薬企業からの仕入価格の上昇、物流費や人件費などインフレに伴うコスト増、革新的新薬(新薬創出加算品)の構成比上昇による利益率の低下を取り上げており、それは引き続いている。今回はそれ以外の点を中心に整理する。
▸ 出典:Note「四大医薬品卸のFY26 Q1決算、全社が増収・営業減益」(2026年8月11日) note.com↗
1 上期の4社を一枚で
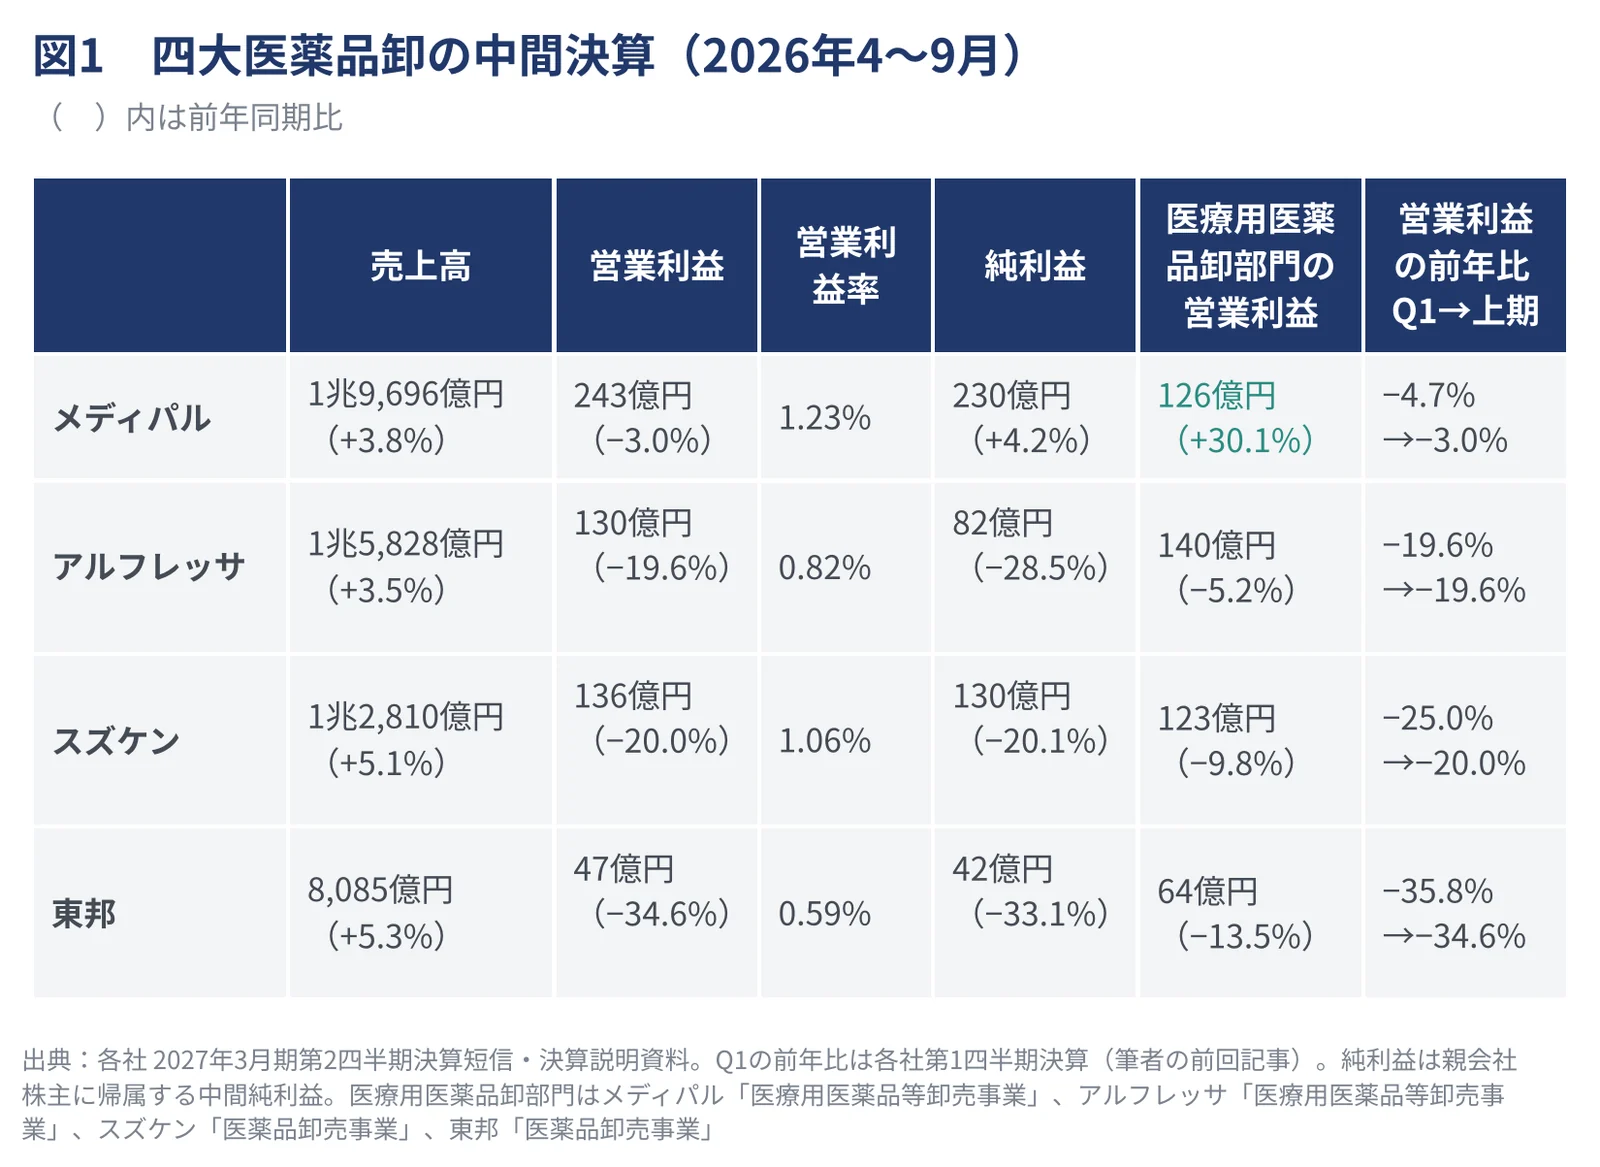
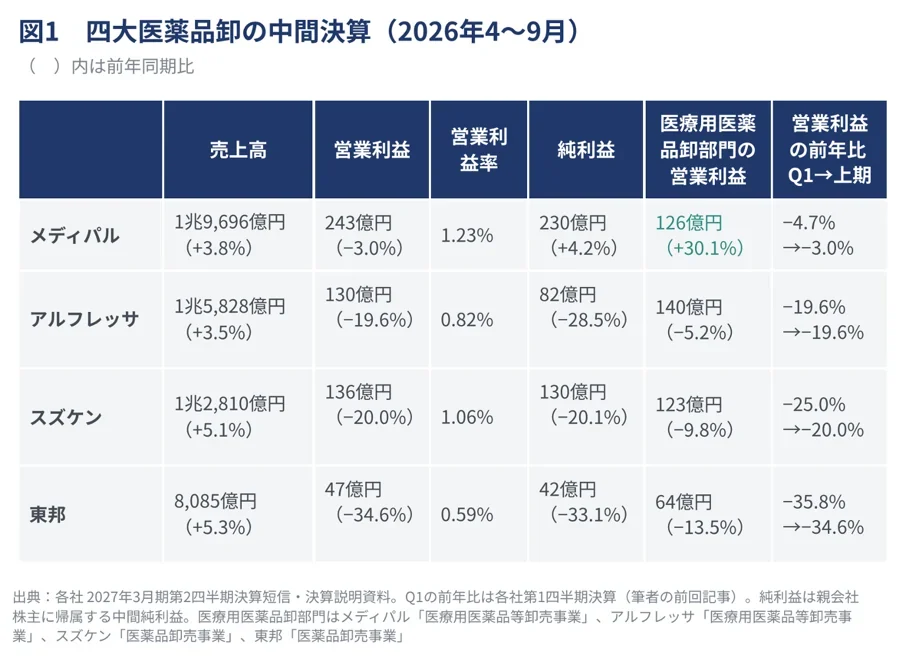
売上高は、メディパルが1兆9,696億円(前年同期比3.8%増)、アルフレッサが1兆5,828億円(同3.5%増)、スズケンが1兆2,810億円(同5.1%増)、東邦が8,085億円(同5.3%増)だった。営業利益は、メディパルが243億円(同3.0%減)、アルフレッサが130億円(同19.6%減)、スズケンが136億円(同20.0%減)、東邦が47億円(同34.6%減)となり、営業利益率は引き続き0.59〜1.23%の低水準にとどまる。
Q1と比べると、営業利益の減益率はメディパル、スズケン、東邦でやや縮小し、アルフレッサは同じだった。減益率が最も小さいのはメディパル、最も大きいのは東邦となる。
各社の中核である医療用医薬品の卸部門だけを見ると、メディパルの卸部門の営業利益は126億円で、前年同期比30.1%の増益だった。一方、アルフレッサは5.2%減、スズケンは9.8%減、東邦は13.5%減だった。
メディパルの連結営業利益が減益になったのは、日用品卸のPALTACを完全子会社にする際の株式公開買付けに伴う費用(13億円)と、PALTACが担う化粧品・日用品、一般用医薬品卸部門の減益(20.6%減)が卸部門の増益を上回ったため。純利益は、PALTACに対する持分比率の上昇が寄与し、4社で唯一の増益(4.2%増)となった。
▸ 出典:メディパルホールディングス 2027年3月期第2四半期決算短信(2026年11月5日)・決算説明資料(11月6日) medipal.co.jp↗/アルフレッサ ホールディングス 2027年3月期第2四半期決算短信・決算説明会資料(2026年11月9日) alfresa.com↗/スズケン 2027年3月期第2四半期決算短信(2026年11月12日)・決算説明会資料(11月13日) suzuken.co.jp↗/東邦ホールディングス 2027年3月期第2四半期決算短信(2026年11月11日)・決算説明会資料(11月13日) tohohd.co.jp↗
2 据え置かれた通期予想と、下期に求められる利益
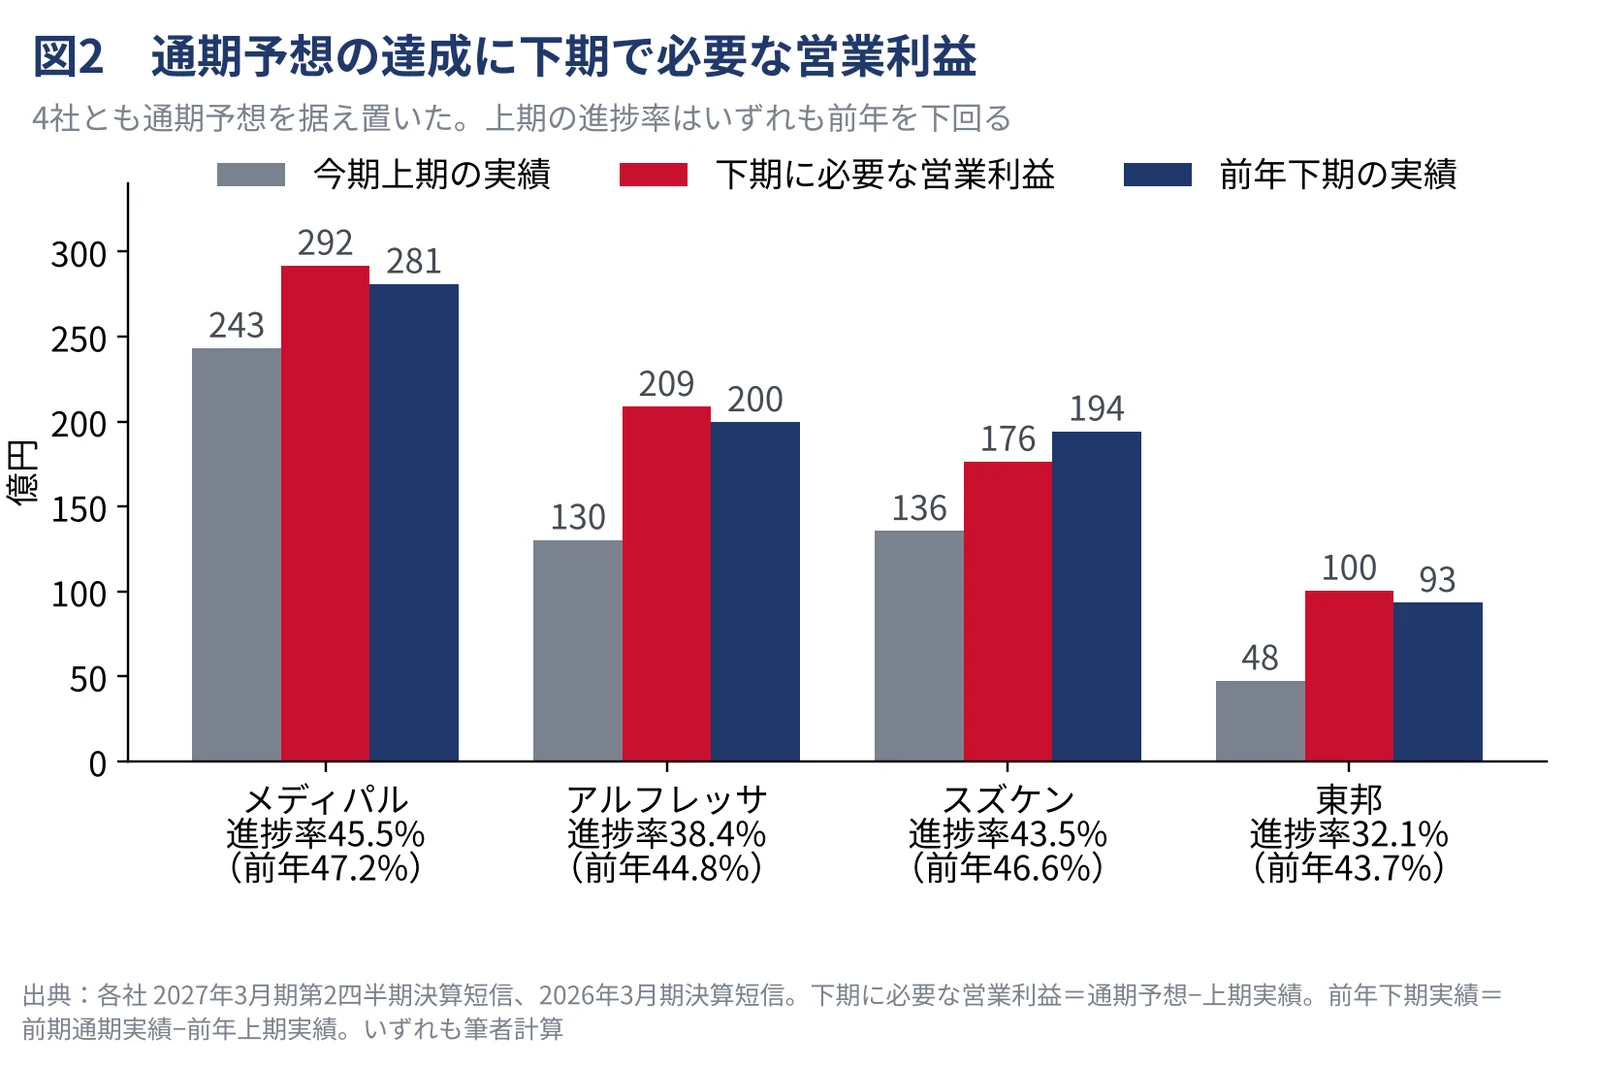
4社とも通期の売上高と営業利益の予想は据え置いているが、上期の営業利益が通期予想に占める割合(進捗率)は、4社とも前年の同じ時期を下回っている。メディパルは45.5%(前年47.2%)、アルフレッサは38.4%(同44.8%)、スズケンは43.5%(同46.6%)、東邦は32.1%(同43.7%)である。
通期予想から上期の実績を引いて下期に必要な営業利益額を出すと、アルフレッサは209億円、東邦は101億円でいずれも前年の下期実績を上回る水準が必要で、東邦の場合は下期に上期の2.1倍の営業利益を出す必要がある。メディパルも、下期に必要な292億円は前年の下期実績(281億円)を上回るが、スズケンは下期に必要な176億円が前年の下期実績(194億円)を下回っている。
各社は下期に向けた取り組みとして、アルフレッサが基盤領域の収益性改善と成長・新規領域の収益化を、東邦が間接材コストの削減や業務プロセス改革による販管費の抑制を挙げている。東邦は、上期の販管費に効率化や人事制度改革に関するコンサルティング費用、PHCに関する買収監査・アドバイザリー費用などの一時費用が含まれていたとし、それを含めても販管費全体は計画を下回って推移したと説明している。
▸ 出典:メディパルホールディングス 2027年3月期第2四半期決算短信(2026年11月5日)・決算説明資料(11月6日)/メディパルホールディングス 2026年3月期決算短信(2026年5月14日) www2.jpx.co.jp↗/アルフレッサ ホールディングス 2027年3月期第2四半期決算短信・決算説明会資料(2026年11月9日)/スズケン 2027年3月期第2四半期決算短信(2026年11月12日)・決算説明会資料(11月13日)/東邦ホールディングス 2027年3月期第2四半期決算短信(2026年11月11日)・決算説明会資料(11月13日)
3 利益にならない構造
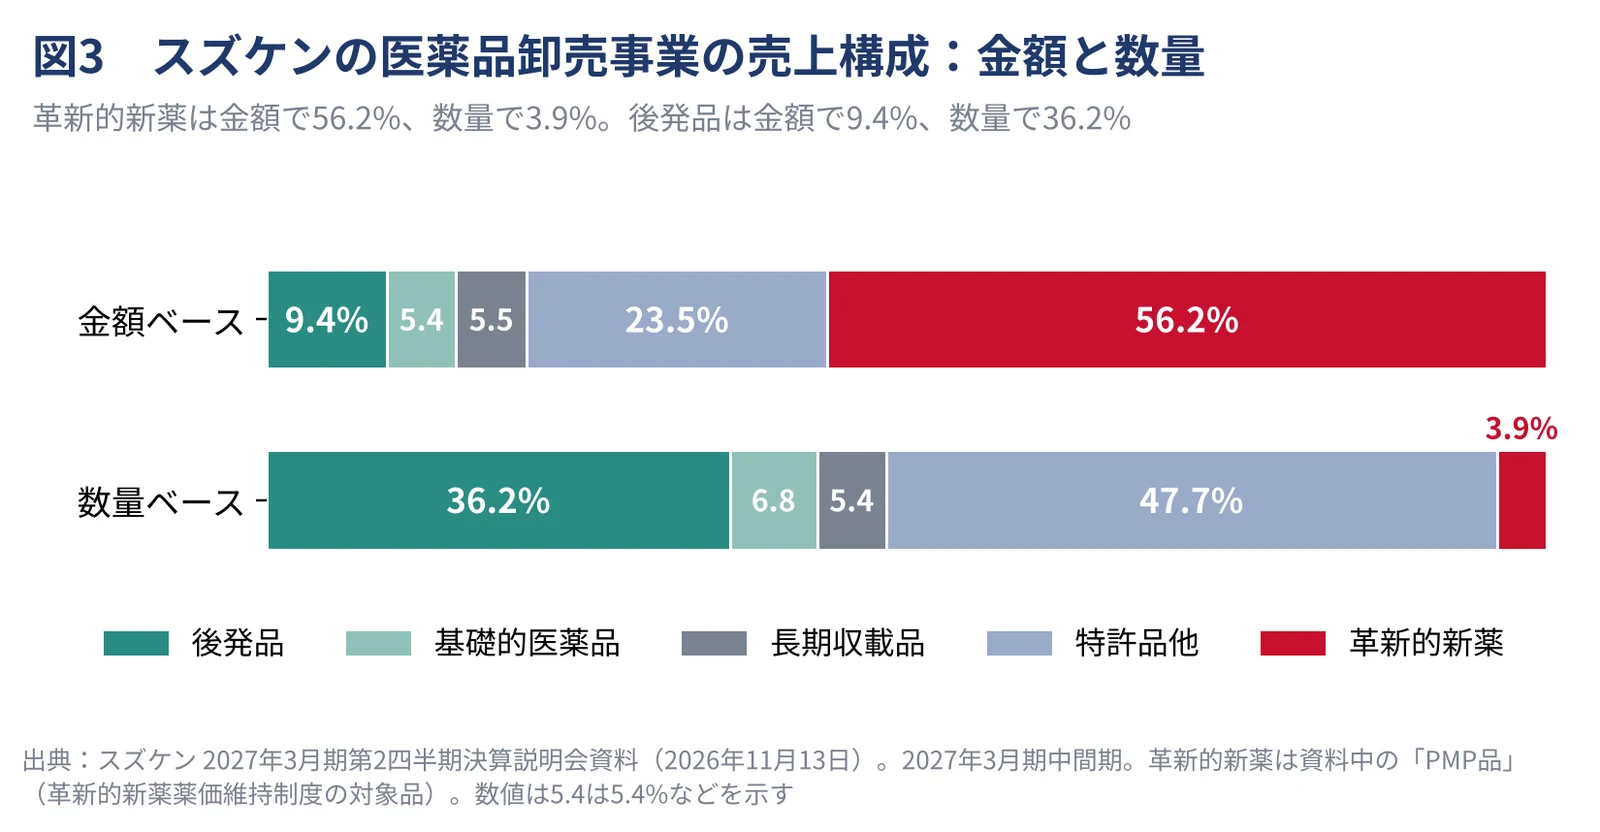
医薬品卸では、高額な革新的新薬の構成比が上がるほど、売上総利益率は下がりやすい。中間期の決算ではスズケンがわかりやすく構造を示しており、革新的新薬薬価維持制度の対象品(PMP品)が金額ベースで売上の56.2%を占める一方、数量ベースでは3.9%にとどまっている。逆に後発品は、金額ベースでは9.4%にすぎないが、数量ベースでは36.2%を占める。つまり、卸が運ぶ医薬品の大半は単価の低い後発品や特許品になっており、売上の過半を占める高額な新薬は数量としてはごく一部となっている。スズケンは医薬品は薬価が公定価格として決まるためコストの上昇を販売価格に転嫁しにくく、流通マージンの低下とインフレによるコスト増が卸の収益を圧迫していると説明している。これはどの医薬品卸にとっても共通となる。
革新的新薬の構成比は各社で上がっており、アルフレッサの卸部門では売上の46.3%、東邦は47.0%を占めている。その結果、卸部門の売上総利益率は4社とも下がっており、メディパルは6.22%から6.00%へ、アルフレッサは5.81%から5.73%へ、スズケンは5.87%から5.58%へ、東邦は5.48%から5.18%へ低下している。アルフレッサは、メーカーからの仕切価の上昇などによる仕入条件の悪化を理由に挙げている。
こうしたなかでメディパルの卸部門が増益になったのは販管費を前年同期から20億円(3.1%)減らしたためで、配送効率の改善などの物流生産性の向上やAIなどを使った社内業務の効率化を理由に挙げている。ただし、このうち事業投資費等の減少(33億円から15億円)も含まれており、これを除いた調整後の営業利益は142億円で、伸び率は8.5%となる。販管費の削減は他社も進めており、スズケンと東邦も卸部門の販管費率を前年より下げたが、売上総利益率の低下を補うには至っていない。東邦は計画配送の拡大により、月間の配送回数を2025年度比で5%減らしたとしている。
▸ 出典:スズケン 2027年3月期第2四半期決算短信(2026年11月12日)・決算説明会資料(11月13日)/アルフレッサ ホールディングス 2027年3月期第2四半期決算短信・決算説明会資料(2026年11月9日)/東邦ホールディングス 2027年3月期第2四半期決算短信(2026年11月11日)・決算説明会資料(11月13日)/メディパルホールディングス 2027年3月期第2四半期決算短信(2026年11月5日)・決算説明資料(11月6日)
4 株主との綱引き
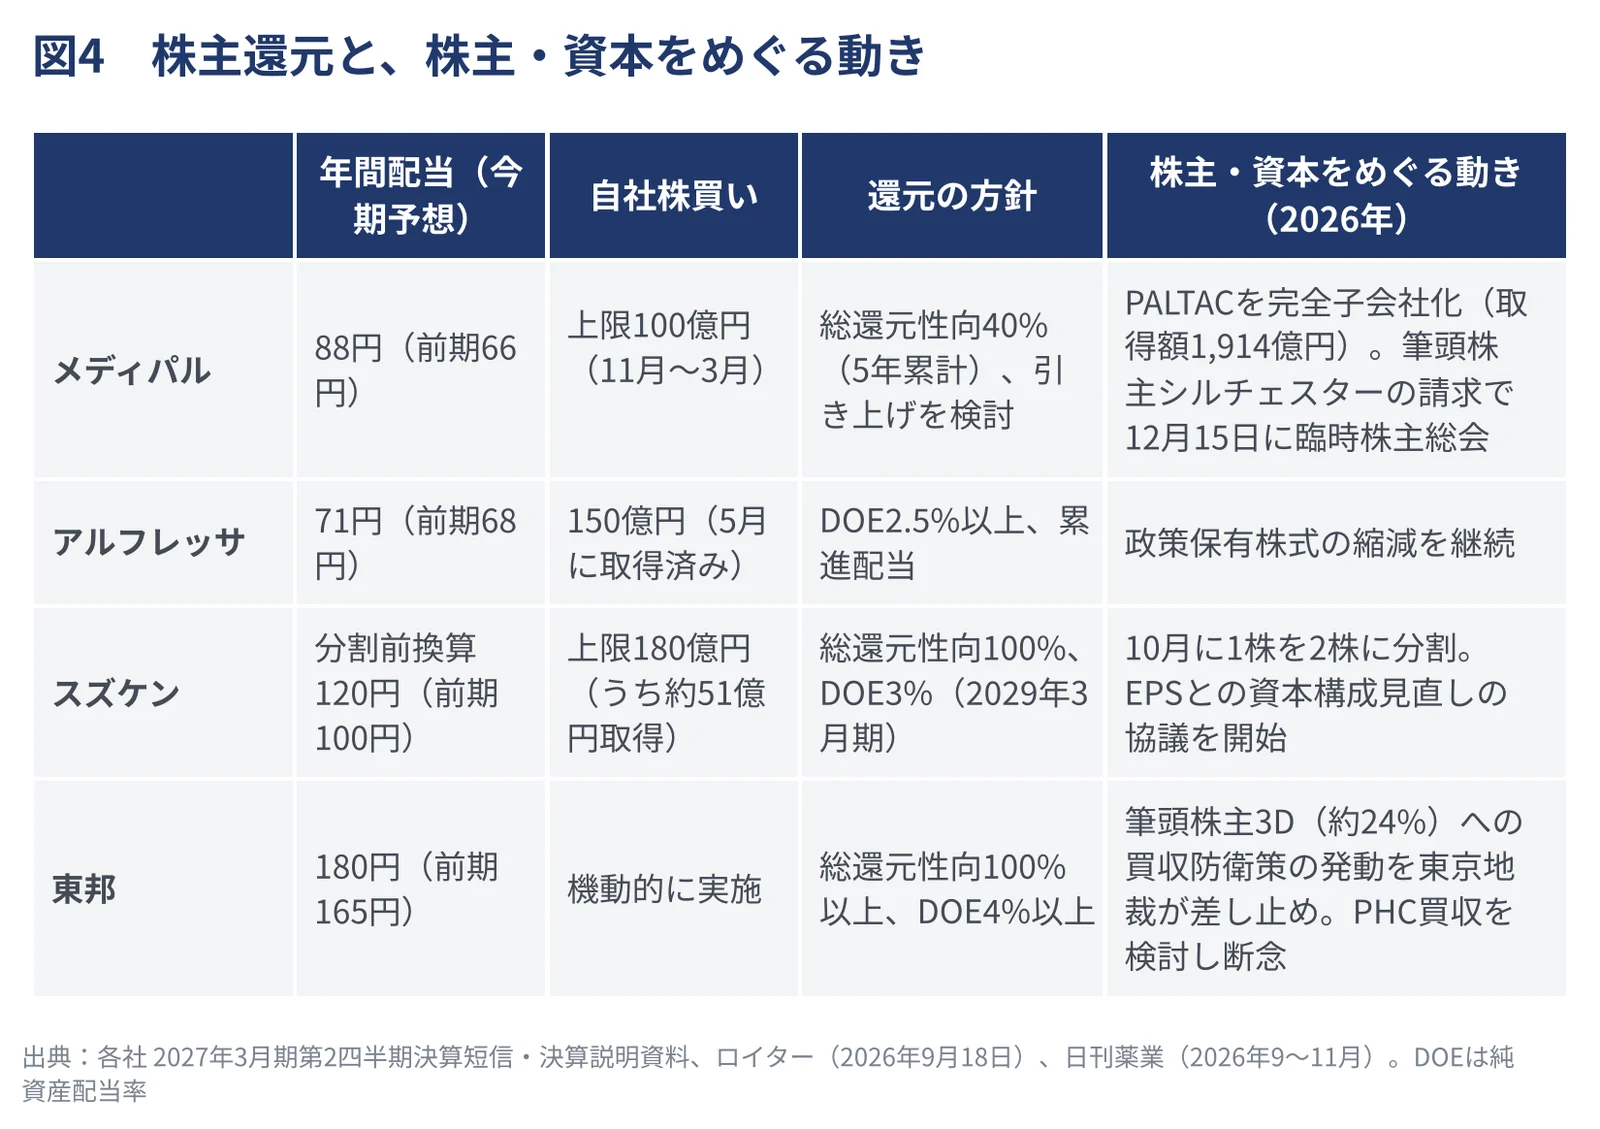
Q1以降、いわゆる物言う株主との関係についてもいくつか報道がされている。メディパルは筆頭株主の英投資ファンド、シルチェスター・インターナショナル・インベスターズが9月2日に臨時株主総会の招集を請求している。開示資料によると議案は剰余金の配当を株主総会でも決められるようにする定款変更、渡辺秀一取締役の解任、1株122円(総額約249億円)の特別配当、850億円を上限とする自己株式取得の4つとなっていた。シルチェスターは10月26日総会の招集許可を東京地裁に申し立て、メディパルは12月15日に臨時株主総会を開くと決めている。会社側は定款変更には賛成し、残る3議案には反対している。
メディパルは10月1日付で14年ぶりに社長が交代し、渡辺氏が会長に、今川国明氏が社長に就いた。PALTACの完全子会社化では1,914億円を現金で支払い、1,627億円を新たに借り入れた一方で、年間配当予想を前期の66円から88円に引き上げて100億円を上限とする自己株式の取得・消却も決めている。
東邦では約24%を持つ筆頭株主のシンガポールの投資ファンド、3Dインベストメント・パートナーズとの対立が続いている。ロイターによると、東邦は3Dの保有比率が24%を超えた場合に発動する買収防衛策(新株予約権の無償割り当て)を導入し、6月の株主総会で54.7%の賛成を得ていたが東京地裁は9月18日にその発動を差し止めた。その後東邦は10月6日に保全異議を申し立てている。また、10月1日には東邦がPHCホールディングスの買収を検討していることを認めていたが、10月9日に検討を終えたと発表している。
卸以外の事業への投資も続いているが多くはまだ利益を生む段階になく、スズケンのデジタルビジネス部門は2026年2月に完全子会社化した医療文書作成AIのmedimoなどへの先行投資で8億5,500万円の営業損失を計上した。アルフレッサは、再生医療関連事業やCRO事業などを含むその他事業で7億2,700万円、医薬品等製造事業で12億2,700万円の営業損失となっている。東邦は7月に再生医療等製品を扱うイシンファーマを子会社にし、スズケンは9月30日、EPSホールディングスなどと、EPファーマラインとの業務提携の発展や資本構成の見直しについて協議を始めると発表している。
▸ 出典:メディパルホールディングス 2027年3月期第2四半期決算短信(2026年11月5日)・決算説明資料(11月6日)/日刊薬業「メディパルHD・渡辺社長の解任など提案 筆頭株主のシルチェスター」(2026年9月3日) nk.jiho.jp↗/日刊薬業「メディパル株主総会の招集許可申し立て シルチェスター、東京地裁に」(2026年10月26日) nk.jiho.jp↗/日刊薬業「12月15日に臨時株主総会 メディパルHD、渡辺会長解任に反対」(2026年11月5日) nk.jiho.jp↗/日刊薬業「渡辺氏に代わり今川氏が社長に」(2026年9月8日) nk.jiho.jp↗/ニューズウィーク日本版(ロイター)「東邦HDの買収防衛策、東京地裁が差し止め」(2026年9月18日) newsweekjapan.jp↗/日刊薬業「買収防衛策差し止めで不服申し立て 東邦HD、東京地裁に」(2026年10月6日) nk.jiho.jp↗/日刊薬業「東邦HD、PHC買収を検討」(2026年10月1日) nk.jiho.jp↗/日刊薬業「東邦HD、PHC買収を断念」(2026年10月9日) nk.jiho.jp↗/スズケン 2027年3月期第2四半期決算短信(2026年11月12日)・決算説明会資料(11月13日)/東邦ホールディングス 2027年3月期第2四半期決算短信(2026年11月11日)・決算説明会資料(11月13日)/アルフレッサ ホールディングス 2027年3月期第2四半期決算短信・決算説明会資料(2026年11月9日)/日刊薬業「スズケン、EPファーマラインと新事業」(2026年9月30日) nk.jiho.jp↗
5 次の焦点:2027年度の中間年薬価改定
下期の業績と合わせて注目されるのが2027年度の中間年薬価改定で、中医協の薬価専門部会では、10月から2027年度改定の議論が始まっている。
10月の部会では、日本薬剤師会の委員が、2025年の薬価調査で平均乖離率(実際の取引価格と薬価の差)が4.8%まで縮小したことを踏まえ、改定の対象を平均乖離率の1.0倍以上の品目に限るよう求める一方で、支払側の委員は対象品目を限定すべきではないとしている。
10月28日の部会では、安定供給の確保が特に必要な医薬品の薬価引き上げや物価上昇への対応を求める意見が診療側から相次いだ。また、厚生労働省は限定出荷・供給停止の品目が2024年1月時点の4,629品目から2026年8月時点で1,855品目に減ったとするデータを示している。
果たして来年度の中間年改定が薬価、そして医薬品卸の業績にどう響くかが当面の焦点となる。
▸ 出典:薬事日報「【薬価専門部会】新薬は『乖離率1倍以上に』‐中間年改定で日薬委員主張」(2026年10月9日) yakuji.co.jp↗/薬事日報「【薬価部会】安定供給へ薬価引上げを‐政策効果検証求める声も」(2026年10月30日) yakuji.co.jp↗