何が起きたか
ノバルティスは2026年10月27日(バーゼル)、スイス取引所規則第53条に基づくアドホック開示として2026年第3四半期(Q3)業績を公表し、通期2026年ガイダンスのうち核営業利益の見通しを「低一桁の減少」から「前年並みから低一桁の増加」へ引き上げた。売上高見通しは「低一桁の増加」で据え置いた。
Q3の売上高はUSD 14 522百万(+4%、恒常為替レート=cc でも+4%)。売上の内訳では数量増が14パーセントポイント寄与した一方、後発品競合が9パーセントポイント、薬価が1パーセントポイントのマイナス。為替の影響はなかった。
核営業利益はUSD 6 036百万(+11%、cc +10%)、核営業利益率は売上高の41.6%で、2.3パーセントポイント(cc で2.0パーセントポイント)の改善。核EPSはUSD 2.46(+9%、cc +8%)で、発行済株式の加重平均数の減少も寄与した。
他方、IFRSベースの営業利益はUSD 1 843百万(-59%、cc -61%)、純利益はUSD 1 196百万(-70%、cc -71%)、EPSはUSD 0.63と大きく落ち込んだ。主因は研究開発費の増加で、そこにはdel-desiranのIPR&D資産に対するUSD 1 900百万の部分減損が含まれる。その他費用の増加と支払利息の増加も響いた。フリーキャッシュフローはUSD 5 111百万(-18%)だった。
9カ月累計では、売上高USD 42 043百万(+2%、cc 0%)、核営業利益USD 16 873百万(-1%、cc -2%)、核営業利益率40.1%と、前年並みの水準にとどまる。Q3単独の改善が、通期見通しの引き上げにつながった形だ。
伸びたブランドと、落ちたブランド
Q3の成長寄与が大きかったのは、Kisqali(USD 1 821百万、cc +37%)、Kesimpta(USD 1 484百万、cc +22%)、Scemblix(USD 593百万、cc +67%)、Leqvio(USD 506百万、cc +63%)、Cosentyx(USD 1 857百万、cc +9%)。続いてPluvicto(USD 674百万、cc +20%)、Zolgensmaグループ(USD 404百万、cc +35%)、Fabhalta(USD 237百万、cc +60%)が挙がる。今期発売のRhapsidoはUSD 101百万を計上した。
日本に関係する記述も複数ある。Scemblixは米国・日本・ドイツで早期ラインでの伸びが続いているとされ、ZolgensmaグループはItvismaの米国・日本などでの立ち上がりが成長を支えた。Leqvioは中国でのNRDL収載後の採用拡大が寄与した。会社は優先地域として米国・中国・ドイツ・日本を挙げている。
一方で減収ブランドも明確だ。EntrestoはUSD 1 165百万(cc -38%)、Promacta/RevoladeはUSD 142百万(cc -61%)、TasignaはUSD 141百万(cc -37%)、XolairはUSD 331百万(cc -25%)。上位20ブランド合計はUSD 12 052百万(+7%、cc +7%)だった。Vas Narasimhan CEOは、優先ブランドと新製品の立ち上がりが後発品侵食を上回ったと述べている。
パイプライン:前進と、ひとつのつまずき
Q3の規制・開発面では、remibrutinibが再発型多発性硬化症(RMS)の第III相REMODEL-1および-2で良好な結果を示した。10月にはFDAがRhapsido(remibrutinib)を、H1抗ヒスタミン薬で十分にコントロールできない成人の症候性皮膚描記症(SD)に対する初の治療として承認し、慢性特発性蕁麻疹(CSU)から慢性誘発性蕁麻疹(CIndU)へと適応が広がった。
PluvictoはFDAと中国NMPAが、PSMA陽性のmAPMN/S(ホルモン感受性転移性前立腺がん)でARPI併用の承認を取得し、PSMA陽性転移性前立腺がんの全ステージをカバーする形になった。Fabhaltaは日本の厚生労働省がIgA腎症の適応で承認し、同国で同適応初の承認薬となった。FDAもIgA腎症での通常承認を付与している。
このほか、Cosentyxはリウマチ性多発筋痛症(PMR)でCHMPの肯定的意見、pelabresibは骨髄線維症でEUへの申請完了、del-zotaはエクソン44スキップが適用可能なDMD(DMD44)でFDAの優先審査指定を受けた。
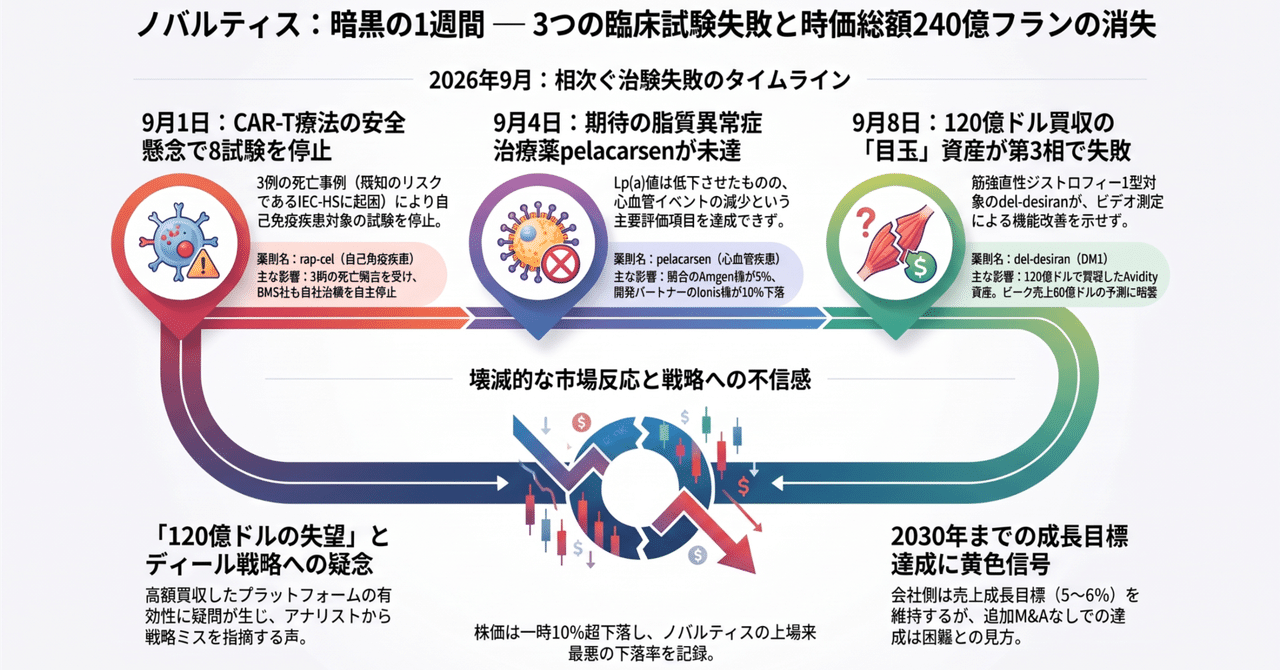
対照的に、筋強直性ジストロフィー1型(DM1)を対象とするdel-desiranの読み出しは期待どおりではなかった。CEOはデータに臨床的活性の兆候は見られたとし、開発の進め方を検討中としている。USD 1 900百万の部分減損は、この結果を会計上に反映したものだ。
意味するもの
今回の決算は、売上の「見た目」と利益の「見た目」が逆方向に動いた四半期として読める。IFRSの営業利益・純利益は大幅減だが、その主因は一件の資産減損であり、本業の採算を示す核営業利益率は41.6%へ改善している。会社が通期の核営業利益見通しだけを引き上げ、売上見通しを据え置いたことは、増収そのものより生産性改善と製品ミックスが利益を押し上げている構図を示す。
もう一つの論点は、後発品侵食との綱引きだ。Q3は数量が14ポイント押し上げ、後発品競合が9ポイント押し下げた。EntrestoやTasigna、Promacta/Revoladeの二桁減と、Kisqali・Kesimpta・Scemblix・Leqvioの高成長が同時に起きている。CEOの言う「置き換えの力(replacement power)」が、数字の上で確認できるかどうかが引き続き焦点になる。
日本の読者にとっては、FabhaltaのIgA腎症での国内初承認と、Scemblix・Itvismaの日本での立ち上がりが、優先地域としての日本の位置づけと重なる点が目を引く。