第一三共の5月11日の決算発表では通期決算と合わせて第6期中期経営計画(2026〜2030年度)が発表されている。
https://www.daiichisankyo.co.jp/files/investors/library/quarterly_result/2025/FY2025%20Financial%20Results%20and%205Year%20Business%20Plan%20Presentation_J.pdf
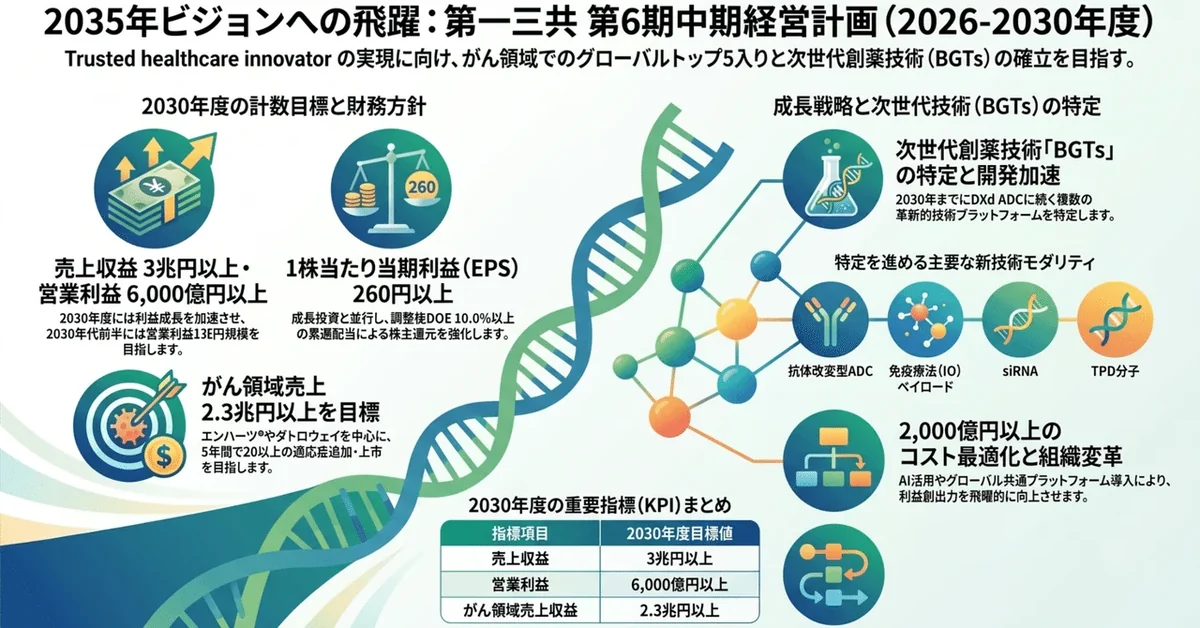
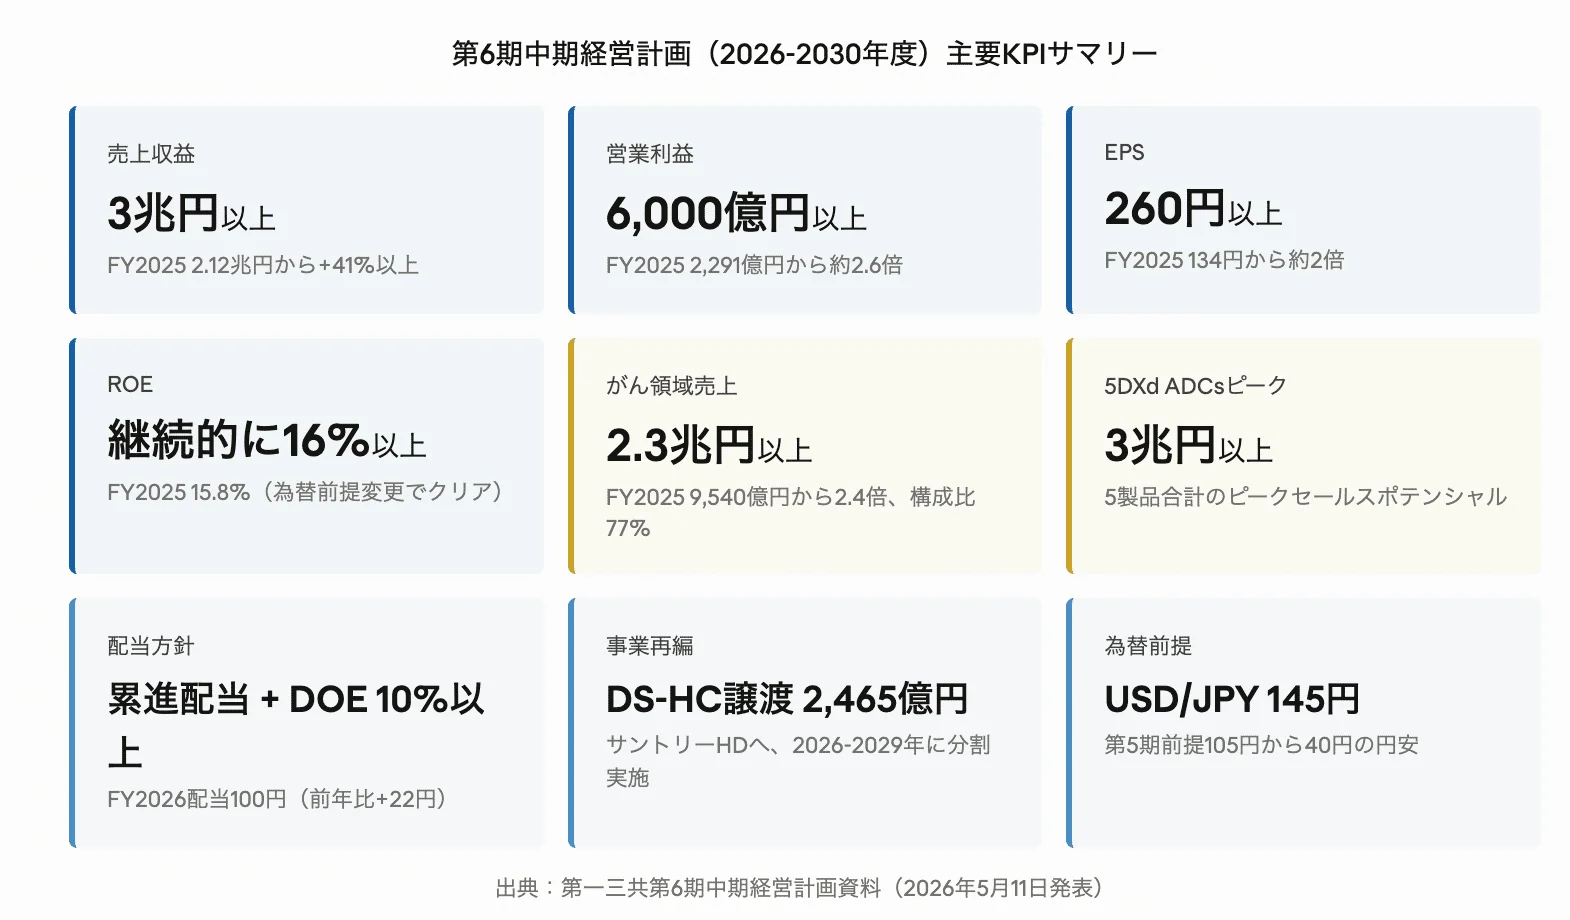
第6期中計の骨格は、2030年度に売上収益3兆円以上・営業利益6,000億円以上を目指し、2035年に「グローバル・トップ5オンコロジー企業」を目指すものである。
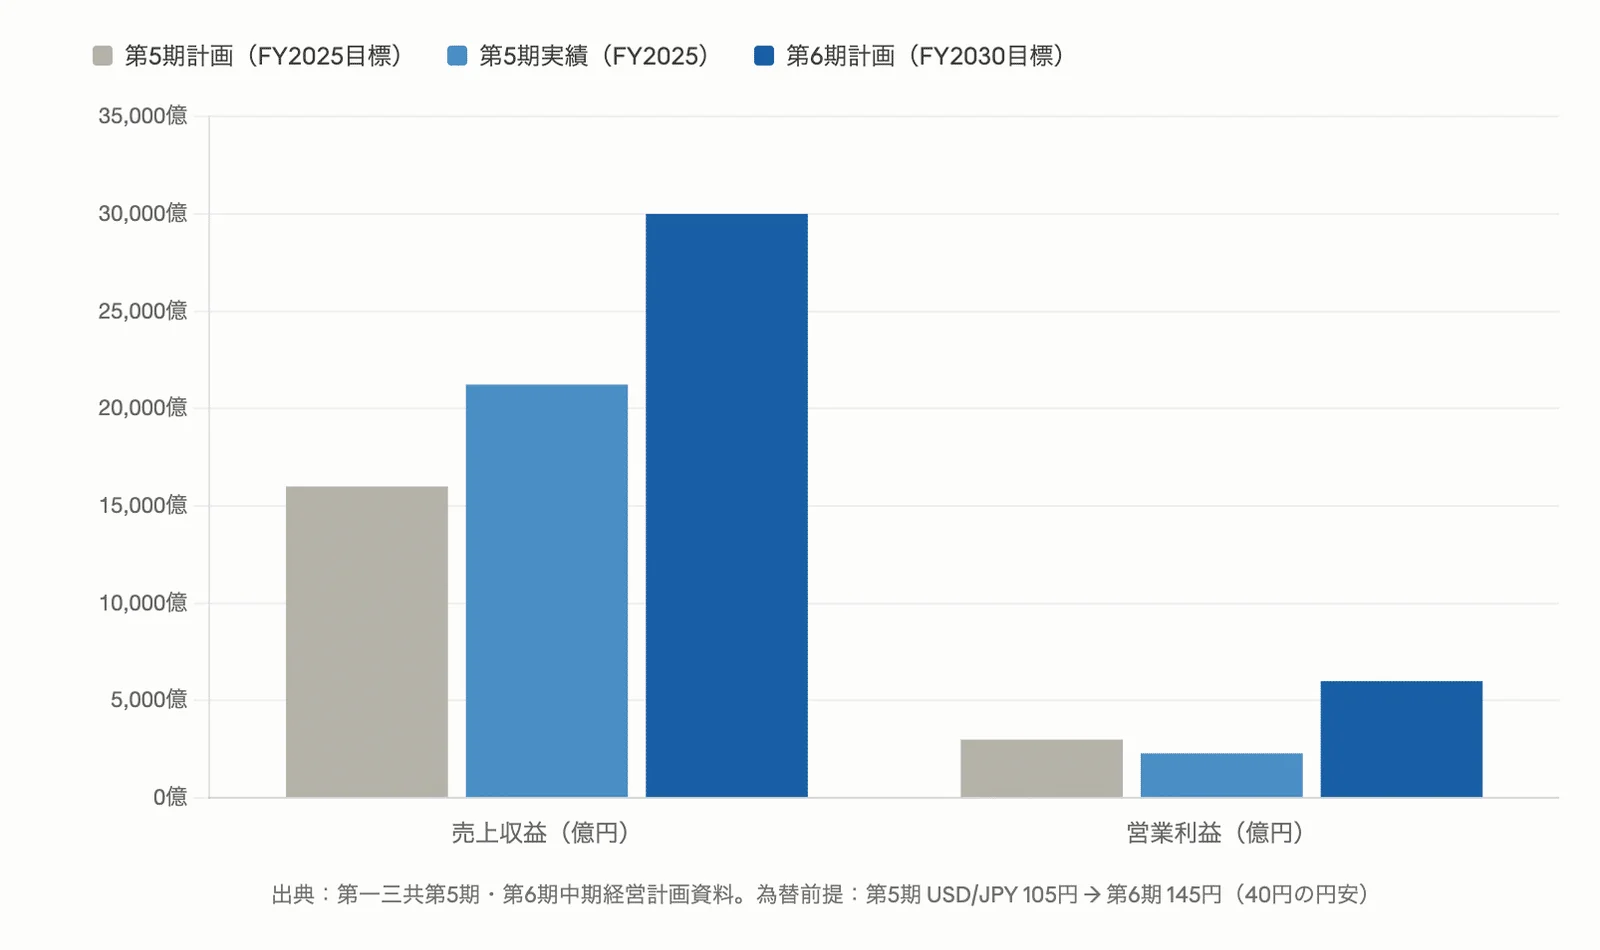
まず前回の中期計画である第5期中計(2021〜2025年度)の主要指標を見ると、売上収益は計画1.6兆円に対し実績2兆1,230億円と+5,230億円の大幅超過、がん領域売上は計画6,000億円に対し実績9,540億円と+3,540億円の超過達成となっている。ROEは目標16%以上に対し実績15.8%と為替前提変更で実質クリア、海外売上比率も継続的に向上した。
ただしこの数字には、為替変動の追い風が大きく寄与している。第5期中計の策定時点の為替前提はUSD/JPY 105円であったが、計画期間中に円安が大幅に進行し、第6期中計の為替前提はUSD/JPY 150円となった。つまり、海外売上比率の高い中で為替の追い風による大幅に押し上げがあったということになっている。
なお、営業利益は計画3,000億円に対し実績2,291億円となり、未達となっている。これは決算編で述べられていたCMOへの損失補償等の一過性費用1,530億円の計上による影響が大きい。実際、コア営業利益ベースでは3,600億円となり計画を達成している。
今回の第6期中計では下記の目標が掲げられている。
売上収益:3兆円以上(FY2025実績の2.12兆円から+41%以上)
営業利益:6,000億円以上(FY2025実績の2,291億円から約2.6倍)
EPS:260円以上(FY2025の134円から約2倍)
ROE:継続的に16%以上
5年間で売上を1.4倍以上、営業利益を2.6倍に拡大するという目標は、かなりストレッチな印象を受ける。ただ、第5期で1.6兆円→2.1兆円を達成したことを考えれば、同じCAGR水準(年率約12-14%)を維持できれば2030年に3兆円超は数学的には可能ではある。
ただ、前述の通り前回の伸長率には為替の影響が多分に含まれている。今後円高に振れれば達成のハードルが上がり、円安に振れれば追い風となる。
第6期中計では Be a Global Top 5 Oncology Company by 2035を掲げており、2035年までにグローバルでトップ5に入るオンコロジー企業を目指している。
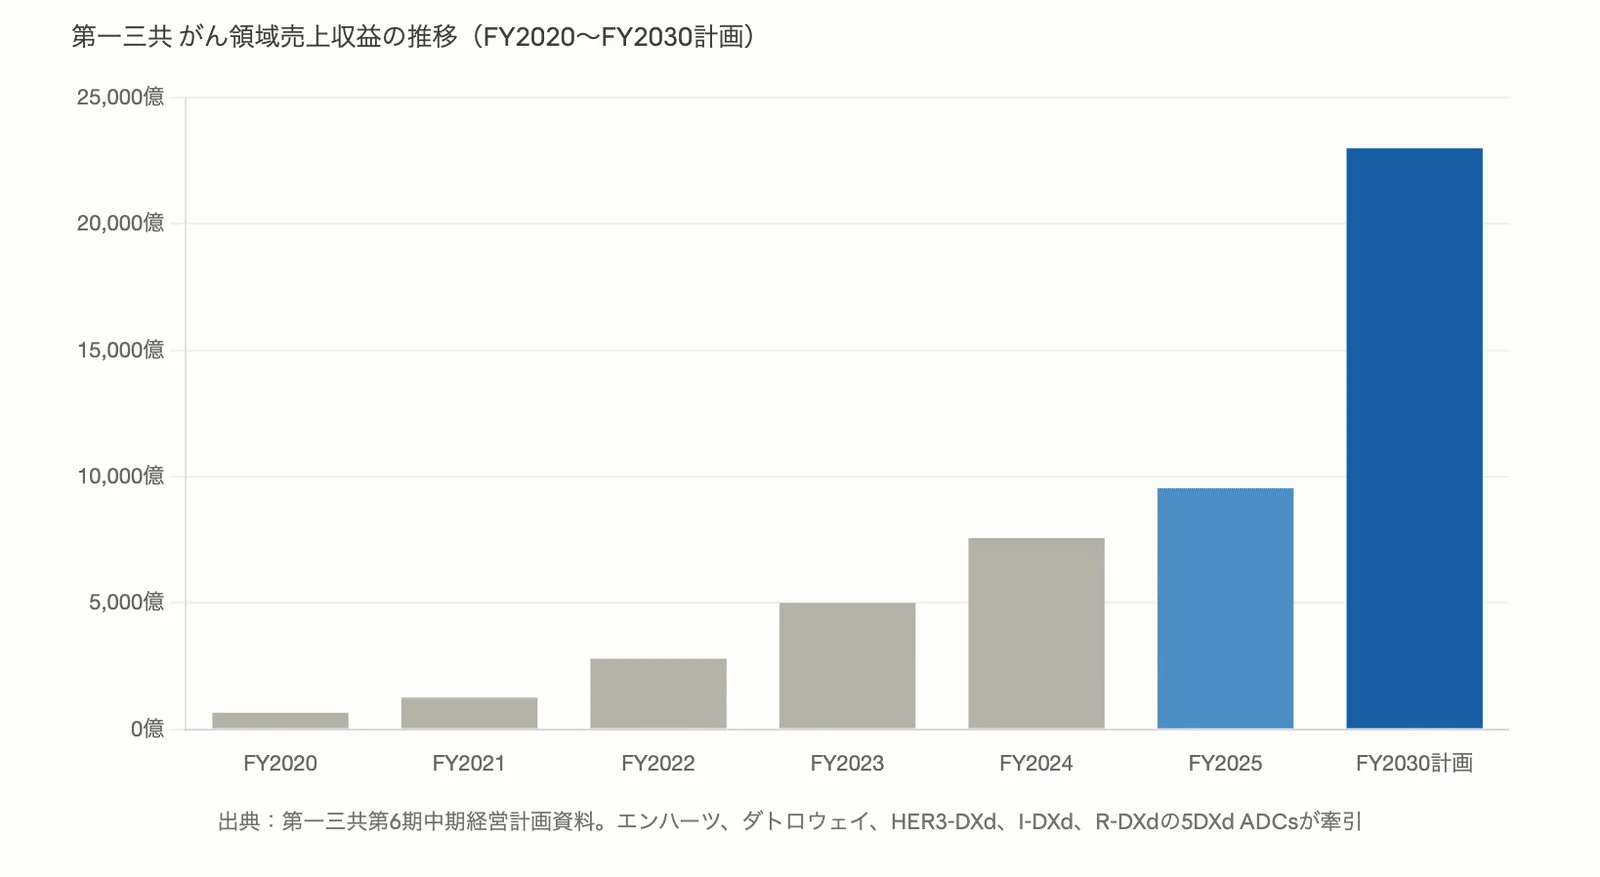
がん領域はFY2025が9,540億円であったが、FY2030には2兆3,000億円以上を目指すことになる。その中核はエンハーツ、ダトロウェイ、I-DXd、R-DXdである。
それに伴い、がん領域が連結売上に占める比率は、FY2025の45%から、FY2030計画では77%へと大きく上昇する見通しである。
エンハーツとダトロウェイの2製品は順調に拡大しているものの、HER3-DXd以降の3製品が計画通りに上市・拡大するかどうかが、今回の中期計画の実現可能性を左右することになる。