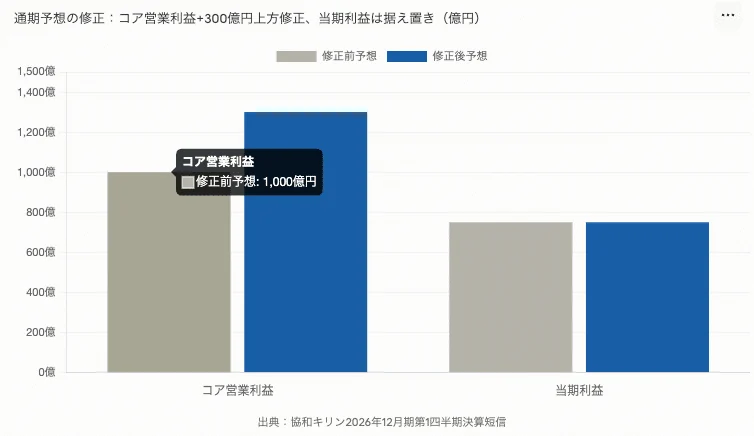
協和キリンが5月7日に発表した2026年12月期第1四半期決算は、売上収益1,185億円(前年比+13.1%)、コア営業利益200億円(+78.3%)と表面的には大幅な増収増益となった。同時に、通期コア営業利益予想を1,000億円から1,300億円へ300億円上方修正している。
https://ir.kyowakirin.com/ja/library/earnings/earnings0/main/01114/teaserItems1/00/linkList/01/link/presentation_2026_q1_ja_rev.pdf https://ir.kyowakirin.com/ja/library/earnings/earnings0/main/01114/teaserItems1/00/linkList/0/link/summary_2026_q1_ja.pdf
しかし中身では一時要因によるものが多く、2026年3月のロカチンリマブ(KHK4083/AMG 451)のAMGEN社との臨床試験中止が大きなインパクトを与えている。
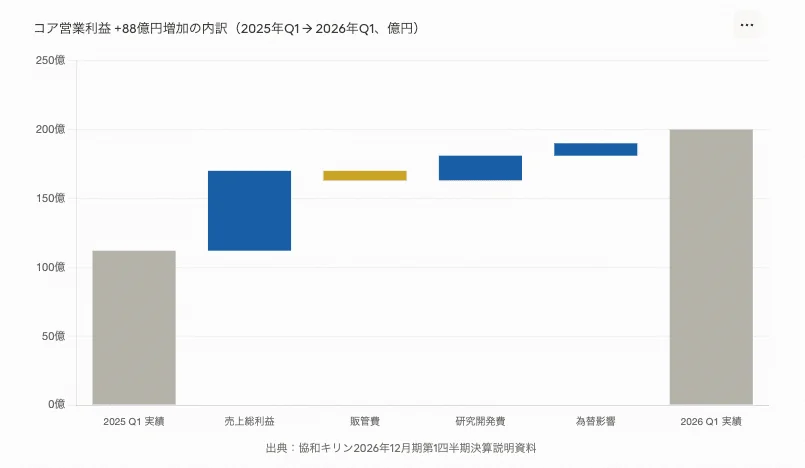
Q1のコア営業利益は前年同期比+88億円(+78%)の増益だが、分解すると売上総利益の増加+58億円、研究開発費の減少+18億円、為替影響+9億円、販管費の増加-7億円となっている。
この中に含まれる最も大きな一時要因はアトピー性皮膚炎・結節性痒疹・喘息を対象とする抗OX40抗体であるロカチンリマブのAMGENとの共同開発終了に伴うアップフロントの一括売上計上である。これは技術収入に分類され、Q1売上収益の押し上げ要因となっている。同時に、ロカチンリマブ関連の研究開発費が今後発生しなくなるため、通期で200〜300億円のコア営業利益押し上げ効果が見込まれている。
ただ、これはブロックバスター候補である製品の開発終了であるため、当然中長期的にはネガティブに響くことになる。臨床試験で当初の予想を下回る結果が示されたことで、Amgenが開発継続の意思を示さず終了に至ったとされる。協和キリンは2026年に減損損失50億円を計上し、2029年以降にマイナス影響を見込んでいる。
更に、欧州エスタブリッシュト医薬品事業の合弁譲渡の影響も含まれている。2026年2月にエスタブリッシュト医薬品事業の残存資産をGrünenthal社に譲渡し、株式売却益とデリバティブ評価益で合計42億円を計上した
これらを差し引いて見ると、コア事業の実質的な成長は+78%増益よりは小さく、実際に通期予想では当期利益が750億円のまま据え置かれている。
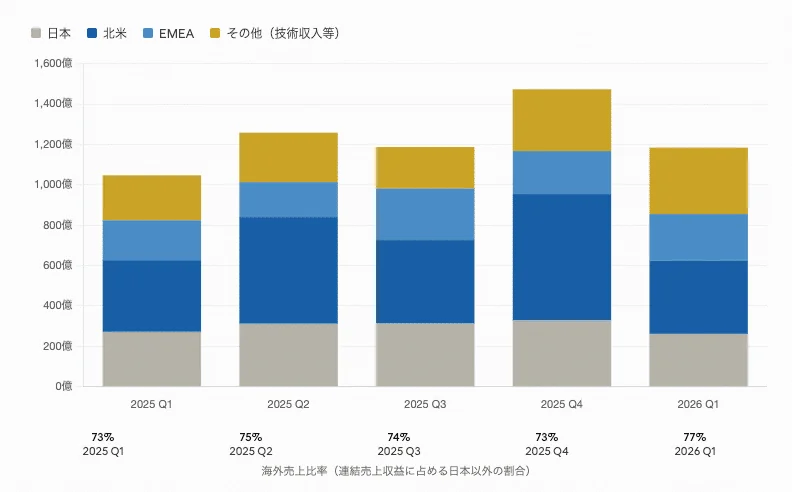
なお、一時要因を除いて事業の中心部分を見てみると、協和キリンの事業は希少疾患を中心に海外売上高比率がかなり高くなっている。Q1 2026の売上構成を地域別に見ると、日本262億円(-3%)、北米362億円(+2%)、EMEA 231億円(+17%)、その他329億円(+47%)であり、海外売上比率は前年同期の73%から77%へ上昇している。日系製薬企業の中ではかなり高い部類に入る。
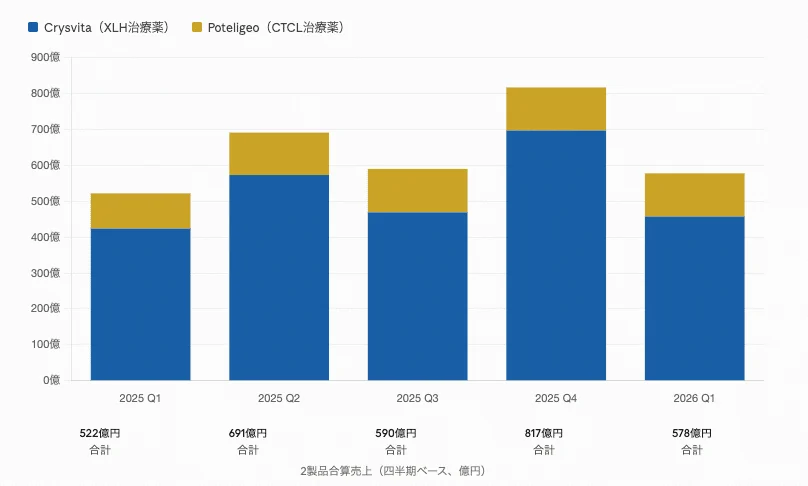
中心となっているのはX染色体連鎖性低リン血症(XLH)治療薬Crysvitaと皮膚T細胞リンパ腫(CTCL)治療薬Poteligeoである。
CrysvitaはQ1 2026に売上収益457億円(+8%)、通期予想は2,354億円で中核製品となっている。
PoteligeoはQ1 2026に売上収益121億円(+23%)。通期予想は546億円となっている。
協和キリンの連結売上1,185億円に占める2製品の比率は約49%で、希少疾患グローバル戦略品が収益基盤の中核を担う構造が明確になっている。
以上より、ロカチンリマブの臨床試験中止は、協和キリンにとって短期的には開発費の削減と一時的な売上計上をもたらしているものの、中長期的な次世代成長ドライバーの開発が急務となっている。
既存の開発パイプラインではNPM1変異を有する再発・難治性急性骨髄性白血病(AML)を対象としたKOMZIFTI(ziftomenib)、Crysvita後継候補のKK8123などが開発中である。
ちなみに、協和キリンは2026年2月9日に公表した「Vision 2030 and beyond - 中長期構想」で、2030年代前半にROE10%台前半、コア営業利益率30%という財務目標を掲げているが、ロカチンリマブ中止に伴う影響はあったもののこの目標は変更しなかった。
そのため、それを補う将来の持続的成長戦略が今後の決算で問われることとなる。