帝人2025年度決算 -ヘルスケア事業利益134億円(+136%)、26年度は希少疾患シフトで減益見通し-
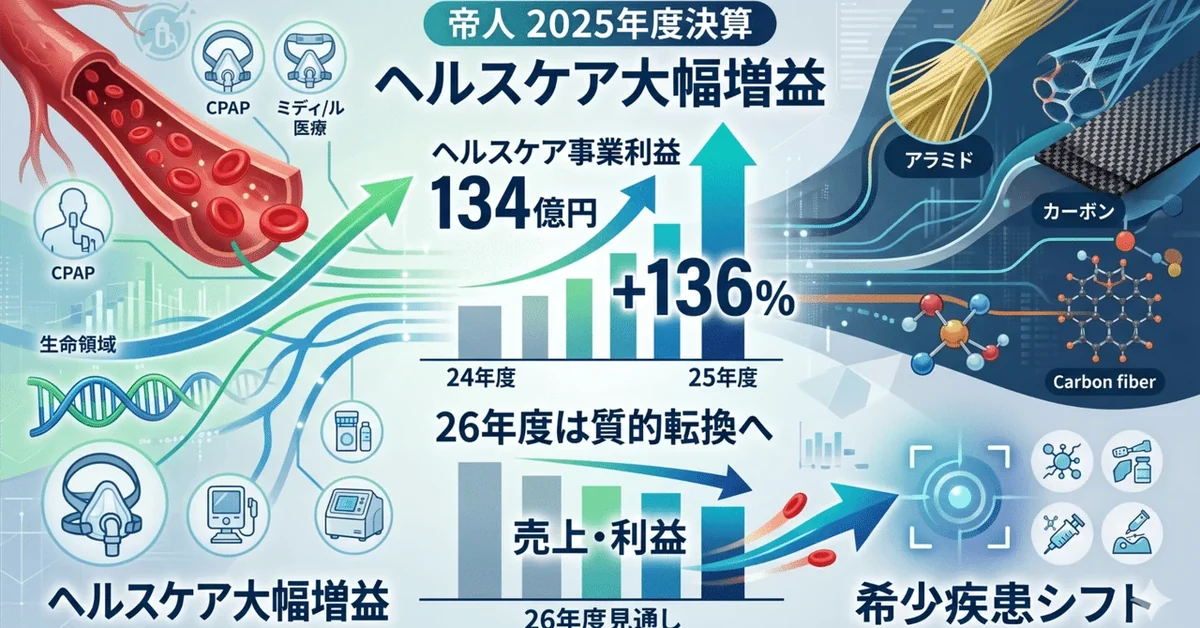
帝人が5月11日に発表した2026年3月期通期決算は、過去最大の最終赤字▲880億円が注目されているが、ヘルスケアセグメント単体は稼ぎ頭になっている。ヘルスケアセグメントは売上収益1,386億円(+1.2%)、さらに事業利益は134億円(前期比+77億円、+136.0%)と前期から2.35倍に伸長している。
一方で同日に発表された中期経営計画の26年度見通しではヘルスケアセグメントは売上1,100億円(▲286億円)、事業利益100億円(▲34億円)への減収減益が予告されている。
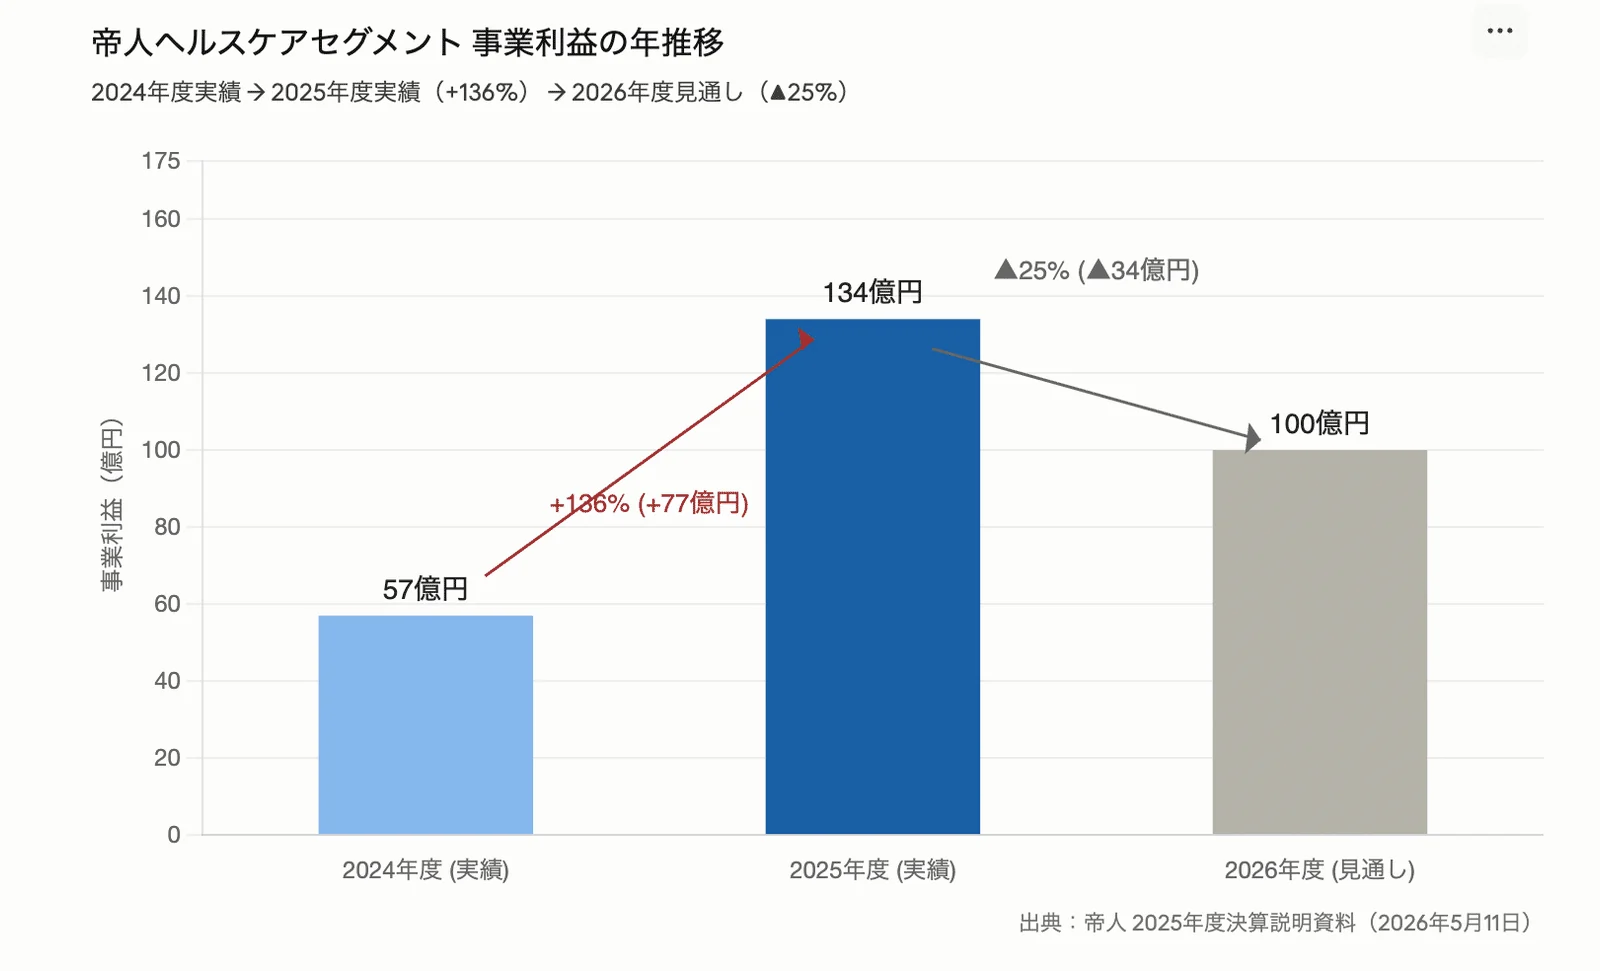
帝人グループの2025年度の事業利益258億円をはセグメント別に分解すると下記のようになる。
・ マテリアル:1億円(前期60億円、▲98%)
・ 繊維・製品:171億円(前期178億円、▲4%)
・ ヘルスケア:134億円(前期57億円、+136%)
・ その他:46億円(前期71億円、▲36%)
・ 消去又は全社:▲94億円
・ 合計:258億円
24年度→25年度のヘルスケアの事業利益がどこで増減しているかを見てみると、以下のとおりとなる。
・ +15億円:数量差(CPAP、ベニロン)
・ ▲15億円:売値・構成差(薬価改定影響、糖尿病治療剤等)
・ +20億円:固定費削減
・ +57億円:その他(減損による償却費減、医薬ライセンス対価収入増、在宅機器コスト増等)
主な寄与要因を整理する。
在宅医療機器分野:CPAPのレンタル台数増加が継続。同社は国内の睡眠時無呼吸症候群の潜在患者を900万人以上と見ており、検査数増加に伴う新規処方件数の拡大が続いている。
医薬品分野:「複数のライセンス対価収入」が収益貢献したと短信に明記されている。具体名は開示されていない。一方、後発品浸透の加速や2025年4月の薬価改定が長期収載品の収益を押し下げている。
減損による償却費減:前期と当期に計上した糖尿病治療剤販売権の減損(前期280億円+当期254億円)により、当該無形資産の減価償却費が減少し、これが事業利益を押し上げている。
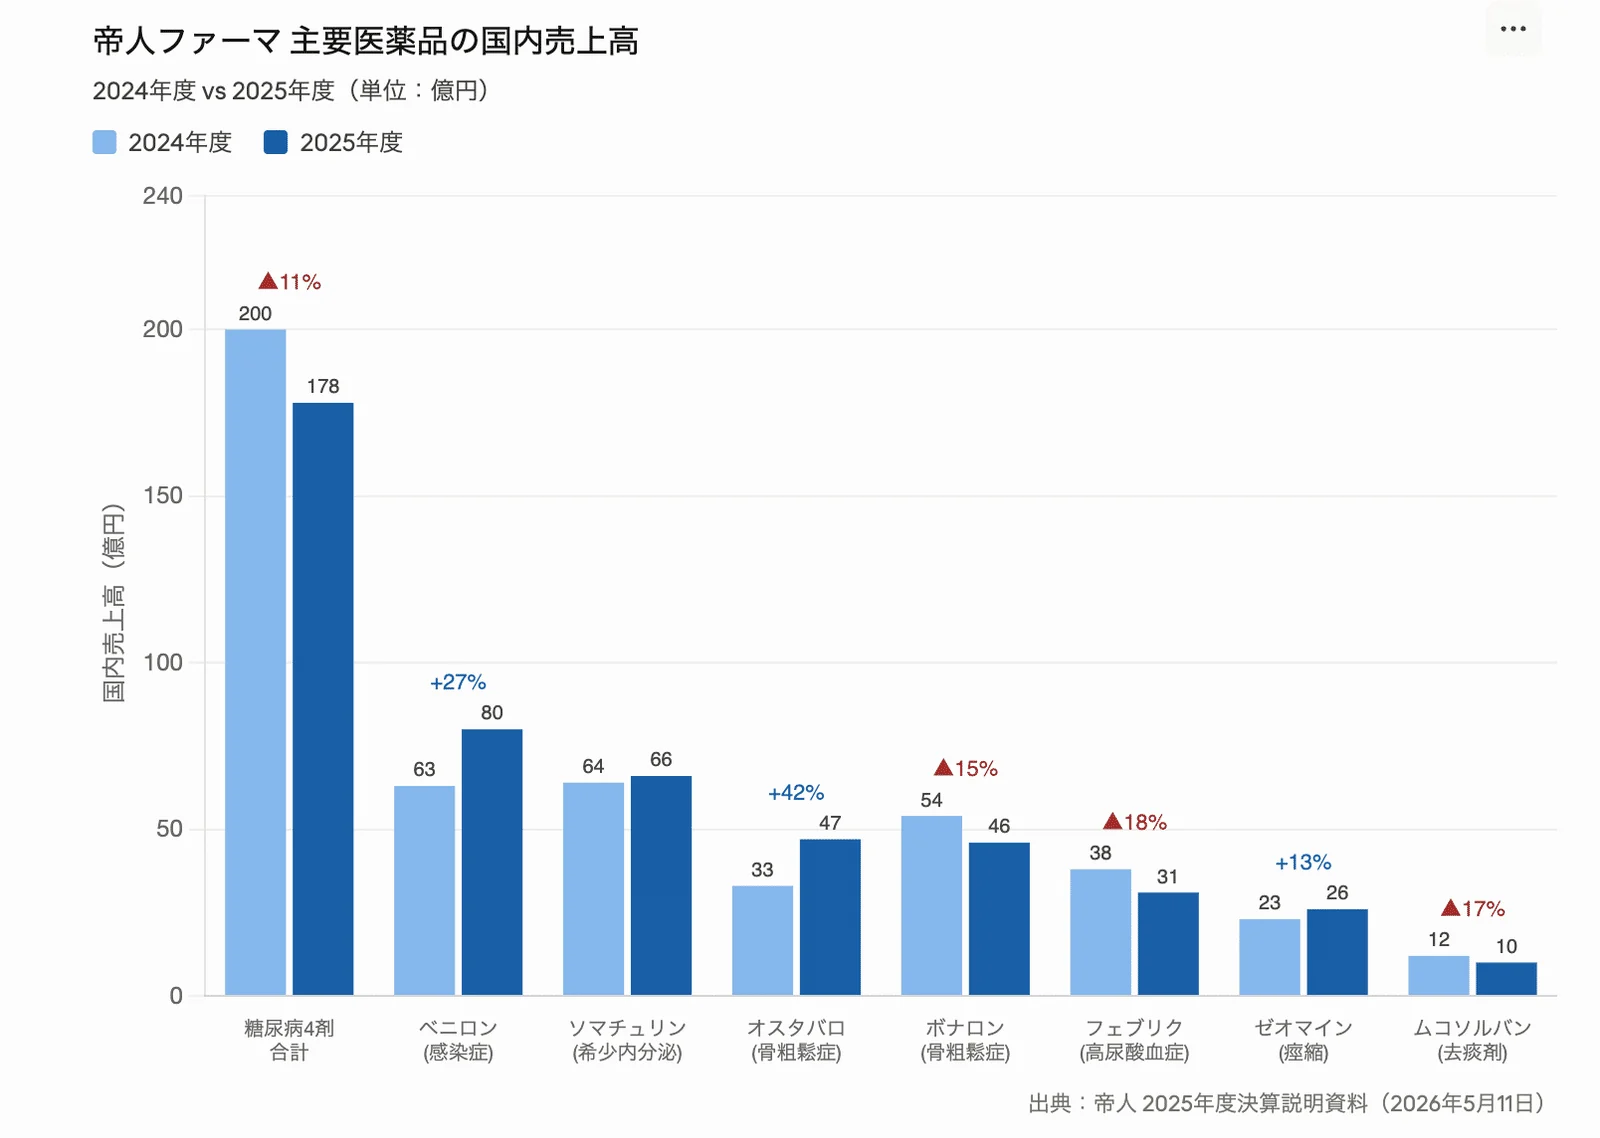
主要な製品の売上高推移を見てもいると、下記のようになる。
新中期経営計画では、ヘルスケアの2026年度見通しは売上1,100億円(▲286億円)、事業利益100億円(▲34億円)とされている。25年度から▲21%の減収、▲25%の減益である。
利益が減っている要因は
・ +40億円:数量差(CPAP、希少疾病用医薬品「ヨビパス」等)
・ ▲5億円:売値・構成差(薬価改定影響等)
・ +1億円:その他
・ ▲70億円:希少疾患・難病領域を除く医薬品の絞り込み影響
・ = 100億円
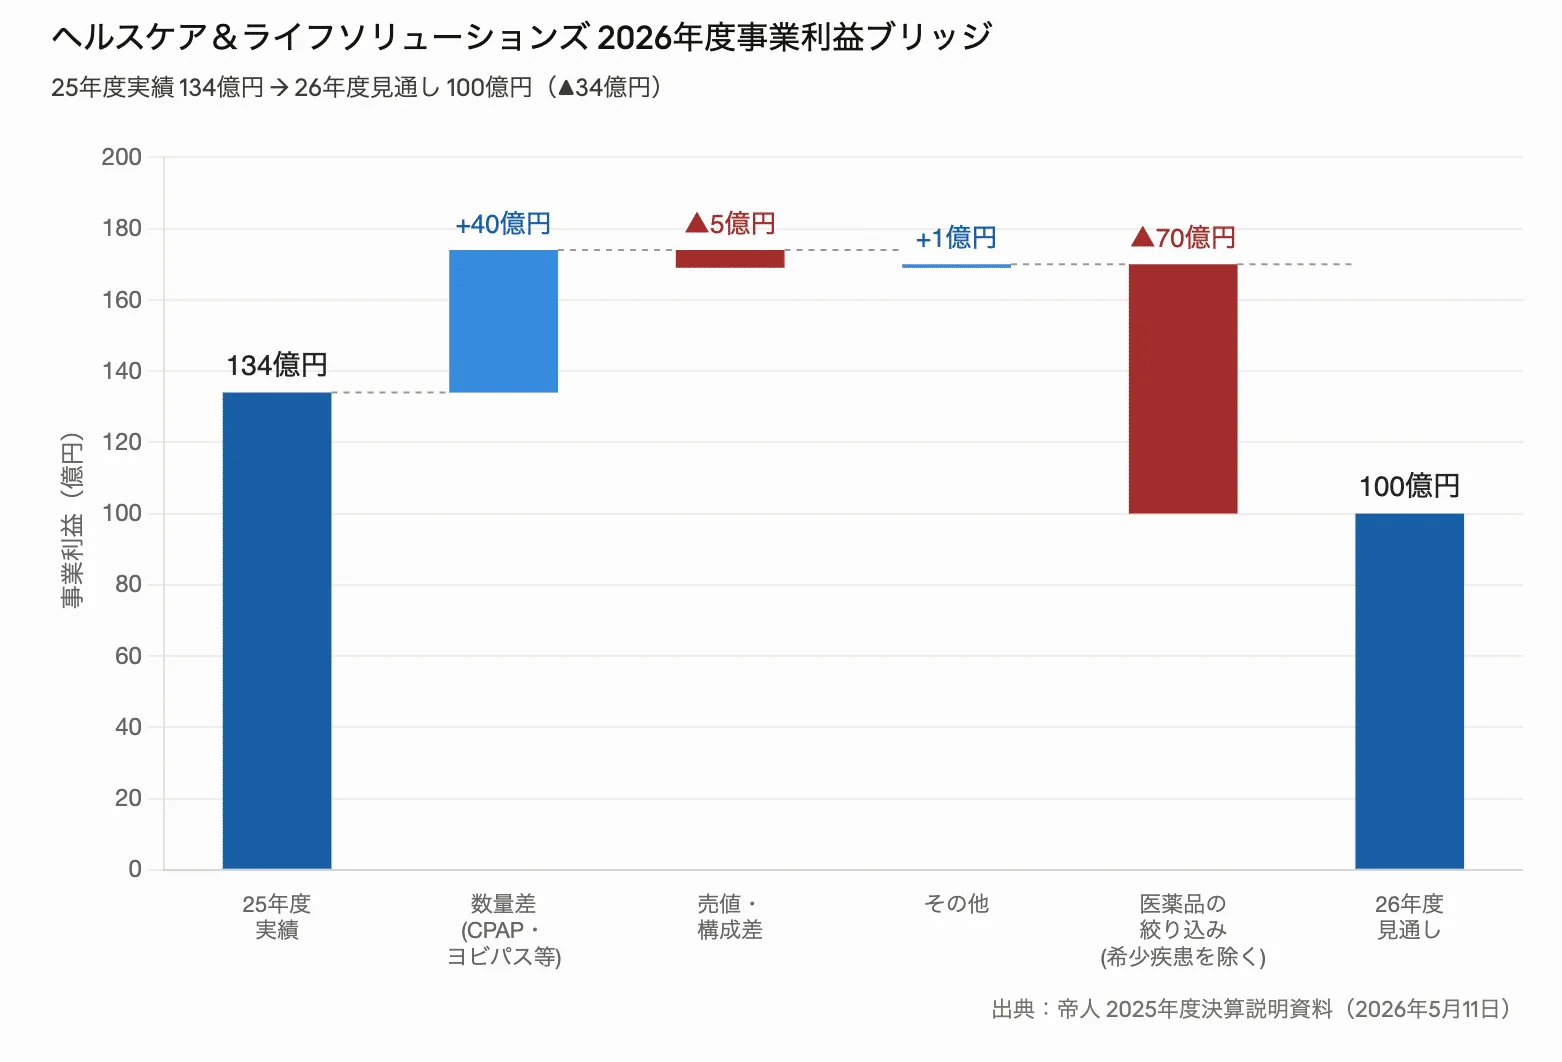
▲286億円の減収幅と▲70億円の減益幅は、いずれも希少疾患・難病領域を除く医薬品の絞り込みによるものとなっている。ただ、その中でも希少疾患薬の数量寄与が+40億円のとして組み込まれている。特に2025年11月に上市した「ヨビパス」(副甲状腺機能低下症治療剤)がその代表例となっている。
数字では減益だが、中身としてはポートフォリをの見直しによる希少疾患・難病注力へのFocusである。