分析記事:M&A・提携
買収、ライセンス契約、共同開発などの企業間の取引。
 M&A・提携
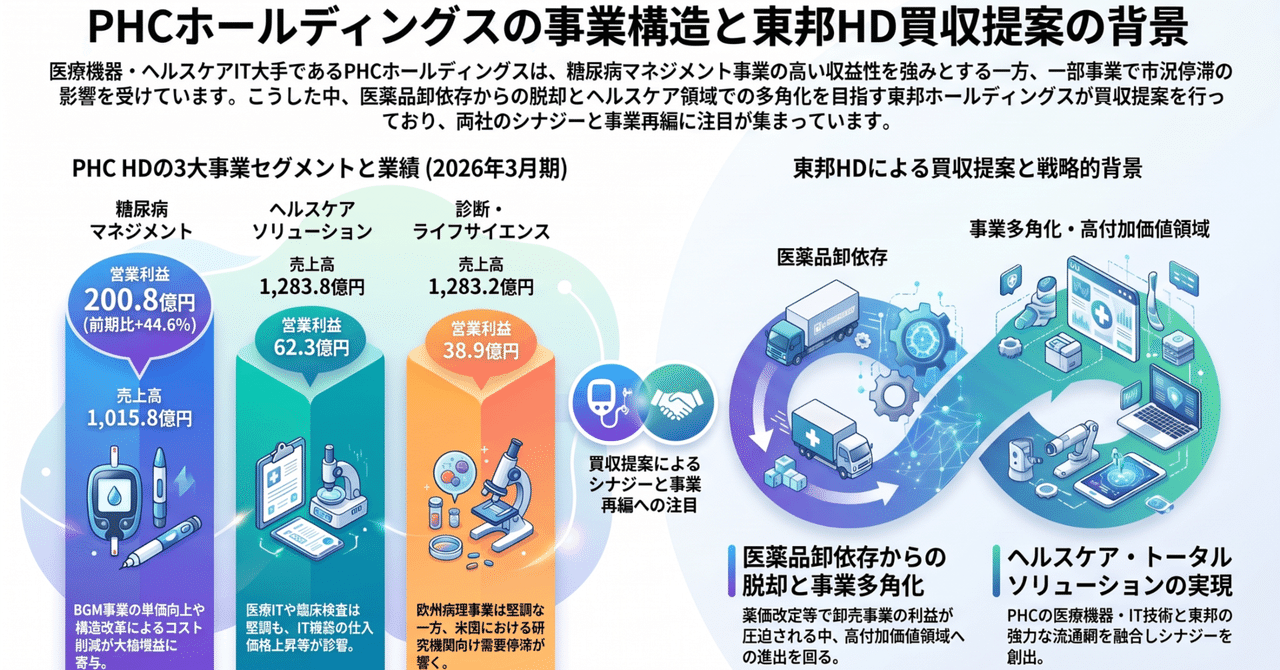
東邦HDがPHCホールディングスに2,000億円で初期買収提案
2026年9月30日、ブルームバーグは医薬品卸大手の東邦HDがPHCホールディングスの買収に向けて協議に入ったと報じた。買収額は2,000億円超の見通し。両社の事業構造と数字から提案の背景を読む。
 M&A・提携
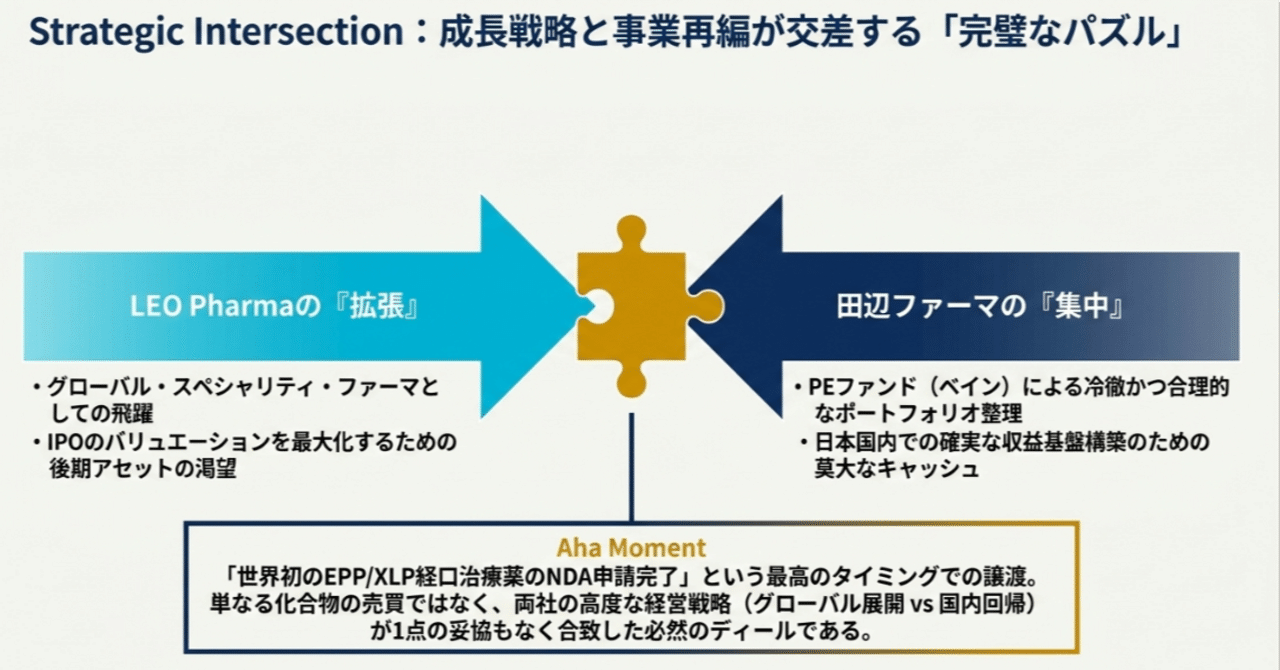
田辺ファーマが希少皮膚疾患の治療薬デルシメラゴンのグローバル開発・販売権をレオファーマへ譲渡
米FDAへ承認申請済みの経口薬デルシメラゴンのグローバル権利を、最大約695億円でレオファーマへ譲渡。世界初のEPP/XLP経口治療薬となる。
 M&A・提携
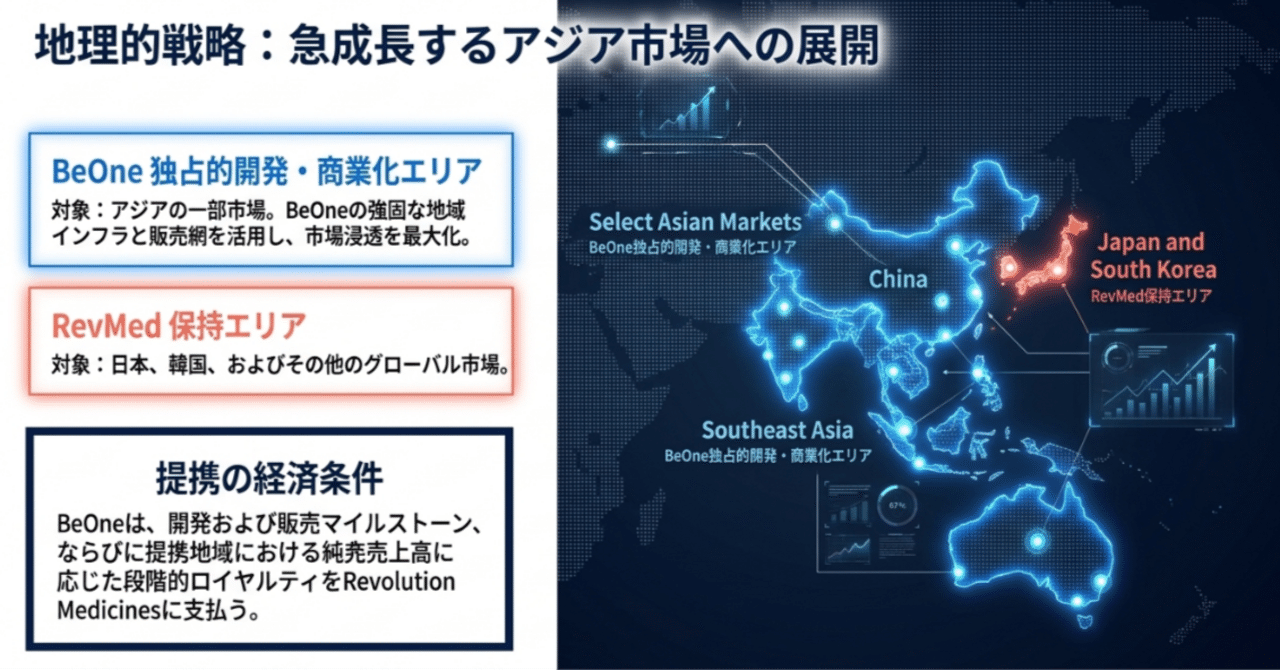
Revolution Medicines、膵臓がん薬のアジア開発販売でBeOneと提携
ASCOで注目された膵臓がん薬をめぐり、両社がアジアでの開発・販売で提携。RAS(ON)阻害薬4品目が対象となる。
 決算・業績
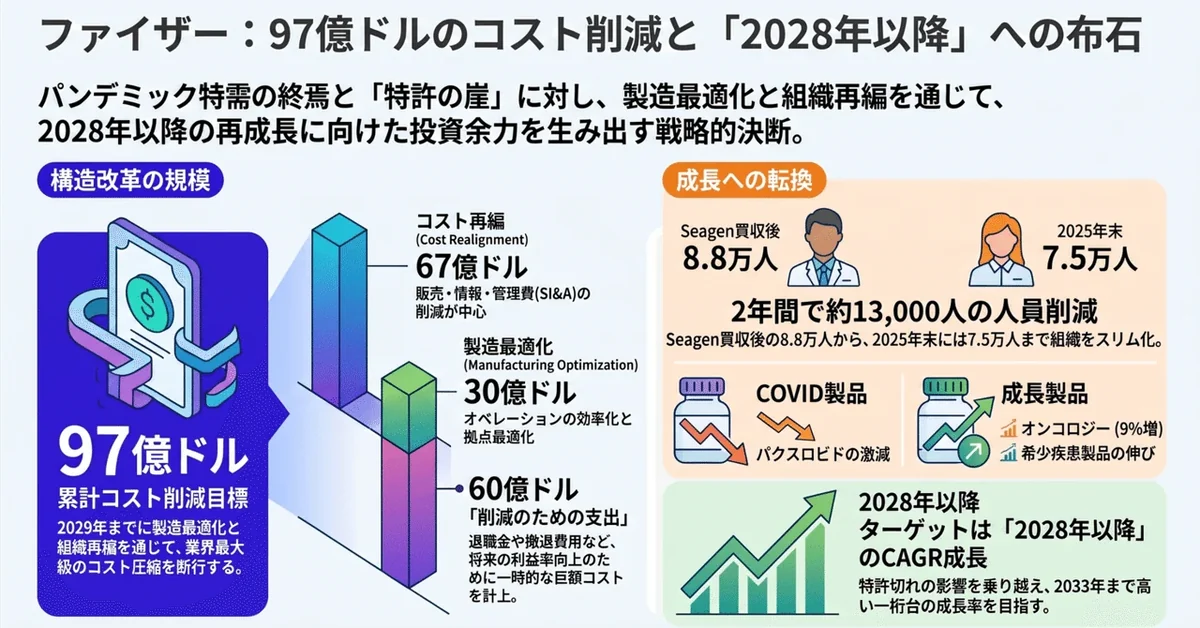
ファイザーが2026年Q2決算の中で25億ドルのコスト削減計画を発表
ファイザーが2026年第2四半期決算で、COVID製品の売上減少を補うため25億ドルの追加コスト削減を発表。累計97億ドルの削減計画により、2028年以降の成長を目指す。
 M&A・提携
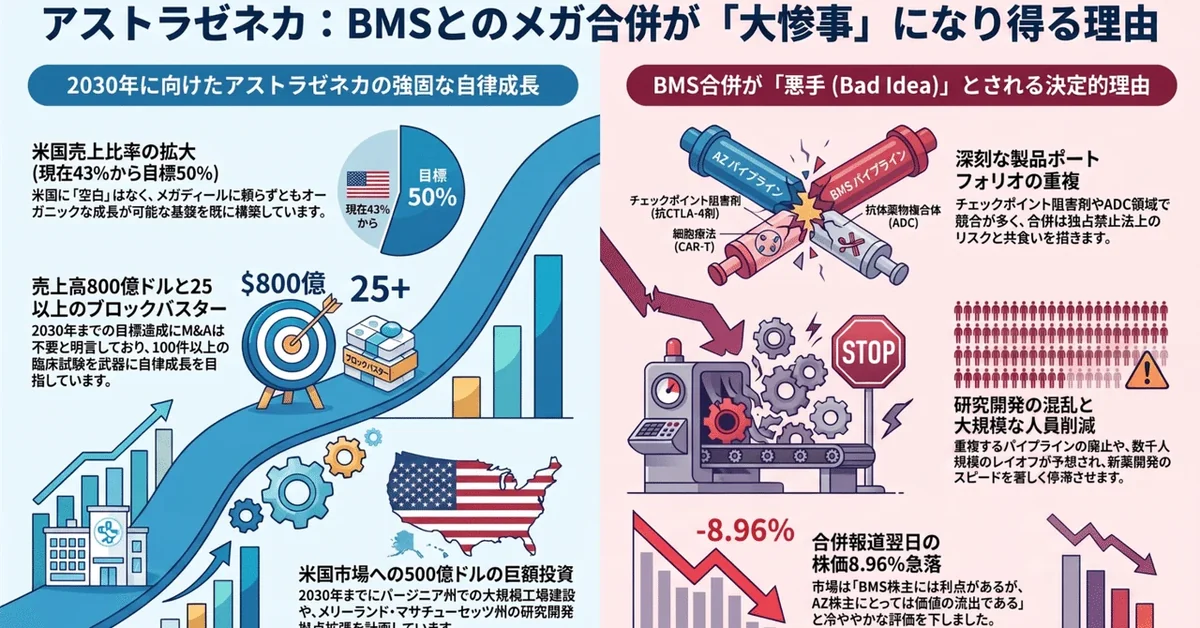
AZ-BMS合併がBad Ideaである理由 (USメディアによる論評)
AstraZenecaとBristol Myers Squibbの合併協議について、米国メディアが「大惨事になる」と断定した。米国でのプレゼンス拡大の必要性の乏しさ、ポートフォリオの重複、R&D再編と人員削減のリスク、過去の大型合併の実績不足、アナリストの懐疑的な見方から、両社にとって戦略的な必然性に乏しいと指摘される。
 M&A・提携
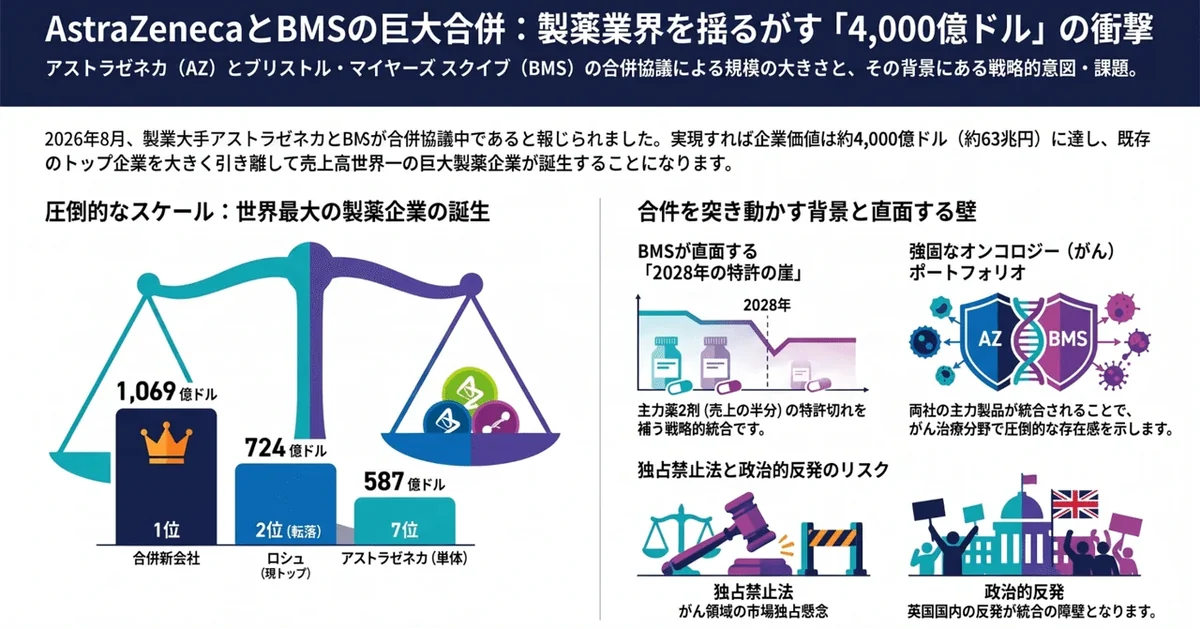
AstraZenecaとBristol Myers Squibbが合併協議 – 合併したら売上高世界一の巨大企業へ
英フィナンシャル・タイムズの報道により、AstraZenecaとBristol Myers Squibbが合併協議を進めていたことが明らかになった。実現すれば企業価値約4,000億ドルの史上最大級M&Aだが、BMSの主力薬の特許切れ対応が背景にあり、独占禁止法上の懸念も指摘されている。
 決算・業績
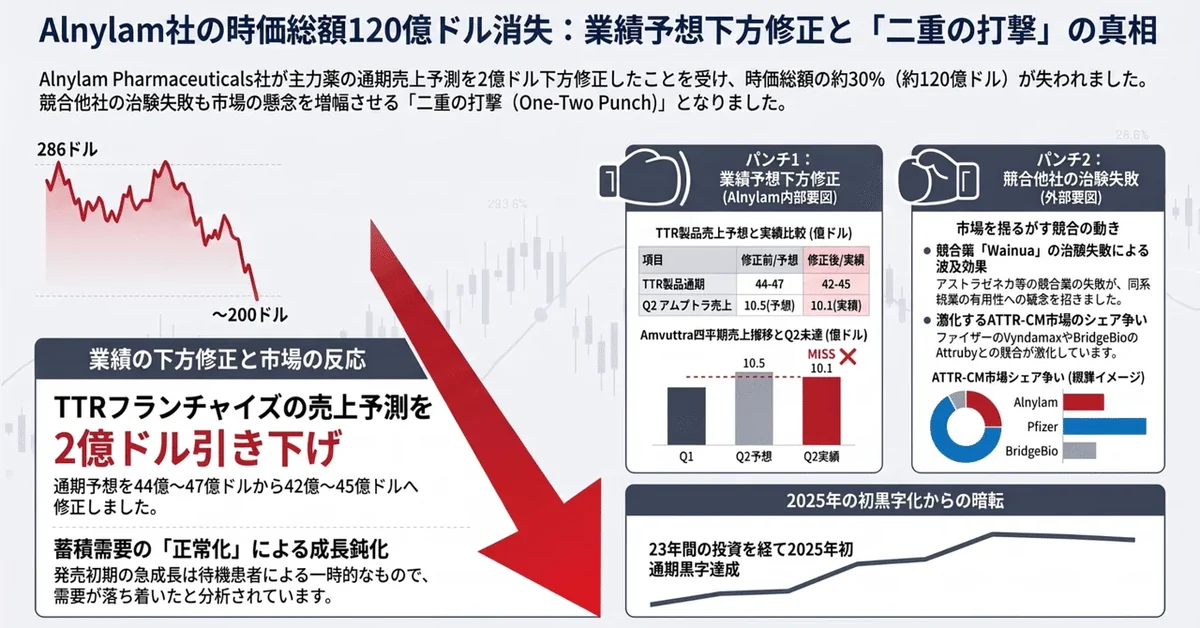
Alnylamの株価がQ2決算発表後に30%急落し時価総額120億ドル消失
Alnylamの株価が決算発表後に30%急落し、時価総額120億ドルを失った。TTRアミロイドーシス治療薬の通期売上見通しが引き下げられ、蓄積需要の正常化と競合薬の試験失敗が背景にある。
 決算・業績
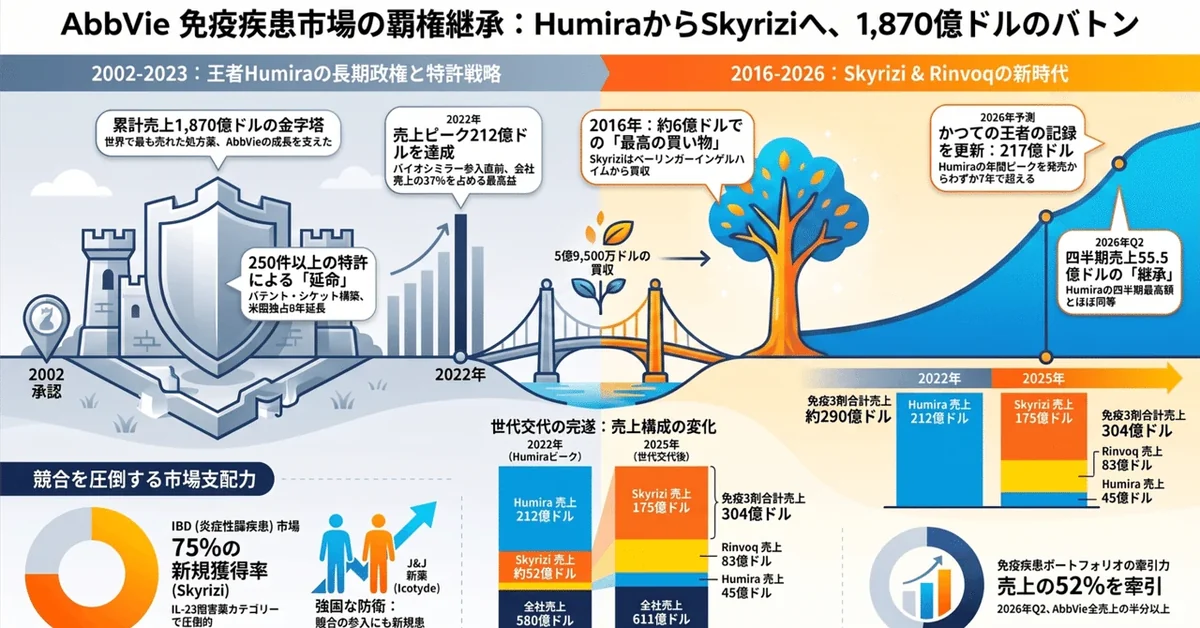
AbbVieのスキリージが世界最高売上時代のヒュミラの記録に並ぶ
AbbVieのスキリージが2026年第2四半期に四半期売上55億5,000万ドルを記録し、かつてのブロックバスター・ヒュミラの最高額と並ぶ水準に到達。ヒュミラの特許戦略による長期売上維持がいかに後継品への移行を可能にしたか。
 決算・業績
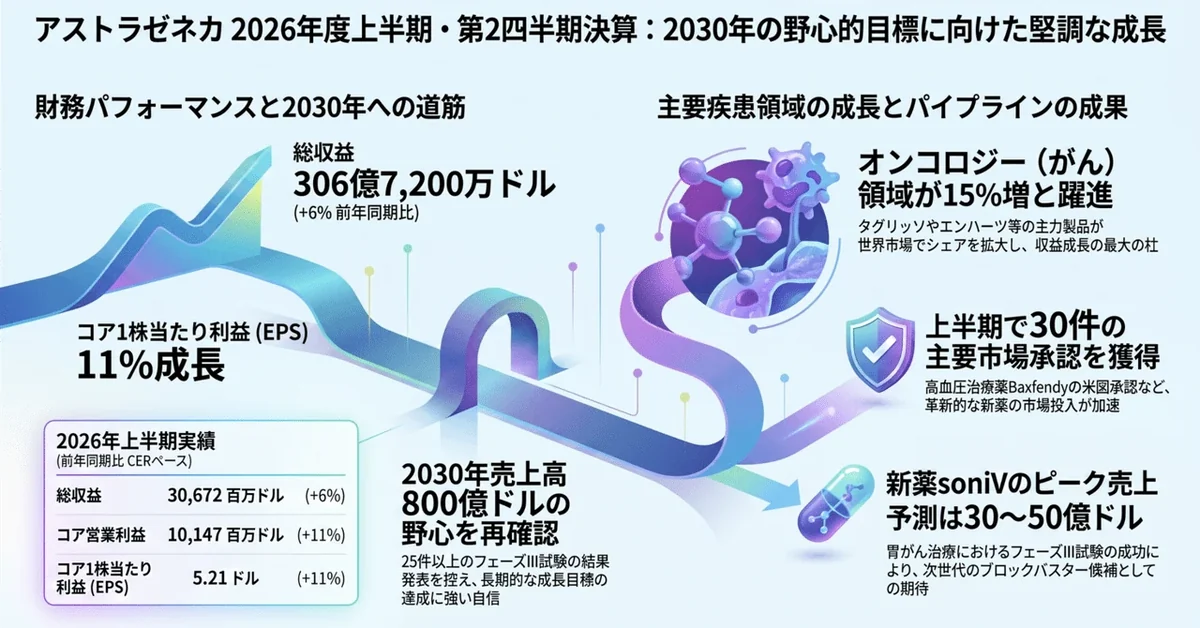
【アストラゼネカ 2026年上半期決算】オンコロジー・希少疾患の躍進と2030 年までに売上800億ドルの目標
アストラゼネカは2026年上半期、総売上高306億7,200万ドル(前年同期比+9%)を達成した。オンコロジー・希少疾患領域の二桁成長がフォシーガの特許切れなどの逆風を補い、2030年までの売上800億ドル目標に向けて順調に推移している。
 決算・業績
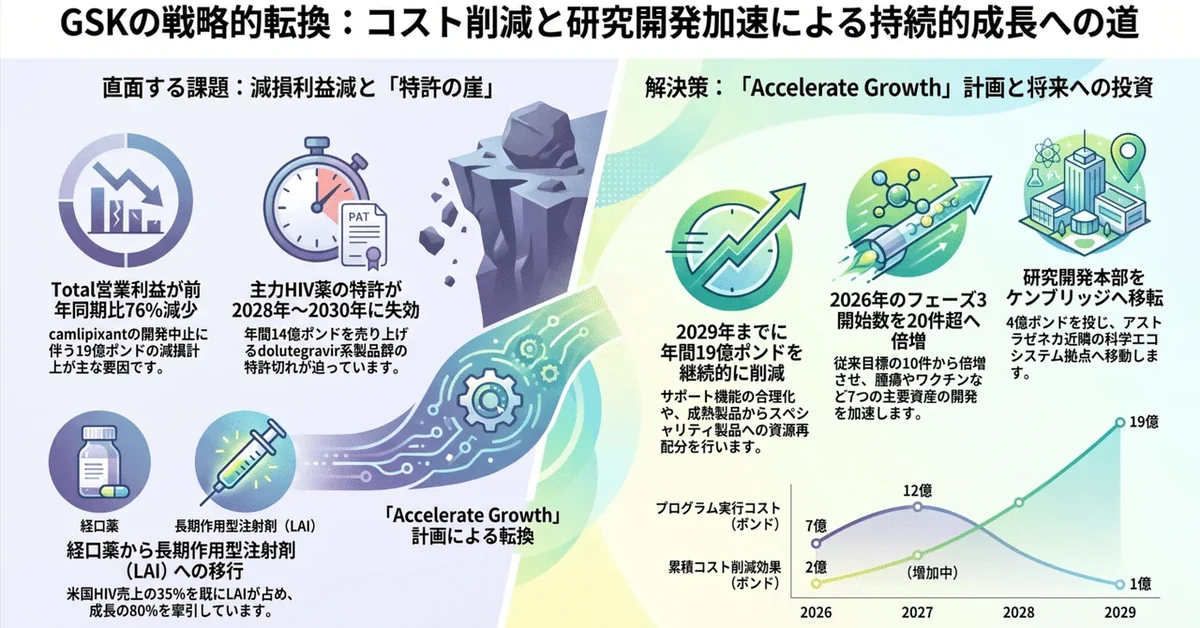
GSKの第2Q決算、営業利益76%減でコストカットプランを発表
GSKが第2四半期決算でHIV治療薬の特許満了に備え、3年間のコスト再配分計画「Accelerate Growth」を発表。年19億ポンドの削減で後期パイプラインを強化し、Phase 3試験を倍増させる方針を示した。
 行政・制度
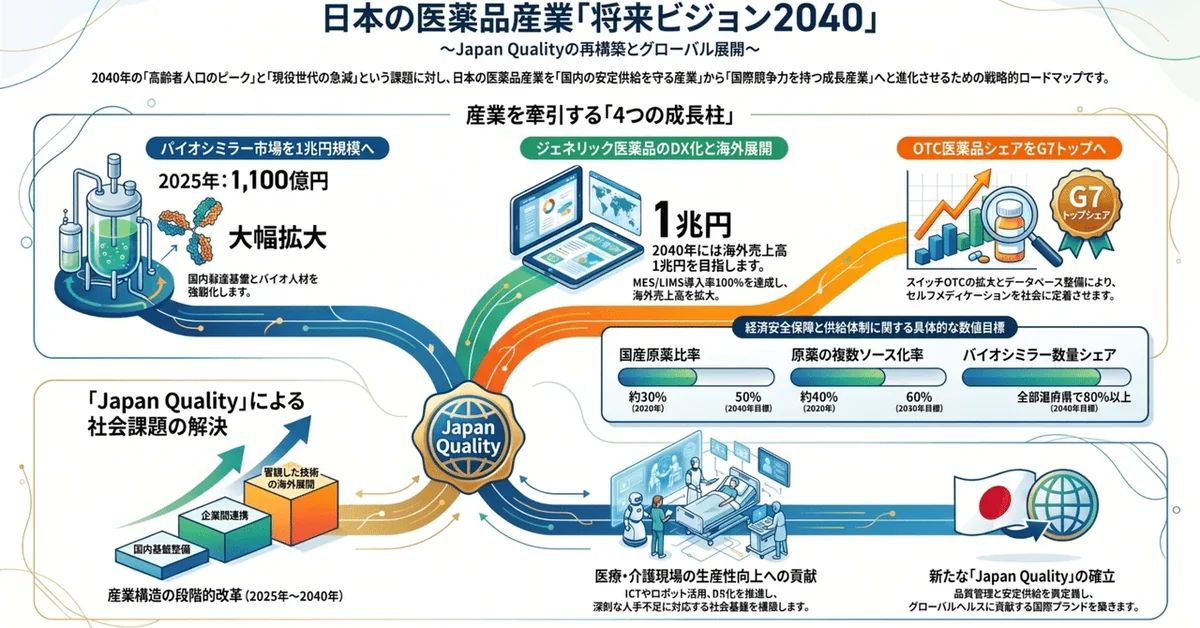
日本ジェネリック医薬品・バイオシミラー学会の描く2040年将来ビジョン
日本ジェネリック医薬品・バイオシミラー学会が2040年に向けた国内医薬品産業のビジョンを承認。特許期間満了医薬品、バイオシミラー、OTC医薬品、原薬の4分野を連携させ、少子高齢化時代の産業基盤を再構築する戦略が描かれた。
 決算・業績
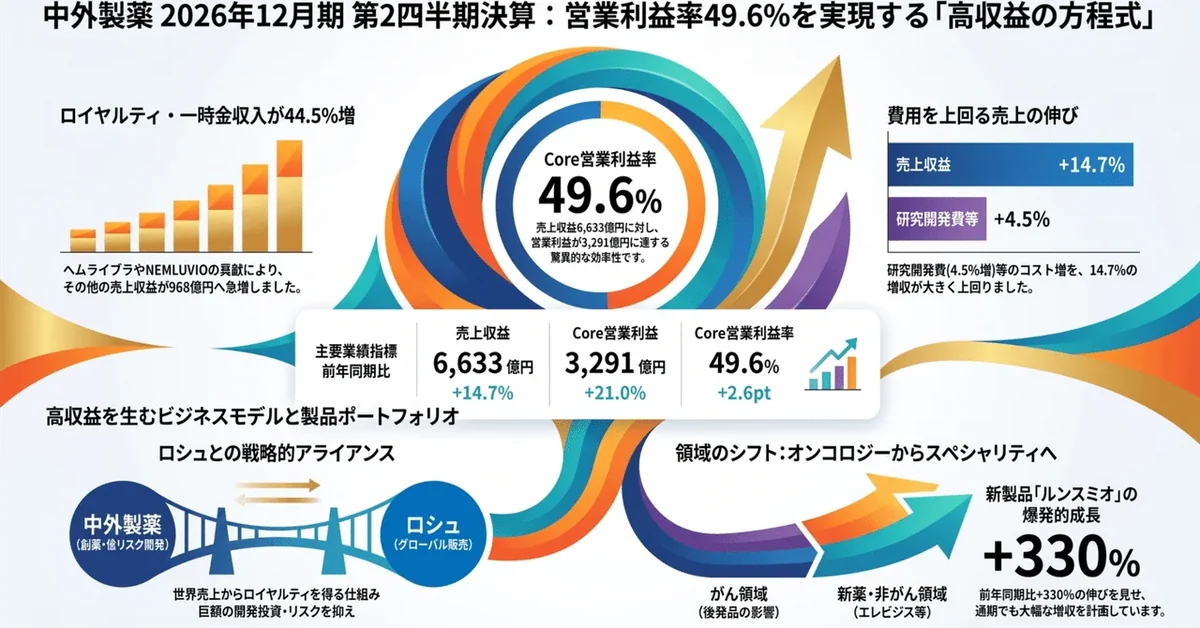
中外製薬の上半期決算、Core営業利益率49.6%
中外製薬の2026年上半期決算は売上高6,633億円(前年同期比14.7%増)、Core営業利益率49.6%に達した。ロイヤルティ収入の増加が利益率を押し上げる一方、オンコロジー領域では後発品浸透の影響が目立つ。
 AI・デジタル
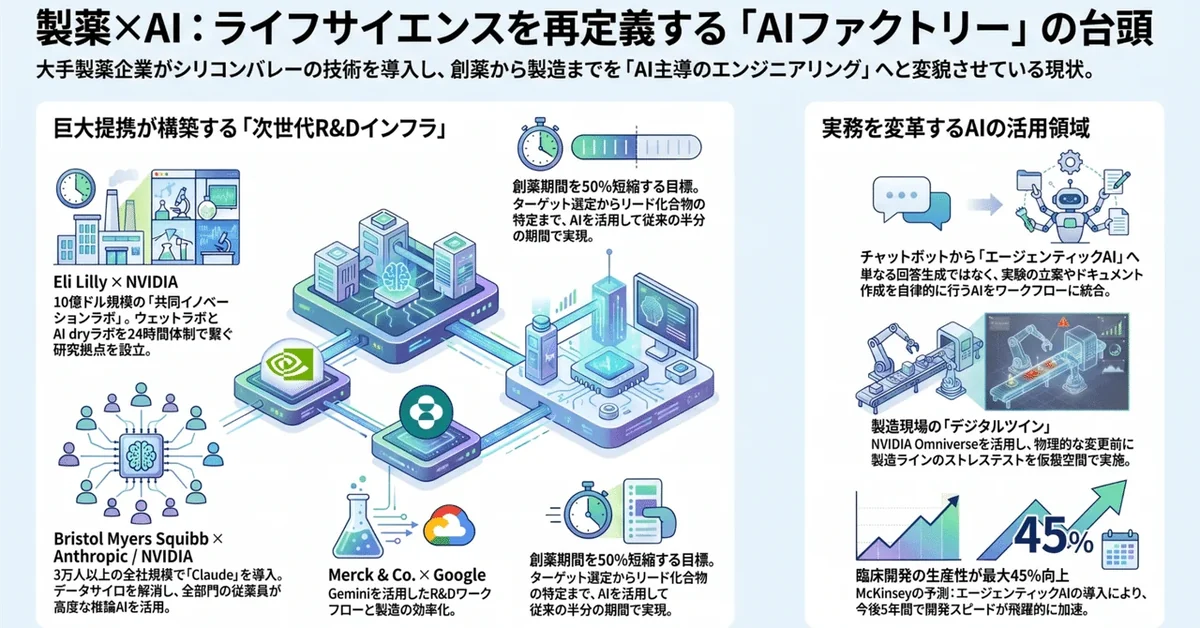
相次ぐNVIDIAと大手製薬の提携
ブリストル・マイヤーズ・スクイブがNVIDIAとの提携を拡大するなか、ロシュ、リリーなど大手製薬が次々とAIインフラの大型提携を発表している。創薬のボトルネック解消が狙いだが、NVIDIAにとって真の価値は何か。
 AI・デジタル
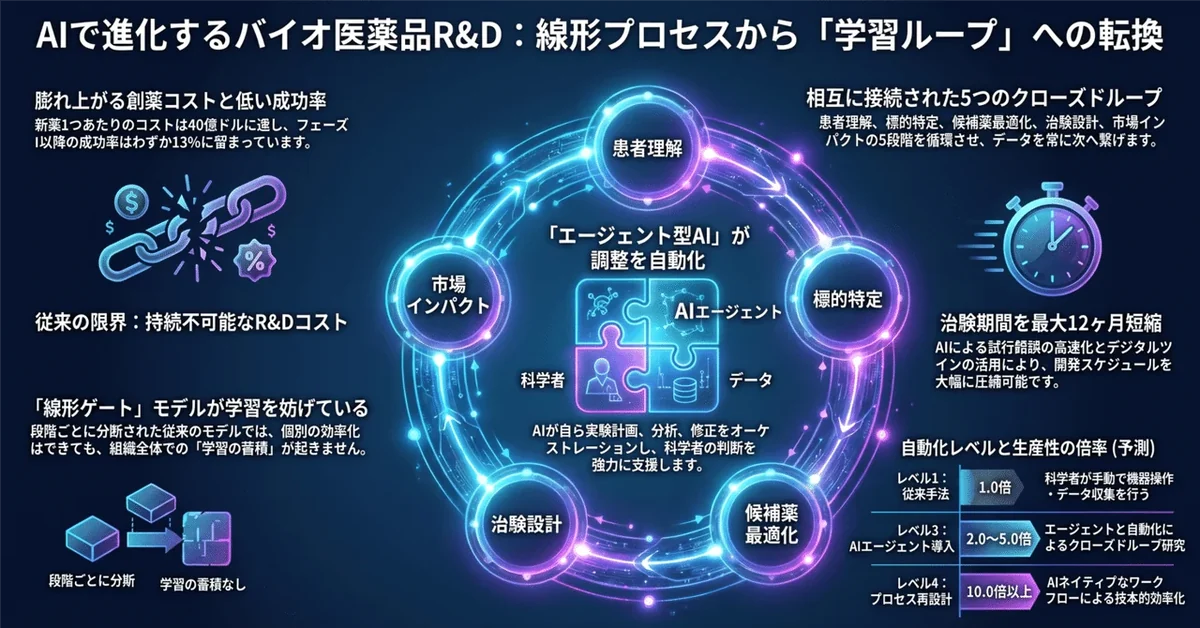
創薬にはAIの効果を最大限に引き出すために「構造的な再設計」が必要:McKinseyレポート
McKinseyが発表した最新レポートは、AIを既存の創薬プロセスに単に組み込むだけでは価値を生み出せず、R&Dそのものを線形のゲート型から双方向的な学習ループへと抜本的に再設計することが不可欠だと指摘している。
 M&A・提携
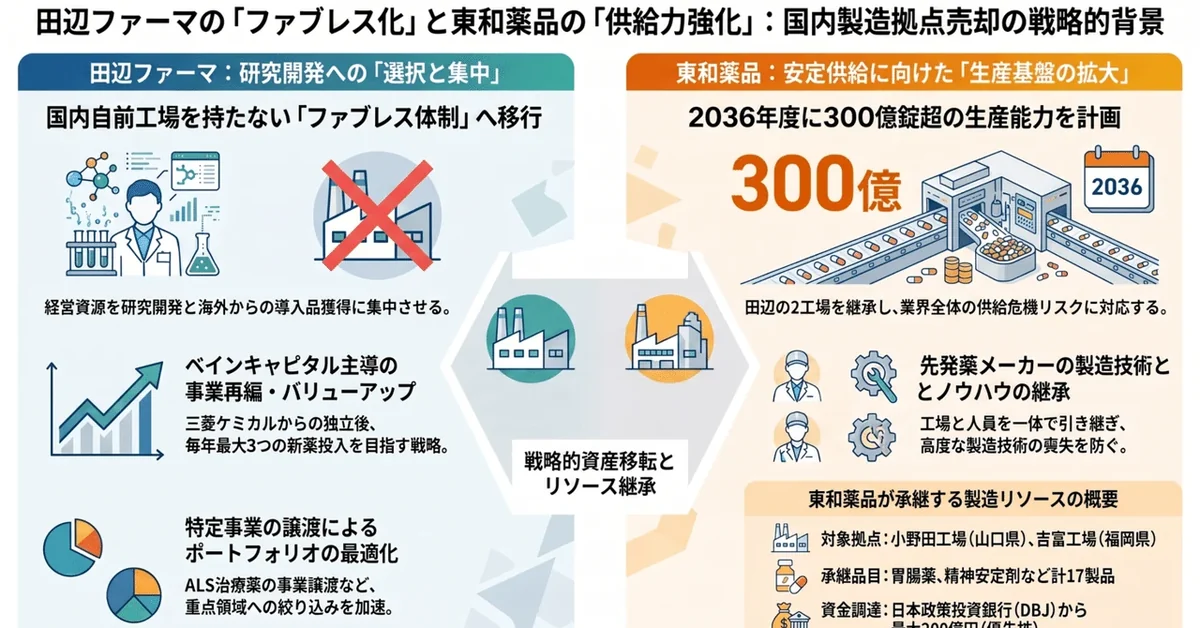
田辺ファーマが製造子会社を売却しファブレス化へ
ベインキャピタル傘下の田辺ファーマが、国内製造子会社を東和薬品に売却し、ファブレス化へ移行する。研究開発と導入品獲得に経営資源を集中させる戦略の表れだ。
 M&A・提携
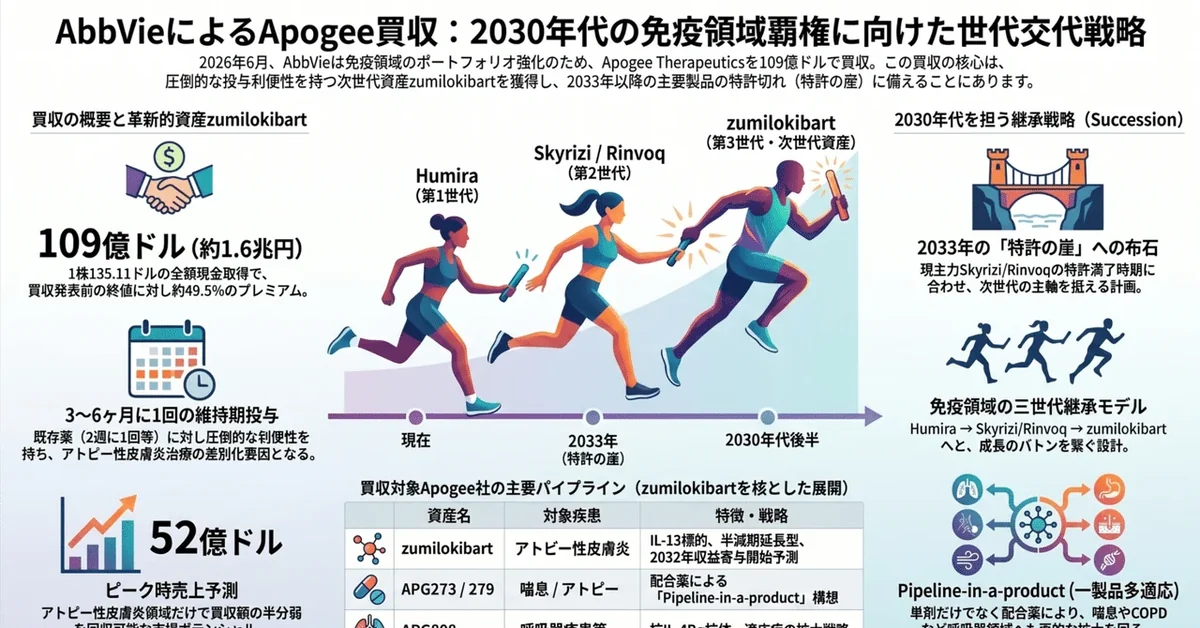
AbbVieがApogee Therapeuticsを109億ドルで買収へ
AbbVieがアトピー性皮膚炎向け抗体zumilokibartを持つApogee Therapeuticsを109億ドルで買収。IL-13標的は既存品と同じだが、半減期延長で投与頻度を減らせる利便性が差別化。2030年代の主力交代を見据えた布石か。
 決算・業績
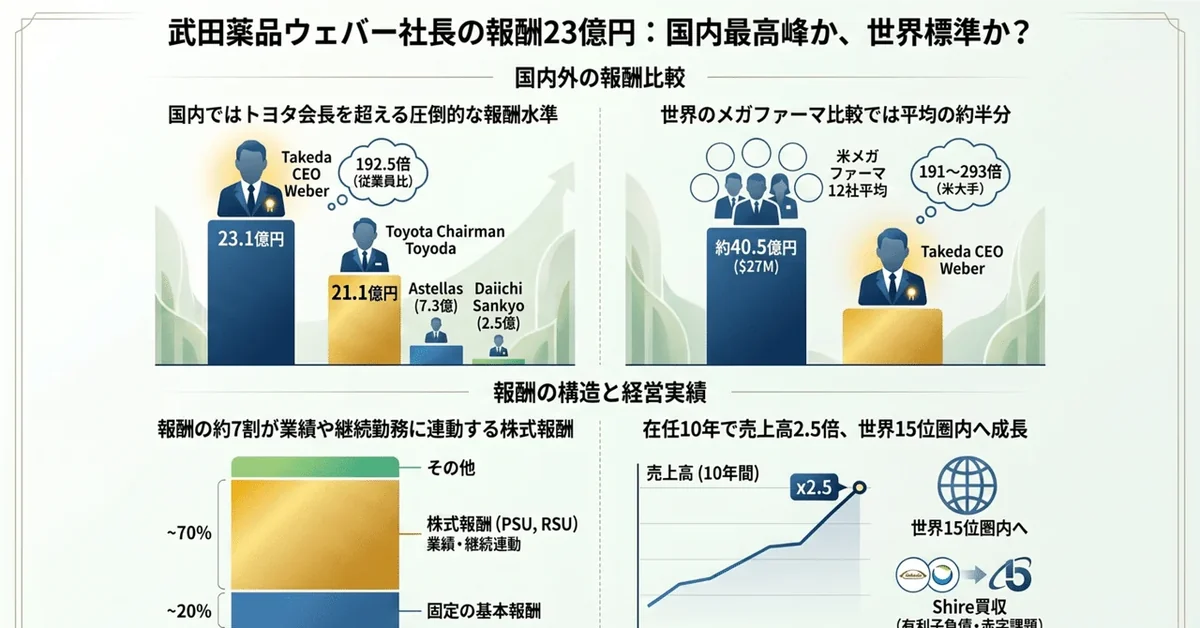
武田・ウェバー社長 報酬23億円は客観的に評価して高いのか
武田薬品のウェバー社長の報酬23億円は、国内では突出して高い。だが世界のメガファーマと比べれば相応の水準である一方、足元の成果が報酬の伸びに追いついているかは議論が分かれるところだ。
 承認・開発
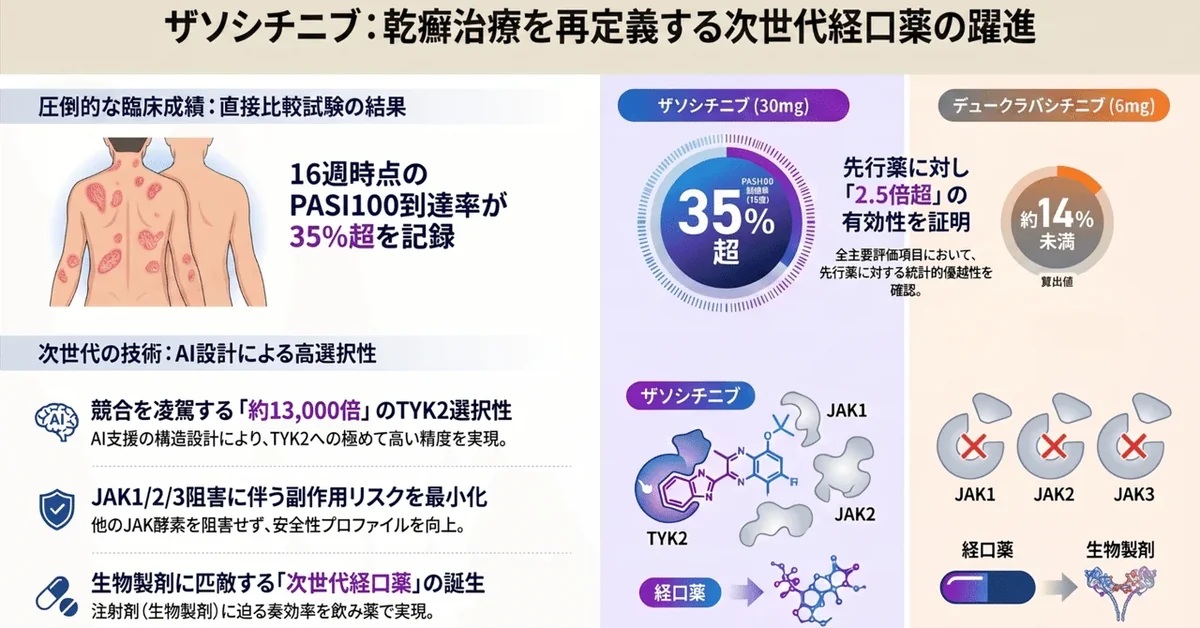
武田薬品の乾癬経口薬ZasocitinibがHead to Head試験で先行薬のBMS デュークラバシチニブを上回る結果を達成
武田薬品の経口TYK2阻害薬ザソシチニブが、BMS製デュークラバシチニブとの直接比較試験で統計的優越性を示した。AI設計薬として高い選択性を実現し、乾癬治療の経口薬市場の拡大を加速させる可能性がある。
 新薬発売
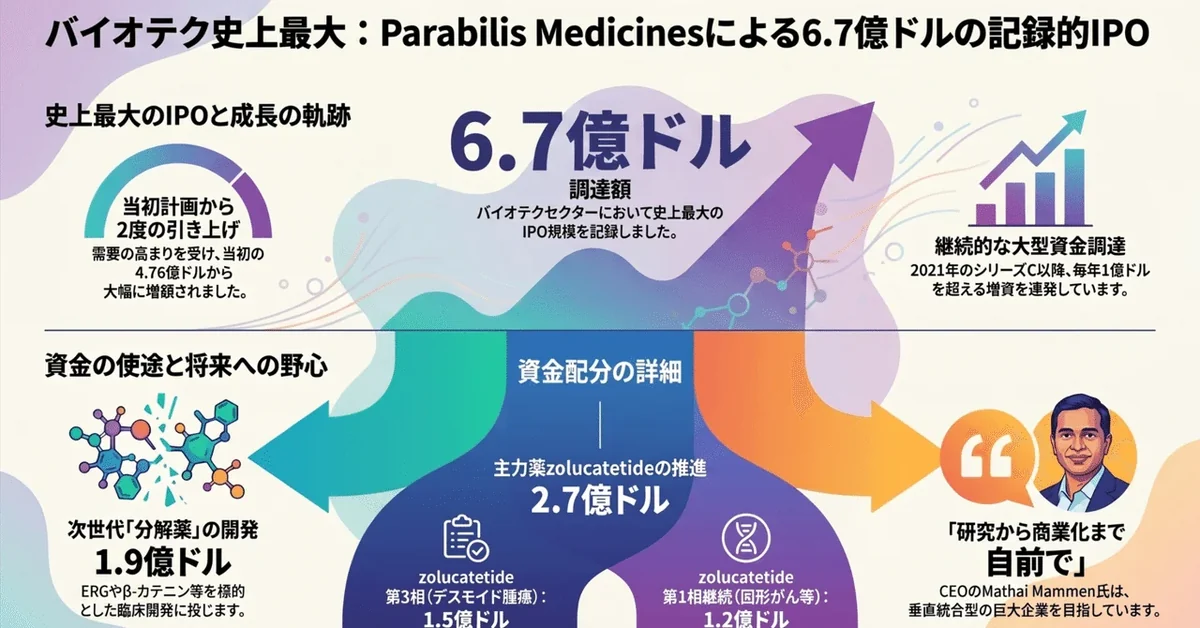
がん創薬のParabilis Medicinesが史上最大のバイオIPO、6.7億ドル
がん創薬のParabilis Medicinesがナスダックに上場し、6.7億ドルを調達した。バイオテク史上最大のIPO規模だが、上市製品はまだない。zolucatetideなど複数の標的に対する臨床開発を加速する。
 M&A・提携
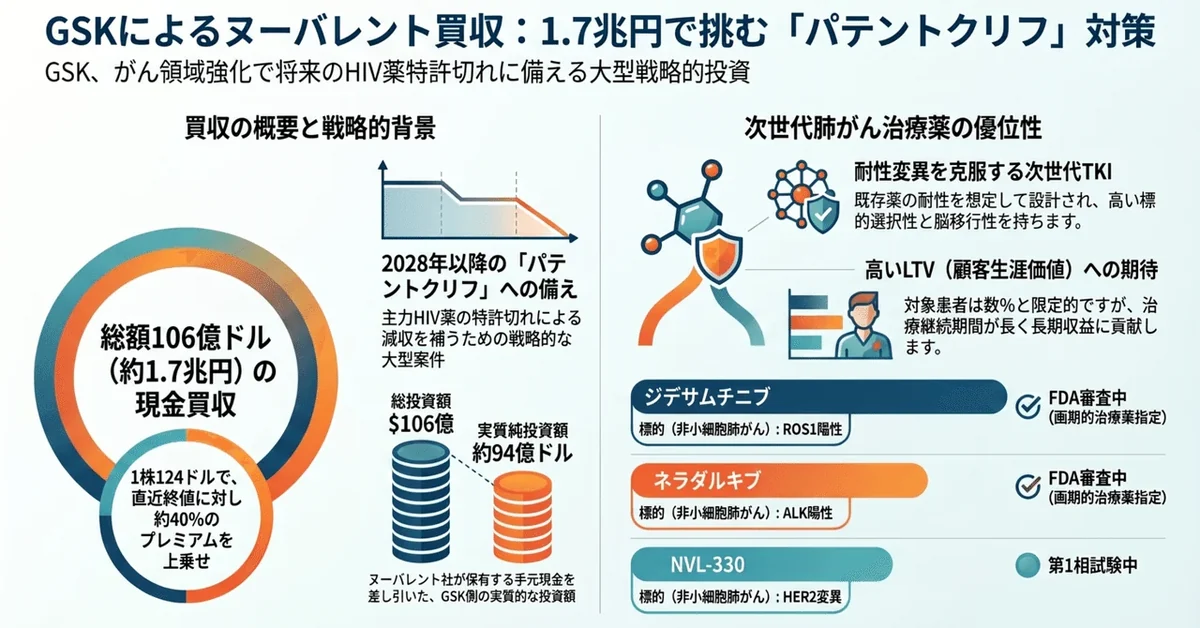
GSKが癌領域バイオベンチャーを1.7兆円で買収
GSKが米国のがん専業バイオ、ヌーバレントを106億ドルで買収。ROS1陽性・ALK陽性の肺がんを狙う2つのFDA審査中新薬が主なアセット。HIV治療薬の特許切れ対策の狙いも。
 肥満症・GLP-1
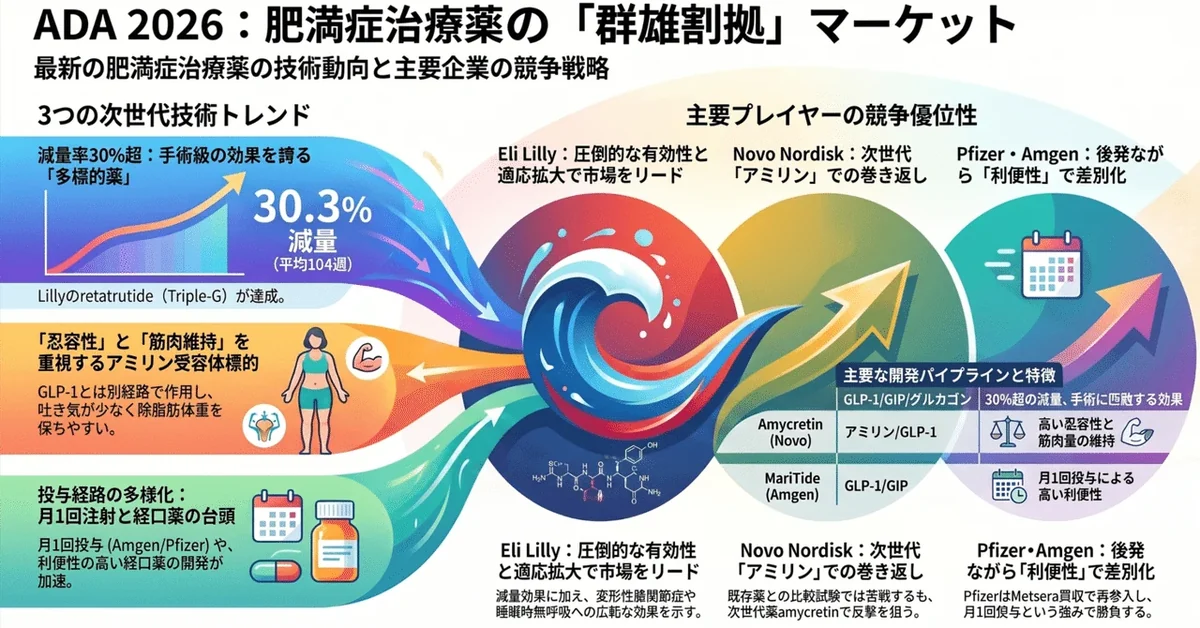
ADA2026でますます盛り上がる肥満症の群雄割拠マーケット
2026年のADA学術集会で肥満症治療薬の多標的薬や次世代候補が相次いで発表され、市場が多極化。Lillyのretatrutideが手術級の減量効果を示す一方、Novoは株価下落から回復を目指す。
 M&A・提携
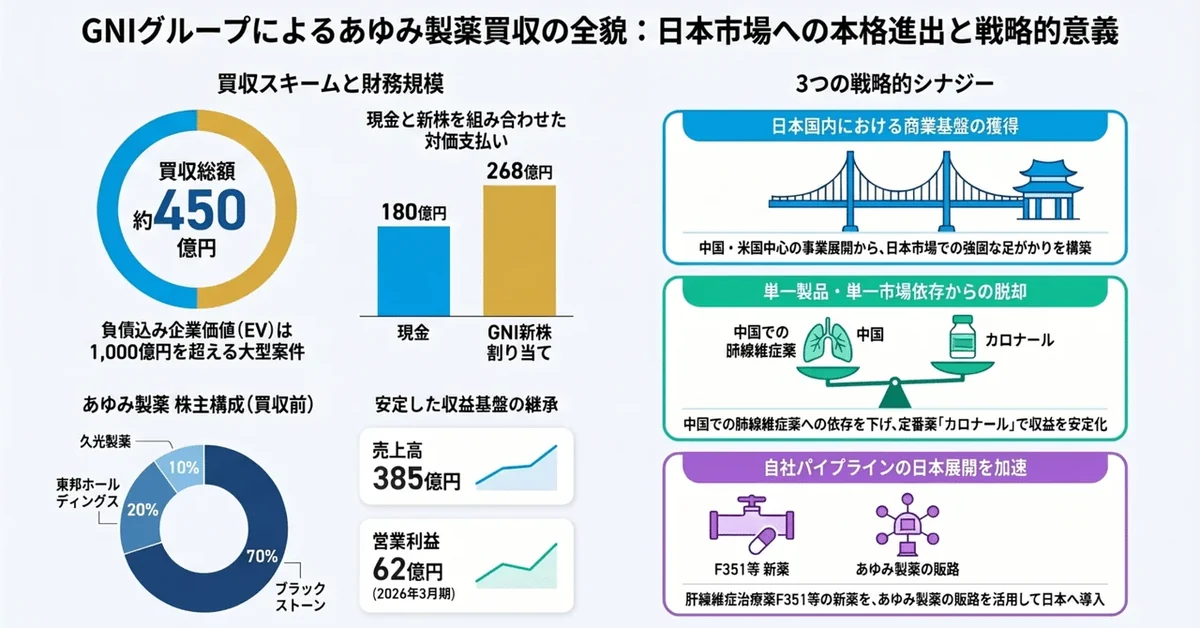
GNIグループがカロナールを手がけるあゆみ製薬を買収
GNIグループがカロナール製造のあゆみ製薬ホールディングスを約450億円で買収する。中国事業に偏重した収益基盤を日本で拡大し、単一製品への依存を減らすとともに、パイプライン製品の販路確保を狙う。
 M&A・提携
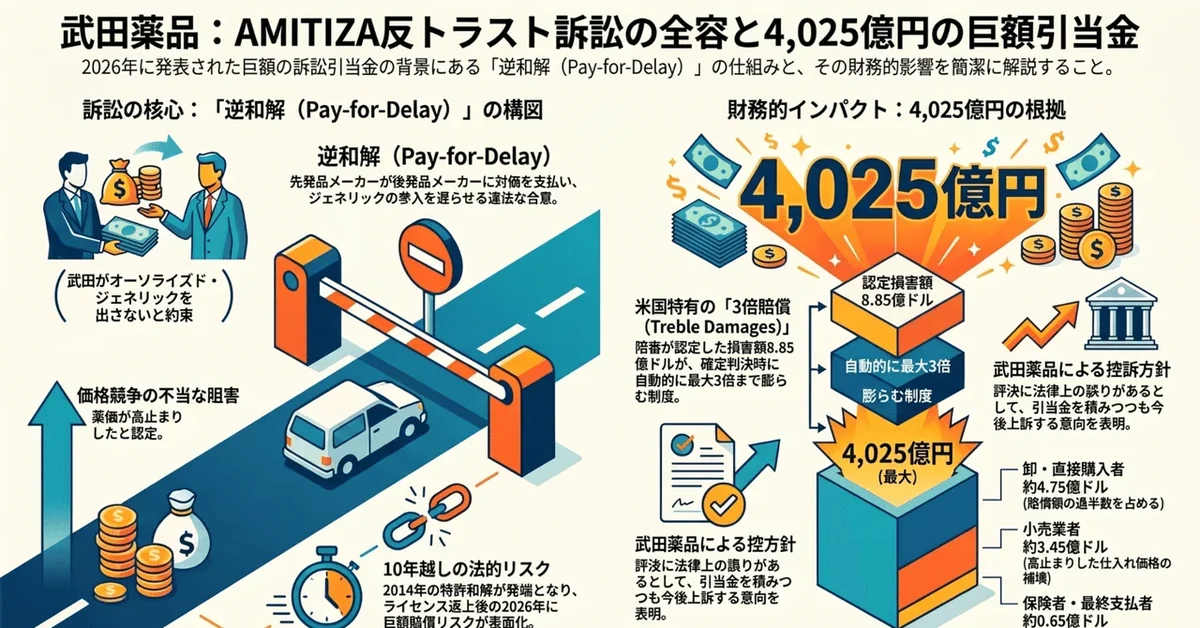
武田薬品が2024年にライセンス返上したAMITIZAの反トラスト訴訟で4,025億円の訴訟引当金を計上
武田薬品がAMITIZAの反トラスト訴訟で陪審評決を受け、4,025億円の訴訟引当金を計上した。2014年の特許和解が「支払による参入の遅延」に該当するかが争点で、原告は価格競争の阻害で過払いが生じたと主張している。
 M&A・提携
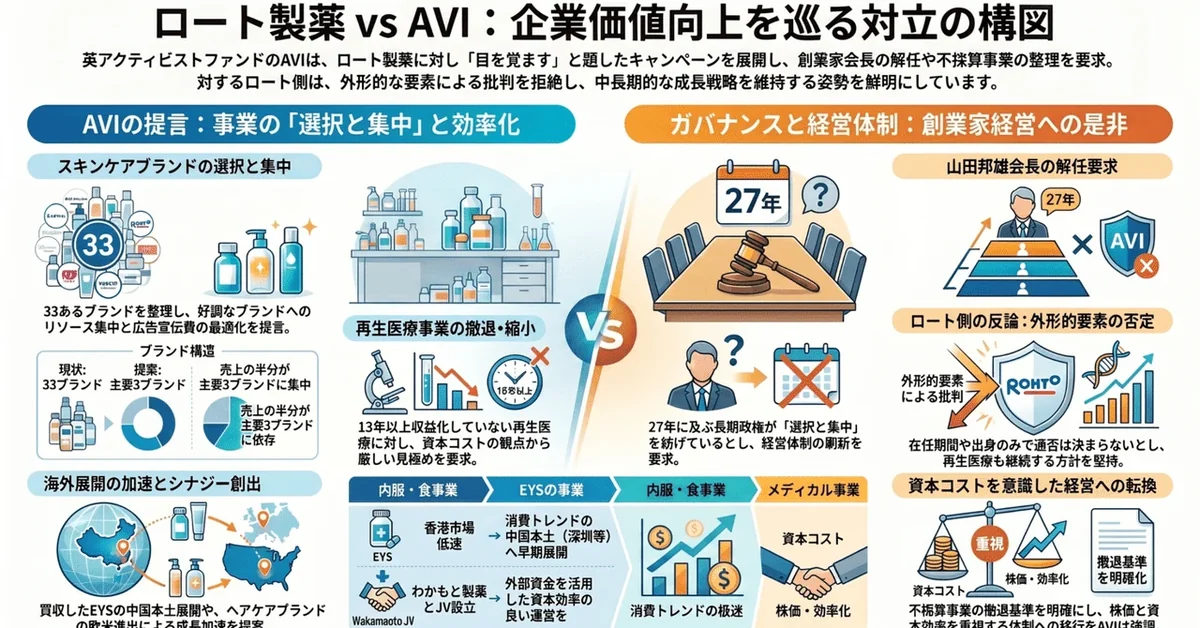
AVIファンドのロート製薬への議案提案と反対
ロート製薬がアクティビスト投資家AVIの山田邦雄会長の解任議案に反対を表明。AVIは事業の選択と集中、ガバナンス改革を迫るが、同社は長期経営の価値を主張している。
 M&A・提携
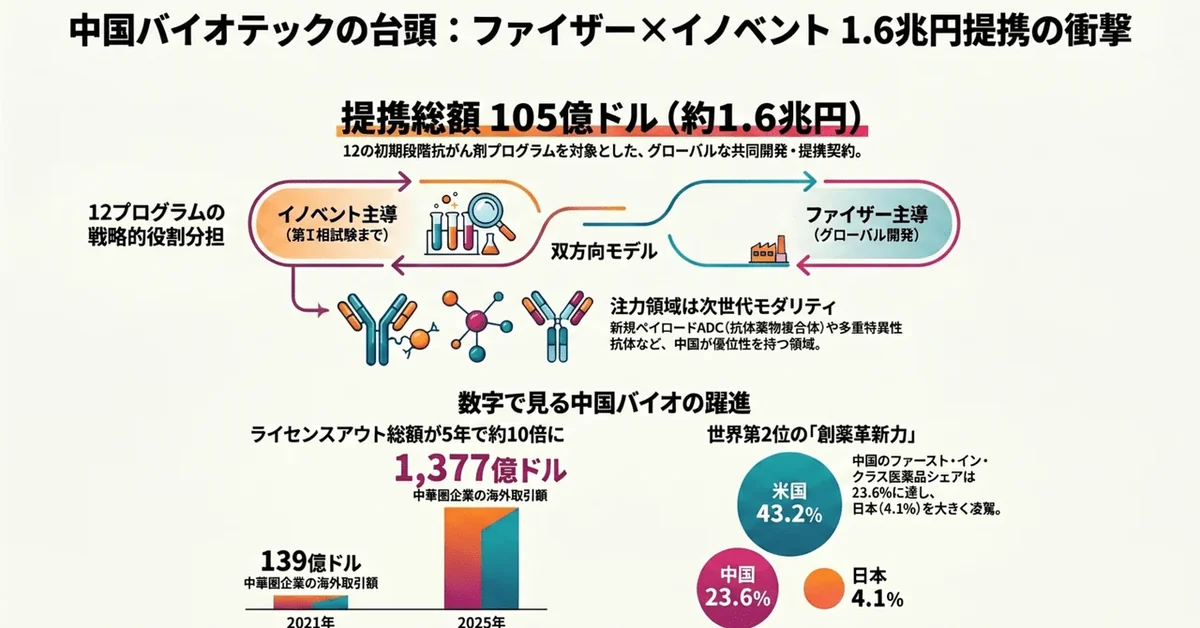
中国バイオとメガファーマと新たなディール -ファイザー×イノベント1兆6,000億円-
ファイザーが中国バイオ大手イノベント・バイオロジクスと、最大105億ドル規模の提携契約を発表した。中国企業によるクロスボーダーのライセンスアウト取引が急増する中、双方向の協業として設計された今回のディールは、中国バイオテックの優位性を示す事例となっている。
 M&A・提携
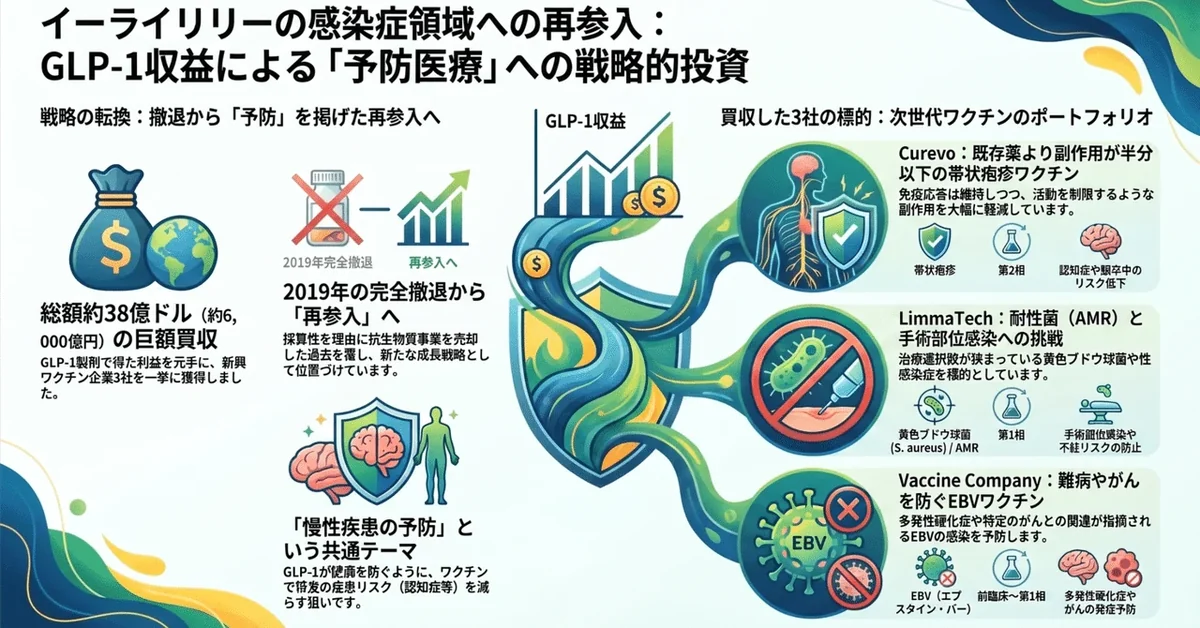
イーライリリーがGLP-1の次に描くもの -感染症領域に再参入-
イーライリリーが感染症領域に再参入を決めた。GLP-1での利益を活用し、帯状疱疹やAMR対策、EBVワクチンの開発企業3社を買収。予防医療への注力を強める同社の戦略を読み解く。
 医薬品卸・流通
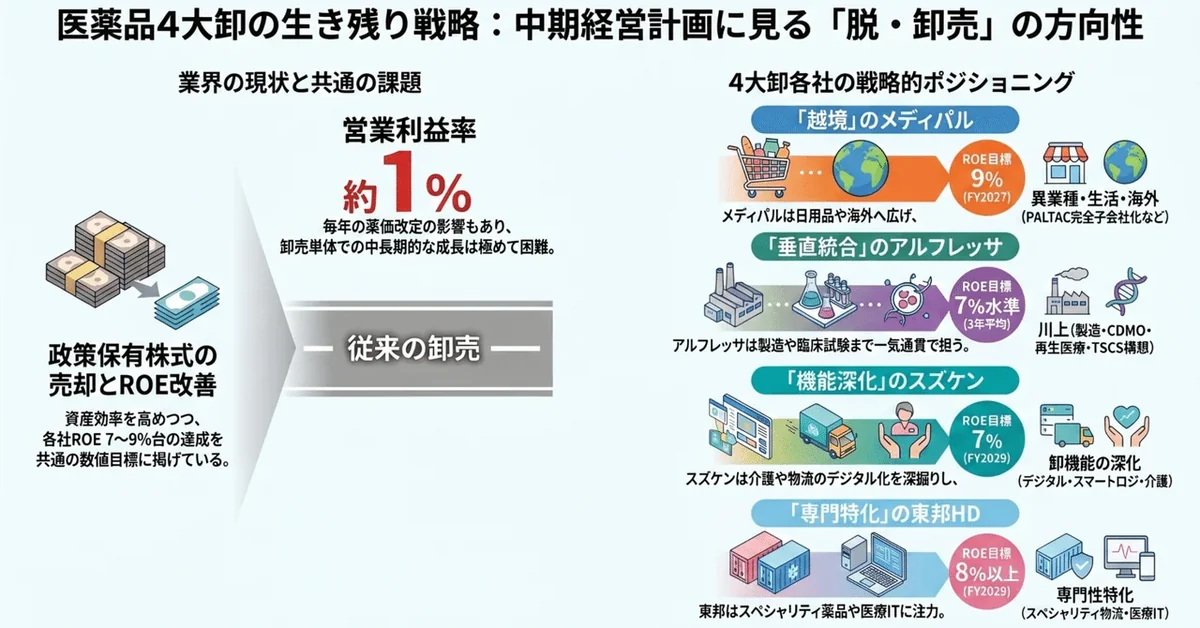
医薬品卸はどこへ向かうのか ―中期計画から見えるもの―
医薬品卸4社の中期計画から、薄利構造からの脱却を目指す戦略が見える。製造・開発への進出、異業種への多角化など各社が異なる方向性を描く中、どの路線が成功するのか。
 決算・業績
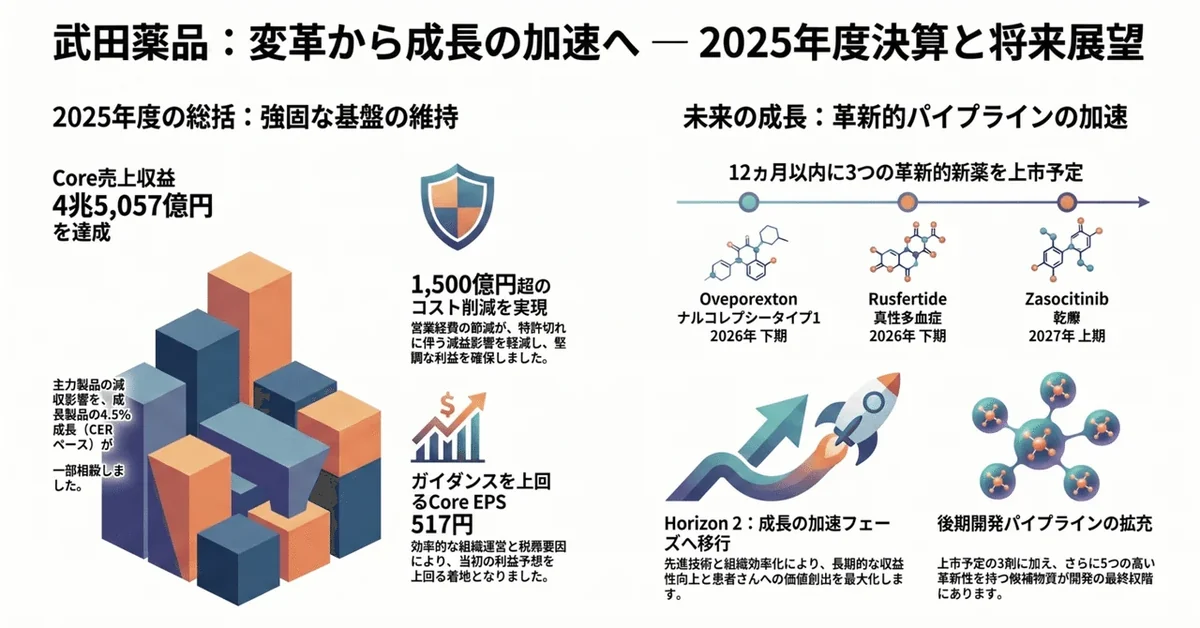
武田薬品2025年度決算 -ウェバーCEO最後の決算-
武田薬品の2025年度決算は、ウェバーCEOが退任前に提示した最終実績となった。VYVANSE減収を新製品群で部分補完し、次期CEOキムが掲げた3つの有望新薬の臨床成功と既存主力品の特許切れ対応が、中期経営の鍵を握る。
 M&A・提携
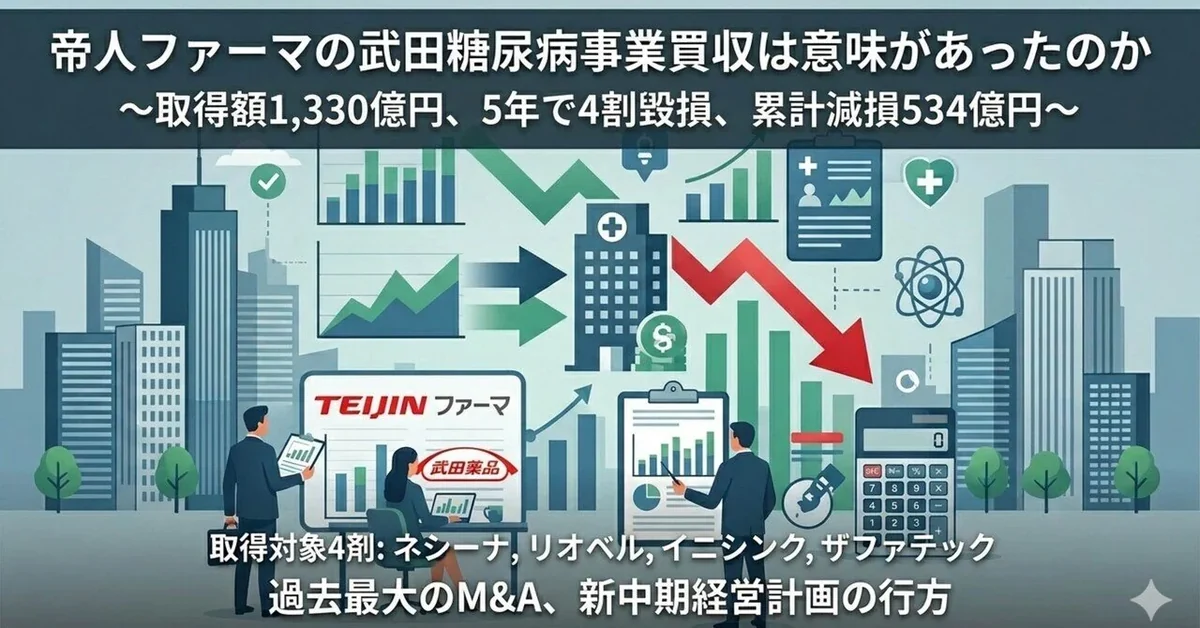
帝人ファーマの武田糖尿病事業買収は意味があったのか
帝人ファーマが2021年に武田薬品から1,330億円で取得した糖尿病事業について、5年で累計534億円の減損を計上した。競合品のシェア伸長と戦略転換により、当初の想定から大きく乖離した。
 決算・業績
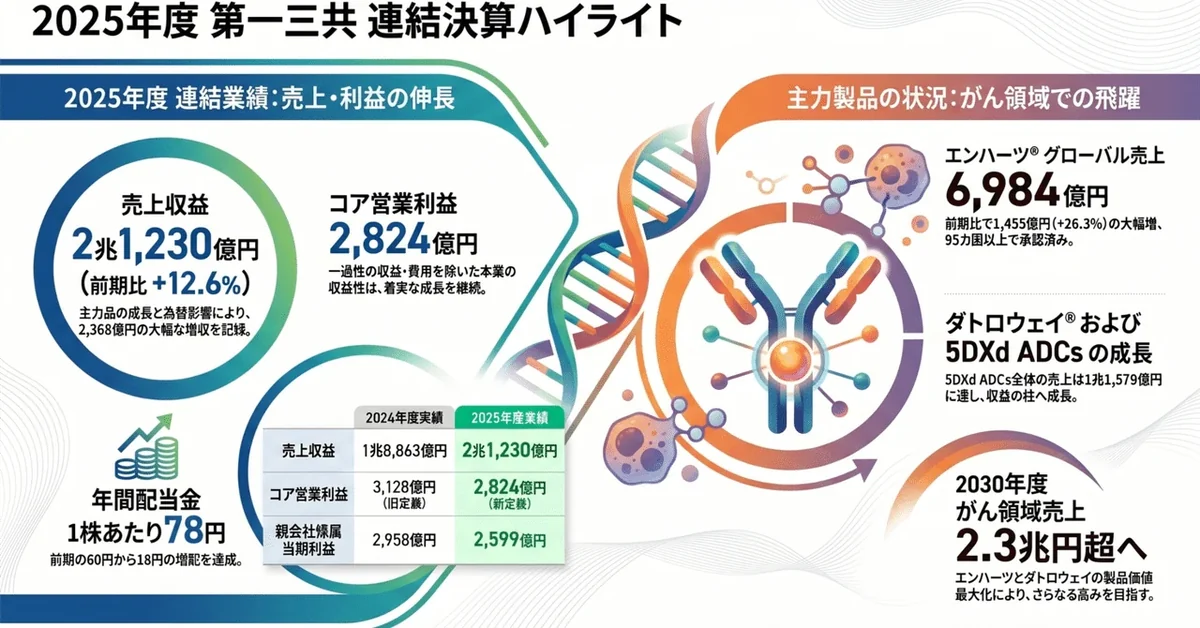
第一三共2025年度決算 - 決算発表延期からの下方修正
第一三共が2026年3月期決算を発表し、営業利益を当初予想から31.6%下方修正。売上は過去最高を達成したものの、ADC製品の需要予測の見直しに伴うCMOへの損失補償883億円が大幅減益の主因となった。
 決算・業績
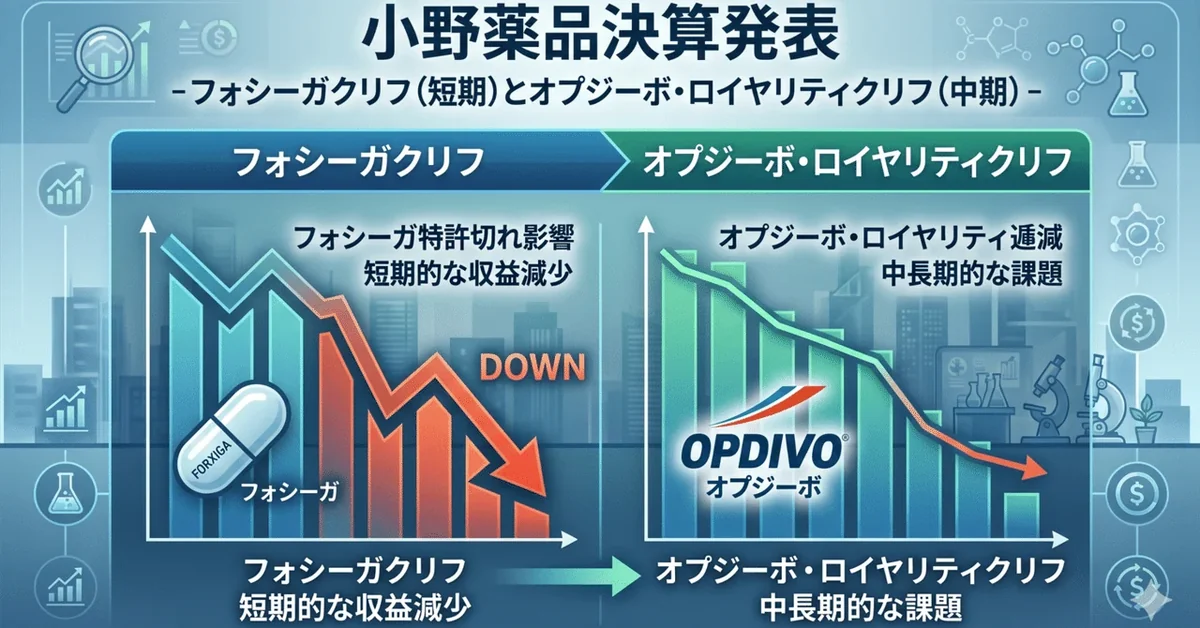
小野薬品決算発表 -フォシーガクリフ(短期)とオプジーボ・ロイヤリティクリフ(中期)-
小野薬品の2026年3月期は過去最高決算となったが、2027年3月期は減収減益を予想。フォシーガの共同販売契約終了による短期的な減収と、2028年以降に迫るオプジーボの特許切れが経営課題。デサイフェラ買収とグローバル化がこれらのパテントクリフ乗り越えの鍵となる。
 中国・新興バイオ
中国バイオベンチャーの台頭 - グローバルライセンスディールの3割が中国発
中華圏のバイオベンチャーが2025年のグローバルライセンスディールの3割以上を占め、メガファーマにとって米国に次ぐイノベーション源泉となった。ADC領域での革新的な創薬と中国の規制改革が、この急速な台頭の背景にある。
 M&A・提携
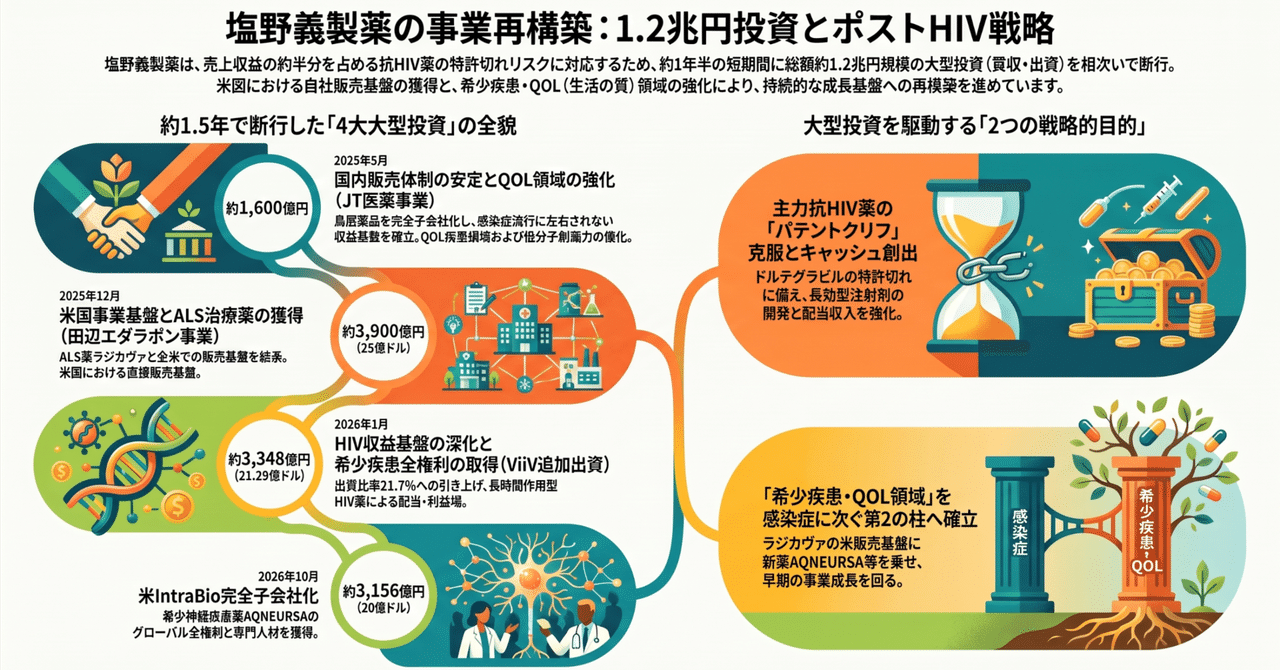
塩野義の8,800億円ディールとその目的
塩野義製薬が2025年度に立て続けに行った計8,800億円超のディール。ロイヤリティと感染症事業への依存からの脱却を目指すもので、各投資が異なる課題に対応している。
 医薬品卸・流通
東邦HDの新中期経営計画 -アクティビストへの対抗-
東邦ホールディングスが新中期経営計画で、営業利益300億円以上やROE8%以上といった具体的な数値目標を掲げた。これはアクティビスト投資家3Dの要求に応える形だが、目標達成のロジックには確実性の高い施策と不確実な新規事業が混在している。
 M&A・提携
ブイキューブ社の決算と上場廃止について
ブイキューブが2026年6月に上場廃止となる。コロナ禍の特需が終わった主力事業の不振に加え、買収したXyvidの巨額減損損失が債務超過を招いた。
最新の情報をメールで受け取る
その日の重要ニュースと分析記事を、1通にまとめて。登録は無料です。
無料の会員登録で、毎朝のメールと、各ツールの検索・絞り込みを回数の制限なく使えます(AIへの質問は月5回まで)。